【掘金宝】“机器人&数据中心液冷”双擎驱动!这家公司的第二增长曲线将超越主业?
大家好!今天,策略哥来给大家拆解一只“主业收入保持增长,机器人执行器与数据中心液冷业务逐步落地,静待第二曲线兑现”——拓普集团的基本面逻辑与技术面逻辑,以便给大家提供一种个股的分析思路!
一、基本面投资逻辑
1)公司概况
公司是国内汽车零部件头部企业,主业覆盖汽车电子、智能刹车系统IBS等品类,已进入量产收获阶段,其中IBS多个项目实现规模化量产。公司同时将精密制造能力延伸至机器人执行器与数据中心液冷:直线执行器、旋转执行器及灵巧手电机已进入小批量交付,躯体结构件仍在建设量产能力。
2)财务分析
26Q3营收84.16亿元,同环比+5.28%/+11.16%;归母净利润6.40亿元,同比-4.78%、环比+35.85%;扣非归母6.03亿元,同比-7.91%、环比+38.83%。前三季度营收226.15亿元,同比+8.06%;归母净利润16.62亿元,同比-15.48%。上半年汽车零部件收入132.61亿元,同比+8.9%。
26Q3毛利率18.09%,同环比-0.55pct/-0.33pct;前三季度毛利率18.55%,同比-0.66pct,下滑主因原材料价格上涨与折旧摊销增加。26Q3管理费用率2.21%,同比降0.37pct、环比降0.65pct,规模效应与费用管控带动期间费用率回落;前三季度财务费用2.71亿元,同比增加2.39亿元,主因汇兑损失增加。
3)行业与战略分析
【执行器:量产拐点的卡位】摩根大通测算全球人形机器人出货量2025年约1.8万台、2030年或达175万台,年复合增速超150%;长城证券指出通用型人形机器人单机可搭载滚珠丝杠10至20根、行星滚柱丝杠10至16根,精度要求C3至C5级(来源:公开信息)。
【液冷:从可选变刚需】赛迪顾问数据显示2025年中国液冷数据中心市场159.8亿元、同比增长45.2%,2026年预计232.5亿元;中信证券测算英伟达Rubin单柜液冷价值量约20万美元、约为GB300的一倍(来源:公开信息)。
【汽车电子:量产收获期】IBS多个项目规模化量产为收入提供支撑;海外基地同步铺开,泰国一期部分产线投产、墨西哥工厂利用率提升、美国肯塔基工厂预计年内完成设备调试(。
4)增长逻辑
1,机器人业务从零到一:直线执行器、旋转执行器及灵巧手电机已进入小批量交付,上半年机器人执行器收入0.14亿元、同比+83.43%,占总营收约0.1%;研报指出北美大客户机器人业务加快放量,躯体结构件等仍在建设量产能力,后续交付节奏是核心观察点(来源:华安证券研究所)。
2,液冷订单先行:液冷相关业务累计订单17.5亿元,收入释放可期,叠加海外基地产能爬坡,有望共同驱动第二增长曲线。
5)盈利预测及评级
公司直线执行器、旋转执行器及灵巧手电机已进入小批量交付阶段,北美大客户机器人业务加快放量、数据中心液冷订单持续落地,有望共同驱动第二增长曲线。预计2026-2028年归母净利润24/30/39亿元(26-28年前值33/39/47亿元),对应PE分别为32/26/20x。
主要财务指标:营业收入324.59/361.28/405.52亿元,收入同比+9.7%/+11.3%/+12.2%;归属母公司净利润24.32/30.14/38.58亿元,净利润同比-12.5%/+23.9%/+28.0%;毛利率18.7%/19.2%/19.6%;ROE9.2%/10.2%/11.6%;每股收益1.40/1.73/2.22元;P/E 31.79/25.65/20.04倍,P/B 2.92/2.62/2.32倍(来源:华安证券研究所)。
二、技术面信号
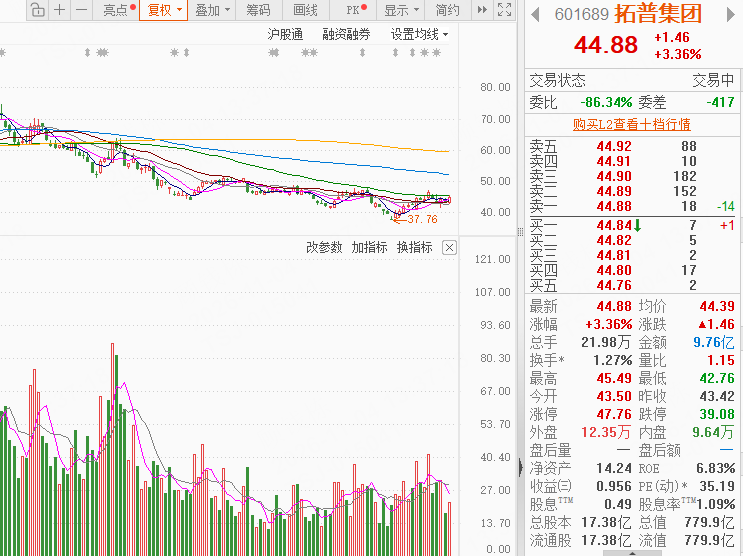
机器人执行器+数据中心液冷双题材叠加,当前技术面正显现短期反弹与中期修复并进的积极迹象:股价报44.52元,已站上43.06元附近的前期筹码密集阻力区,虽盘中冲高回落留下上影线,但突破动作本身显示多方正在试探上方空间,一旦放量站稳并回踩确认,反弹有望进一步延续。“机器人”九方题材库延伸阅读,点击此处查看详情>>
风险提示
1,下游客户销量不及预期;2,汇率波动超预期;3,海外产能爬坡和新业务量产不及预期
参考资料
20261030-华安证券-拓普集团:收入保持增长,机器人和数据中心业务逐步落地
免责声明:以上内容由上海九方云智能科技有限公司投资顾问顾钱栋(A0740624100008)编辑整理,仅供参考学习使用,不作为投资建议,据此操作风险自担。投资有风险、入市需谨慎。

相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧