【明日短线风口】氟化工+先进封装迎风口
1、台积电、三星、SK海力士集体抢购电子级氢氟酸,G5级涨幅20%-30%且扩产困难,日本WF₆巨头7月1日起永久停产全球25%产能
7月1日,《科创板日报》援引台湾经济日报报道,业内传出台积电、三星、SK海力士都在抢购电子级氢氟酸(HF)。今年以来中东地缘政治紧张推升硫磺、硫酸及无水氢氟酸价格,带动电子级氢氟酸成本垫高,部分供货商已陆续调涨售价,涨幅约二至三成。目前半导体最高规格的G5级电子级氢氟酸因技术门槛极高,金属杂质需控制在万亿分之一以下(俗称"9个9"纯度),全球仅少数企业能稳定量产,扩产周期长达18-24个月,短期供给几乎无弹性。与此同时,日本关东电化(Kanto Denka)和中央硝子(Central Glass)两家WF₆(六氟化钨,半导体刻蚀关键电子特气)巨头,已于7月1日起永久全面停产,合计占全球高端WF₆产能约25%,这一停产不可逆,进一步加剧半导体氟化物全线供给紧张。
国元证券指出,新能源、半导体、AI算力三大高景气赛道拉动氟化工需求爆发。叠加国产替代加速与日本产能永久退出,高端氟化工供给缺口可能长期存在。华西证券认为,涨价落地后仅多氟多半导体业务新增利润即达到去年全年净利润的2.37倍。机构指出氟化工企业估值仍明显低于电子化学品公司,市场尚未充分反映AI带来的长期成长空间。
相关板块:氟化工
相关概念股:多氟多、三美股份、永太科技、昊华科技、雅克科技、中巨芯-U等
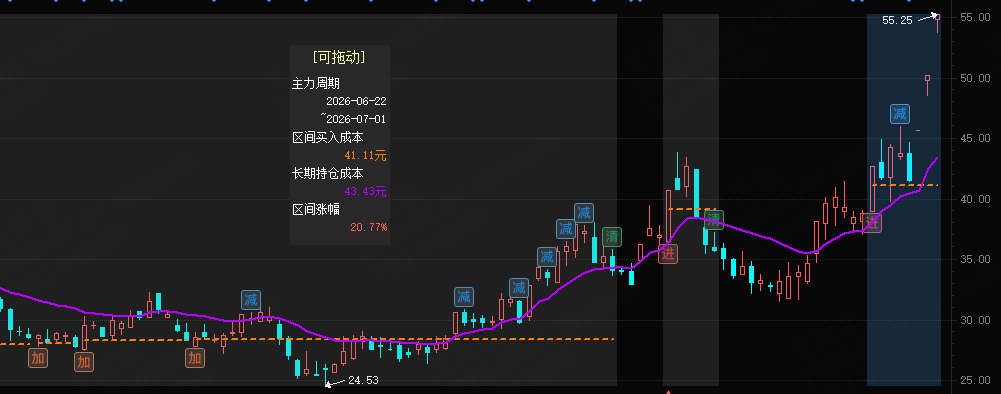
想知道主力在干啥?“主力宝”(点击解锁)帮你盯住主力资金动向,看看你的持仓有没有主力潜伏。“进”是买入,“加”是加仓,盯紧主力动向,投资更安心。周体验仅需30元!点击查看详情>>
2、被动元件大厂国巨7月1日起上调全系列电容产品报价,覆盖MLCC/铝电解/钽质/超级电容,为近年来涨调范围最大的一波,AI算力驱动MLCC进入新一轮"量价齐升"超级景气周期
7月1日,消息称被动元件大厂国巨通知客户,自当日起上调全系列电容产品报价,涵盖积层陶瓷电容(MLCC)、铝电解电容、钽质电容、高分子铝电容、薄膜电容及超级电容等全品类,是国巨近年来涨调范围最大的一波。本轮涨价核心驱动力来自AI算力需求爆发——单台AI服务器所需MLCC用量是传统服务器的数倍,且AI专用高容/高压MLCC单位价值量大幅高于消费级产品。
国信证券指出,在AI算力需求爆发背景下,全球MLCC行业正迎来由产品需求升级、供给受限双重共振驱动的新一轮"量价齐升"超级景气周期。头部厂商普遍采取"转产优先、扩产为辅"策略,将消费级产能向AI高端切换,但AI料占用产能约是普通料的4-7倍,且相同"尺寸/容值范围"才可转产,因此产能扩张仍然受限。伴随AI需求提升价值杠杆效应显著,预计高端供需缺口持续扩大。
相关板块:被动元件、MLCC、电子元器件
相关概念股:斯迪克、仙鹤股份、风华高科、三环集团、洁美科技等

3、日月光调涨先进封装报价最高达20%,CoWoS/FoCoS等先进封装全线涨价,美国大客户已被通知,封测环节接棒成为半导体涨价新主线
7月1日,《科创板日报》报道,全球领先的外包半导体封装测试(OSAT)供应商日月光(ASE)已再度调整封装报价,涨价幅度最高超过20%。此番涨价涵盖各类先进封装技术,包括晶圆基板芯片封装(CoWoS)和扇出型基板芯片封装(FoCoS),其美国主要客户也受到影响。日月光首席执行官吴田玉公开表示,涨价首先反映了原材料价格上涨,这类涨价有其必要性;其次反映了资本开支增加,即投资成本的考量。这意味着本轮涨价并非短期博弈,而是成本推动+产能投资驱动的结构性提价。
此前Counterpoint Research发布的晶圆代工供应追踪报告已明确指出,先进封装产能已成为AI供应链中的关键瓶颈。Morgan Stanley测算,主流高算力芯片中CoWoS及配套测试环节价值量已接近先进制程芯片制造环节,占芯片成本结构21%-25%,重构了集成电路产业链价值分布。日月光作为全球OSAT龙头率先大幅涨价,标志着半导体涨价潮从上游材料(氟化工)→中游制造(功率半导体/被动元件)→下游封测完成全产业链涨价闭环。国盛证券指出,当前先进封测行业正处于AI算力驱动的需求加速兑现期,叠加半导体产业链国产加速的历史性机遇,具备核心技术壁垒和头部客户资源的企业将率先享受行业增长红利。
相关板块:先进封装
相关概念股:通富微电、盛合晶微、长电科技、晶方科技、华天科技等
4、AI算力驱动液冷技术成为散热必然选择,乌兰察布算力运行规模达16.5万P占全国8.7%,行业规模2027年预计同比增长56.8%至1478亿元
近日,"风光无限绿动未来"2026现代能源经济(内蒙古)思客会在呼和浩特举行。乌兰察布市副市长高永斌在会上透露,截至2026年上半年,乌兰察布签约数据中心项目89个,算力运行规模达16.5万P,智能算力占比超90%,占全国总量8.7%,承接北京外溢算力6.5万P。
东吴证券表示,液冷技术是高密度数据中心散热的必然选择,数据中心产业需求强劲,液冷确定性极强。①支出端,上游芯片厂商持续扩产,下游云厂商资本开支上调;②收入端,AI Token用量快速增长,谷歌云收入高速增长。支出的中期可见与云收入的快速增长验证AI叙事逻辑,液冷相关厂商具备极强的业绩确定性。预测数据中心液冷市场规模:2026年为942亿元,2027年为1478亿元,预计2027年同比增长56.8%。液冷是算力基础设施中确定性最高的细分方向之一,只要算力建设继续,液冷需求就确定增长。东数西算+智算中心大规模建设+芯片功耗持续攀升(单GPU功耗已破1000W),液冷渗透率从目前约15%向50%+快速提升,行业景气度至少看到2028年。
相关板块:液冷散热
相关概念股:飞龙股份、龙蟠科技、英维克、高澜股份、曙光数创等
5、电子皮肤,打通物理AI"最后一厘米"进入商业化应用阶段,2035年人形机器人领域市场空间有望达150亿元
人形机器人产业步入加速期,对更高级触觉感知能力的需求日益迫切。机构指出,电子皮肤是人形机器人大规模应用的关键,人形机器人作为物理AI的重要载体,电子皮肤有望打通物理AI的最后一厘米。
随着双足行走、关节控制、运动平衡等基础技术相继取得突破,仅依靠视觉和运动控制已难以满足人形机器人在灵巧手抓取、复杂人机协作等场景下的精细化需求。触觉感知能力的提升已成为机器人迭代升级的核心刚需,电子皮肤由此被视为行业规模化落地的关键配套。当前,电子皮肤已走出实验室,开始逐步进入商业化应用阶段。浙商证券指出,人形机器人进入量产元年,驱动电子皮肤市场快速增长。根据高工机器人产业研究所对2030和2035年人形机器人销量预测,预计2035年人形机器人领域电子皮肤市场空间有望达150亿元。
相关板块:电子皮肤、人形机器人、柔性传感
相关概念股:福莱新材、汉威科技、晶华新材、德尔未来、泛亚微透等
九方智投 投顾 兰正龙(登记编号:A0740625030034);以上个股仅做梳理举例,观点仅供参考,据此操作风险自担,投资有风险,入市需谨慎!
免责声明:以上内容由上海九方云智能科技有限公司投资顾问兰正龙(A0740625030034)编辑整理,仅供参考学习使用,不作为投资建议,据此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧