【公司研究】京东方:LCD为基 OLED与创新业务为翼
京东方:
面板行业供需格局迎来拐点,LCD大尺寸化驱动出货面积持续增长,全球资本开支见顶回落,供给端新增产能有限,行业竞争格局优化,公司作为全球LCD面板龙头有望受益;
OLED业务加速追赶,公司AMOLED市占率持续提升,稳居全球第二大OLED面板供应商;
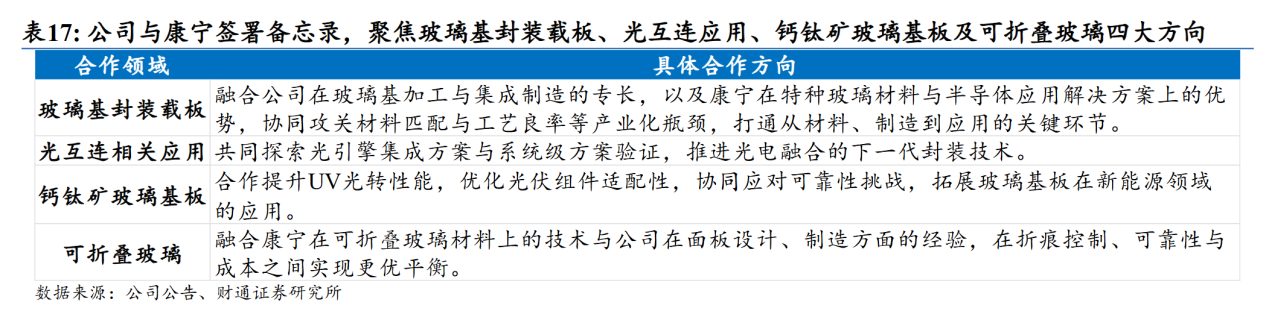
前瞻布局AI新兴赛道,依托显示面板工艺积累切入玻璃基先进封装与MicroLED光互连领域,与康宁达成战略合作,打造AI时代核心成长曲线。
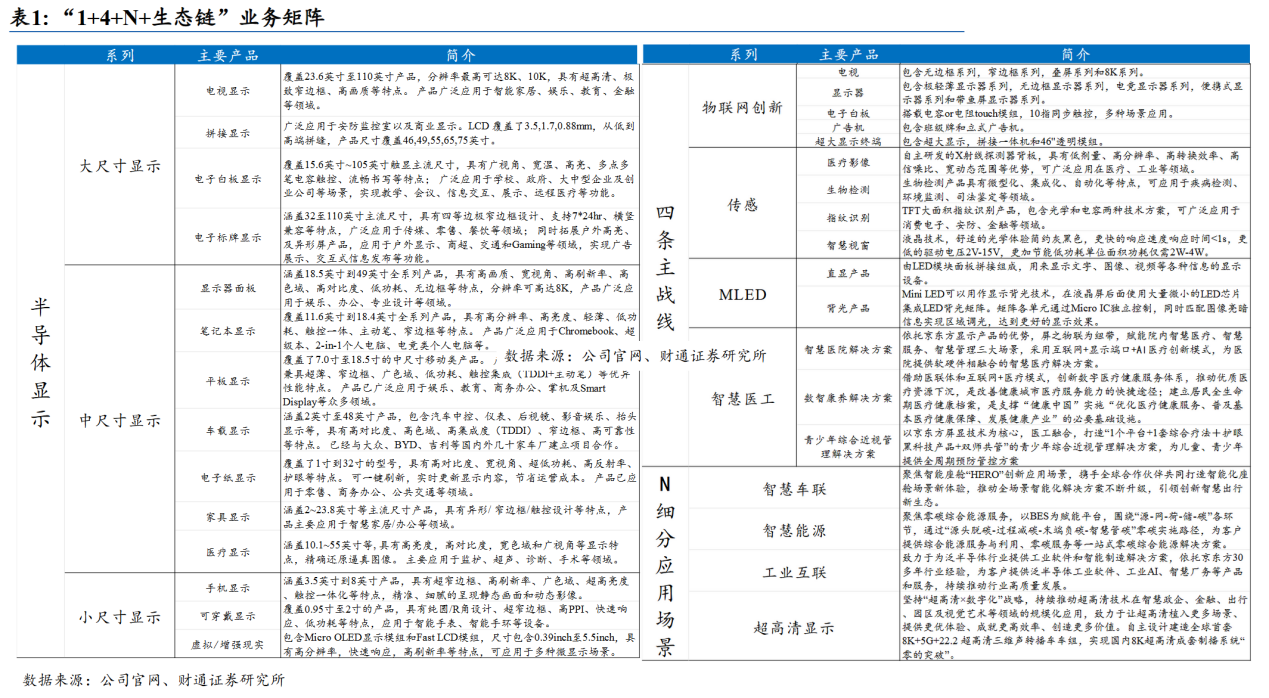
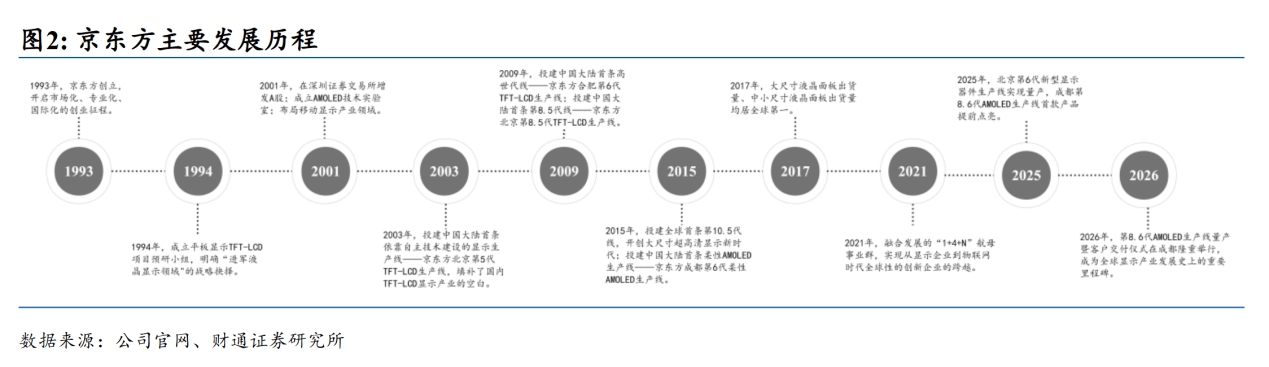
LCD 盈利抬升,OLED 份额突破,AI 新赛道全面起势。
1)LCD 方面,公司龙头优势稳固。面板大尺寸化趋势以及行业新增产能近乎枯竭、存量产能持退出的供给强约束背景下,公司有望凭借多世代产线布局提升盈利。
2)OLED 方面,中小产能加速出清,产业重心向中国大陆转移,推动中国厂商出货份额首超韩国,中韩双强格局确立。公司高世代 OLED 产线已全球率先量产,持续缩小与 SDC 的技术及份额差距,稳居全球第二并强化高端竞争位势。
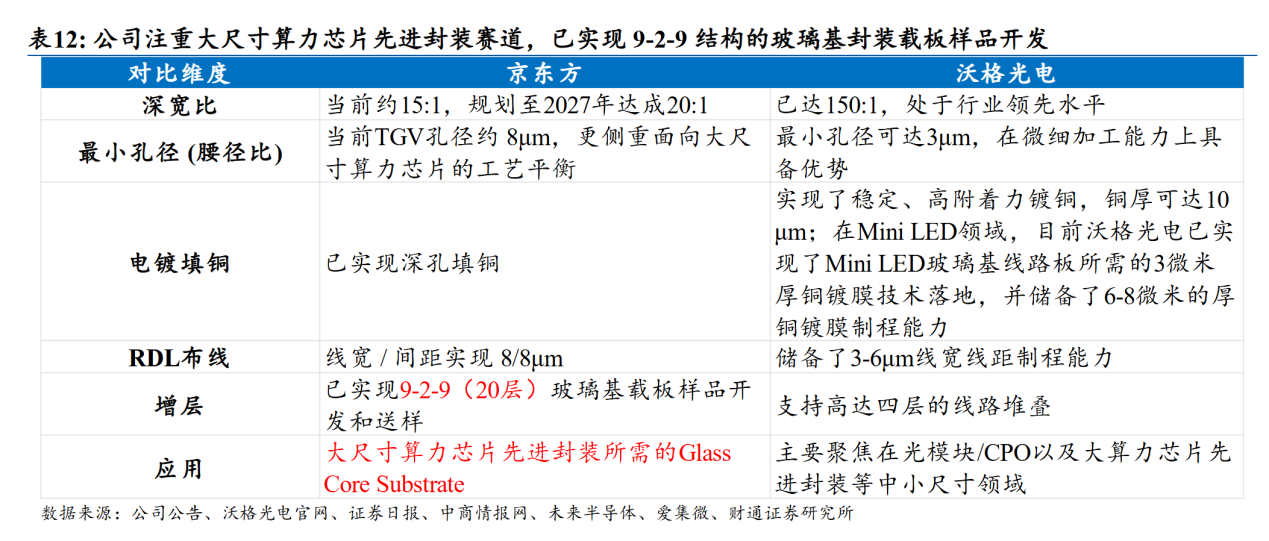
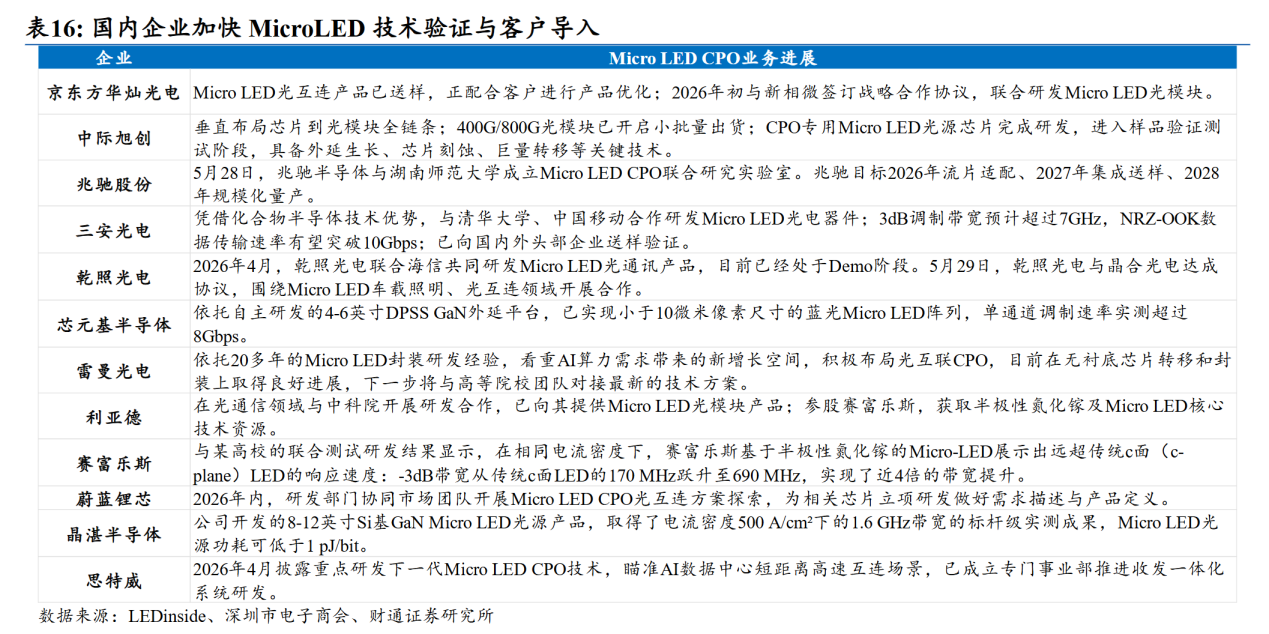
3)AI 方面,公司前瞻布局玻璃基先进封装与 MicroLED 光互连两大核心赛道,依托面板级制程优势打通全流程工艺,成功开发 20 层玻璃基封装载板样品并推进客户验证,有望承接大尺寸封装需求;同时通过控股华灿光电落地全球首条 6 英寸 MicroLED 量产线,切入 AI数据中心短距互联蓝海;叠加与康宁合作升级,正加速构建新增长曲线。
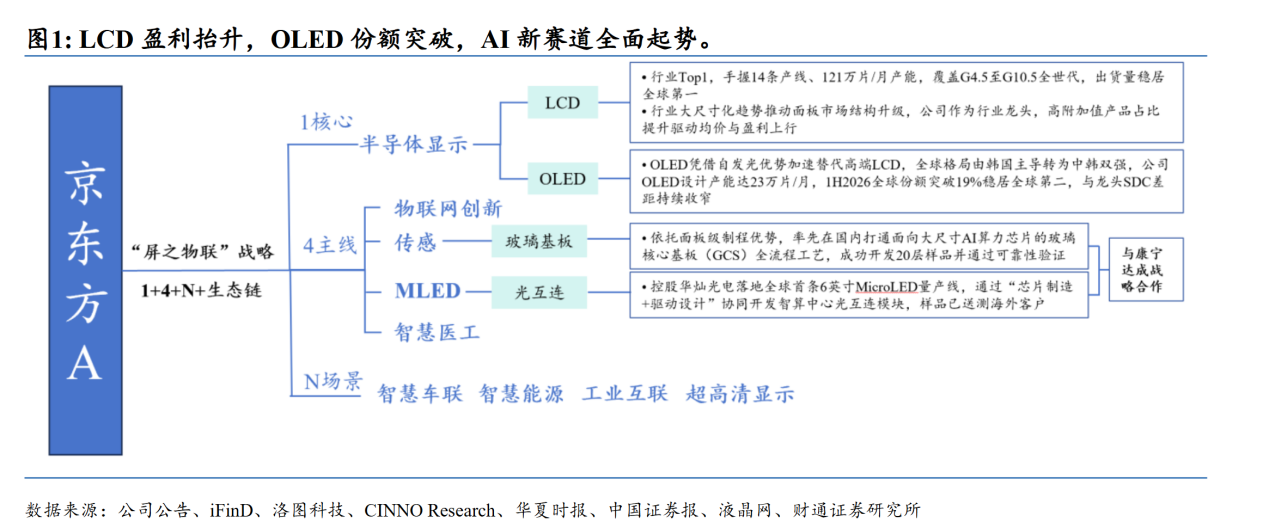
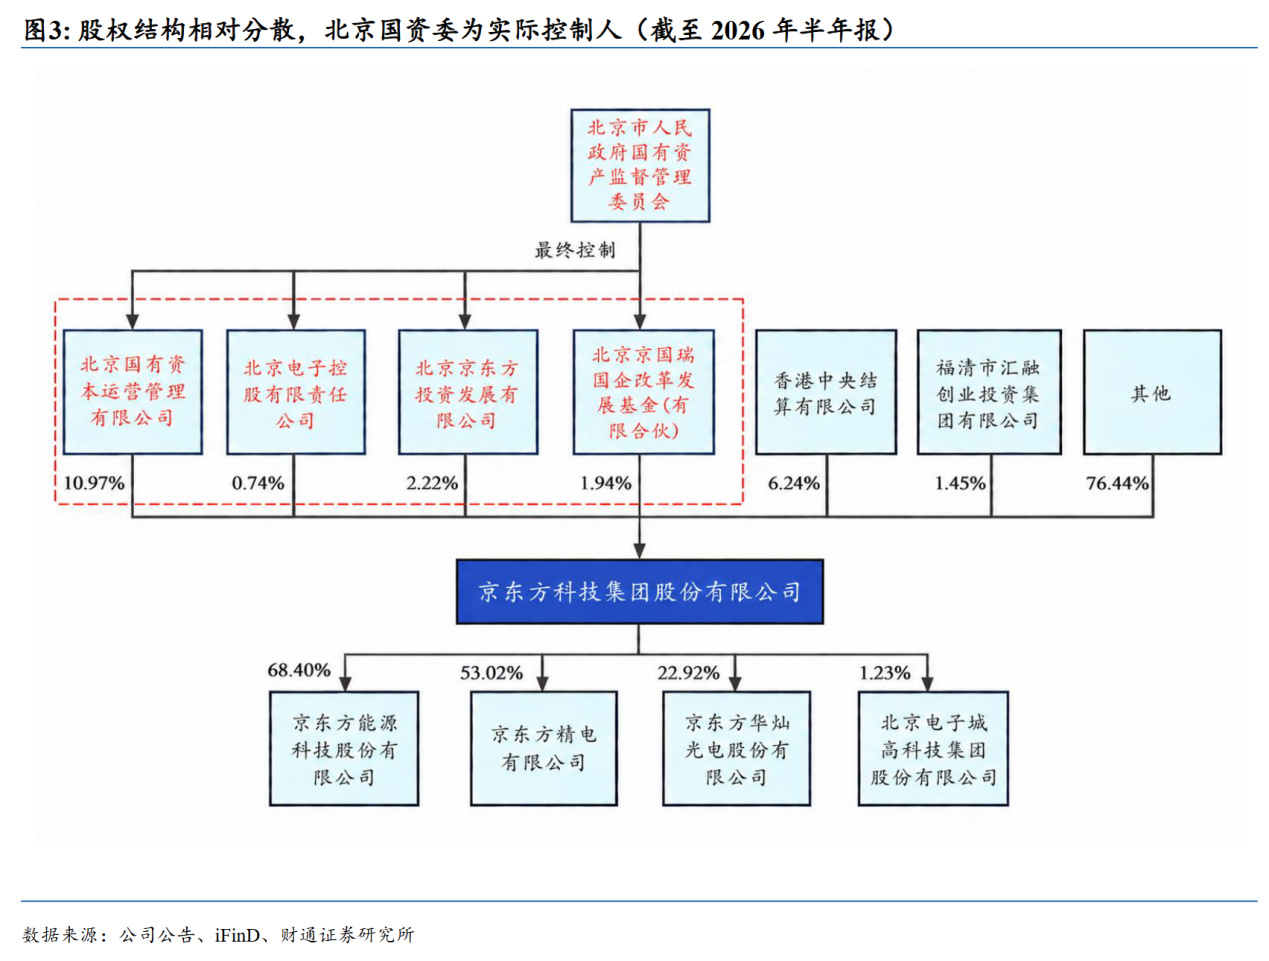
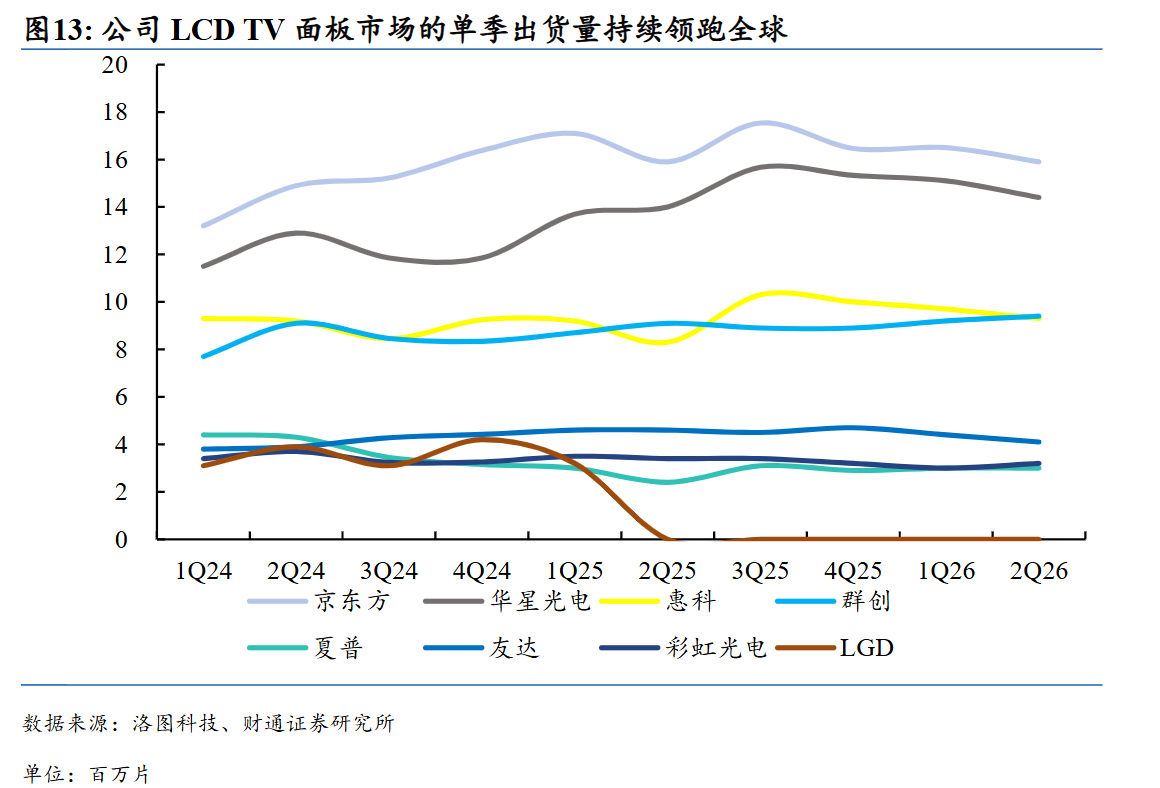
LCD全球Top1、OLED全球Top2:1H2026,公司LCDTV面板出货量稳居全球第一,份额约27%,行业需求扩张叠加供给收缩,面板价格中枢有望上移,公司作为全球LCD龙头将持续受益。
OLED方面,公司设计产能达23万片/月;根据CINNOResearch数据,公司1H2026AMOLED全球份额达19%;2026年成都G8.6代AMOLED产线顺利量产,为全球首批量产的高世代OLED产线,公司正由追赶者迈向与海外龙头同台竞争的新阶段。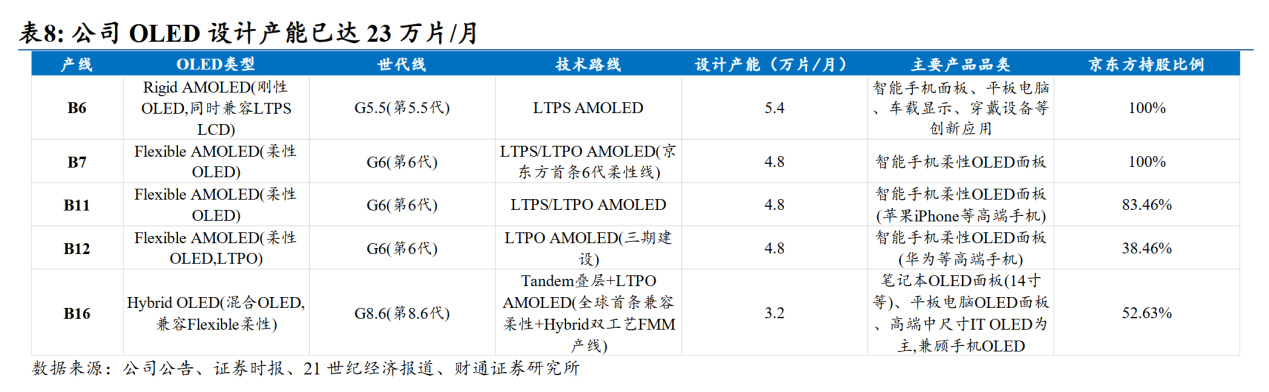
前瞻布局先进封装与光互连,打开AI时代成长空间:公司依托显示面板工艺积累,向AI高成长赛道延伸。玻璃基先进封装领域,已实现GlassCoreSubstrate全流程工艺贯通,开发9-2-9结构样品,试验线2026年上半年已通线并进入客户验证。MicroLED光互连领域,控股华灿光电深度布局,光互连专用芯片已送测海外客户。2026年5月与康宁签署三年期战略合作备忘录,聚焦玻璃基封装载板、光互连等方向,公司新兴业务有望打开长期成长空间。
半导体显示业务供需格局改善、OLED份额持续提升,叠加前瞻布局AI新兴赛道打开成长空间。
参考资料:
20261020-财通证券-京东方A:显示为本,AI为翼,开启新一轮成长周期
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司 投资顾问:王德慧(登记编号:A0740621120003) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧