【九方午评】科创50指数半日大涨 寒武纪总市值突破万亿大关
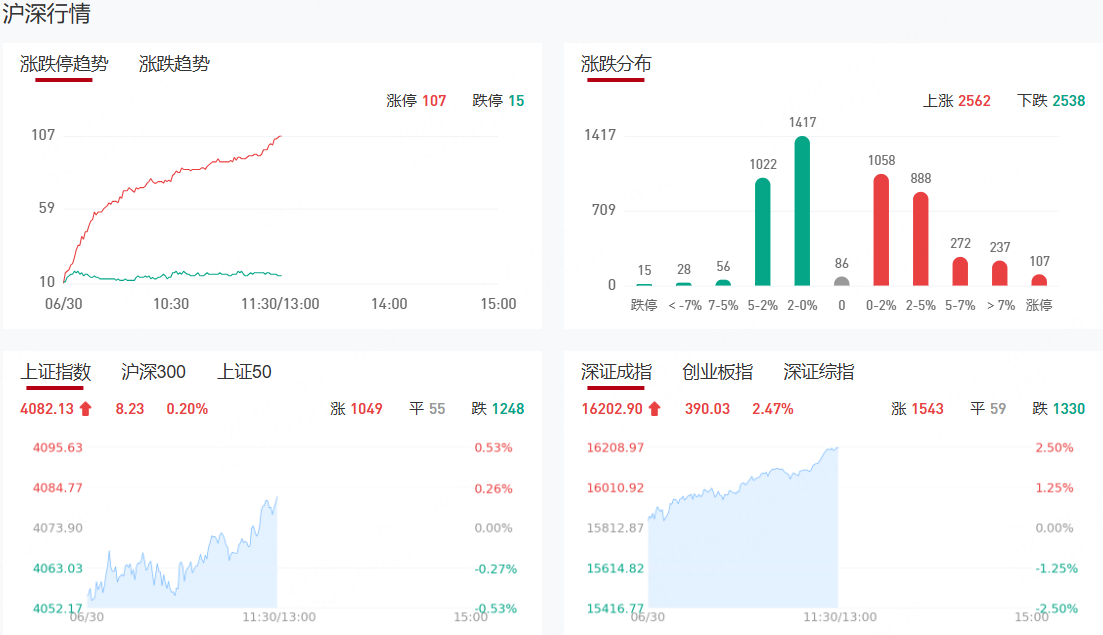
三大指数早盘震荡拉升,科创50指数延续强势。寒武纪成为科创板首支总市值突破1万亿的个股。量能明显萎缩,沪深两市半日成交额2.1万亿,较上个交易日缩量3973亿。盘面上热点快速轮动,全市场超2700只个股上涨,超百股涨停。从板块来看,算力硬件概念快速走强,长光华芯20CM涨停,光电股份4天2板,铭普光磁涨停。玻璃基板概念反复活跃,联建光电、彩虹股份、TCL科技、水晶光电涨停,京东方A触及涨停。芯片产业链延续强势,联得装备20CM涨停,华亚智能5天3板。机器人概念持续反弹,春光科技、锋龙股份、中坚科技涨停。下跌方面,医药板块震荡调整,通化金马跌停,粤万年青、佛慈制药、鲁抗医药等纷纷下挫。
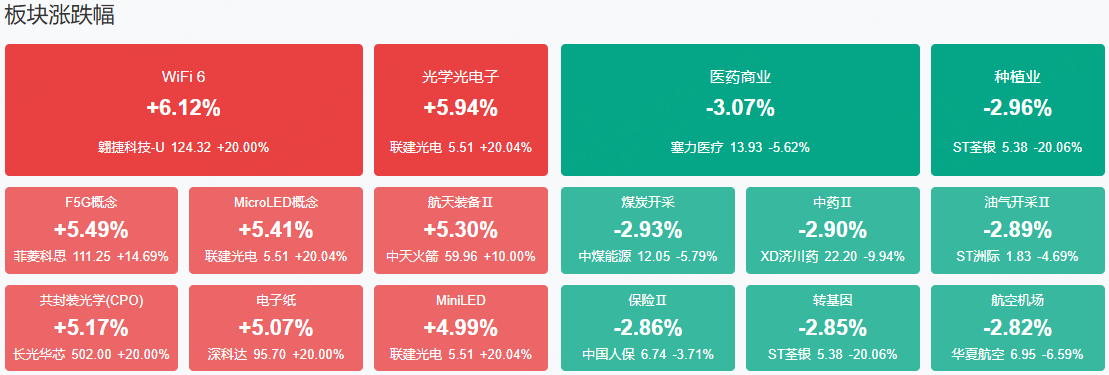
板块方面,算力硬件、玻璃基板、芯片产业链、机器人等板块表现活跃,医药、煤炭、石油、保险等板块表现落后。截至收盘,沪指涨0.2%,深成指涨2.47%,创业板指涨3.06%。
涨停天梯榜:
【3连板】兴业股份
【2连板】多氟多、昊华科技、长源东谷、华亚智能、惠康科技、三维股份、浙江东日、魅视科技、成都路桥、勤上股份、济民健康
今日热点
【玻璃基板&玻璃桥】
相关个股:京东方A、TCL科技、莱宝高科、长信科技、帝尔激光等
消息面上,美国光纤巨头康宁公开了多项与玻璃基板相关的技术。其中最受关注的是名为“玻璃桥”(Glass Bridge)的光连接器,它可直接连接光芯片与光纤。同时,康宁还公布了将玻璃基板与光互连技术结合的新一代CPO(共封装光学)架构,采用TGV(玻璃通孔)技术在玻璃基板上构建光波导。
华西证券认为,玻璃基板被视为超越当前硅中介层和有机基板的下一代先进封装核心材料。
【CPO&光学共封装&算力硬件】
相关个股:长光华芯、铭普光磁、光电股份、新易盛、中际旭创、胜宏科技等
消息面上,今年以来,和算力有关的相关产品加速出海。在武汉,光模块的生产线同样24小时不停机。随着全球算力基础设施建设加速推进,今年以来,这家企业800G以上光模块出口同比增长超过100倍。
万亿赛道重大技术突破!人类距离掌握太阳的力量又近了一步?谁是可控核聚变日内龙头??
【商业航天】
相关个股:盛路通信、金风科技、鲁信创投、中天火箭、四川九洲等
消息面上,上交所IPO审核项目动态显示,蓝箭航天空间科技股份有限公司科创板IPO审核状态为“已问询”。上交所官网还显示,蓝箭航天空间科技股份有限公司已更新提交相关财务资料。
蓝箭航天更新的招股书显示,公司管理层基于市场空间、商业化进程、产品研发进展等因素,预计公司最早可于2029年实现合并报表盈利。公司前瞻性分析系基于未来商业航天火箭发射需求市场空间、公司研发进展取得关键性突破、经营规划及预算等因素做出的初步估算,不构成公司的盈利预测或业绩承诺。
机构观点:
华西证券:自免药物从大分子时代迈向精准与口服新阶段
全球自身免疫药物是仅次于抗肿瘤药的第二大创新药赛道,市场规模稳步扩容,2022年达到1323亿美元,沙利文预计2030年升至1767亿美元,生物制剂占比持续提升,对传统小分子药物的替代已成长期趋势。国内市场增长动能更强,2022至2030年复合增长率超26%,大幅领跑全球。核心驱动力来自生物药渗透率提升、医保落地放量、国产替代、全新靶点药物迭代。同时,国内风湿、皮肤科专科建设持续完善,双通道、商业保险等配套政策落地,逐步破除商业化落地瓶颈。自免药物具备慢病长期用药、跨适应症拓展的特性,能够持续孵化重磅单品,赛道长期景气度与投资确定性较强。
中信建投:半导体产业链的定价权正从芯片终端向设备与零部件环节结构性上移
全球景气周期持续确认,关注涨价+出海。SEMI上修全年预期、海力士2034年产能翻三倍,全球半导体景气周期持续确立。SEMI于6月11日发布报告,将2026年全球前端半导体设备市场规模增速预期从此前的16.5%大幅上调至23.5%,达1522亿美元。Q1全球半导体设备出货额达365.5亿美元,同比+14%,创下历史单季度新高。半导体产业链的定价权正从芯片终端向设备与零部件环节结构性上移。零部件企业规模较小、固定成本占比高,涨价直接转化为利润;同时产线扩产周期长达12-18个月,供给弹性最差。重视阀门管路、陶瓷件、射频电源、GAS BOX等海外供应商交期延长带来的国产替代诉求与涨价逻辑。
华泰证券:欧盟三方协议锚定储能高增
欧洲当地时间6月26日,欧盟正式签署《储能三方协议》(Tripartite Agreement for Energy Storage),由欧盟委员会&成员国、行业开发商、消费者三方联合推进,旨在全面加速可再生能源部署并保障能源供应和价格稳定。本轮政策再次强化欧洲储能需求成长空间,看好具备渠道研发优势的储能公司相关投资机遇。
中原证券:光互联迈入新周期 维持通信行业“强于大市”评级
中原证券发布研报称,6月以来,NPO推进成为scale-up层面的关键过渡方案,硅光应用加速,行业指数震荡上行。该行持续看好行业景气度高、成长性强的光模块/光芯片/光器件,产品量价齐升的光纤光缆,以及向Token经营转型的电信运营商。当前通信行业指数估值处于近十年中枢偏上水平,考虑行业业绩增长预期及估值水平,维持行业“强于大市”投资评级。
广发证券:锂电旺季需求有望超预期 看好AI铜箔、钠电新技术
广发证券发布研报称,预计26-27年储能电池需求规模有望增长至2728.5/3272.3GWh,同比+26%/20%。考虑26H2逐步进入旺季,中游材料具备价格上涨动力,电池+锂矿是兼具稳健+弹性的选择。该行看好储能+新能源车出口共同带动锂电持续上升,考虑行业上行趋势与26H2进入旺季,中游材料具备上涨潜力,看好电池+锂矿,同时推荐铜箔与钠电。
银河证券:DCI点燃相干模块需求!运营商推进Token经营
中国银河证券发布研究报告称,一周通信板块跌幅为4.55%,光纤光缆等子板块相关标的表现较好。Scale- across催生相干光模块新浪潮,800G ZR/ZR+需求增长显著:跨数据中心互联(Scale-across DCI)的规模化部署,将从今年起大幅带动相干光模块需求的显著提升。三大运营商正全面转向以Token为抓手的AI服务经营,并同步推进6G技术储备。
九方智投 投顾 贺国庆(登记编号:A0740622100001);以上内容及个股仅做市场梳理或举例,观点仅供参考,据此操作风险自担,投资有风险,入市需谨慎!
免责声明:用户发布的内容仅代表其个人观点,与九方智投无关,不作为投资建议,据此操作风险自担。请勿相信任何免费荐股、代客理财等内容,请勿添加发布内容用户的任何联系方式,谨防上当受骗。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧