【掘金宝】游戏龙头战投AI大模型!近期频频被抢筹或确立拐点向上信号?
策略哥的「掘金交流圈」新群上线,专为关注个股机会的股友打造!如果你想更及时地跟踪个股线索,欢迎点击进入群聊,一起挖掘值得关注的个股机会!立即加入>>
大家好!今天,策略哥来给大家拆解一只"《超自然行动组》千万DAU现象级爆款持续发力,出海全面启动打开增量空间"—巨人网络的基本面逻辑与技术面逻辑,以便给大家提供一种个股的分析思路,点击此处立即解锁"启动点"!
巨人网络(002558.SZ)是国内老牌游戏龙头,旗下拥有运营20年的「征途」IP、《球球大作战》等长青游戏,以及现象级爆款《超自然行动组》。公司以「征途」系列奠定MMO赛道地位,近年通过「小程序+APP」双端运营和AI技术赋能,成功突破休闲竞技与卡牌赛道,构建起覆盖MMO、休闲竞技、卡牌、SLG的多品类矩阵。截至2026Q1,公司总资产204.93亿元,资产负债率仅16.4%,现金充裕。
2025年全年营收50.47亿元(同比增长72.69%),归母净利润17.55亿元(同比增长23.13%),扣非净利润21.30亿元(同比增长31%)。2026Q1营收23.29亿元(同比增长222%),归母净利润10.80亿元(同比增长211%),扣非净利润10.14亿元(同比增长180%),业绩全面超市场预期!。
盈利能力持续优化:2025年毛利率91.03%,归母净利率34.76%。26Q1销售费用率30.0%(同比下降8.4pct)、管理费用率2.8%(同比下降3.6pct)、研发费用率13.8%(同比下降9.1pct),规模效应显著显现。经营现金流净额2025年达29.85亿元,26Q1达13.22亿元(同比增长507%)。合同负债21.13亿元(较期初+4.0亿元),产品流水蓄水池充足,未来1-2个季度表内收入确认有强支撑。
【手游大盘稳中有升:3000亿赛道仍在扩容】2025年中国手游市场规模达2693.4亿元(+6.7%),正稳步向3000亿元推高;手游用户占整体游戏用户比重稳定在96%以上,用户规模长期稳定在7.2-7.3亿区间。2026Q1中国游戏市场规模971.72亿元(+13.38%),客户端游戏同比大涨39.38%。版号发放稳定(2025年超1600个),行业供给充沛。游戏产业正从「规模扩张」向「质量提升」关键转型期,精品化产品享结构性红利!(来源:公开信息、中国音数协)。
【小程序游戏:新流量洼地持续爆发】小游戏赛道2024上半年收入166.03亿元(+60.5%),已成为游戏行业增长最快的新渠道。巨人网络凭借「小程序+APP」双轮驱动模式精准卡位:《原始征途》小程序版月流水重回1亿元、25年新增用户3000万;《王者征途》依托多平台小程序渠道年流水突破7亿元;《球球大作战》小程序25年累计新增用户超3500万。小程序流量红利叠加AI赋能降本增效,公司正将轻量化优势规模化复制!(来源:公开信息)。
【出海新纪元:从0.43%到星辰大海】中国自研游戏2025年海外收入204.55亿美元(+10.23%),连续六年超千亿人民币。巨人网络此前海外收入占比仅0.43%,是短板更是巨大弹性空间!《超自然行动组》海外版《Tomb Busters》2026年5月27日登陆美日韩三端,首日即跻身日本iOS免费榜第3、韩国第7。叠加《Super Sus》东南亚表现良好(净利同比翻倍),公司出海业务正式进入放量起点,有望从游戏出海的「旁观者」蜕变为「主力军」!。
《超自然行动组》为绝对核心引擎:截至26Q1,累计注册用户超2亿,累计贡献流水超50亿元,DAU突破1000万,长期位居iOS畅销榜前列,展现出大DAU长青游戏商业化潜力。该产品已在境外港澳台地区试点成功,近期有望在海外全面上线,海外流水有望持续超预期。
存量游戏稳固+小程序红利释放:「征途」IP迎来20周年,25年游戏活跃人数同比提升超16%。《原始征途》小程序版月流水重回1亿元,25年新增用户突破3000万,流水同比增长18%。《王者征途》年流水突破7亿元,25年新增用户超2700万。《球球大作战》小程序25年累计新增用户超3500万。
新品储备培育第二曲线:在研卡牌新作《名将杀》计划于2026年暑期档正式上线,已提前登陆Steam测试,月流水超千万元。储备产品还包括《冰雪之笼》(生存类)、《五千年》(SLG)等,多品类矩阵稳步丰富。
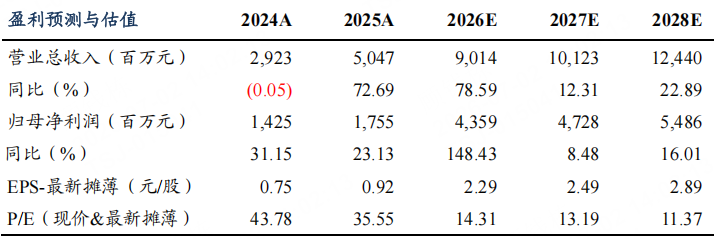
东吴证券预计,考虑《超自然行动组》出海贡献增量,调整2026-2027年归母净利润预期至43.59/47.28亿元(前值为42.8/47.6亿元),并预计公司2028年实现归母净利润54.86亿元。2026年4月29日收盘价对应2026/2027/2028年PE分别为15/14/12倍。估值亮点:毛利率维持91%+高位(2025A),归母净利率从34.76%(2025A)提升至48.35%(2026E)。ROE从11.40%(2025A)大幅跃升至24.25%(2026E),经营现金流2026E预计高达54.94亿元,盈利质量优异。当前现价32.82元对应2026E PE仅14.31倍,PEG远小于1。
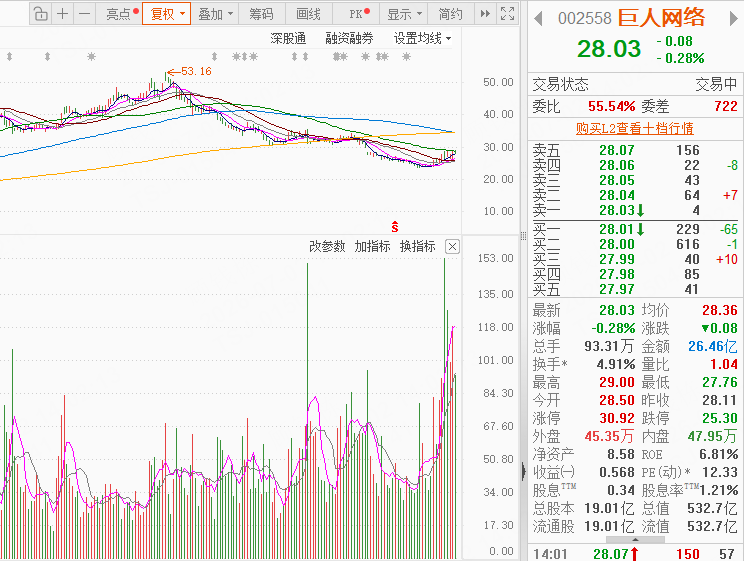
【题材+形态:AI游戏+出海双主线驱动】巨人网络集AI游戏、小程序经济、游戏出海三大热门题材于一身。6月25日以涨停收盘(27.73元),主力资金单日净流入5.22亿元,换手率4.84%,量价齐升。消息面上,即将于7月31日召开的ChinaJoy主题「与AI同游」,叠加《超自然行动组》海外版《Tomb Busters》5月27日登陆美日韩引发的出海预期,形成强有力的题材催化。股价经历年初至今约36%的深度回调后,在27-28元区间构筑有力支撑平台,均线系统呈底部收敛后拐头向上的积极信号。
【量价+主力:机构密集看好,底部放量异动】近90天19家机构给出评级,16家买入、3家增持,平均目标价44.46元(较当前价溢价约62%),最高目标价48.54元。MACD日线级别在零轴下方形成金叉,成交量在6月25日放量至24.96亿元(为近期日均成交量的3倍以上),底部放量信号明显。26Q1业绩发布后(营收+222%,净利+211%),基本面与技术面形成共振,暑期档《名将杀》上线+ChinaJoy催化+Q2业绩持续超预期三重催化剂有望驱动新一轮估值修复行情;如何在不同阶段发掘更多市场龙头?点击此处解锁"龙头信号"!
老游流水超预期下滑;行业监管风险;地缘政治的不确定性等。
20260506-东吴证券-巨人网络-002558.SZ-2025年报及26Q1季报点评:业绩超预期,出海增量可期
免责声明:以上内容由上海九方云智能科技有限公司投资顾问顾钱栋(A0740624100008)编辑整理,仅供参考学习使用,不作为投资建议,据此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧