【公司研究】中际旭创:全球高速光互连领域的领导者企业
人工智能集群建设正在带动高速光模块需求进入加速阶段。据precedenceresearch,全球AI光芯片市场规模自2025年起进入快速扩张通道,2025年约为944.4亿美元,预计至2035年将超过11,000亿美元,呈现持续上行趋势(见图1)。从速率结构看,高速以太网光模块市场已进入升级周期。据QYResearch统计,2025年全球400G光模块市场规模为76.84亿元,800G光模块为90.44亿元;预计到2026年,400G提升至86.36亿元,而800G跃升至131.24亿元。预计到2032年,400G市场规模达到140.5亿元,800G则扩张至288.0亿元,增速显著高于400G。800G规模已在当前阶段超过400G,并在未来预测期内持续拉开差距,表明网络架构正向更高速率迁移。在这一趋势下,英伟达、谷歌及头部CSP厂商均同步提升机架内部(Scale-up)与跨机架(Scale-out)带宽密度,推动交换端口速率升级与光通道数量扩张。光模块作为高速互联的物理载体,其需求呈现出明显的数量放大特征。
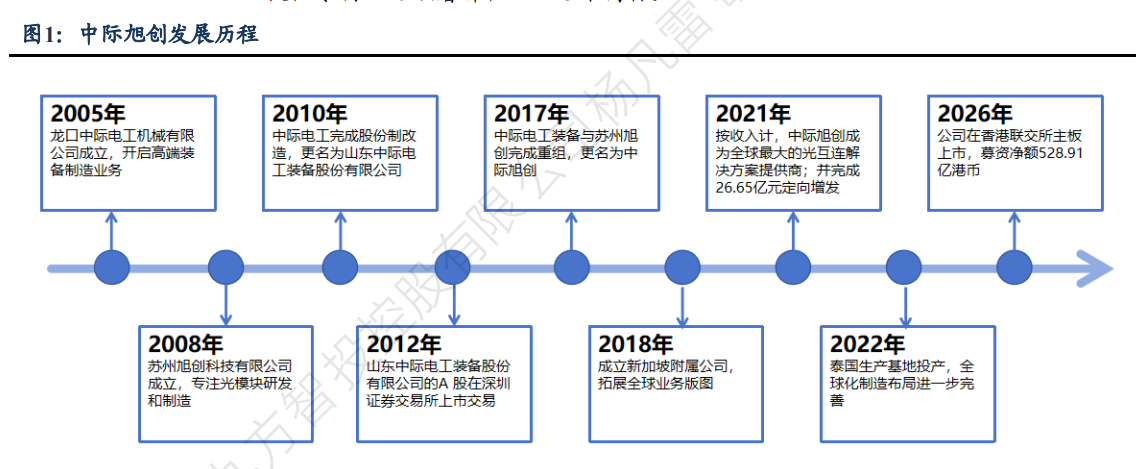
中际旭创股份有限公司是全球领先的高速光互连解决方案提供商,主营云计算及AI基础设施所需的高速光模块。公司前身成立于2005年,2012年登陆创业板,2017年完成苏州旭创重组并更名。公司具备10G至1.6T全系列光模块一站式服务及垂直集成能力,在400G、800G及1.6T等领域保持全球领先。目前,公司在中国大陆、中国台湾和泰国设有五大生产基地和四大研发中心(2022年泰国工厂投产),持续强化全球产业链布局。作为行业龙头,公司自2021年起连续五年位居全球光互连解决方案市场收入规模及全球光模块供应商排名双第一。其中,按2025年光互连收入计,公司在2025年占据整体光互连解决方案市场的21.2%、高速数通市场的28.1%。公司是全球大多数头部云服务厂商及AI数据中心提供商的重要合作伙伴。截至2026年3月底,公司拥有506项授权专利、20项著作权及148个商标。
中际旭创发展历程 |
|
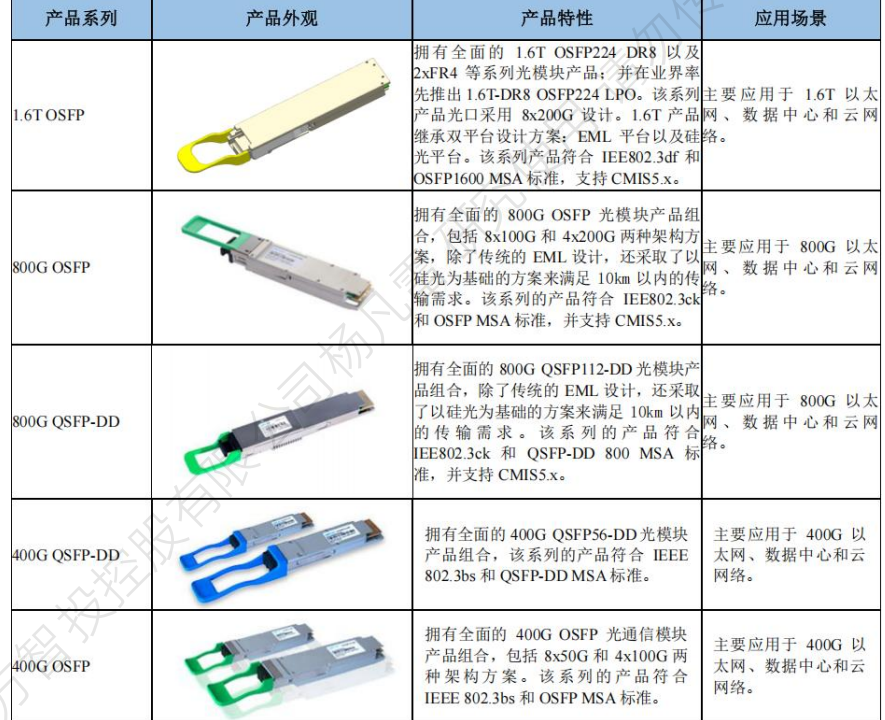
公司主营业务为高端光通信收发模块的研发、生产及销售,产品服务于云计算数据中心、数据通信、5G无线网络、电信传输和固网接入等领域的国内外客户。公司注重技术研发,并推动产品向高速率、小型化、低功耗、低成本方向发展,为云服务厂商及AI计算解决方案提供商提供100G、200G、400G、800G和1.6T的高速光模块,为电信设备商客户提供5G前传、中传和回传光模块,应用于城域网、骨干网和核心网传输光模块以及应用于固网FTTX光纤接入的光器件等高端整体解决方案,在行业内保持了出货量和市场份额的领先优势,于2023年、2024年、2025年及截至2026年3月31日止三个月,中际旭创分别交付750万只、1460万只、2110万只及900万只光模块。公司还提供广泛用于光通信网络的各种光组件。产品系列涵盖光模块及相关光通信设备的组件,包括晶体管外形金属罐(TO-CAN)封装组件(在金属管壳封装的小型电子或光组件,以实现可靠运行并与其他设备连接)、光学子组件(OSA)及其他光通信设备。TO-CAN封装组件能够提供环境防护及具备可靠的热管理功能,适用于对耐用性及长期稳定性有要求的应用场景。OSA负责光信号的生成、发射、接收及提供基础光路耦合。此外,通过以光纤作为传输介质,公司提供车载光传输解决方案,应用于光纤到车(FTTV)部署
公司光模块产品 |
|
CSP的巨额投资推动800G光模块规模化放量,2025年出货量将达1800万-1990万只。数据显示,2025年800GPAM4芯片组出货量几乎增至三倍,预计其2026年出货量有增无减。据LightCounting预测,光模块市场在2025年至2026年将以每年30%至35%的速度增长,其中全球800G光模块2025年出货量将达1800万至1990万只,2026年出货量预计再增长一倍以上。
1.6T光模块伴随英伟达Rubin平台及B系列产品的上量开启商业化元年。英伟达在GTC大会上披露,其Blackwell与Rubin架构GPU在2025至2026年间有望贡献超5000亿美元收入,对应出货量约2000万颗。数据显示,从GB300到Rubin架构,单颗GPU所需的1.6T光模块配比增长。LightCounting预测,1.6T模块出货量将从2025年的较小基数起步,快速攀升至数千万端口量级;2026年其芯片组销售额将突破20亿美元,并在此后直至2029年保持高速增长态势
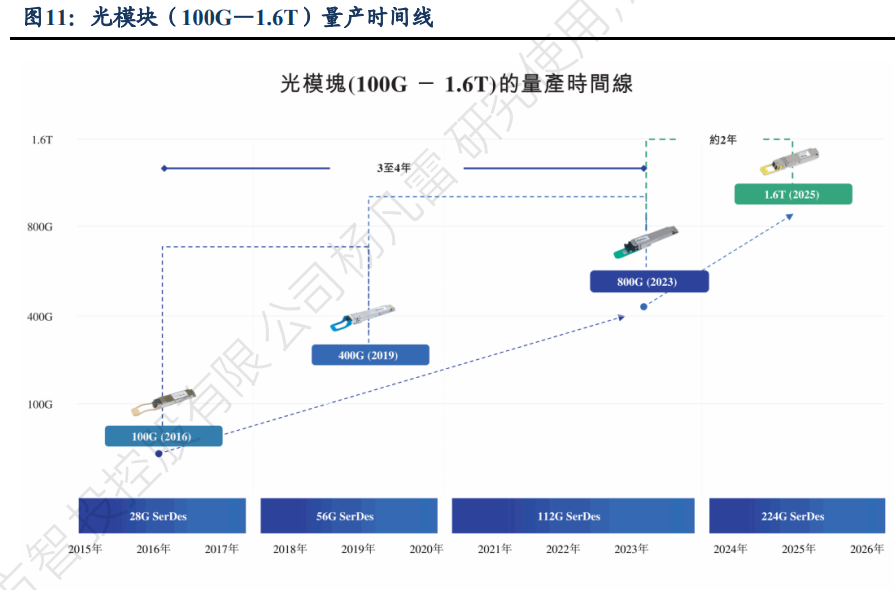
自2022年底以来,AI算力的爆发式增长将全球算力需求持续推向新高峰。海量的计算需求同步拉动了对大规模、可扩展、高速低延迟集群互连能力的迫切需求,成为驱动光模块速率迭代的核心因素。回顾光模块速率历史迭代周期,100G到400G及400G到800G光模块量产的时间间隔均为三至四年,而800G、1.6T的时间间隔缩短至约为两年。受近期AI数据中心建设需求激增的影响,光互连技术进一步加速升级。目前,800G光模块产品已全面进入大规模部署阶段,1.6T产品亦已转入量产阶段,同时3.2T产品的开发也在加速推进,高速光模块的产品迭代周期持续压缩,行业技术升级节奏显著加快。
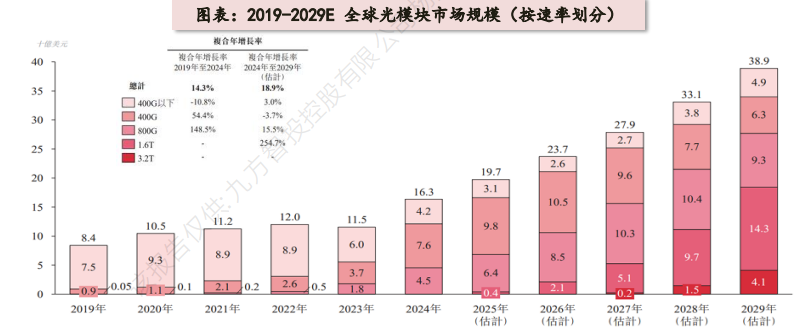
根据LightCounting,全球800G市场规模2021-2025年复合增速高达477.3%,当前800G已进入规模商用放量阶段,是AI算力集群互联的主力制式,预计2026年市场规模达149亿美元,2026年之后800G增长放缓,市场规模预计在2028年见顶后回落,行业增长主线切换至1.6T,成为新的市场主力。当前,1.6T转入量产阶段开启商用放量周期,预计2026年全球出货量超860万只,市场规模有望增至73亿美元,后续进入高速增长通道;2026-2030年收入复合增速预计将达到57.6%,至2027年其在数通光模块市场占比提升至41%,成为下一代数通光互联核心主力。
光模块市场规模 |
|
高端光模块产品导入速度加快 |
|
中际旭创已与全球大多数头部云服务厂商及AI计算解决方案提供商建立长期稳定的合作伙伴关系,客户资源优势显著。这些客户多为全球领先的技术企业,具备强大的采购能力、严格的技术要求以及漫长的产品认证周期,合作关系建立在多年协作及可靠交付表现的基础上。截至2026年3月31日,公司服务全球大多数头部云服务厂商及AI计算解决方案提供商,凭借合作关系和声誉,吸引了越来越多AI生态系统中的全球大客户。公司与首个头部云服务厂商客户的合作始于2011年,并自此成为其主要的全球模块供应商。近年来,中际旭创与谷歌在技术、资本和供应链层面形成了较为紧密的生态绑定,成为谷歌的核心硬件供应商。此外,公司子公司Terahop自2021年进入泰国市场并持续扩张,下游客户涵盖Google、AWS、Microsoft、Meta等国际头部数字企业。
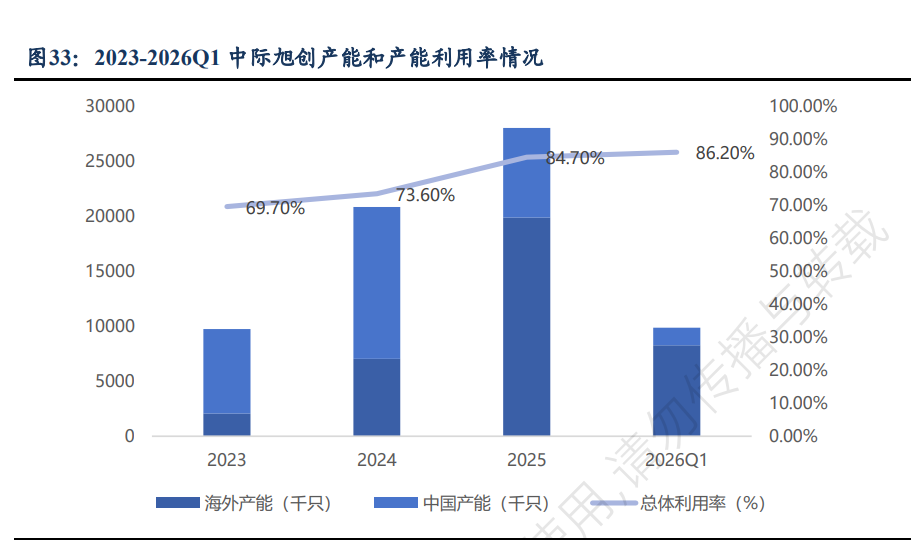
公司全球化产能布局日趋完善,产能利用率持续维持高位,为业绩持续增长提供坚实保障。中际旭创持续推进全球化产能基地建设,在苏州、铜陵、成都、中国台湾及泰国等地布局生产基地,并在新加坡及美国设有办事处负责研发与销售服务,以多地协同满足快速增长的全球需求。同时公司持续加大智能制造投入并推进自动化改造,有效提升了生产效率和产品良率,从而驱动了整体产能规模与利用率的逐年攀升。2025年公司光通信收发模块产能达2806.2万只,整体产能利用率也从2023年的69.7%提升至2025年的84.7%,2026年一季度进一步达到86.2%,呈现逐年攀升态势。具体从地区表现来看,海外产能扩张尤为迅速,光模块海外产能从2023年的207.3万只大幅增长至2025年的1991.4万只,产能利用率从64.7%跃升至87.1%,2026年一季度进一步达到87.3%;中国国内产能利用率亦从2023年的71.1%稳步提升至2025年的78.8%,2026年一季度进一步达到80.5%。
中际旭创产能情况 |
|
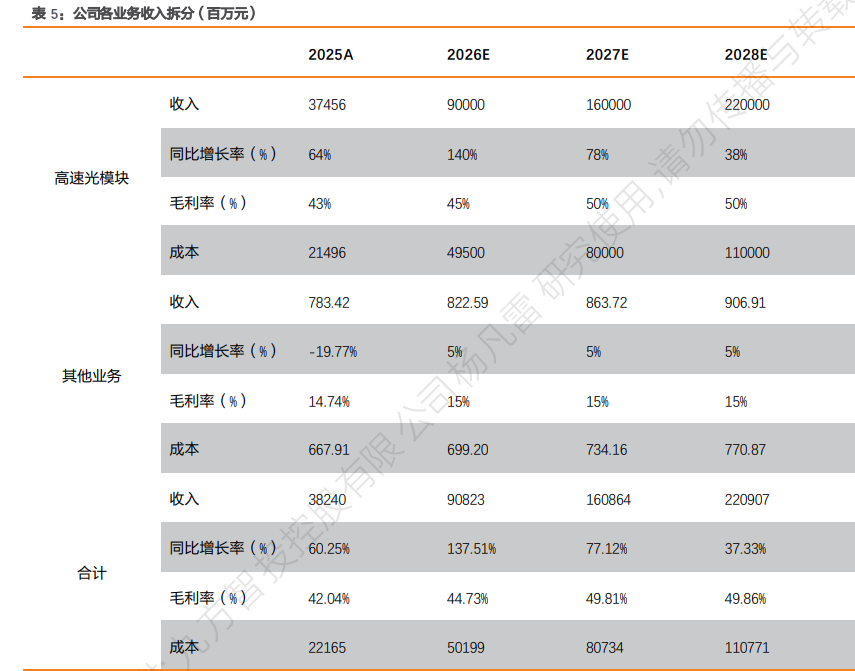
高速光模块业务方面,AI等底层技术的迭代正在催生海量的高速光互联需求。根据Lightcounting预测,2026年800G和1.6T光模块将迎来快速放量,合计市场规模有望达到146亿美元,占到整体光模块市场规模的约64%;叠加CPO与OCS技术的加速商业化,整个行业的市场空间或被大幅打开。其次,在需求快速增长的另一面,是上游核心产能的趋紧(如Lumentum即将订满2028年产能),这促使下游核心客户纷纷前瞻性地锁定长周期产能,为整个产业链赋予了较高的业绩稳定性。中际旭创作为连续两年蝉联全球市占率第一的光模块龙头,凭借覆盖100G至1.6T及全通信场景的高端产品线,有望抓住本轮AI算力带来的核心机遇。预计2026-2028年收入增速分别为140%/78%/38%,同时1.6T的毛利率将比800G更高,1.6T的放量有助于毛利率提升,预计毛利率分别为45%/50%/50%。2)其他业务方面,作为公司的成熟业务以及非重点业务,我们预计未来收入有望保持平稳运行,预计2026-2028年收入增速分别5%/5%/5%,毛利率保持稳定,分别为15%/15%/15%。 综上,我们认为随着AI算力需求的持续增长,公司作为全球光模块龙头,深度受益于下游大客户CapEx增长。公司的光模块产品领先的技术研发实力以及全面量产交付能力位居行业前列,营收与利润规模有望持续再上台阶。我们预计公司26-28年归母净利润为272.46/587.37/834.25亿元。 中际旭创业绩测算 |
|
参考研报
20260524-天风证券-中际旭创(300308.SZ):中际旭创:全球光模块龙头,AI算力驱动业绩高增
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 九方云智能科技有限公司 投资顾问:杨凡雷(登记编号:A0740625080012) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧