【公司研究】海南橡胶:厄尔尼诺+ EUDR共振,供给收缩预期升温
【摘要】 2026 上半年全球天然橡胶受厄尔尼诺、胶树老化影响供给收缩,库存持续去化,但汽车消费偏弱压制需求,胶价震荡抬升,叠加 EUDR 政策催化,后市存在阶段性上涨机会。海南橡胶拥有全球 490 万亩土地资源,上半年自产胶小幅增产;贸易业务主动降规模、提质量。公司推进置换海外高息债务、优化非洲种植园、关停低效加工厂,中长期全球胶林老化,待泰国胶树步入老化,行业供需或迎来拐点,同时土地资源具备重估期权。 |
【正文】
根据ANRPC统计数据,2026年上半年全球天然橡胶产量约607万吨,同比减少2.3%。减产主要受全球树龄结构老化、胶农割胶积极性不高,以及厄尔尼诺现象导致降雨总量减少且时段集中影响,特别是凌晨时段的降雨增加,导致关键割胶时段被压缩,部分产区开割也因干旱推迟。
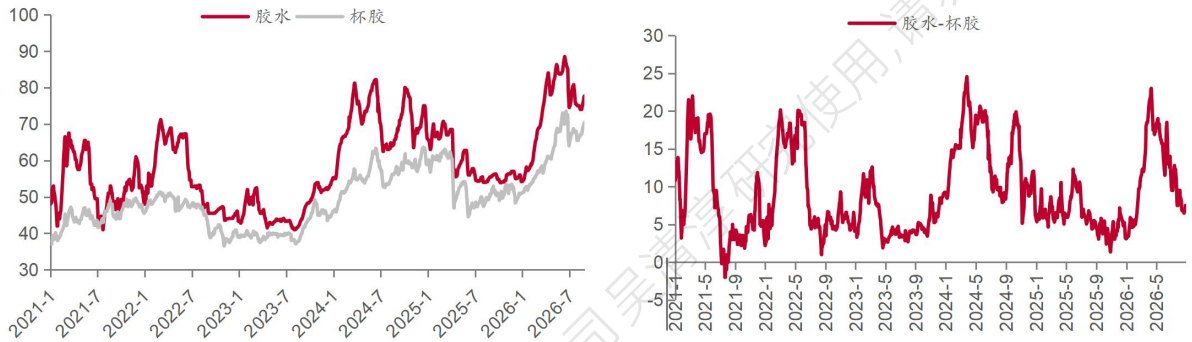
图:泰国干胶价格(泰铢/公斤) 图:胶水和干胶价差(泰铢/公斤) |
|
来源:钢联数据、九方金融研究所 |
2026年上半年全球天然橡胶消费量约750万吨,同比减少1.3%。主要消费场景汽车行业表现疲软,全球上半年汽车累计销量约4670万辆,同比下降1.1%,其中中国市场产销量下降超过4%。轮胎方面,受益于全球汽车保有量增加带来的替换需求(约占75%),上半年全球轮胎销量同比小幅增加0.24%,有望恢复至2019年规模。分品类看,半钢胎销量与2025年同期持平,同比微降0.09%;全钢胎销量为1.09亿条,同比增加2.7%。
2026年上半年胶价整体呈震荡向上、价格重心稳步抬升趋势。上期所天然橡胶主力合约价格上涨5.41%,20号胶主力合约上涨近12%。价格上涨主因供给端原料价格坚挺带来的成本支撑,以及社会库存持续去化。截至8月,即使在传统产胶旺季库存仍在下降,较为罕见,反映上游供应偏紧。但需求端偏弱对价格形成压制,整体呈供给支撑、需求压顶的态势。受EUDR影响持续至2027年春季及后续进入停割期影响,2026年后续胶价短期内仍有震荡上涨空间。
截止2026年上半年,海南橡胶在全球拥有土地约490万亩。国内海南岛拥有330万亩,约占海南岛陆地面积的1/15;海外主要分布在喀麦隆(147万亩,其中已开发种胶47万亩,未开发100万亩)、科特迪瓦(1.5万亩)、马来西亚(14万亩)及老挝(数千亩),托管KM公司在印尼有数万亩土地。全球拥有约300万亩橡胶林,主要分布在海南岛(约230万亩)和喀麦隆(47万亩),其余在科特迪瓦(1.5万亩)、马来西亚(7万亩)、老挝(约6000亩)。上半年自产胶成交量为2.23万吨,同比增产1100吨。
公司在全球拥有57家在产橡胶加工厂,年加工产能达217万吨。2026年上半年,包含托管KM公司在内总加工量为53万吨,其中KM公司18万吨,公司并表35万吨。公司橡胶销售贸易总量为120万吨,同比下降25%。其中KM公司18万吨,公司并表102万吨。
降低财务费用:继续利用海南自贸港资金跨境便利性政策,争取更多国内低成本资金(商业贷款成本约2%多)出境置换高息债务。2025年获得的跨境资金运营中心资质,其更便利的配套政策尚未完全落地,预计随2025年海南封关将加速宽松。
公司进行以下举措进行业务改善:
改善非洲种植园经营:列为2026年及未来一两年工作重中之重。已派团队全面调研,将派常驻团队落实减亏扭亏措施:
o 优化现有胶园:加大生产工具和物料投入,改善胶工居住环境,优化管理架构与考核激励,压缩冗员,提升人均效率与产量,降低吨成本。
o 开发闲置土地:对园内未开发的100万亩土地进行开发利用。
o 争取外部支持:已与喀麦隆政府(园区有政府及总统股份)沟通;同时与国内农业部、外交部、发改委等沟通,争取将当地社会责任支出(年运营投入超4000万美元)纳入“一带一路”援非项目。
优化全球加工产能布局:
o 产能转移:针对全球标胶加工行业普遍亏损(仅非洲、柬埔寨等新兴产区盈利),继续关停印尼等低效工厂,将人员设备向低成本新兴产区转移,让“产能跟着原料走”。
o 产品结构升级:生产烟片胶等高附加值产品,提升浓乳产量。
中长期看,全球橡胶种植总面积近几年以每年100-150万亩速度下降。受胶价低迷、比较效益低影响,胶农割胶与更新种植积极性差,全球树龄结构持续老化,产量天花板不断走低。泰国的关键角色:当前供给对需求仍有弹性,主因泰国种植面积与产量巨大,树龄结构相对中性(超25年树龄占比约35%)。中性预期下,再过两三年,当泰国树龄结构进入老化,供给弹性减弱后,天然橡胶供需结构可能彻底扭转,届时或迎大行情。
参考研报
20260831-长城证券-海南橡胶-601118-天然橡胶行业周报:厄尔尼诺+去库共振,原料价格维持强势
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司投资顾问:吴清淳(登记编号:A0740622030004) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧