【公司研究】金盘科技:AIDC及海外订单双高增 出海红利兑现叠加SST
公司发布2026年三季报业绩。公司2026Q1-Q3营收61.04亿元,同比+17.52%;归母净利润5.44亿元,同比+12.02%;其中股份支付费用0.52亿元、可转债利息支出0.38亿元、外币贬值汇兑损失0.76亿元,合计影响约-1.66亿元,剔除以上影响公司归母净利润可实现约7.10亿元,同比约+46%。此外,前三季度电解铜均价同比+32.47%,铜制品采购成本上涨约4.11亿元,占营收比例约6.74%;同期计提资产减值准备合计1.01亿元。2026Q3公司营收25.49亿元,同比+24.92%、环比+25.36%;归母净利润2.41亿元,同比+9.36%、环比+26.86%;扣非归母净利润2.32亿元,同比+10.71%、环比+24.47%;Q3毛利率26.90%,同比+0.51pct、环比-1.76pct;前三季度毛利率27.19%,同比+1.11pct。
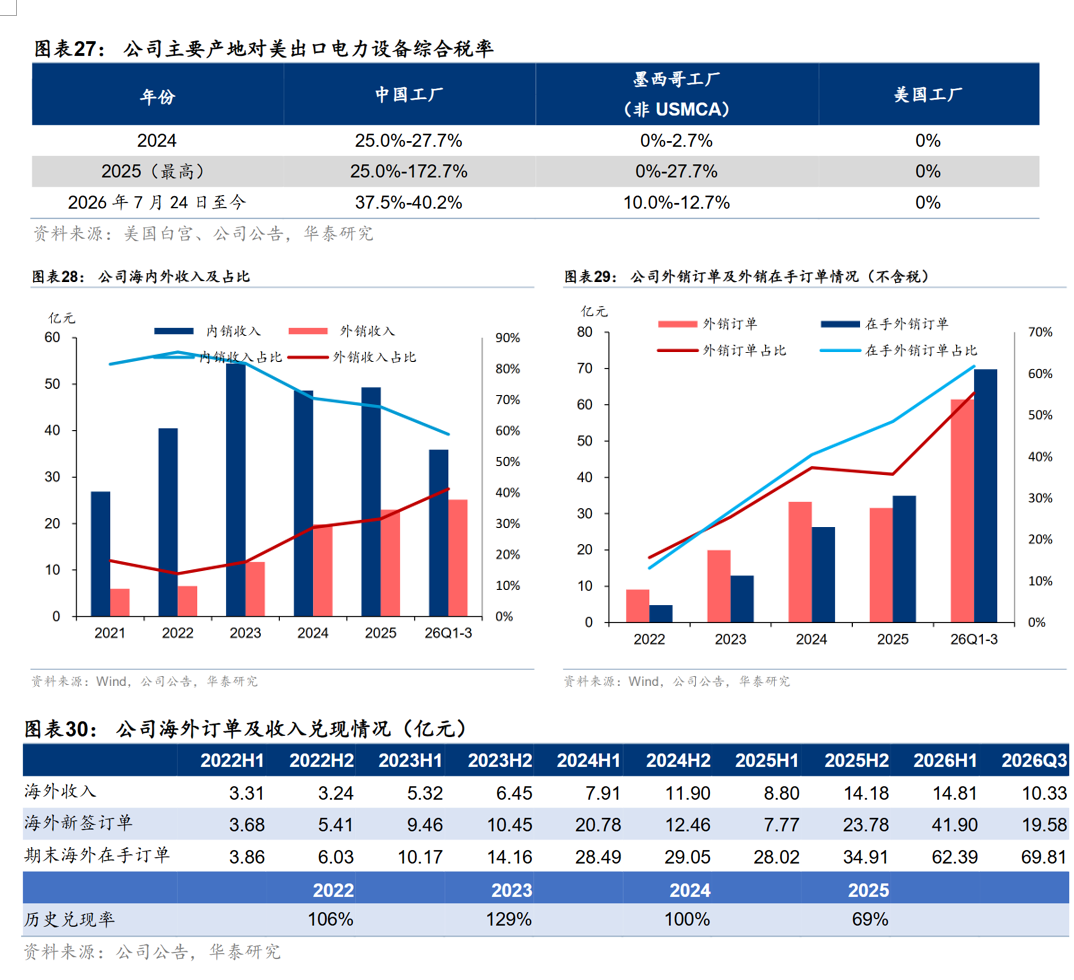
收入拆分,公司海外及AIDC收入放量。2026年前三季度海外收入25.14亿元,同比+58.05%,占营收总额41.2%;国内收入35.90亿元,同比基本持平。分季度看,Q1海外约6.18亿元、Q2海外8.64亿元、Q3海外10.33亿元(同比+45.36%),绝对值逐季抬升;海外收入占比Q1约40.6%、Q2约42.5%、Q3约40.5%,Q3占比环比回落并非海外走弱,而是国内业务修复所致——Q3国内收入15.16亿元、同比+14.01%。2026年前三季度AIDC收入23.98亿元,同比+146.24%,占营收总额约39.3%;其中Q3单季AIDC收入11.33亿元、同比+179.41%,几乎追平整个上半年的12.65亿元,单季占比由上半年35.6%跳升至44.4%,AIDC已从增长新引擎切换为当期收入结构的核心边际变量。
公司前三季度海外及AIDC订单大超预期。
整体:前三季度累计新签销售订单111.18亿元,同比+82.26%;期末在手订单113.00亿元,同比+62.70%。分季度看,Q1新签33.44亿元、Q2新签41.49亿元;Q3新签36.24亿元,同比+116.48%、环比-12.65%。
海外:前三季度海外累计新签61.49亿元,同比+296.54%,占新签总额55.31%;国内累计新签49.69亿元,同比+9.23%。分季度看,Q3海外新签19.58亿元,同比+366.09%,占Q3新签54.0%;Q3国内新签16.66亿元,同比+32.86%。期末海外在手订单69.81亿元,占比进一步提升至61.78%(上半年末为58.32%)。
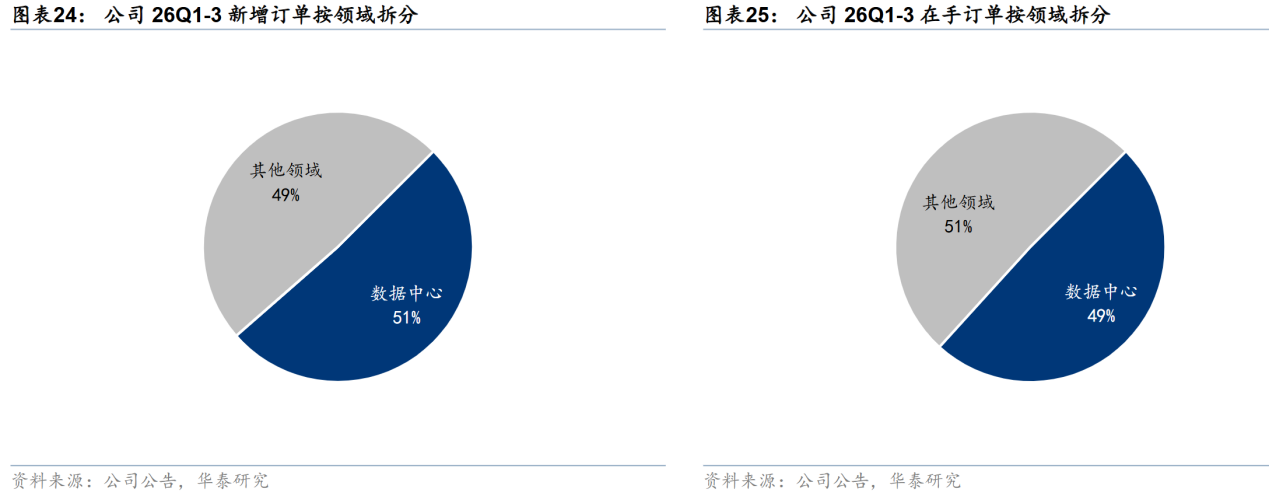
AIDC:前三季度AIDC领域累计新签销售订单56.78亿元,同比+471.96%,占累计新签总额51.07%;期末在手订单55.65亿元,占在手订单总额49.24%,已逼近总在手订单一半。分季度看,Q1新签17.35亿元、Q2新签21.34亿元、Q3新签18.09亿元,各季占比约51.9%/51.4%/49.9%,连续三个季度稳定在50%左右。此外,前三季度工业企业电气配套领域订单同比+114.55%、重要基础设施领域订单同比+95.84%。
SST静待突破。公司345kV超高电压等级液浸式变压器已实现海外批量发货、首台于2026年6月成功送电;首台适配北美电网的13.8kVSST样机完成厂内测试并发往海外测试,功率单元及高频隔离变压器均为自主设计生产;非晶合金铁芯数字化工厂第二条产线投产。研发投入方面,前三季度合计2.75亿元、同比+22.6%,占营收4.51%;其中Q3单季1.16亿元、同比+48.35%,占单季营收4.55%、同比+0.72pct,投入强度明显上台阶。
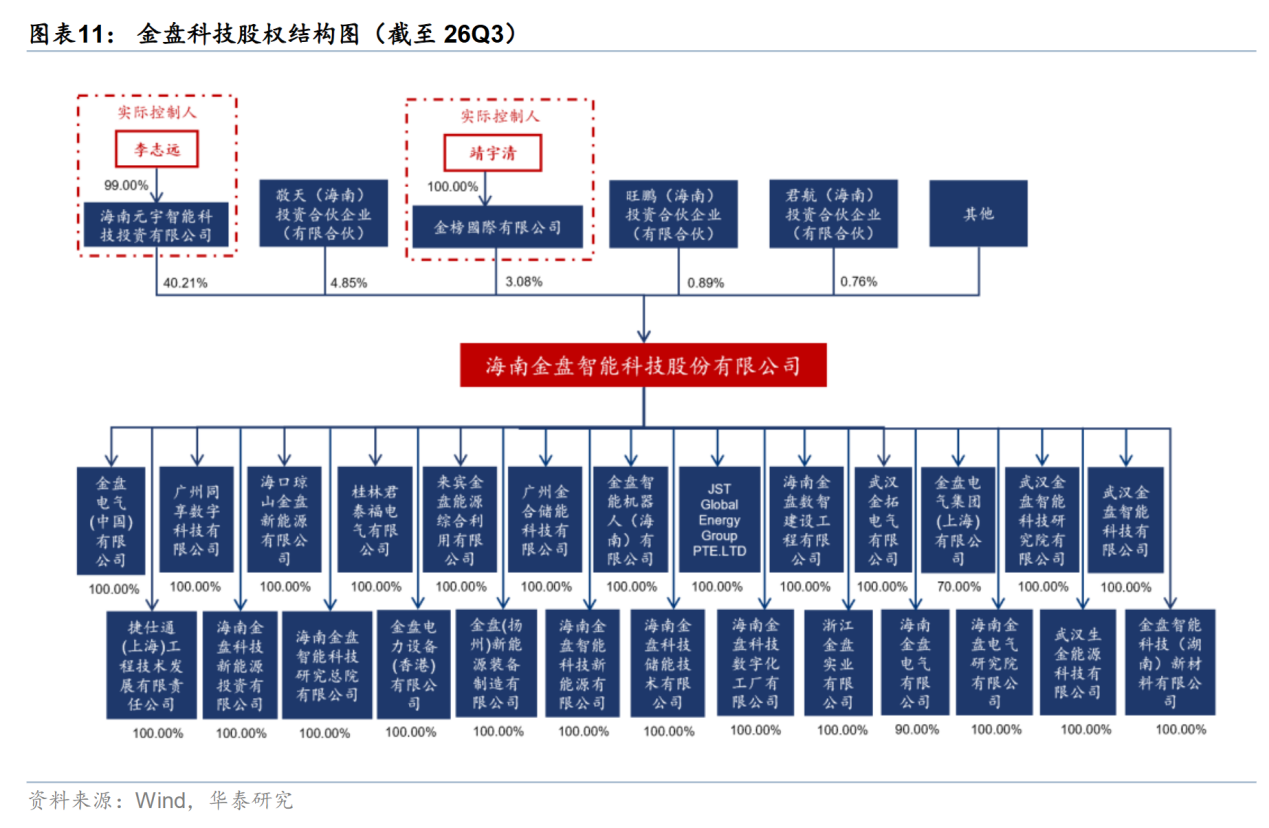
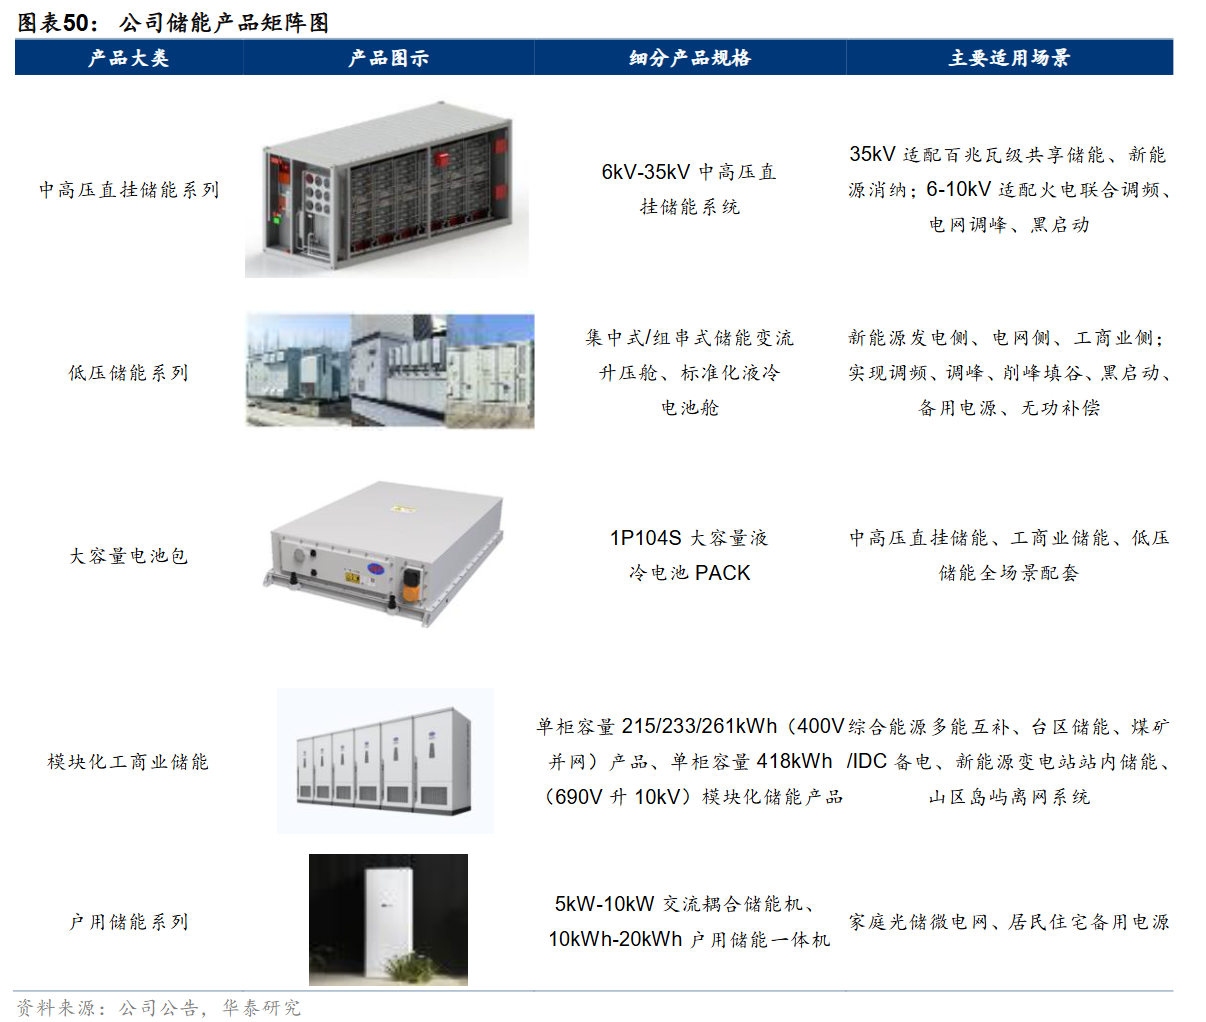
公司为国内干变龙头,近三十年北美经营史沉淀出同业稀缺的渠道资产,是国内少有可直接对接海外CSP客户的电力设备企业。公司成立于1997年,是全球电力设备供应商,专注于各类变压器、成套电气设备及储能系统,产品服务覆盖全球6大洲、87个国家,具备行业领先的大规模海外交付能力。
公司已全面实现数字化制造模式,并依托智能制造优势向外输出数字化工厂整体服务方案,同时,积极布局AIDC领域。公司曾于1998年登陆美国证券交易所,2016年完成私有化并从纳斯达克退市,2021年3月公司在上交所科创板上市,成为海南省首家登陆科创板的上市企业。
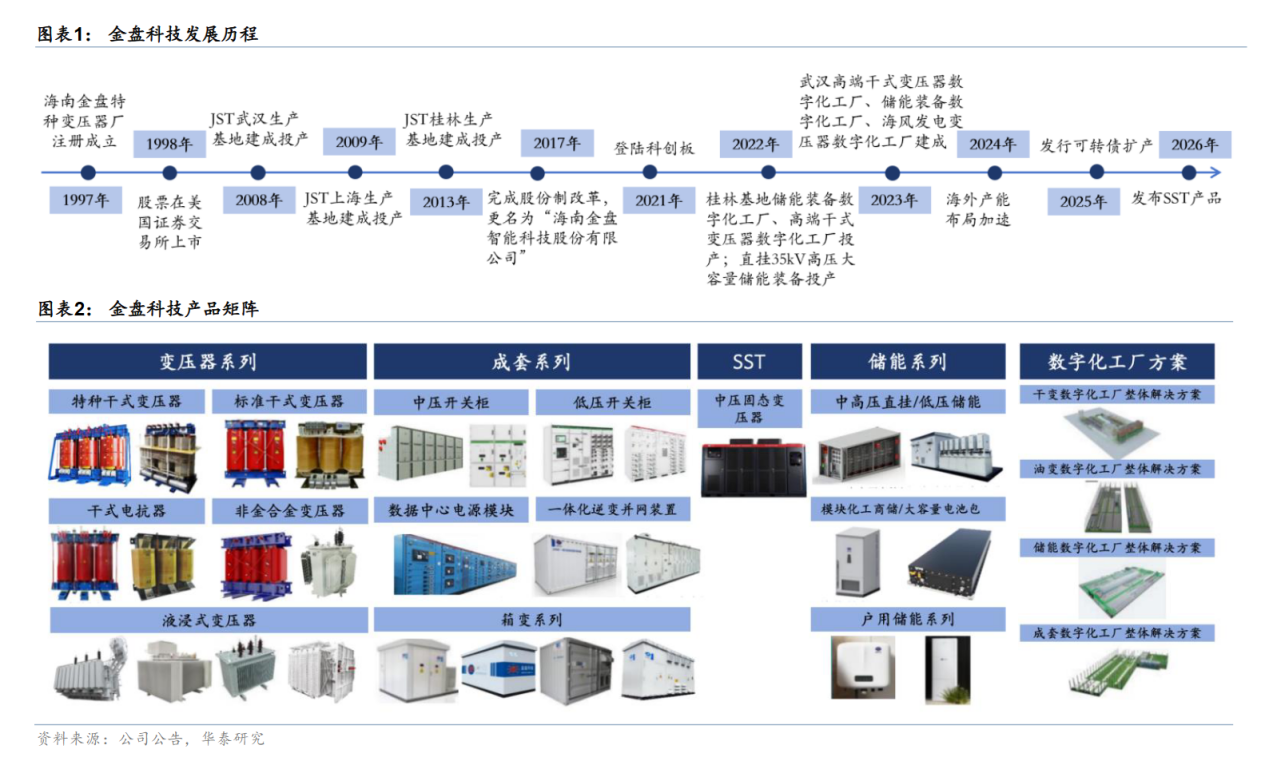
欧美电网设备紧缺持续,公司依托五大海外基地加速兑现订单,26Q1-3外销新签同比+296.54%;同时品类与电压双维突破、数据中心标签快速强化,前瞻布局SST已发往海外客户挂网测试。
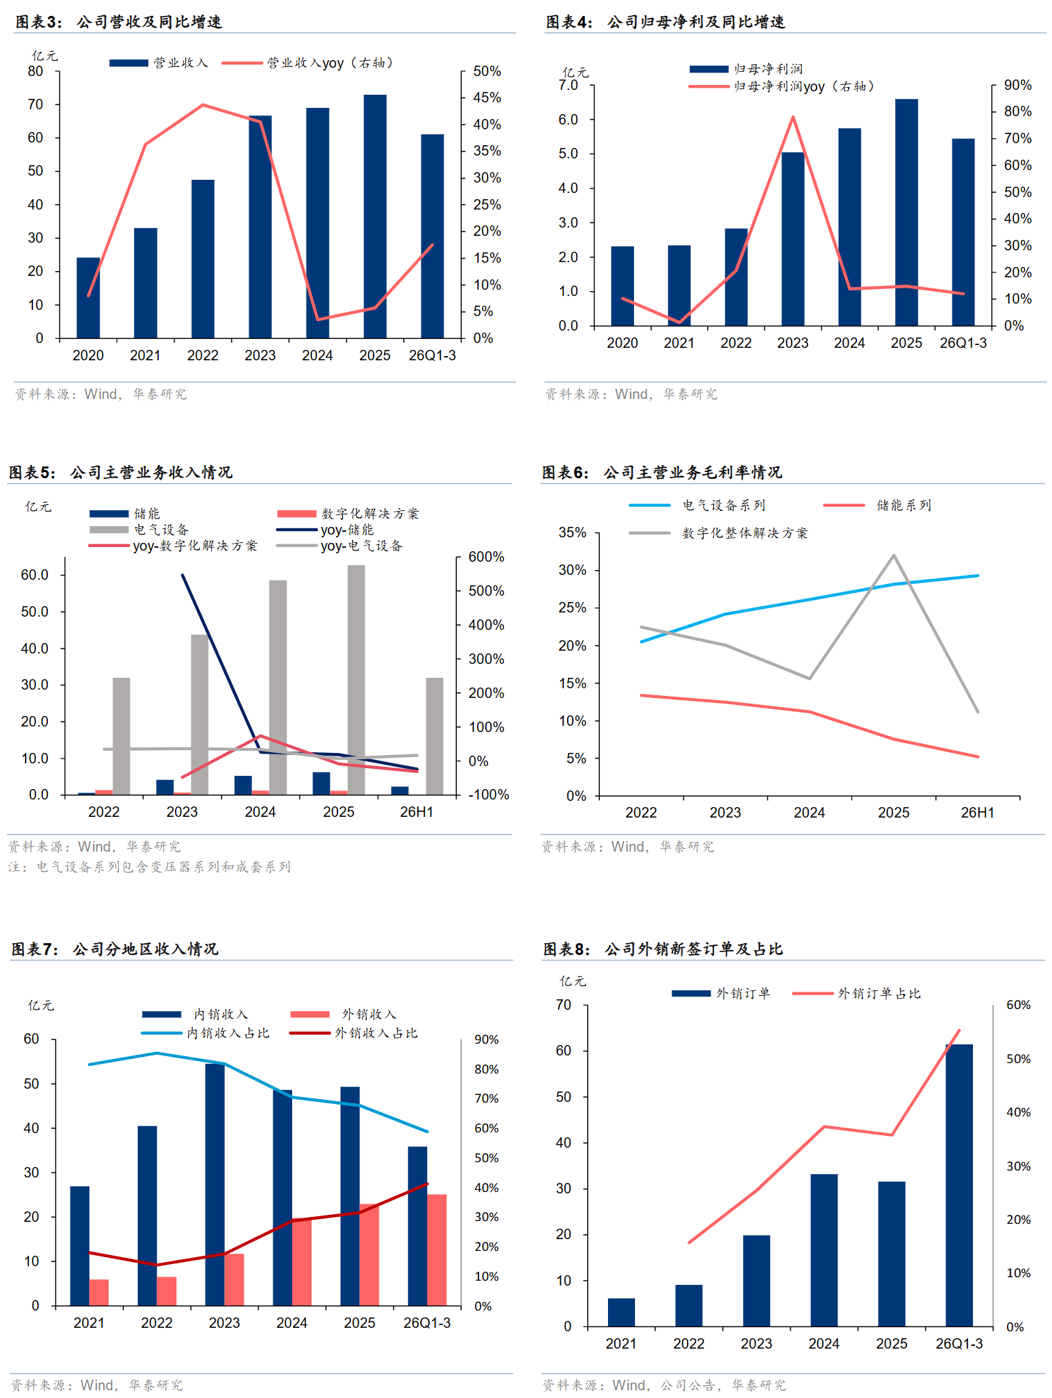
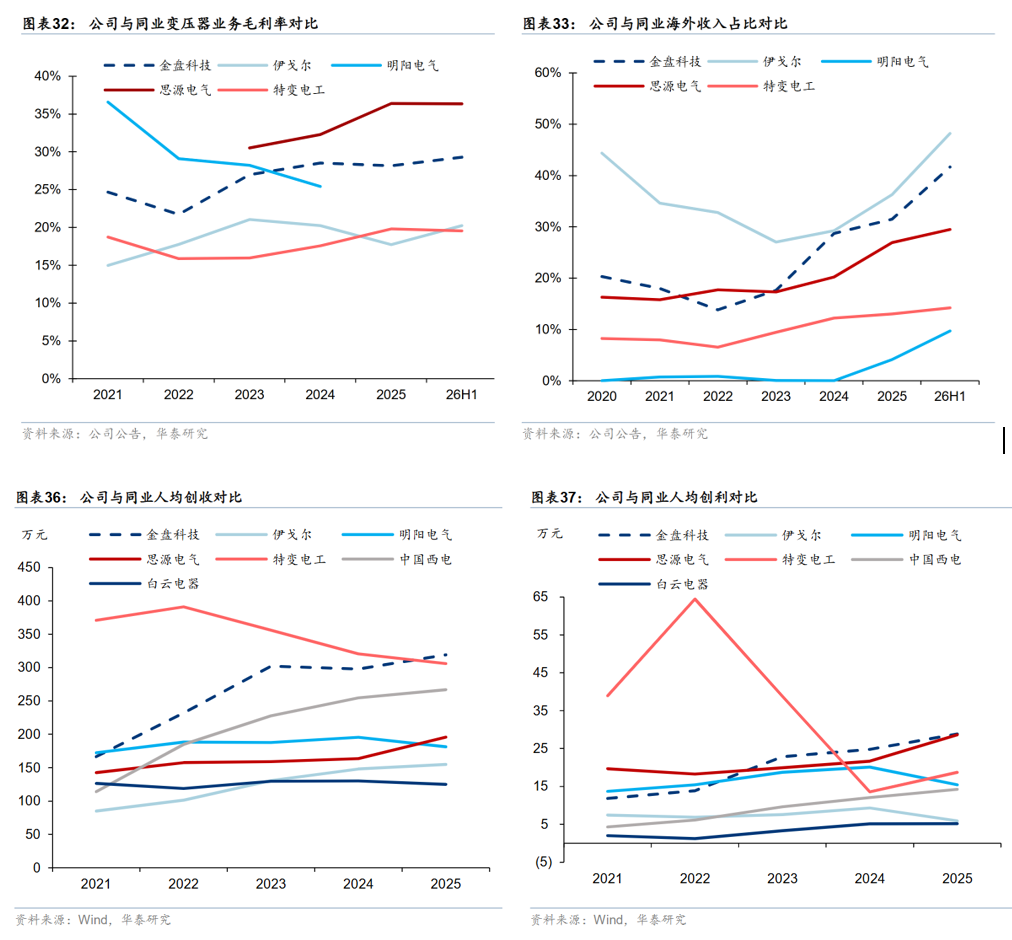
赴美三十年沉淀渠道壁垒,欧美电力设备紧缺下订单加速兑现。全球电网投资共振向上,欧美电网设备紧缺具备强持续性。公司1998年赴美上市并设立JST,业务已覆盖6大洲87国;26Q1-3外销收入达25.14亿元(yoy+58.05%),外销新签订单61.49亿元(yoy+296.54%)、在手订单69.81亿元,按约1年交付周期对26-27年收入形成扎实支撑。公司已布局墨西哥、波兰、马来西亚及美国弗吉尼亚/佛罗里达5大基地,可保障海外订单交付并对冲贸易政策波动。欧美毛利率显著高于国内,海外收入占比持续提升将同步抬升毛、净利率。
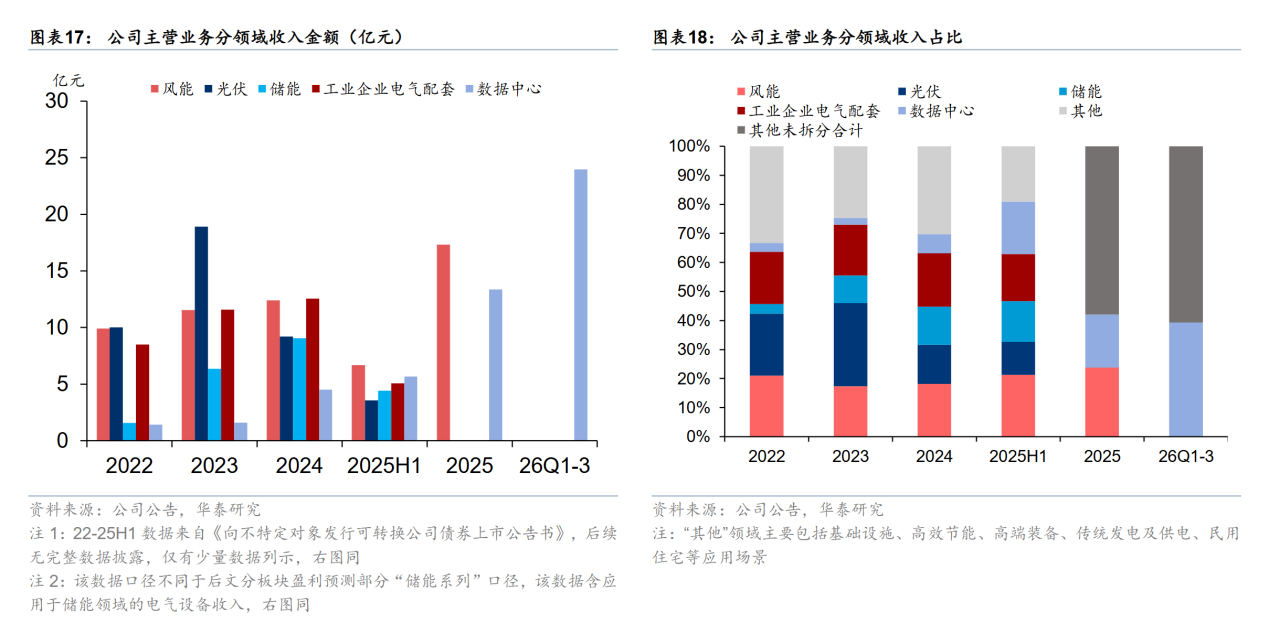
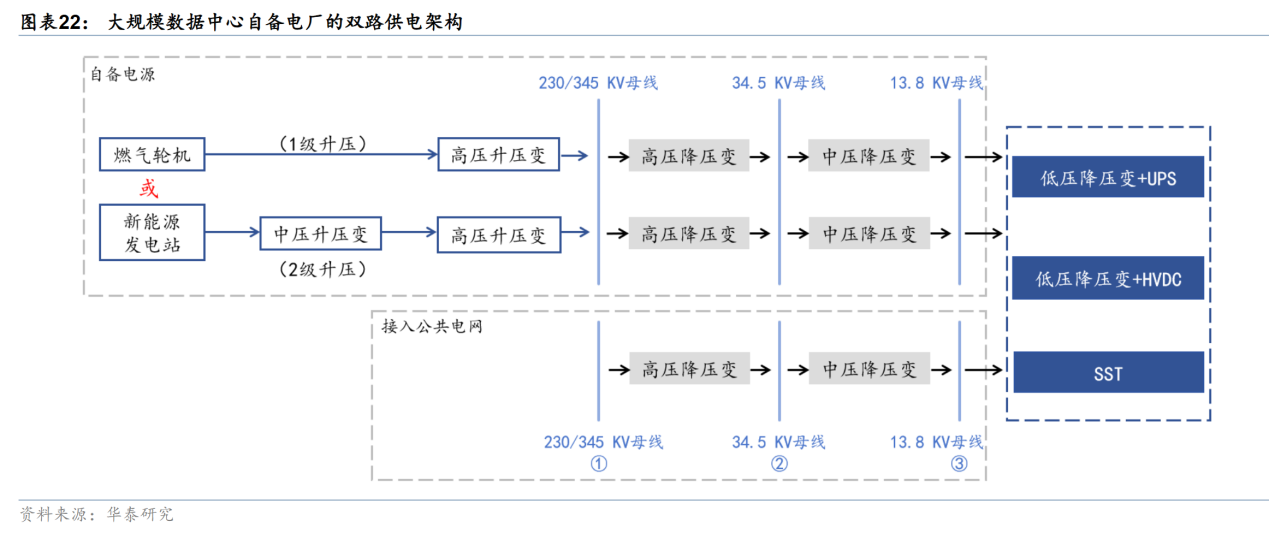
从干变龙头到多品类供应商,从风电/工业配套到数据中心强标签。公司由中低压干变龙头迈向覆盖干/油变、高/中/低压的多品类头部供应商,已实现0.4kV-345kV批量供货,26年新增超高压募投项目指向500kV以下全覆盖。下游风电/工业配套基本盘稳健,同时发力数据中心领域,26Q1-3收入达23.98亿元(yoy+146.24%,占39.29%)。我们测算美国数据中心变压器需求将由2025年34.2GW增至2030年295.8GW(CAGR53.9%),公司有望充分受益。
公司在数据中心领域订单快速起量,已成为海外、国内双市场的重要支撑,公司是国内少有的能直接对接海外 CSP 客户的厂商,有望充分受益于数据中心电力设备需求高增。根据公司 3 季报披露,公司 Q1-3 累计新签订单 111.18 亿元, 同比增长 82.26%;其中数据中心领域新签订单 56.78 亿元,同比增长 471.96%。截至 26Q3 末,公司在手订单储备充足,总额达到 113.00 亿元,同比增长 62.70%;其中 AIDC 相关产品在手订单增长至 55.65亿元,占在手订单总额的比重提升至 49.24%,已成为推动业绩增长的重要引擎。
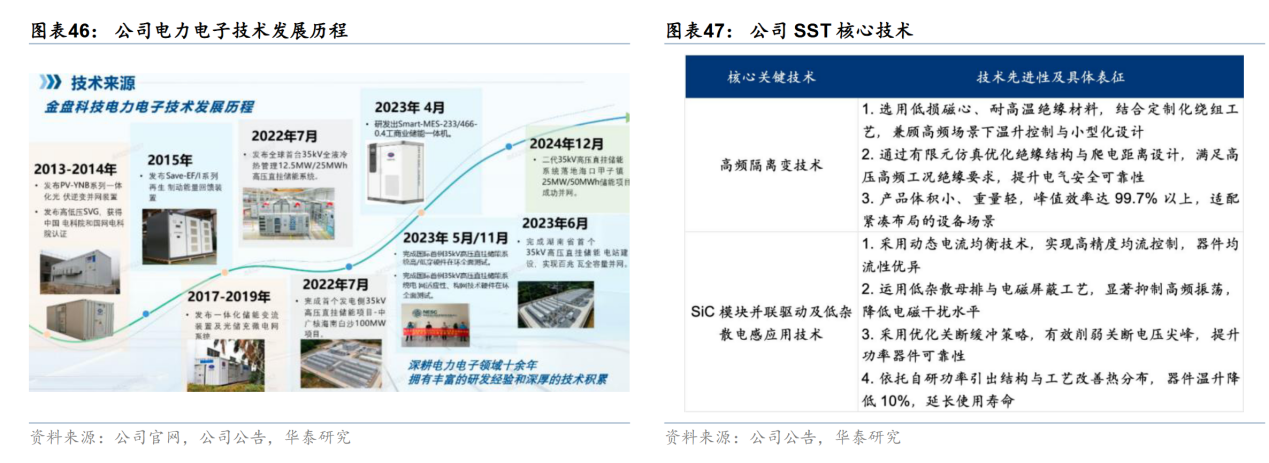
SST具备渠道优势,打开第二成长曲线。公司2025年8月推出10kV/2.4MW全碳化硅样机,效率98%;截至25年底迭代至3.0版本并完成北美13.8kV标准适配,26Q1发往海外数据中心客户挂网测试。预计SST全球市场规模2030年达274.4亿美元(对应2028~30年CAGR为192%),公司产品核心环节技术自主可控,客户渠道复用缩短验证周期。
公司海外渠道先发壁垒深厚,面向欧美优势突出;同时直接对接海外CSP厂商能力稀缺,有望显著受益于数据中心赛道高增;全球化布局完善,支撑海外订单加速兑现,主营业务受到海外贸易政策影响风险较低。
参考资料:
20261029-国盛证券-金盘科技:业绩稳增,AIDC及海外订单双高增
20261022-华泰证券-金盘科技: 出海红利兑现叠加SST打开成长空间
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司 投资顾问:王德慧(登记编号:A0740621120003) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧