【公司研究】鹏辉能源:消费电子起家 聚焦储能 铸就户储龙头
鹏辉能源:消费电子起家,聚焦储能,铸就户储龙头
公司储能电芯出货位列全球前八,户用储能电芯出货全球第一、市占率28%。用户侧储能电芯格局相对集中,认证、客户绑定和柔性制造构成壁垒,公司2025年前五大客户合计占比20.31%,客户结构分散,具备一定顺价基础。
公司发布2026年三季报,前三季度收入同比增长136%至178.66亿,归母净利润同比增长929%至11.78亿,其中Q3单季收入同比增长110%、环比增长11%至68.88亿元,归母净利润同比增长79%至3.62亿元。公司是长期主义者,2019年明确将储能业务作为战略核心业务后,公司即使在行业低谷期也长期向储能倾斜资源,随着储能需求全面向好,公司发展态势大概率再上一个台阶。
三季报基本情况。公司发布2026年三季报,前三季度收入同比增长136%至178.66亿,归母净利润同比增长929%至11.78亿,其中Q3单季收入同比增长110%、环比增长11%至68.88亿元,归母净利润同比增长79%至3.62亿元。
业绩简析。2026年三季度公司整体出货16.5GWh,环比增长约1.8GWh,其中大储收入24-25亿元,出货7.04GWh,小储收入24-25亿元,出货6.6GWh,大消费板块出货2.9GWh,收入约18亿元。公司第三季度确认资产减值损失1.48亿元(Q2为0.28亿元),主要是因碳酸锂价格下降及消费税对减值测试计算有影响导致计提存货减值环比变化极大。此外,公司Q3计提股权激励费用约6087万元,环比增长约1500万元。
海外交付开始提速。公司在市场开拓方面已有较长时间的布局,从技术储备、产品端到客户均呈多元化态势,目前海外需求起量,公司海外交付也在提速:2026Q1-Q3公司海外确收分别为1.4GWh、1.2GWh、3.2GWh。此外,公司三季报业绩交流会上调2027年海外交付至10GWh(公司此前预期2026、2027年海外交付分别为3-4GWh、7GWh)。随着海外交付提速,预计公司海外业务将加快贡献业绩增量。
长期布局正在迎来收获,经营情况有望继续改善。公司前瞻聚焦储能领域,经历过行业大风大浪,是长期主义者,即使在储能行业调整期,公司也始终长期向储能倾斜资源,预计公司此前坚定布局储能将会在后续年份迎来收获,发展态势大概率再上一个台阶。
鹏辉能源:电算为翼,鹏程生辉。公司较早切入储能赛道,近年来持续收缩多元化业务边界,将储能确立为核心战略方向,并逐步形成覆盖大型储能、工商业储能、户用及便携式储能的业务体系。公司深耕锂电二十余载、2019年起聚焦储能,25年户储电池、中国工商业储能系统出货量均居全球TOP2,为全球用户侧储能电池龙头。
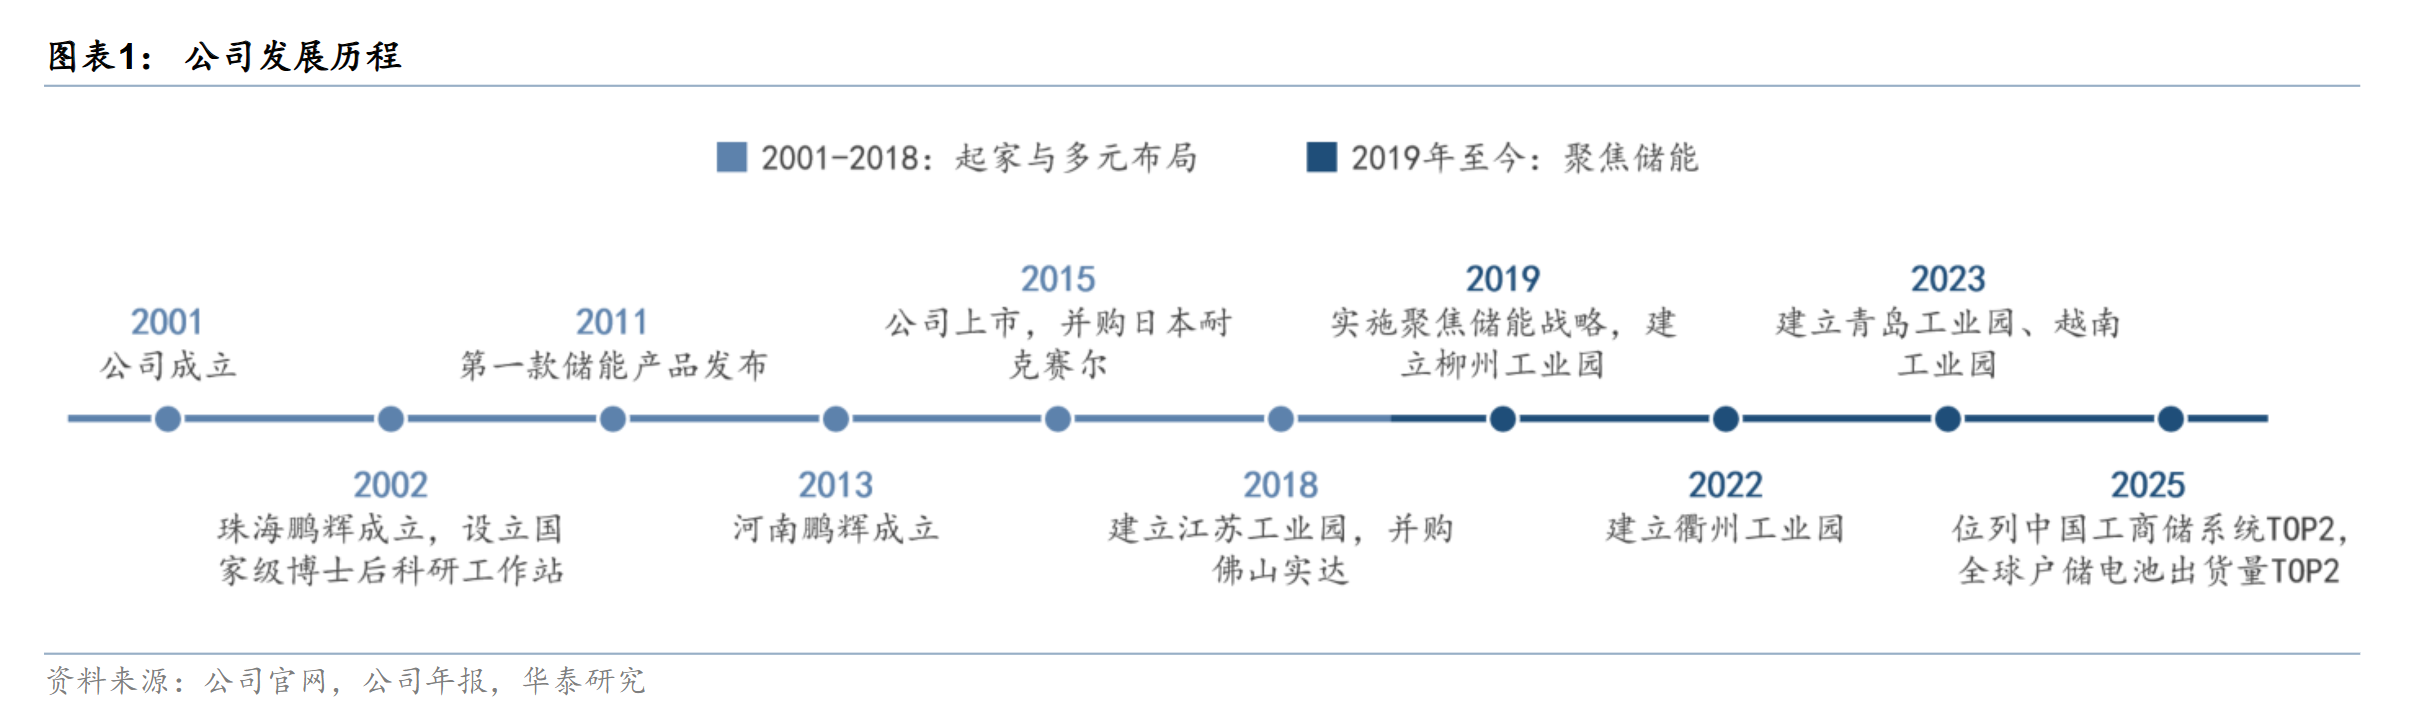
消费电池起家,多元布局动力与储能。公司前身广州市鹏辉电池有限公司成立于2001年1月,以消费类电池起家,2002年设立珠海鹏辉并建立国家级博士后科研工作站,2004年成功开发锂铁电池,2007年获评国家火炬计划重点高新技术企业;2009年推出首款磷酸铁锂动力电池,2011年更名为广州鹏辉能源科技股份有限公司并发布第一款储能产品,是国内最早涉足储能电池的企业之一;2015年4月在深交所创业板上市、同年并购日本耐克赛尔,2018年建立江苏工业园、并购佛山实达,形成消费、动力、储能多元业务布局。
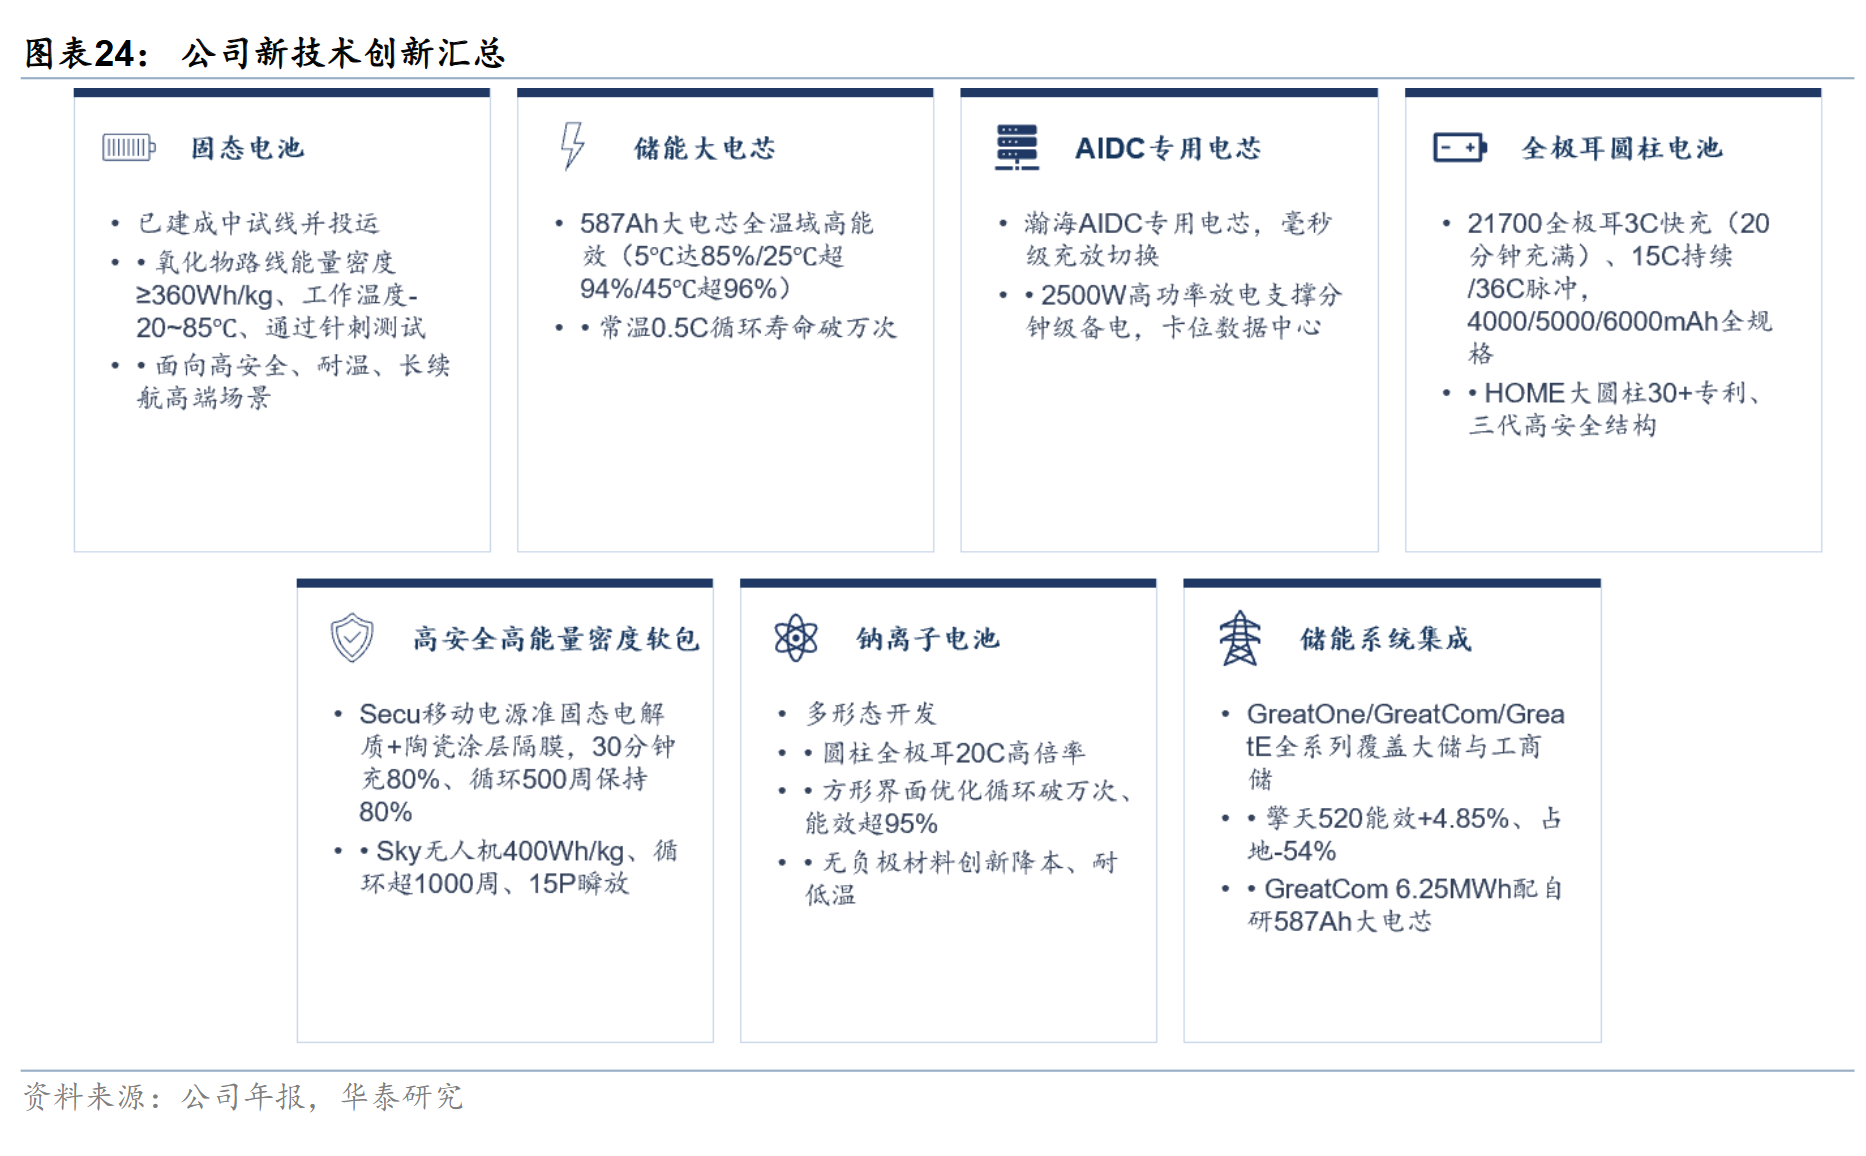
2019年起聚焦储能,转型成效显著。2019年公司确立“聚焦储能、做强储能”的发展战略,与天合光能合资设立天辉锂电(持股51%)切入大储电芯,目前已形成覆盖国内外的九大生产基地布局;2024年发布第一代氧化物路线全固态电池,并推出大圆柱HOME-II系列;2025年位居全球储能电池出货量第九,位列中国工商储系统TOP2,全球户储电池出货量TOP2,全年营收创历史新高并实现扭亏为盈;2026年1月向港交所递交H股上市申请,“A+H”平台有望在未来助力公司全球化战略再进一步。
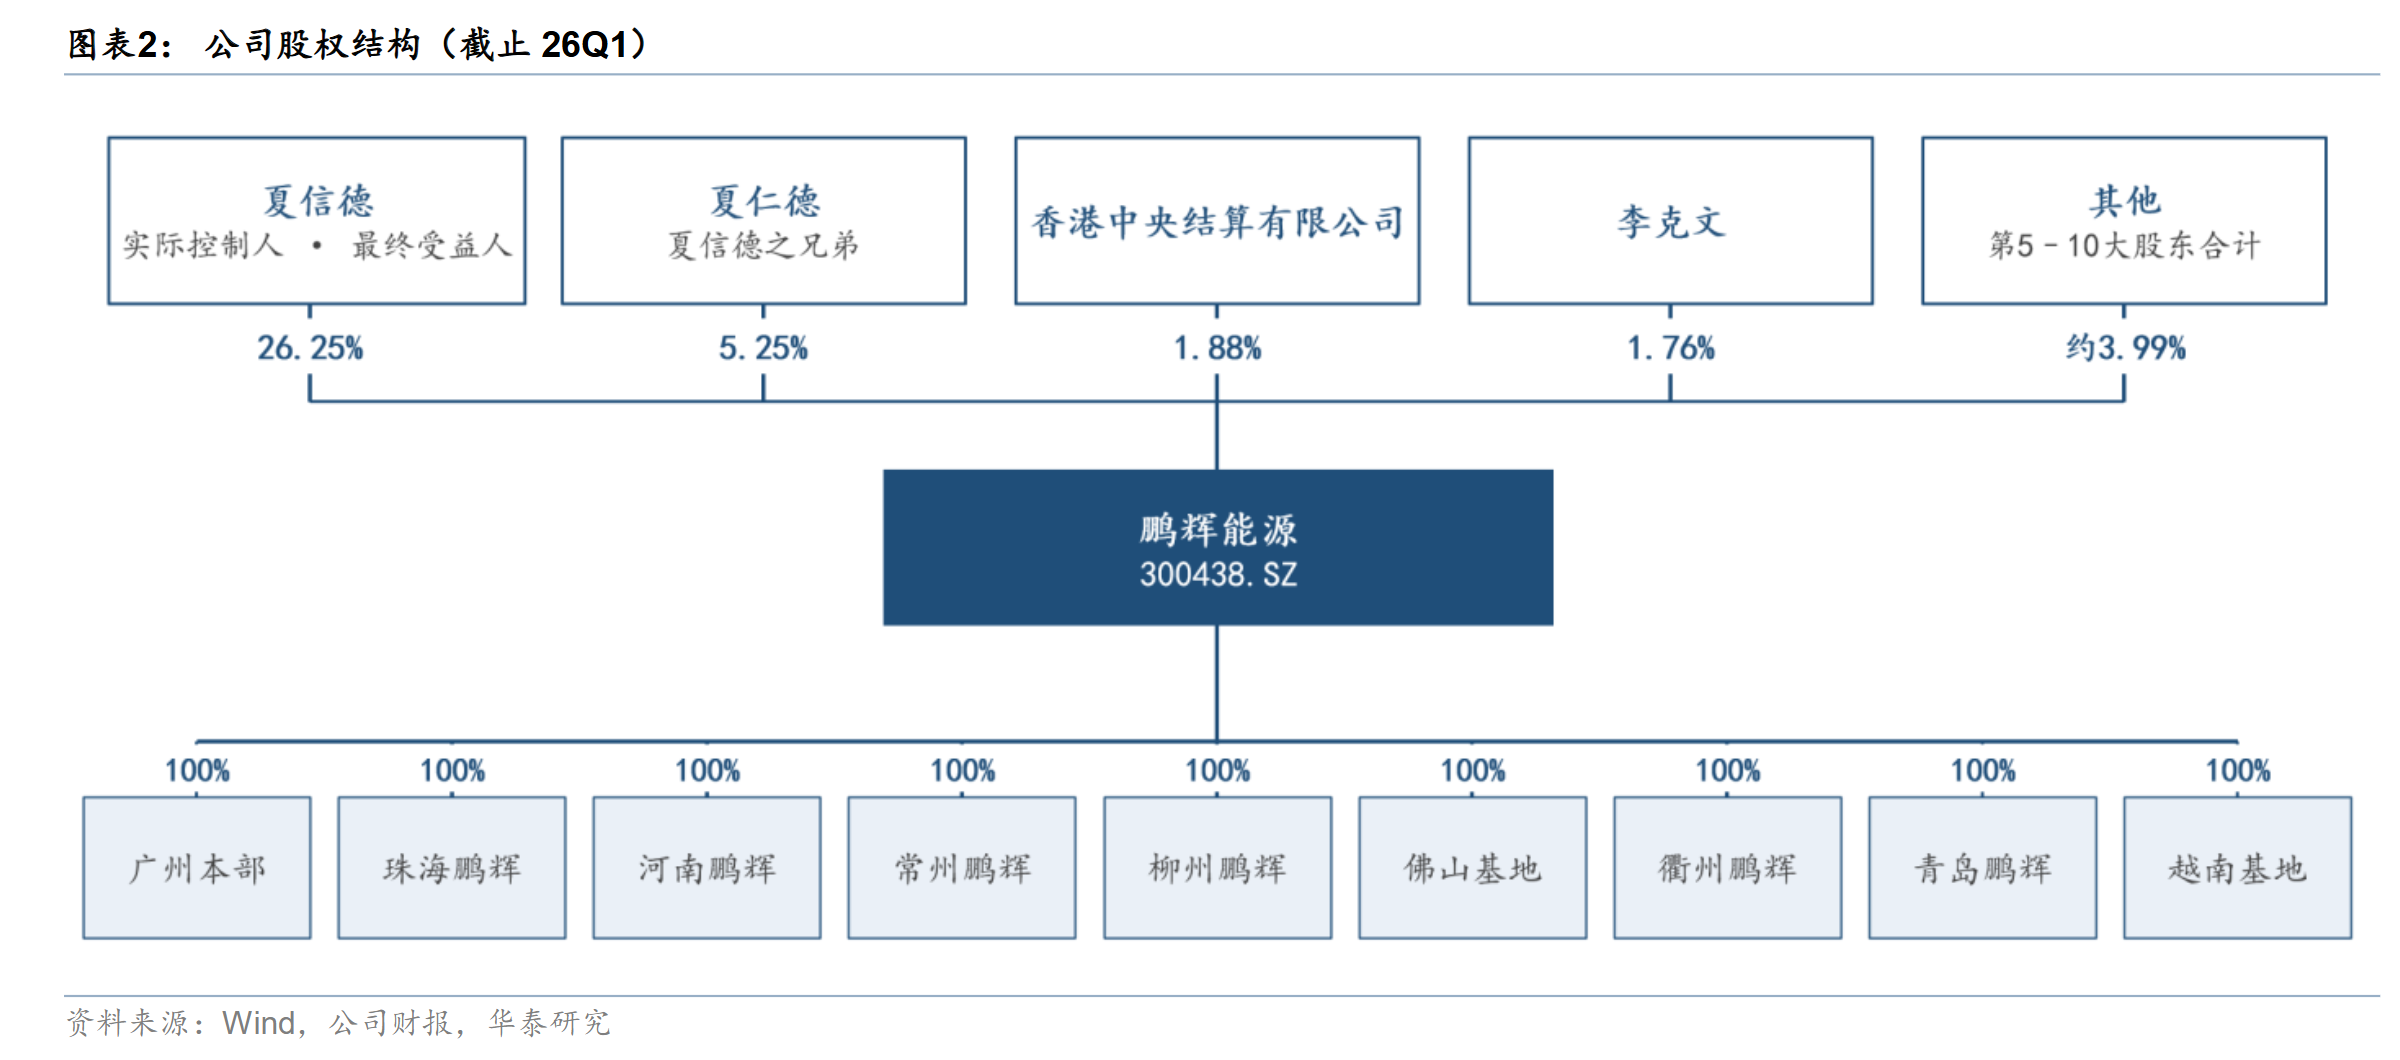
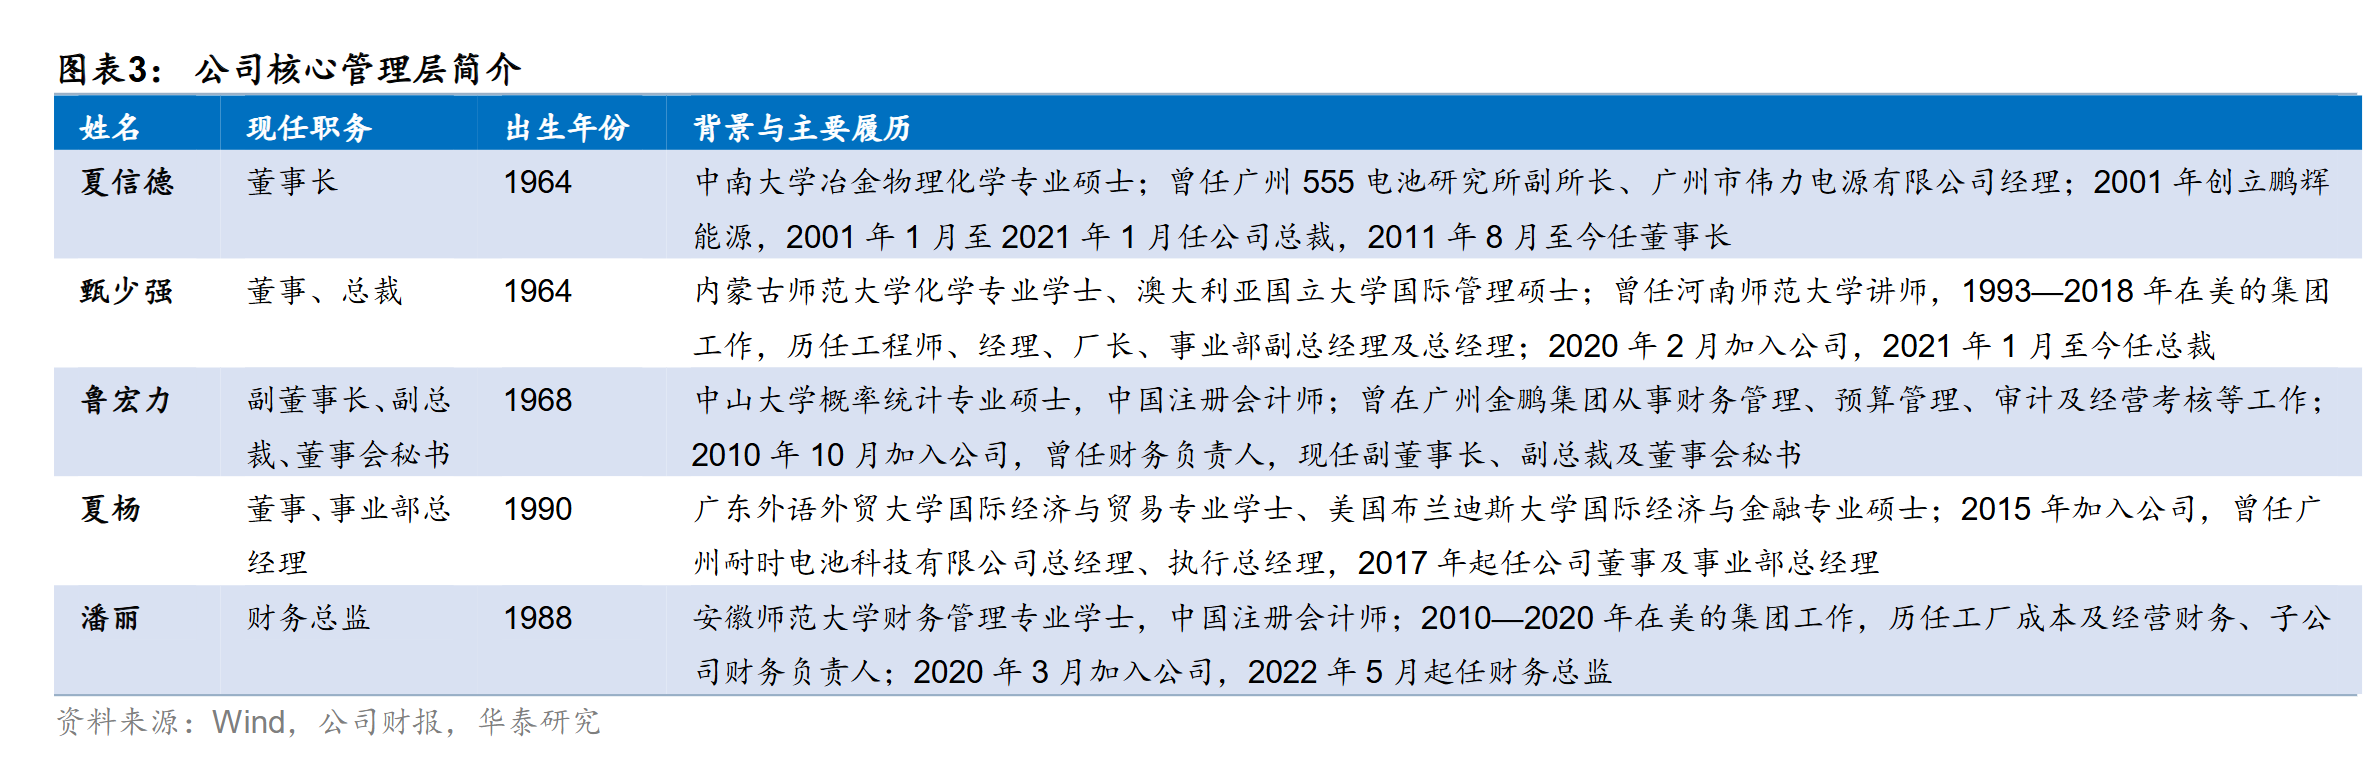
伴随储能产能释放及产品结构优化,公司经营已进入明显修复阶段:2025年营业收入同比增长50.04%,归母净利润实现扭亏;2026Q1收入同比增长182.14%,归母净利润同比转正,规模效应与盈利弹性加快显现。随着锂离子电池收入占比持续提升、大容量电芯放量及海外高毛利市场拓展,公司有望由传统电池制造商进一步转型为全球储能综合供应商。
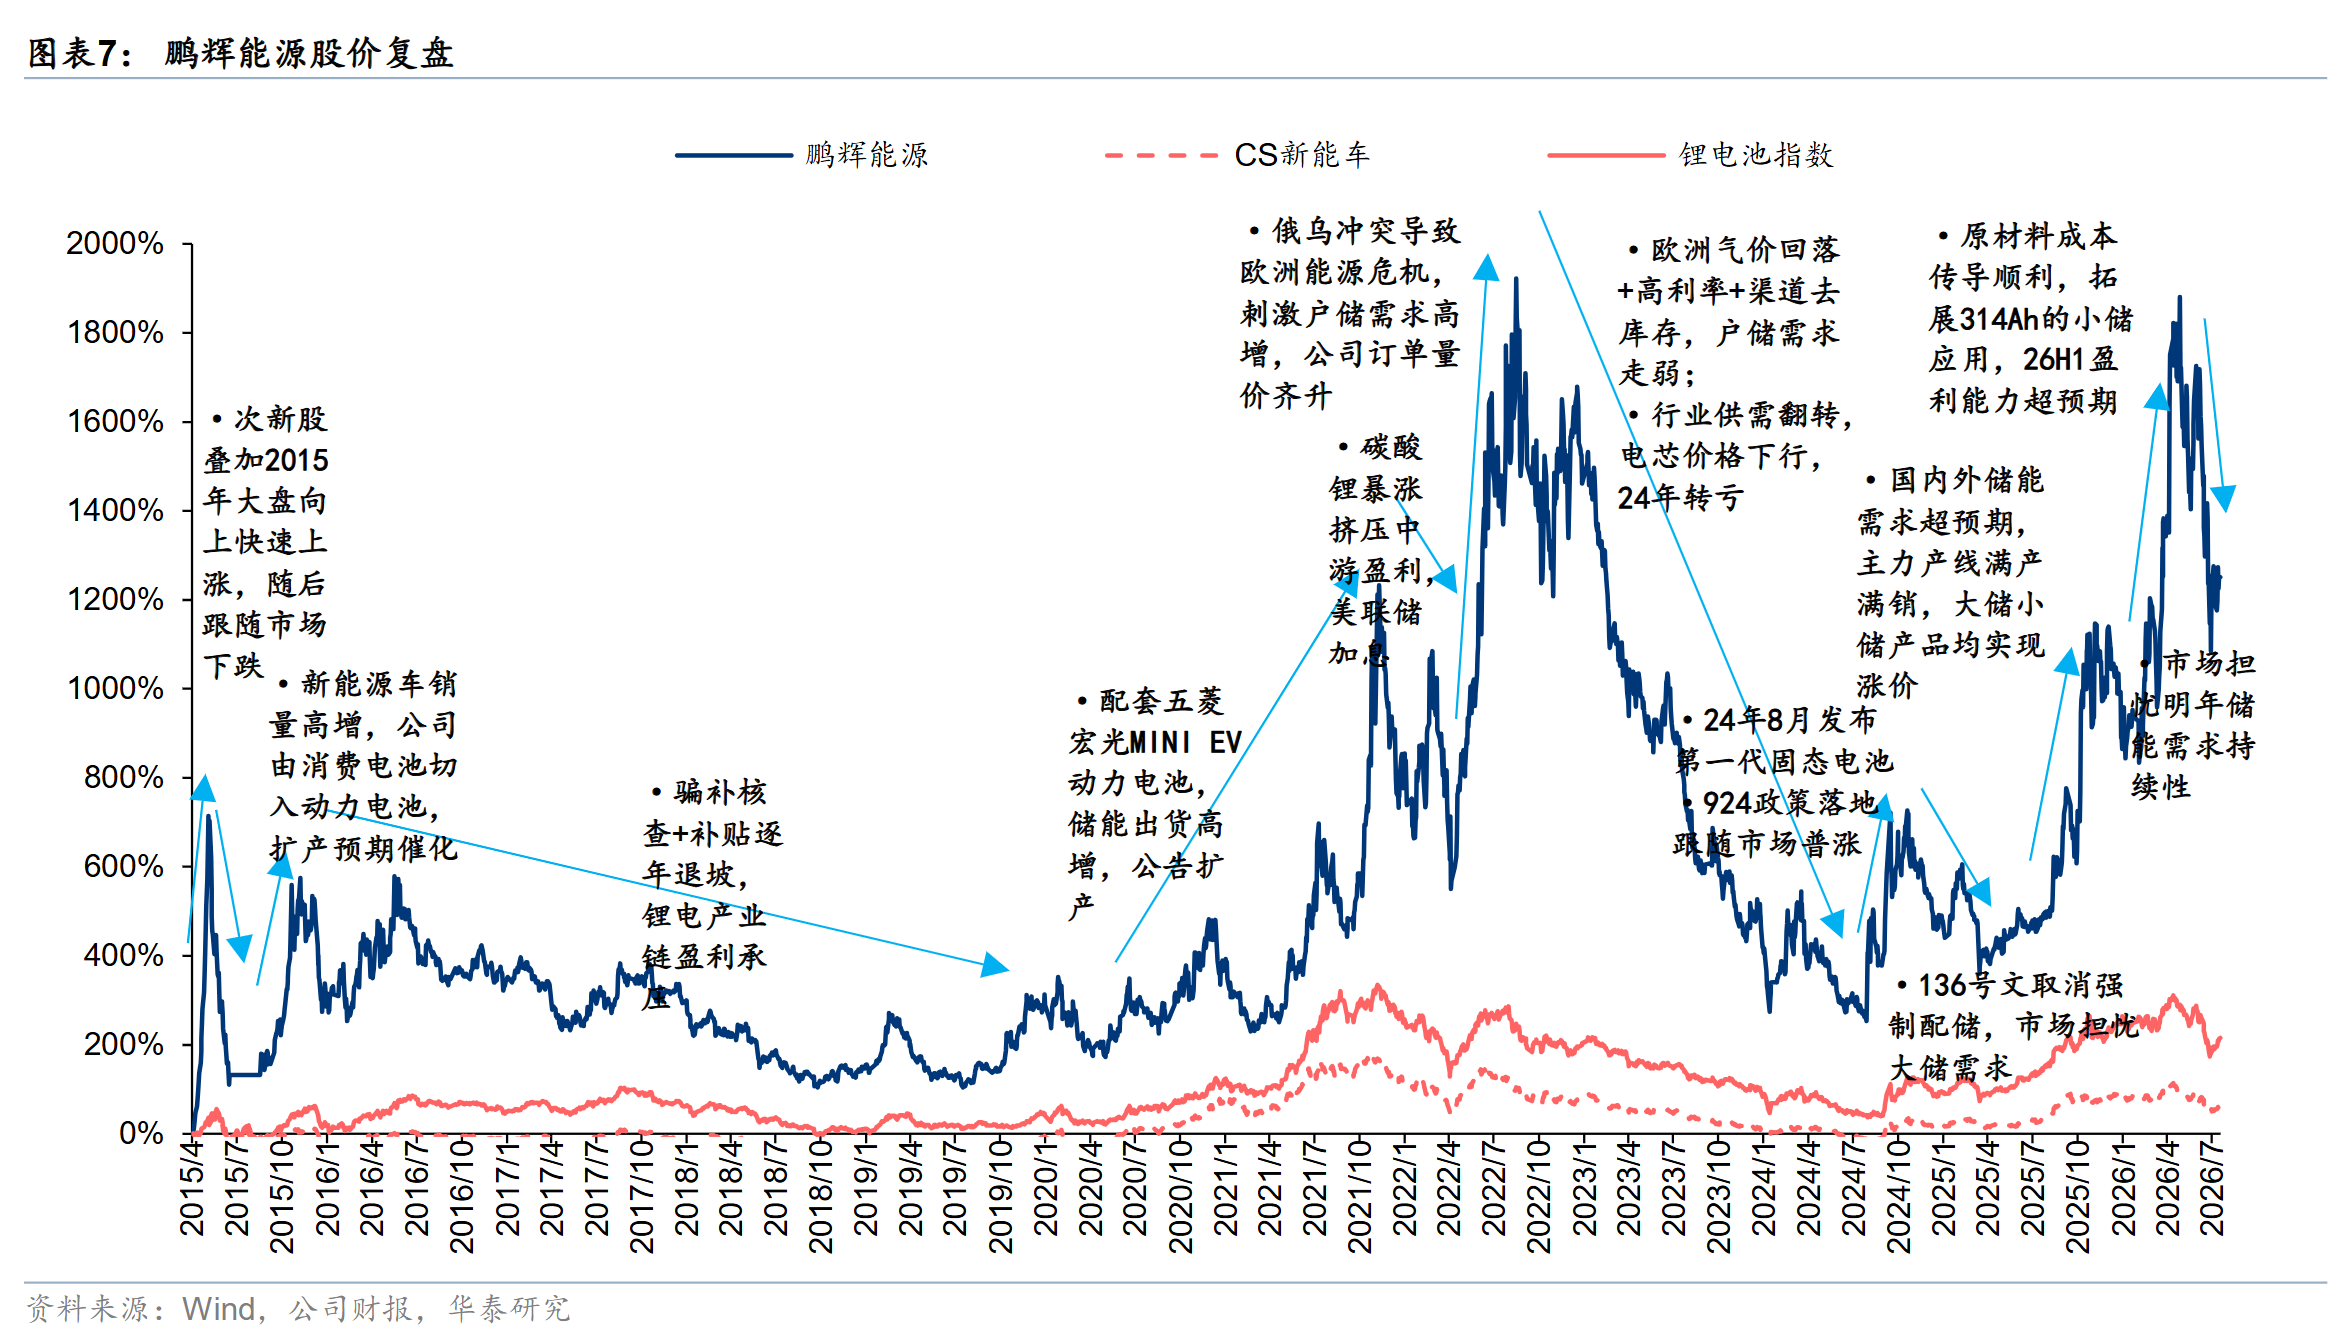
2026年上半年全球储能电池出货507.8GWh,同比+97.5%;公司储能电芯出货位列全球前八,户用储能电芯出货全球第一、市占率28%。用户侧储能电芯格局相对集中,认证、客户绑定和柔性制造构成壁垒,公司2025年前五大客户合计占比20.31%,客户结构分散,具备一定顺价基础。
增长依赖持续资本投入。2026年上半年锂离子电池年化产能101.21亿Ah,在建产能39.69亿Ah,产能利用率165.72%;三季度末资产负债率75.41%,应收账款60.66亿元,较年初+65.81%,存货45亿元。前三季度经营现金流9.13亿元,购建固定资产等支付现金4.41亿元,根据资料计算经营现金流减资本开支约4.72亿元,但应收账款和存货占用仍高,自由现金流持续性需验证。长期看点在于大电芯降本、海外高毛利交付和AIDC第二曲线,但行业增长不等同于公司增长,需连续验证份额、良率、海外交付和资本回报。
景气贝塔:需求高增与供给结构性紧缺共振。全球储能需求正由单一市场驱动转向户储、大储、工商业储能及AIDC等多场景共振。能源安全需求、可再生能源渗透率提升、各国补贴政策及AI数据中心用电需求,共同支撑行业中期高增长,预计2026年全球储能装机及电芯出货仍将维持较快增速。供给端则自2025年下半年起由宽松转向偏紧,行业产能利用率明显提升;尽管后续新增产能逐步投放,但587Ah以上大容量电芯及100-120Ah户储电芯仍可能维持结构性紧缺。供需改善已推动储能电芯进入涨价周期,其中户储电芯因竞争格局更集中、供给弹性更弱,盈利修复幅度预计更为突出。
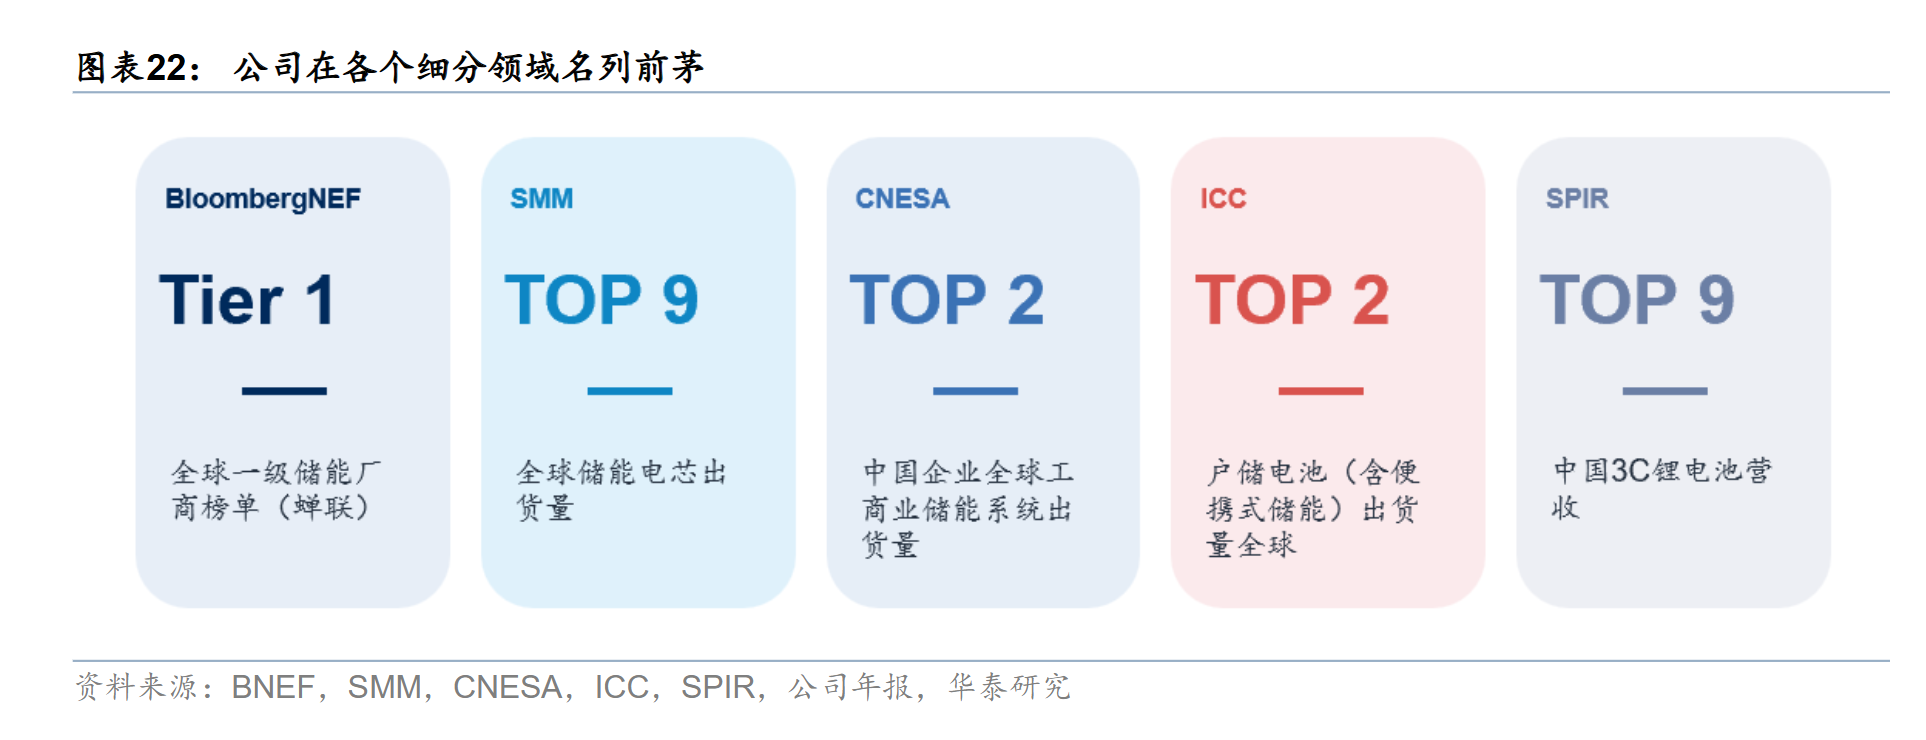
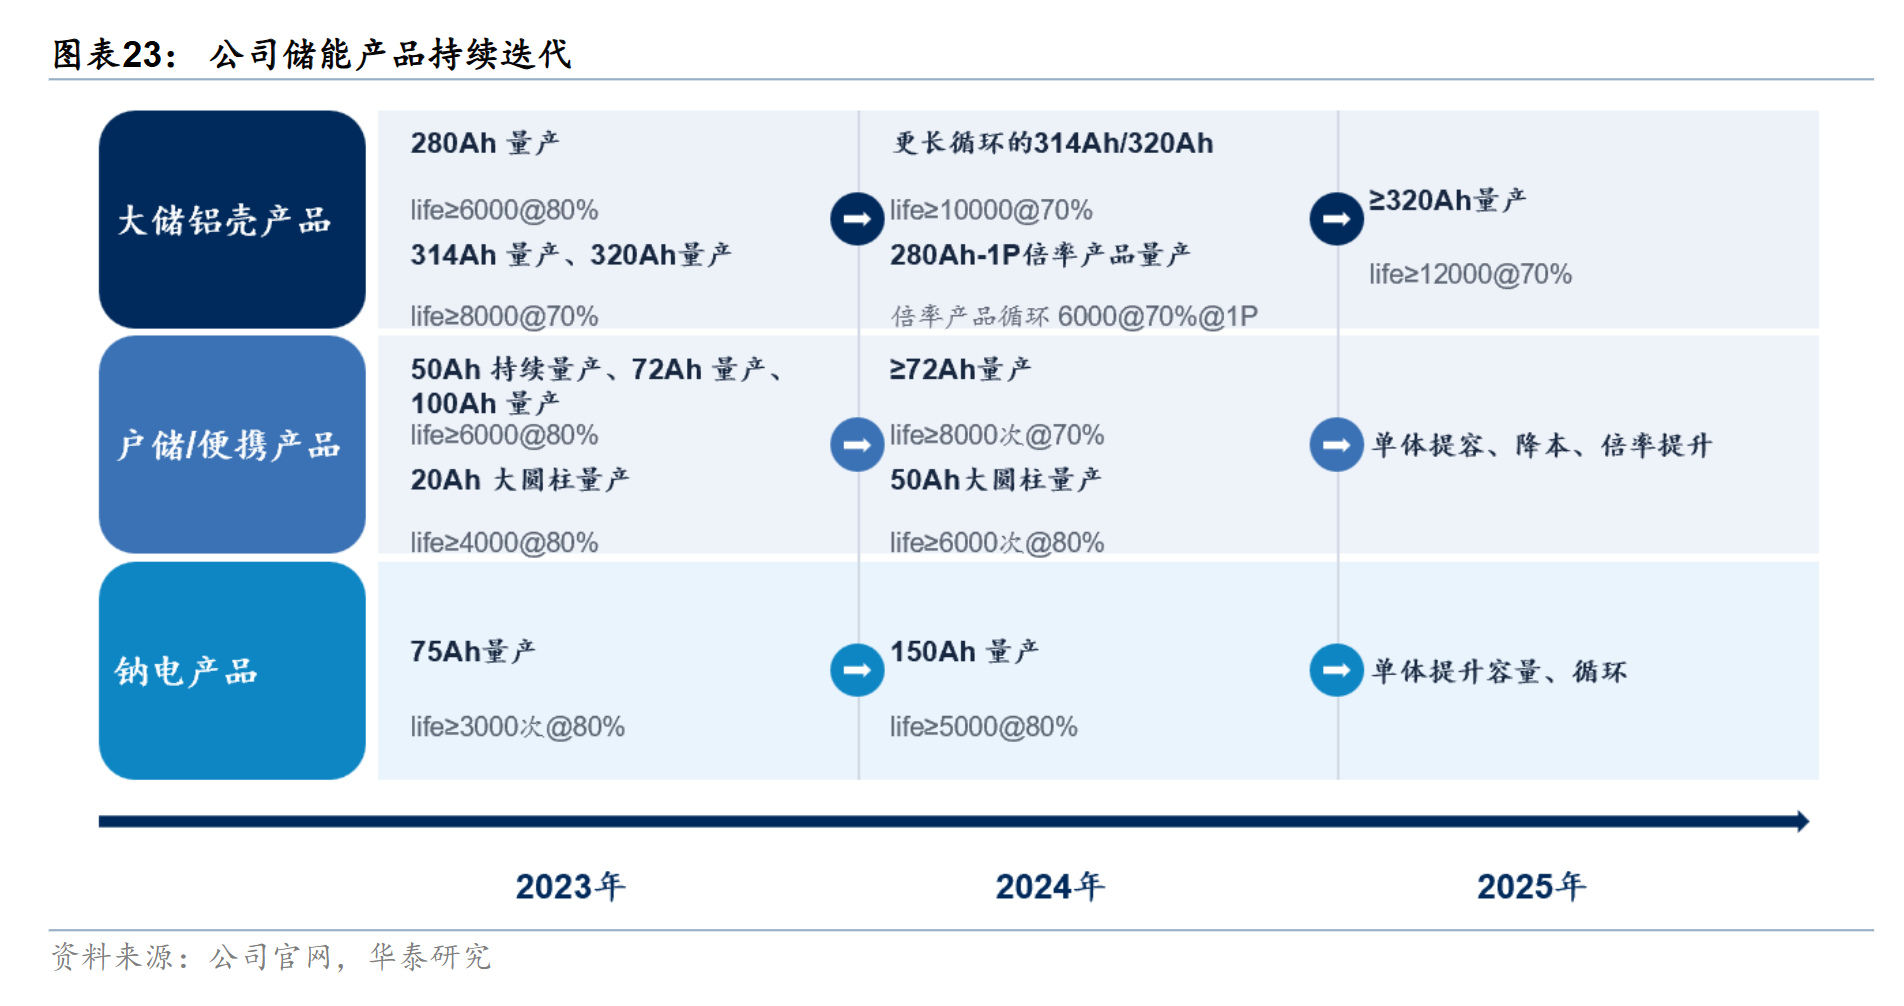
公司逻辑:份额提升、加速扩产,产品、产能与资源布局持续强化。公司已在市场份额、客户、产品、产能及资源端构建较完整的竞争体系。户储电芯市场集中度较高,公司份额持续提升,已处于全球第一梯队,同时储能电芯整体出货保持行业前十。产品端形成方形、大圆柱、软包等“3+N”户储矩阵,并加快布局120Ah户储电芯、587Ah以上大储电芯及瀚海85AhAIDC高倍率专用电芯;客户覆盖阳光电源、天合储能、德业股份、固德威等国内外头部企业。伴随国内外生产基地扩张、全球认证体系完善及西藏盐湖资源布局推进,公司有望同步受益于出货增长、产品升级、海外市场突破及上游资源增量。
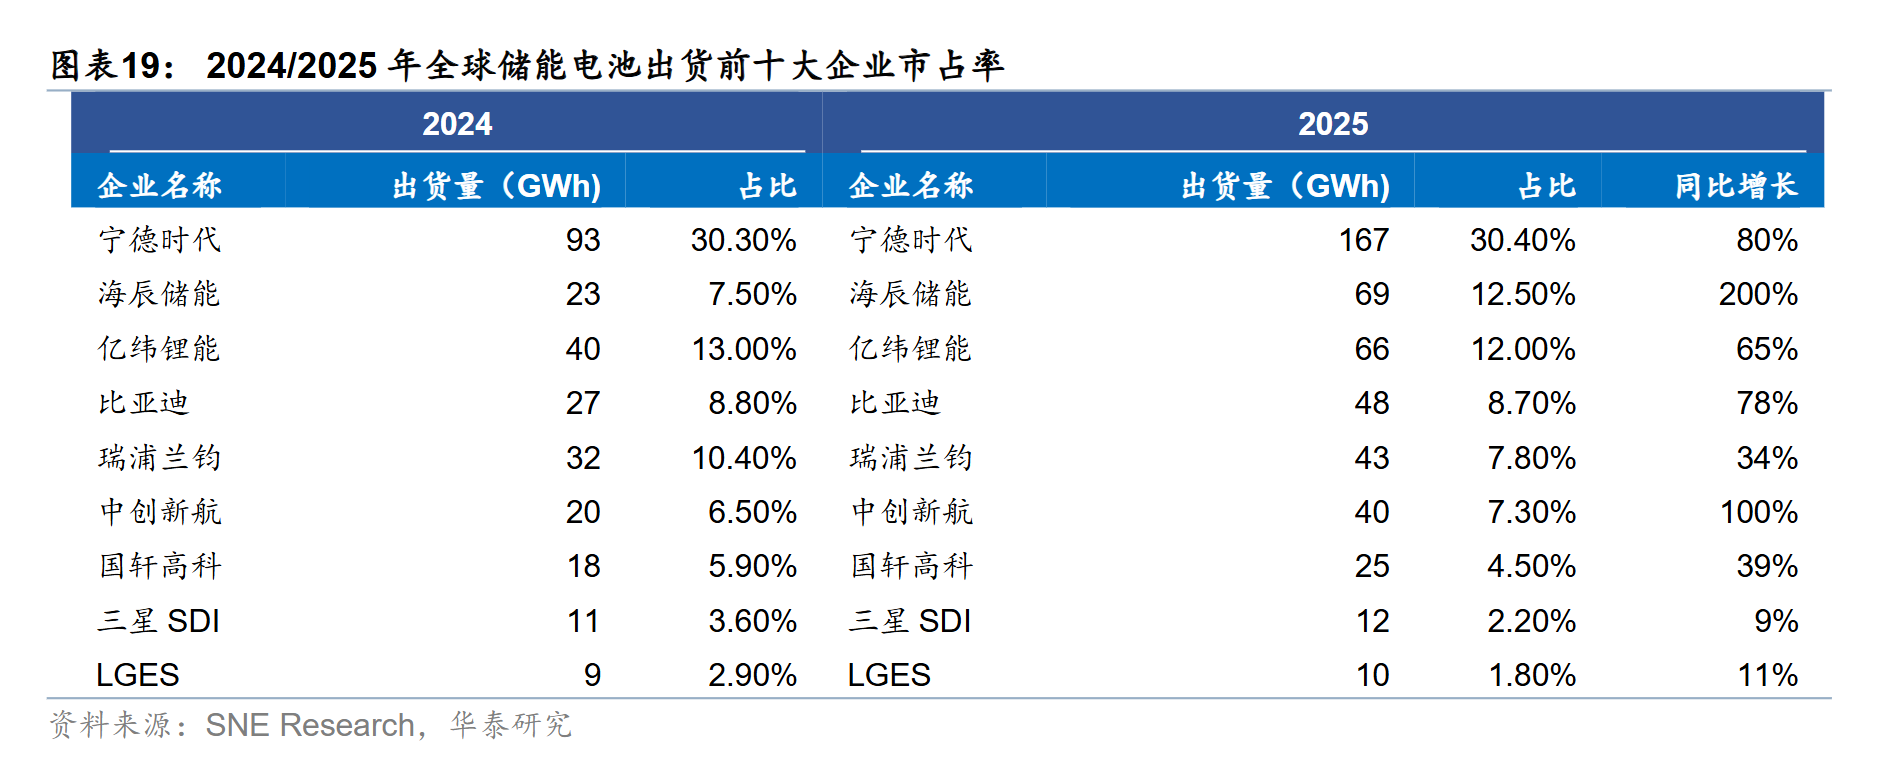
一是本轮户储、工商储景气的持续性,二是价格扰动下公司的盈利韧性,三是314Ah之后的长期成长路径。潜在催化:储能需求超预期、海外交付放量、AIDC产品交付起量。
本轮用户侧储能周期与22年本质不同,持续性更强
市场担忧户储工商储重演22年的脉冲式行情,而我们认为本轮在驱动力、区域与库存结构上均已不同:驱动力上,22年为俄乌冲突推高欧洲气电价的单一事件驱动,本轮源于新能源快速上量与电网升级滞后的长期矛盾,午间弃光、负电价与尖峰电价并存倒逼用户侧配储;区域上,由欧洲单一市场爆发转为全球多点开花,欧洲需求复苏重归补库、澳洲补贴点燃抢装、亚非拉缺电与弱电网催生供电刚需;库存上,欧洲渠道库存已于25年回归合理水平,本轮渠道商囤库已相对理性,库存绝对值不高。我们认为户储渗透率仍较低,工商储更处起步阶段,据BNEF,26-28年全球工商储新增装机同比+52%/+38%/+34%,看好本轮用户侧储能向上周期的持续性。
二:格局优、客户分散、终端顺价,盈利韧性强于普通电池厂
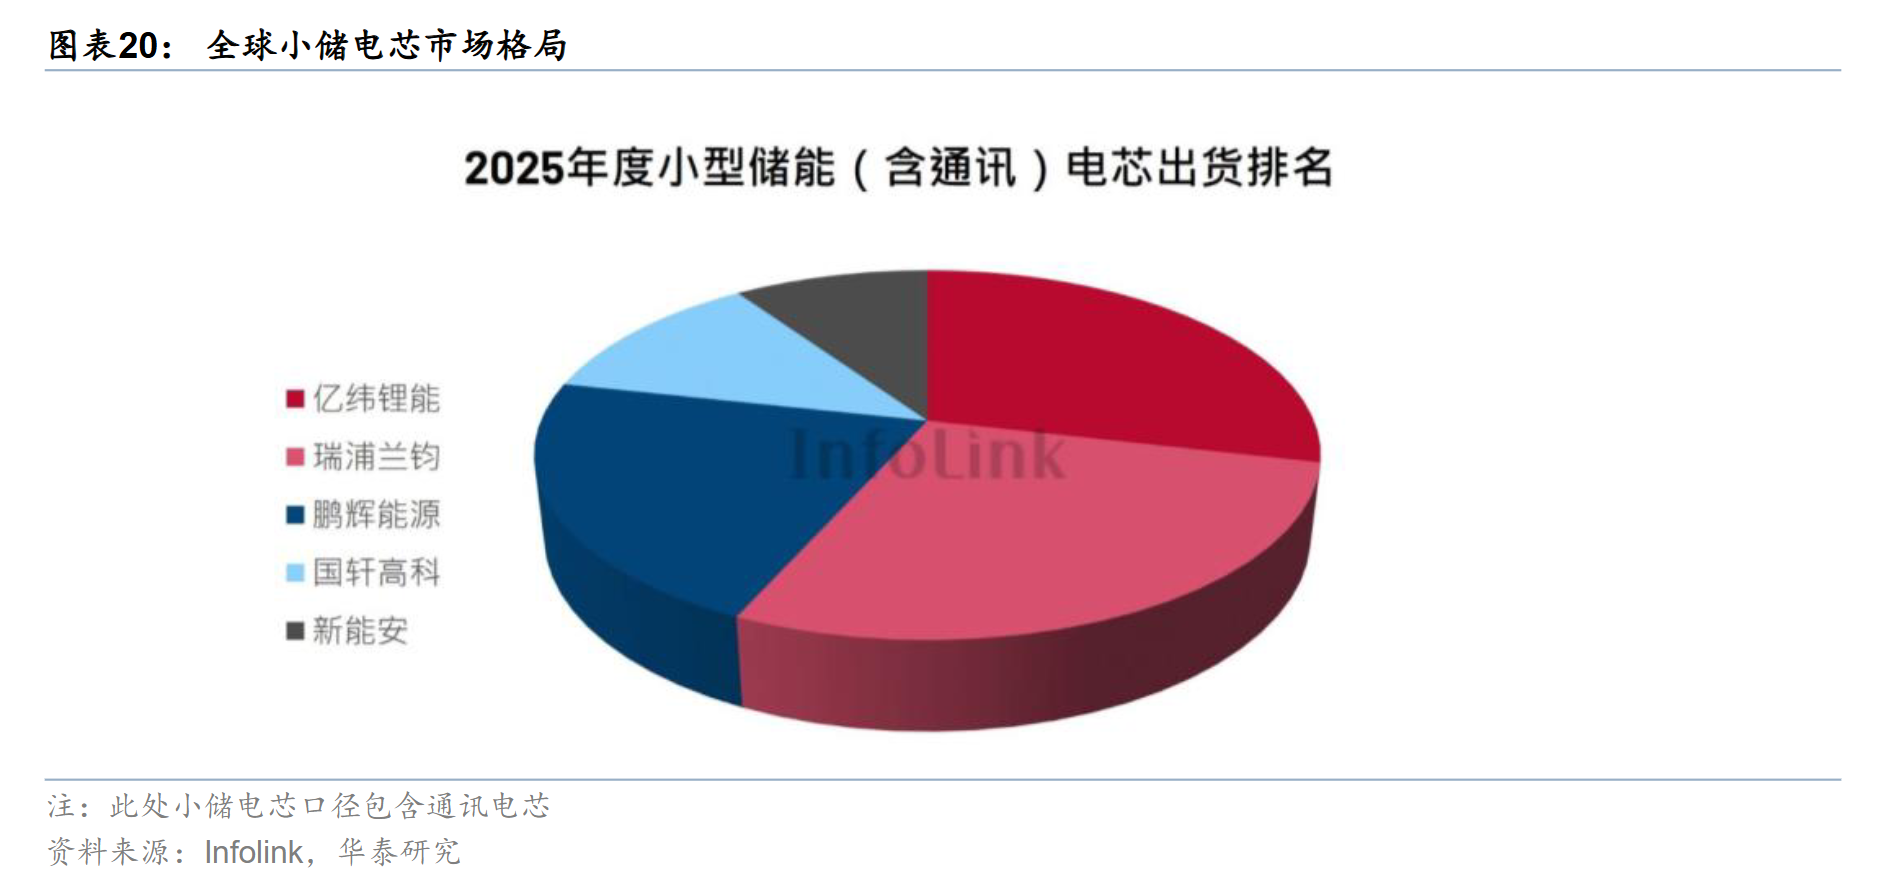
市场担忧储能电芯价格下滑侵蚀盈利,我们认为公司顺价能力与盈利韧性显著强于普通电池厂。一是格局,据InfoLink,25年小储电芯CR3超75%(亿纬、瑞浦、鹏辉稳居前三),认证与安全、客户绑定、柔性制造三重壁垒使大储龙头难以切入;二是客户结构,25年前五大客户合计占比仅20.3%,不存在单一大客户压价;三是终端属性,小储电芯在整套系统中成本占比有限、终端价格敏感度低,涨价传导阻力小于大储。实际上,公司25年中率先上调电芯价格、25Q3实现单季扭亏,并凭借渠道优势率先将314Ah导入价格更优的工商储与户储(26Q2向户储工商储出货占比达70-80%),获得高于传统大储的产品溢价,彰显更强盈利韧性。
三:产能、海外、AIDC三条路径,314Ah之后成长依然清晰
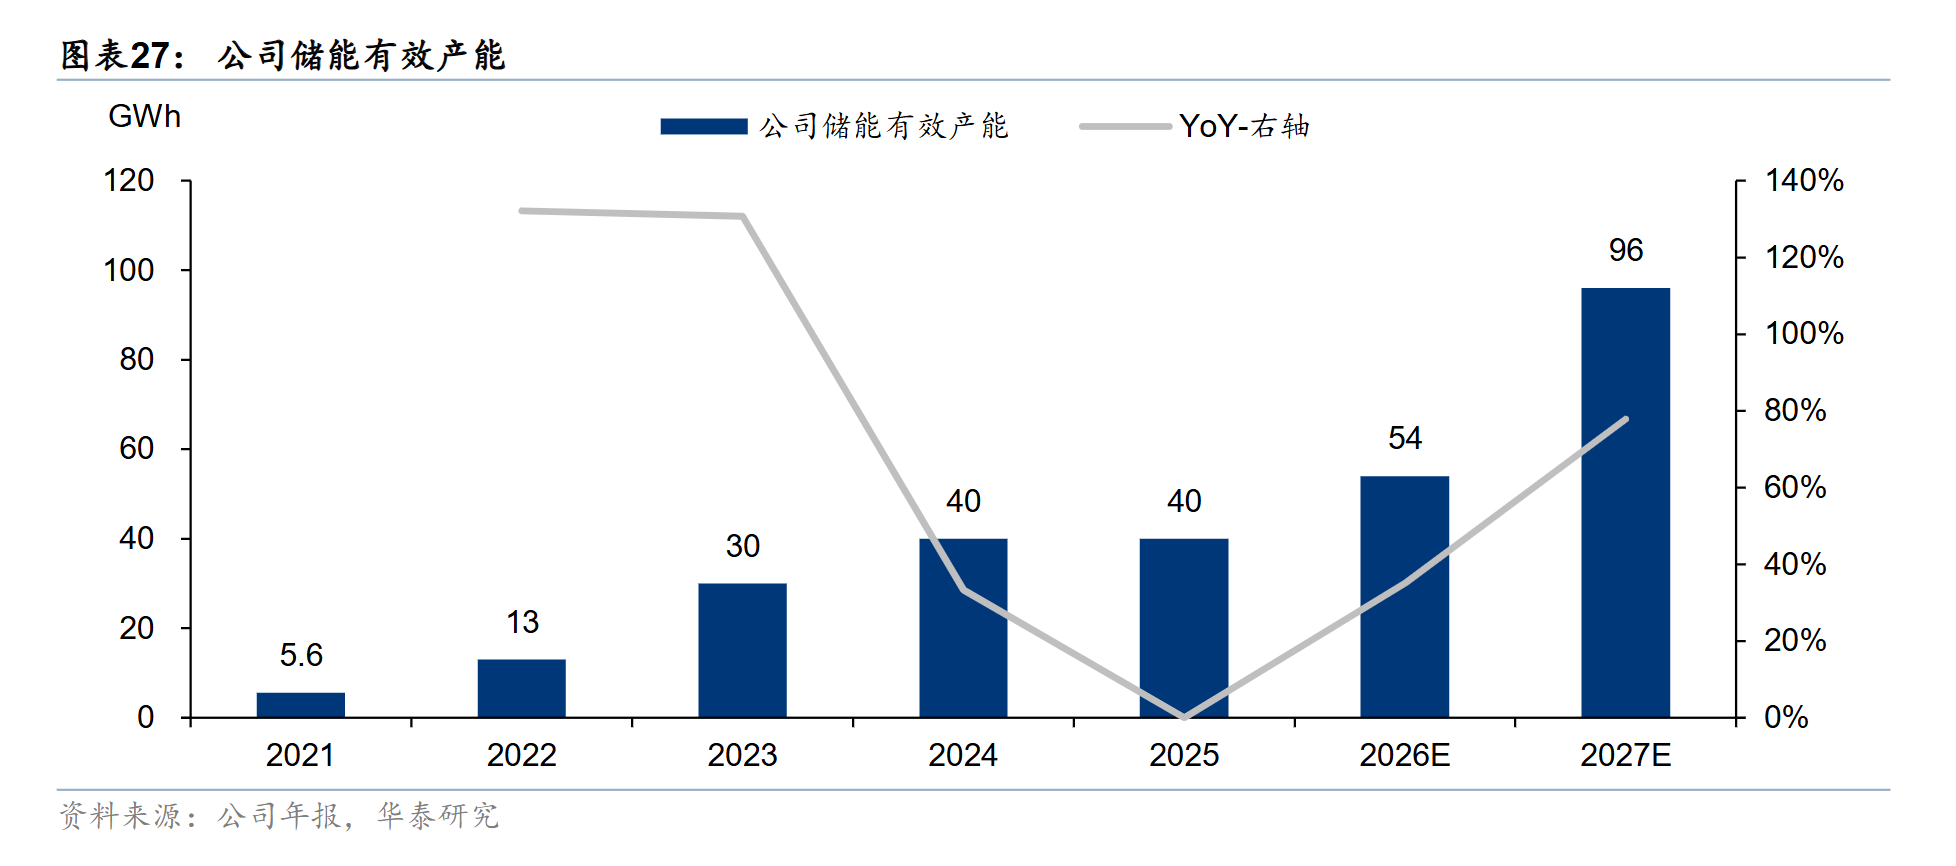
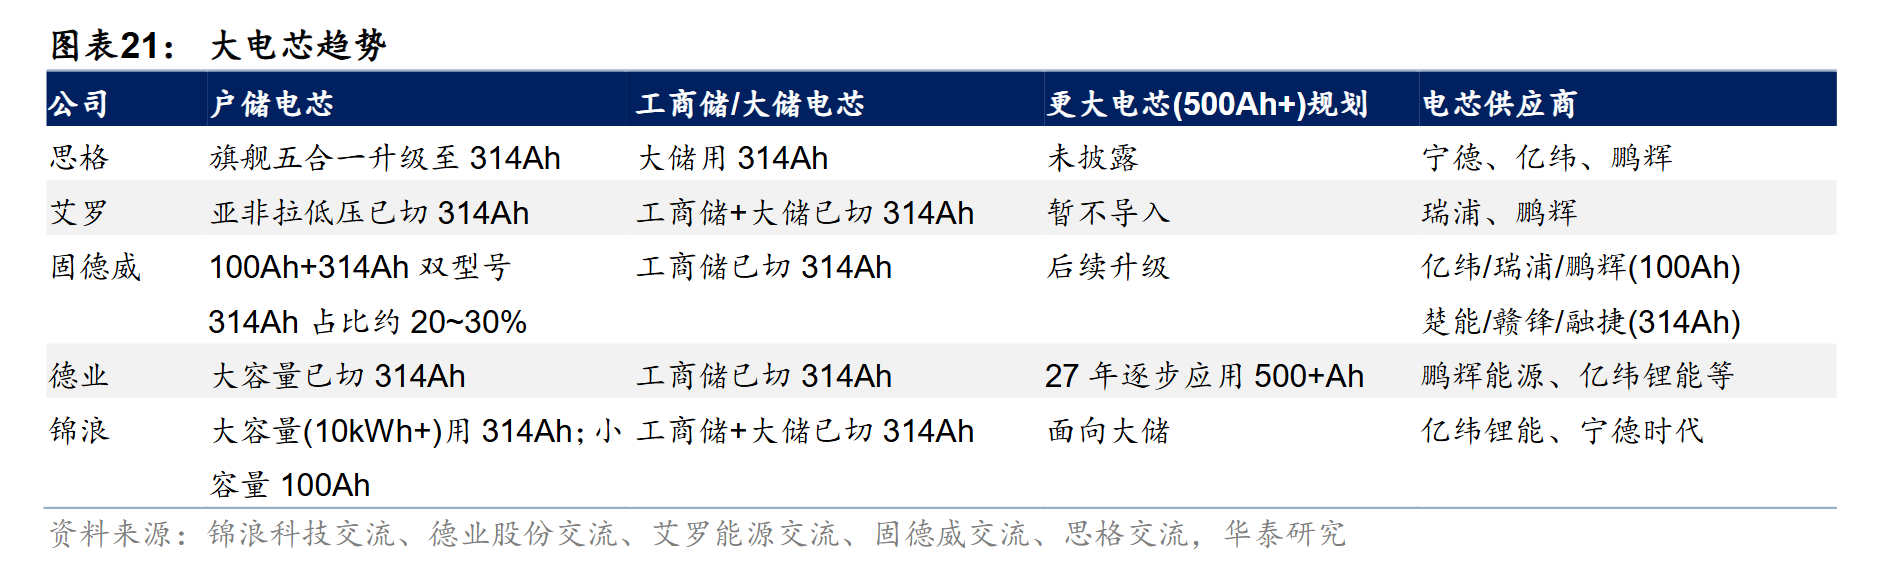
市场认为314Ah场景切换的盈利弹性已反映充分、后续成长看不清,我们认为公司成长路径有三:一是产能,26年底前新增3条单线14GWh、兼容314/392/588Ah的柔性产线,27年初总产能接近100GWh,我们预计26-28年电池出货量达52/96/120GWh、同比+115%/+85%/+25%,且588Ah良率追平314Ah后单位成本有望再降5-10%;二是海外,25年海外业务毛利率25.1%、显著高于境内12.7%,公司已具备直流侧集装箱直接交付能力,海外直接出口与本地化交付占比提升有望增厚盈利;三是AIDC,公司率先推出瀚海85Ah高倍率电芯,产品今年有望陆续导入、明年上半年贡献盈利增量,且毛利率高于传统储能产品。公司毛利率有望由25年14.6%修复至26-28年21%以上。
公司用户侧储能先发优势突出、大电芯放量与盈利拐点确立。
参考资料:
20261029-招商证券-鹏辉能源:三季报同比高增长,海外交付开始提速
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司 投资顾问:王德慧(登记编号:A0740621120003) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧