【掘金宝】罕见!收购全球硅光龙头打通芯&光“设计-制造-测试”全闭环!订单充沛-钱途无量?
策略哥的「掘金交流圈」新群上线,专为关注个股机会的股友打造!如果你想更及时地跟踪个股线索,欢迎点击进入群聊,一起挖掘值得关注的个股机会!立即加入>>
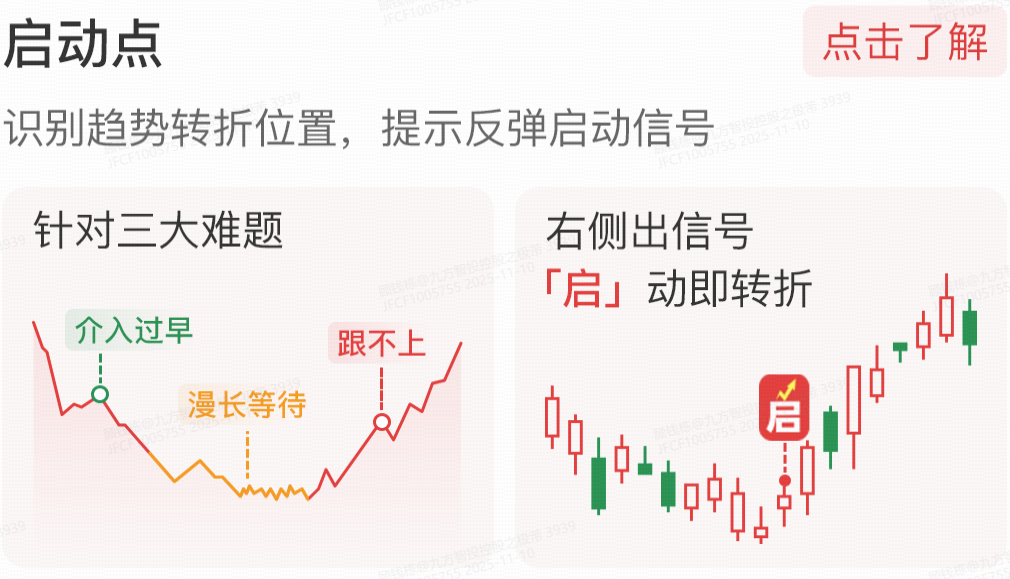
大家好!今天,策略哥来给大家拆解一只"「电+光」双轮驱动布局提速,国产算力需求强劲叠加硅光赛道打开全新增长空间"—广立微的基本面逻辑与技术面逻辑,以便给大家提供一种个股的分析思路,点击此处立即解锁"启动点"!
广立微(301095.SZ)是国内领先的集成电路EDA软件与晶圆级电性测试设备企业,核心业务覆盖芯片设计、制造、测试、良率提升全流程。公司以「硅全生命周期解决方案」为核心,聚焦全流程EDA工具、大数据分析平台与晶圆级老化测试设备,产品涵盖良率提升EDA、可测试性设计(DFT)EDA、可制造性设计(DFM)EDA、WAT测试设备及晶圆级老化测试系统。近三年研发费用率均值高达45.05%,费用年复合增长率20.89%,持续高强度研发构筑核心竞争力。公司客户覆盖全球一线半导体厂商,包括三星电子、SK海力士等国际IDM巨头,以及国内龙头Foundry和Fabless厂商。
2025年全年营收7.35亿元(+34.4%),归母净利润0.89亿元(+10.5%),扣非净利润0.87亿元,EPS为0.44元。毛利率57.8%,保持高水平,体现公司EDA+测试设备软硬协同的高毛利商业模式。营收增长主要由DFT设计服务(受车规及先进芯片需求拉动)、WAT测试机出货增长以及新客户拓展驱动。
在EDA软件领域,良率提升EDA的片上测试监测IP及可寻址IP已完成流片验证,有效支撑国产先进工艺高质量量产;DFT EDA的Quantest系列工具架构全面升级、成套方案开发完成,自研良率感知诊断分析平台YAD达到行业领先水平并斩获头部晶圆厂订单。
在测试设备领域,WAT测试机出货量连年增长,客户现场超400台WAT测试机稳定运行;高端200pin大通道WAT测试机研发完成,首台高压测试机顺利交付并通过验收。
2026年下半年展望积极,公司持续加大研发投入并积极拓展产品品类。晶圆级老化测试设备已进入客户产线验证,聚焦SiC/GaN等功率器件测试需求。2025年成功拓展存算一体、Fabless等新客户群,业务场景持续延伸,在手订单充沛。
【EDA:芯片之母+国产替代关键赛道,150亿市场加速突围!】EDA是集成电路设计的底层使能工具,被称为「芯片之母」,其自主可控直接关系半导体产业链安全。中国EDA市场从2020年的93.1亿元增长至2025年的149.5亿元。然而,全球三巨头Cadence、Synopsys、Siemens EDA合计占据中国EDA市场超70%份额,国产化率仅约10-20%!在AI算力爆发和国际技术封锁加剧的双重驱动下,EDA国产替代已上升至国家科技攻关核心环节,政策性资本、国家重大专项正系统性重塑行业生态。
【硅光芯片:下一代芯片赛道的「新大陆」!】随着AI算力持续膨胀,传统电信号互联在带宽、功耗上逼近物理极限,硅光子技术成为突破数据传输瓶颈的关键解。据Yole预测,全球硅光子芯片市场规模2030年将突破50亿美元。广立微收购的LUCEDA是全球硅光PDA领军企业,起源于半导体研究圣地IMEC,可实现从器件设计、链路仿真到版图生成的全流程自动化,支持硅、氮化硅、磷化铟、薄膜铌酸锂等多种材料体系,是连接芯片设计与晶圆厂制造核心桥梁。公司将LUCEDA技术与自身良率提升、晶圆级测试能力整合,构建「设计-制造-测试」全流程闭环,形成国内独有的「电+光」一体化EDA/PDA平台,稀缺性极高。
【WAT测试设备:芯片良率提升的「刚需」高频消费品!】WAT(Wafer Acceptance Test)测试设备是晶圆厂工艺监控和良率管理的核心工具。随着先进制程复杂度提升和车规芯片零缺陷要求,WAT测试需求持续增长。据中国产业信息网数据,中国半导体WAT测试设备市场复合增长率达12.5%。广立微WAT测试机已在国内龙头晶圆厂部署超400台,200pin大通道、高压测试等新产品线逐步放量,叠加晶圆级老化测试设备切入SiC/GaN新兴赛道,测试设备业务正从「国产替代」迈向「技术引领」。
2,收购全球硅光EDA龙头LUCEDA,从「电」到「电+光」战略跃迁!LUCEDA实现从器件设计到版图生成的全流程自动化,与公司传统EDA+测试设备形成完美协同,打通「设计-制造-测试」闭环。全流程集成可大幅缩短流片迭代周期,真正践行「一次性设计成功」愿景。同时公司依托成熟电芯片测试技术沉淀,布局硅光专属测试硬件设备,提供软硬一体化硅光整体解决方案,AI+硅光双赛道打通,成长天花板大幅提升。
3,「软硬协同」建立强客户黏性,合同持续增长。公司EDA软件与WAT测试设备深度耦合,形成「工具+数据+服务」的商业模式闭环。WAT测试设备作为高频使用的工厂级工具,客户一旦采用替换成本极高,构建稳固护城河。DFT设计服务受车规芯片需求拉动快速增长,ADF可制造性设计(DFM)产品系列初具规模,产品矩阵日趋完善。客户覆盖三星、SK海力士等全球一线厂商,品牌影响力持续提升。
广立微2026-2028年盈利预测:华鑫证券预计2026-2028年营收分别为10.29/16.07/23.53亿元,同比增长40.0%/56.2%/46.4%;归母净利润分别为1.66/2.70/5.05亿元,同比增长87.3%/62.3%/87.4%;EPS分别为0.83/1.35/2.52元,对应PE分别为128.8/79.3/42.3倍。
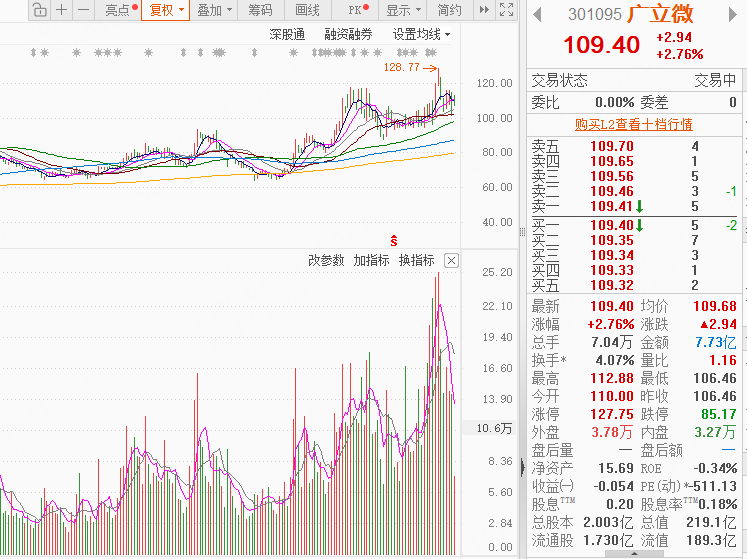
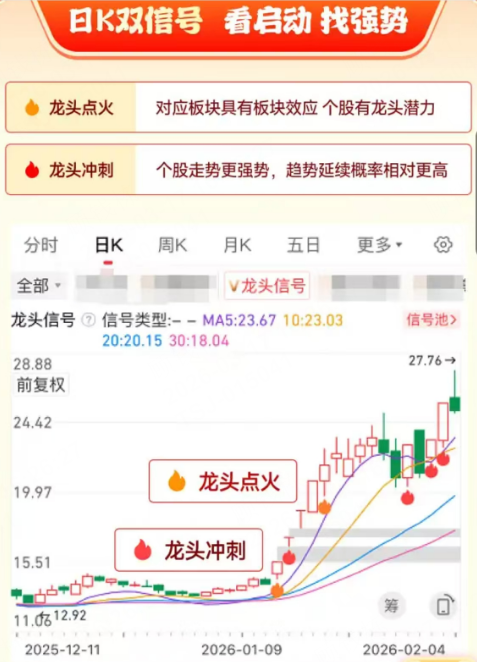
广立微股价从一年内最低52.44元一路攀升至115.38元高点,涨幅超120%,近期在110元附近强势整理。资金面持续活跃。机构一致看好公司在国产EDA+硅光双赛道的成长潜力。广立微集国产EDA龙头、全球硅光设计自动化领军(LUCEDA)、WAT测试设备国产替代、AI算力产业链四大题材于一身!EDA+硅光是半导体自主可控的最后两块拼图,国家政策持续加码。公司在2026杭州国际半导体展览会上大放异彩,董事长亲自站台发声助推行业认知,市场关注度持续提升。如何在不同阶段发掘更多市场龙头?点击此处解锁"龙头信号"!
全球地缘政治博弈加剧,中美科技脱钩风险持续存在。市场竞争加剧风险:国内EDA领域竞争者增多;全球三巨头在硅光PDA领域亦有技术储备。若竞争加剧导致价格战或人才流失,可能侵蚀公司利润等。
20260629-华鑫证券-广立微(301095.SZ)-公司动态研究报告:国产算力需求强劲,芯片设计测试赛道前景广阔
免责声明:以上内容由上海九方云智能科技有限公司投资顾问顾钱栋(A0740624100008)编辑整理,仅供参考学习使用,不作为投资建议,据此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧