【公司研究】CPO时代下 天孚通信依旧受益
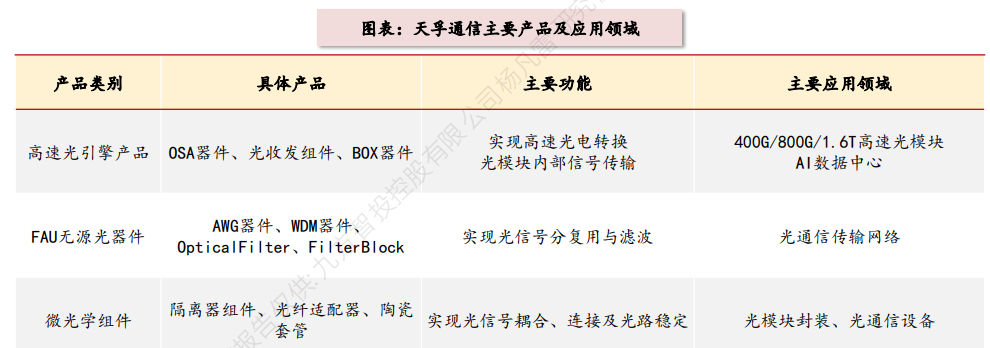
天孚通信立足光通信领域,长期专注于中高速光器件产品的研发、生产与销售,为客户提供垂直整合的一站式解决方案。公司主要产品涵盖高速光引擎、FAU无源光器件及微光学组件等,广泛应用于高速光模块等光通信场景。依托成熟的光器件研发平台以及在基础材料与元器件、光学设计和集成封装等方面的技术积累,公司不断完善产品体系,并逐步向下游应用领域延伸,为激光雷达等新兴领域客户提供相关配套产品。
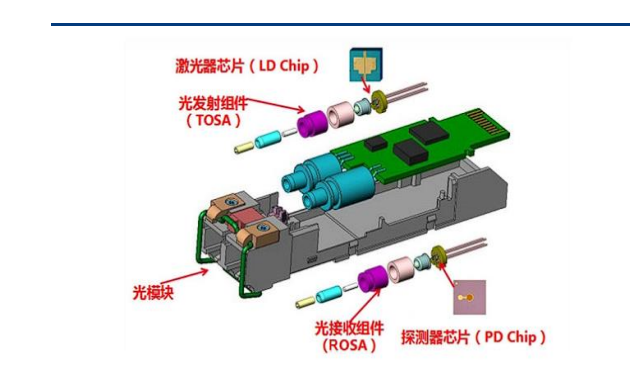
光模块为实现光电信号转换的核心组件。作为光通信重要组成部分,光模块负责光纤传输中的光电信号转换部分,主要由包括光收发组件、功能电路(PCB)和其他结构件等部分组成,光收发组件是光模块的重要组成部分,其核心为各类有源和无源光器件,其中有源光器件主要为光芯片。光模块价值量主要集中在光器件环节,上游光器件在产业链中占据核心地位。光模块由光器件、功能电路和光接口等构成,其中光器件包括激光器(TOSA)和探测器(ROSA),分别实现光模块在发射端将电信号转换成光信号,以及在接收端将光信号转换成电信号的功能,是最主要的成本来源。2024年光器件在光模块成本结构中的占比约为74%,远高于功能电路和光接口等其他组件。随着光模块速率向800G及更高速率升级,模块内部光学结构更加复杂,对光学组件的数量与精度要求进一步提升,因此单个光模块中光器件价值量持续提高。AI数据中心建设带动高速光模块需求快速增长,也使上游光器件环节成为产业链中最具成长性的部分。
光模块结构 |
|
天孚通信业务结构 |
|
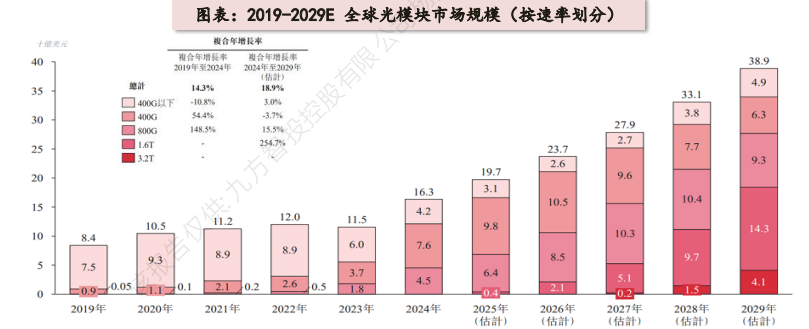
CSP的巨额投资推动800G光模块规模化放量,2025年出货量将达1800万-1990万只。数据显示,2025年800GPAM4芯片组出货量几乎增至三倍,预计其2026年出货量有增无减。据LightCounting预测,光模块市场在2025年至2026年将以每年30%至35%的速度增长,其中全球800G光模块2025年出货量将达1800万至1990万只,2026年出货量预计再增长一倍以上。
1.6T光模块伴随英伟达Rubin平台及B系列产品的上量开启商业化元年。英伟达在GTC大会上披露,其Blackwell与Rubin架构GPU在2025至2026年间有望贡献超5000亿美元收入,对应出货量约2000万颗。数据显示,从GB300到Rubin架构,单颗GPU所需的1.6T光模块配比增长。LightCounting预测,1.6T模块出货量将从2025年的较小基数起步,快速攀升至数千万端口量级;2026年其芯片组销售额将突破20亿美元,并在此后直至2029年保持高速增长态势
光模块市场规模 |
|
随着数据交换需求不断提高,cpo技术应运而生
AI万卡集群把传统可插拔光模块逼到物理极限,CPO用来解决功耗墙、带宽密度墙两大硬约束。
传统架构路径:交换ASIC→十几厘米PCB铜线→前面板连接器→可插拔光模块→光纤。
CPO路径:交换ASIC与光引擎共封装,高速电走线压缩到毫米级,电信号刚出来就做光电转换,长距离全部交给光纤传输
1.6T可插拔光模块单端口功耗接近25‑30W,一台115.2T交换机几十个端口,整机光模块功耗几百瓦‑上千瓦;万卡AI集群,光模块电费是一笔巨大成本。
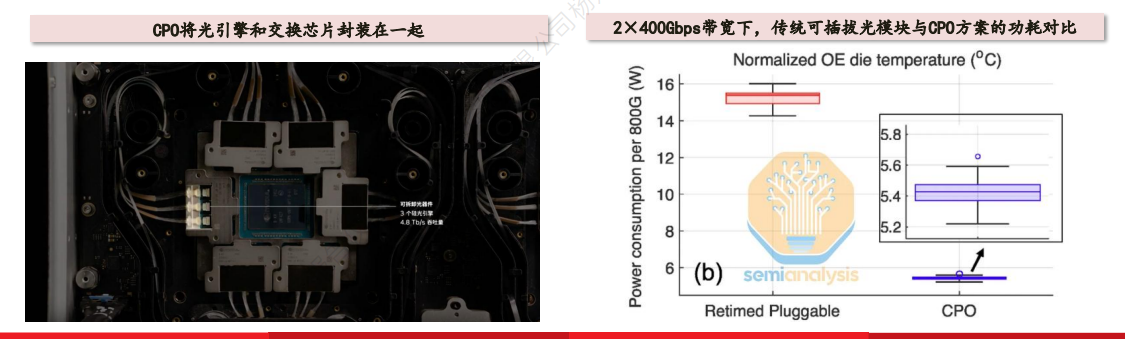
传统方案里,长PCB高速SerDes、DSP芯片消耗大量电能,DSP本身占模块功耗40‑50%。CPO缩短电走线,可以简化甚至去掉DSP,单端口功耗下降50%‑70%,大规模集群下每年省下巨额电费(TCO总成本优势)。
CPO(共封装光学)通过将光引擎与交换芯片封装在一起,实现功耗降大幅降低。CPO核心架构是将光引擎直接与交换机ASIC、计算XPU等高密度封装集成,使高速电信号的传输路径彻底摆脱长距离PCB走线的限制,实现功耗显著降低。以BroadcomBailly51.2TCPO交换机为例,相较于800G传统可插拔光模块,节省了65%的功耗。
CPO方案带来超高带宽密度。英伟达Quantum-XPhotonics交换机交换容量达115Tb/s,支持144个800G端口;Spectrum-XPhotonics更推出512个800G端口的SN6800型号,总带宽高达409.6Tb/s,支撑超大规模AI集群。同时,CPO方案相较于传统可插拔方案,部署效率明显提升。CPO模块无需单独插拔,AI工厂部署时间缩短至原来的77%,显著缩短第一个Token的生成时间,大幅降低大规模部署的运维成本。
CPO结构图、方案对比 |
|
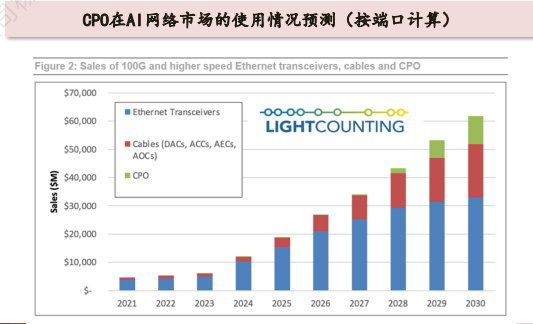
博通、NV的CPO方案预计于2026年落地。Broadcom即将发布第三代CPO,基于102.4Tbps的TH6以太网交换机ASIC;而NVIDIA的第一代CPO,由4颗800GInfiniBand交换机ASIC组成,也是200G/lane的光学引擎,预计2026年下半年发布。鸿海上修26-27年CPO出货量至5万台。根据鸿海集团于26年5月披露,“全光CPO交换机机柜”已提前向大客户英伟达交货。鸿海在越南工厂生产的全光CPO交换机机柜,供应极为紧张。连原本计划用于展示的机柜都已全部交给英伟达,真正做到了“一机不剩”。并且,鸿海已将原本预估2026年超1万台的出货目标,大幅上修至2026至2027年合计超过5万台。 未来五年,ScaleUp网络的市场增量更加明显。根据Lightcounting预测,AIScaleUp市场规模将显著扩容。目前CPO的应用率先在ScaleOut场景落地,但ScaleUp市场的增量更值得关注。目前,ScaleUp网络连接方案主要为铜连接、AEC、LPO光模块等。英伟达在Blackwell机柜内部大规模市场铜连接的方案。亚马逊正使用AEC在两个机架之间互连Trainium加速器(每个机架32颗XPU),但这种方案可能难以扩展到更多机架。华为则在其纵向Scale-Up网络中采用了800G可插拔LPO光模块,每颗XPU最多连接18个LPO。对于4-8个机架组成的系统而言,若需实现数万个高速互连,CPO可能是唯一可行的选择。因此,LightCounting上调了CPO的市场预测,涵盖用于Scale-Up场景、传输距离小于50米的1.6T和3.2T端。 Cpo在AI网络应用规模测算 |
|
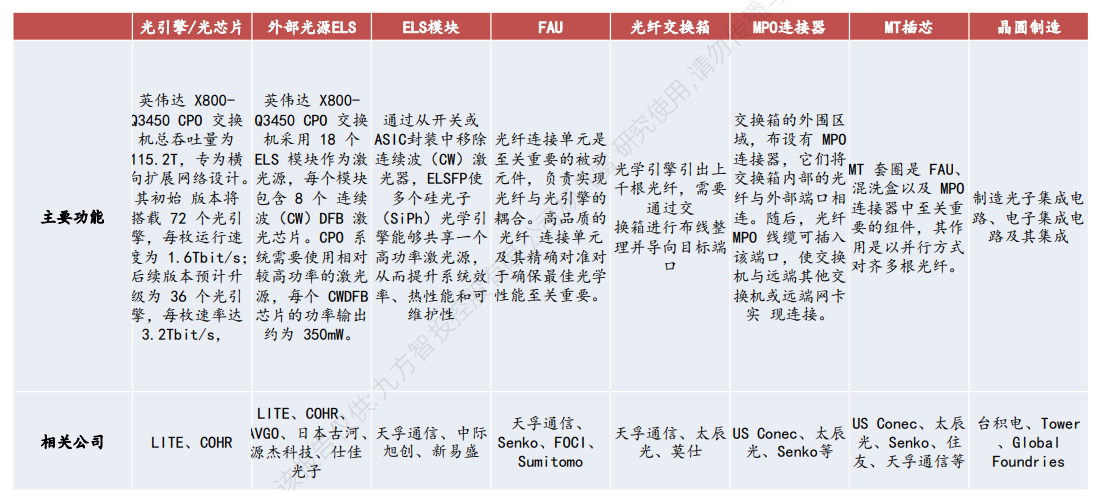
天孚通信光引擎:公司成功完成1.6T光引擎规模量产和CPO配套光器件的研发,为下一代超算中心与AI集群应用奠定基础。FAU&ELS:公司面向CPO领域配套的FAU、ELS外置光源等相关产品已实现稳定交付。 CPO核心组件玩家 |
|
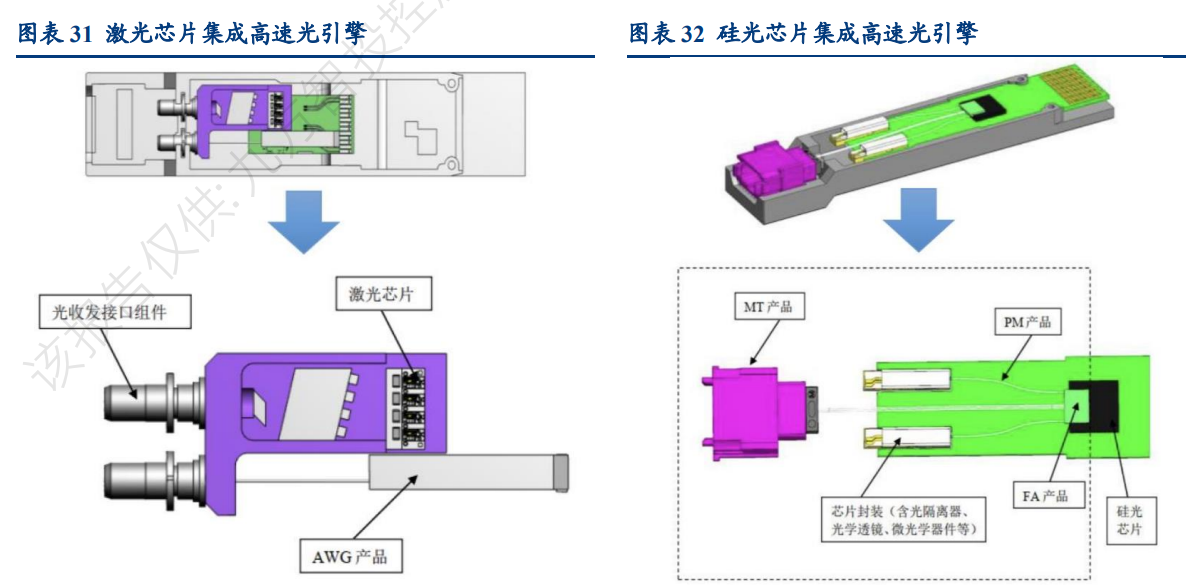
普通光模块的光引擎在高速发射芯片和接收芯片封装基础上集成了精密微光学组件,精密机械组件,隔离器,光波导器件等,实现单路或者多路并行的光信号传输与接收功能。高集成度使得光引擎的体积更小,稳定性更高,其后操作流程也更简单。在稳定性方面,光引擎产品抗电磁干扰能力较强,因此多用于单模光模块生产。在后操作流程方面,下游光模块厂商在收到光引擎后只需配上光接口、电接口等互操作部分以及模块外壳等即可完成光模块的生产。 Cpo光引擎技术:硅光技术是将光学器件(如激光器)和电子元件(如DSP)通过硅光子技术进行集成,实现功耗、成本、体积的降低。目前硅光模块已经成为相对成熟的技术方案,在400G/800G等高速光模块领域均得到应用,根据Yole的预测,到2028年硅光市场空间将突破6亿美元,其中在800G光模块的需求推动下,数据中心可插拔光模块市场空间将达到5.68亿美元。根据LightCounting的预测,硅光渗透率有望实现较快提升,由2022年的25%提升至2028年的43%。在2022年的数据通信市场英特尔占主导地位,市场份额达61%,其次为Cisco占据了20%;电信领域思科占据49%的市场份额,紧随其后的是Lumentum和Marvell,电信市场增长主要来自用于长途网络的相干可插拔模块。 普通光引擎与硅光光引擎 |
|
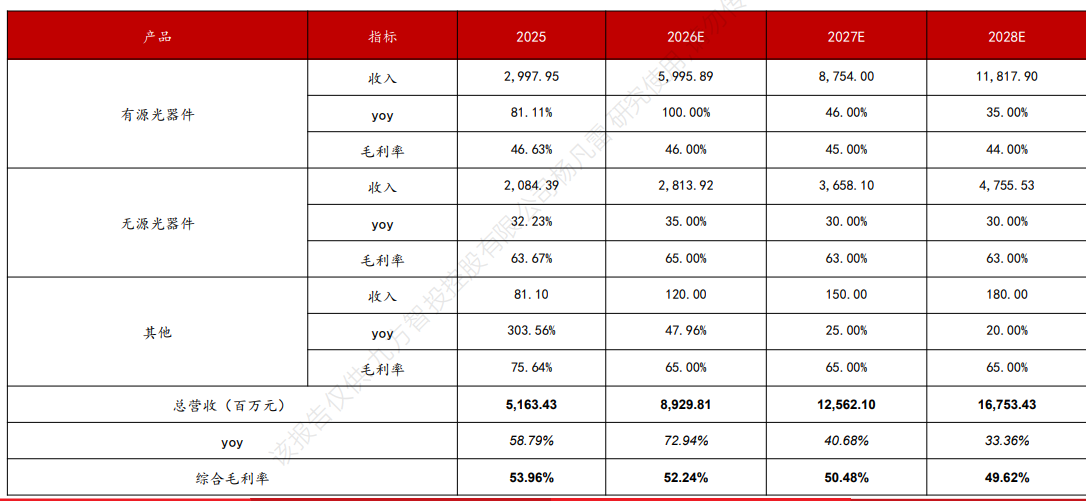
天孚通信财务模型 |
|
参考研报
20260527-方正证券-天孚通信(300394.SZ):天孚通信(300394):全球光器件龙头 核心卡位CPO新技术
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 九方云智能科技有限公司 投资顾问:杨凡雷(登记编号:A0740625080012) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧