【掘金宝】“硬科技投资+医药新增长”两大引擎正处兑现期!股价底部蓄势待发?
策略哥的「掘金交流圈」新群上线,专为关注个股机会的股友打造!如果你想更及时地跟踪个股线索,欢迎点击进入群聊,一起挖掘值得关注的个股机会!立即加入>>
大家好!今天,策略哥来给大家拆解一只"公司正向「私募现金牛+医药新增长」双轮驱动转型,两大新引擎正处于关键兑现期"—四川双马的基本面逻辑与技术面逻辑,以便给大家提供一种个股的分析思路,点击此处立即解锁"启动点"!
四川双马(000935.SZ)原名四川双马水泥,近年来已完成从传统建材企业向「私募股权投资+生物医药CDMO」双轮驱动平台的转型。公司通过二级子公司西藏锦合管理和谐锦豫、和谐锦弘及和谐绿色产业基金,在管基金规模约260亿元,投资方向聚焦先进制造与新能源等硬科技领域。2024年11月,公司以15.96亿元收购深圳健元92.1745%股权,正式切入多肽CDMO黄金赛道;2025年7月又通过参投和谐汇资基金孵化器平台,控股无锡生基医药(原药明康德旗下CGT CDMO子公司),进一步延伸至细胞与基因治疗CDMO领域。建材业务营收占比持续下降,公司正加速向「创新药CDMO+硬科技股权投资」复合型平台迈进。
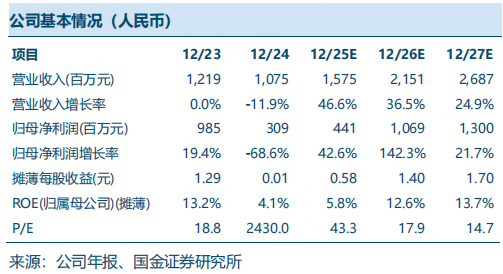
2024年公司实现营收10.75亿元(-11.9%),归母净利润3.09亿元(-68.6%),EPS 0.01元,ROE 4.1%。利润大幅下滑主要因私募股权投资公允价值变动及建材业务景气下行。分业务看,私募股权业务营收4.52亿元(管理费4.52亿+超额报酬0+投资收益-0.99亿),建材业务营收约5亿元持续收缩。
2025E营收15.75亿元(+46.6%),归母净利润4.41亿元(+42.6%),EPS 0.58元,ROE 5.8%。增长驱动来自深圳健元并表(医药板块营收6.65亿元,+54%)及私募股权管理费稳定贡献。主业毛利率预计持续改善,经营性现金流随carry释放有望大幅转正。公司预计2025-2027年归母净利润分别为4.41/10.69/13.00亿元,同比+43%/+142%/+22%。
【GLP-1全球浪潮:500亿美元赛道井喷】GLP-1类药物(司美格鲁肽、替尔泊肽)引领全球医药市场,2025年全球GLP-1 RA市场销售额突破500亿美元,成为制药史上增速最快治疗领域之一!据沙利文预测,中国多肽CDMO市场2023-2028年CAGR达30%,全球多肽CDMO市场规模约45亿美元,复合年增长率约20%。2026年司美格鲁肽专利到期后,仿制药原料药需求将迎爆发式增长(来源:公开信息)。
【竞争格局:蓝海赛道中的差异化卡位】全球多肽CDMO头部企业包括药明康德(固相合成反应釜总体积突破10万升,全球产能第一)、凯莱英(化学大分子CDMO重点拓展)等。深圳健元以多肽原料药为核心,已完成中美欧多国DMF注册,司美格鲁肽等核心产品已完成全球主要市场备案,扩产后产能超10吨,在国内多肽原料药领域具备规模与合规双重优势,与头部CDMO形成差异化竞争(来源:公开信息)。
【私募股权退出窗口打开+CGT CDMO前瞻布局】IPO市场回暖背景下,公司在管一期基金(和谐锦豫、和谐锦弘,存续近8年)进入退出期,已投项目包括屹唐股份(688289.SH)、华大智造(688114.SH)、翱捷科技(688220.SH)等已上市标的,carry有望集中释放。同时,公司通过控股无锡生基医药切入CGT CDMO赛道,据Frost & Sullivan数据,中国CGT CDMO市场2023年19亿元,预计2028年达64亿元(CAGR 28.1%),2033年进一步增至252亿元(来源:公开信息)。
1,私募股权业务进入收获期:公司在管一期基金(和谐锦豫、和谐锦弘)已进入退出期,随着A股/H股IPO回暖,已投的屹唐股份(688289.SH)、华大智造(688114.SH)、翱捷科技(688220.SH)等众多项目退出节奏有望加快,潜在业绩报酬规模可观。据国金证券预测,2026-2027年私募股权业务营收分别为6.14/9.15亿元(+33%/+49%),其中超额业绩报酬(Carry)分别为1.45/4.92亿元,将成为利润弹性的核心来源。
2,多肽CDMO产能释放+专利到期催化:深圳健元扩产后产能超10吨,2026年司美格鲁肽等GLP-1原研药专利到期将带来仿制药原料药需求激增。短期直接受益于专利到期带来的原料药需求增量;中期凭借成本和合规优势承接全球订单转移,CDMO项目管线持续兑现;长期受益于口服剂型、适应症拓展带来的市场天花板不断上移。国金证券预计2025-2027年医药板块营收分别为6.65/12.00/15.00亿元,同比+54%/+80%/+25%。
公司聚焦创新药CDMO+私募股权,医药板块产能释放有望推动收入增长;私募业务围绕硬科技布局,随着IPO回暖及退出通道顺畅,Carry有望集中释放,国金证券预计2025-2027年公司归母净利润分别为4.41/10.69/13.00亿元,同比分别+43%/+142%/+22%)。
分业务预测:
1.私募股权业务:2025-2027年营收分别为4.63/6.14/9.15亿元(+2%/+33%/+49%),其中管理费收入4.63/4.69/4.23亿元,超额业绩报酬0/1.45/4.92亿元,投资收益0.68/3.73/5.45亿元。
2.医药科技业务:深圳健元2025-2027年营收6.65/12.00/15.00亿元(+54%/+80%/+25%),产能7/10/10吨,利用率10%/15%/20%,产量0.7/1.5/2.0吨,司美格鲁肽单价950/800/750元/g。
3.建材业务:2025-2027年营收5.00/4.31/3.90亿元(-16%/-14%/-10%),逐年收缩。
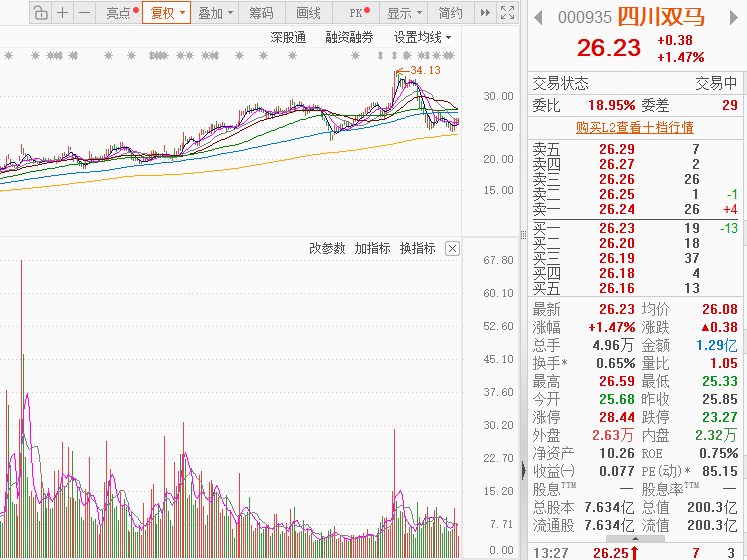
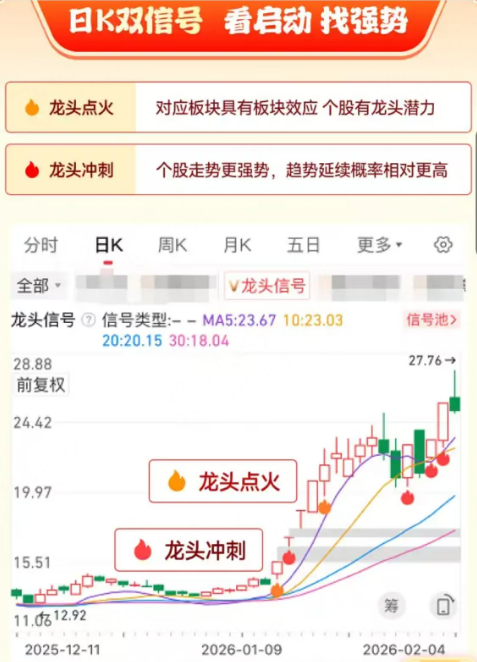
四川双马(000935.SZ)核心题材涵盖GLP-1多肽CDMO、私募股权退出、CGT细胞基因治疗、IDG硬科技投资平台等多重催化。2026年以来股价在20-30元区间震荡整理,2025年年报显示营收与利润短期承压(并表首年整合期),但市场对2026年carry释放及多肽产能爬坡预期较强,股价处于底部蓄势阶段.同花顺数据显示2家机构预测2026年EPS 1.44元(+269%),一致预期净利润11.01亿元,与国金证券预测10.69亿元基本吻合。市值约200亿元,若2026年净利兑现10亿+,对应PE约18-20倍,较CXO行业平均估值具吸引力。如何在不同阶段发掘更多市场龙头?点击此处解锁"龙头信号"!
多肽行业竞争加剧及价格下行的风险;项目退出节奏不及预期与公允价值波动的风险;大股东质押风险等。
20260325-国金证券-四川双马-000935.SZ-基金进入收获期,多肽CDMO促增长
免责声明:以上内容由上海九方云智能科技有限公司投资顾问顾钱栋(A0740624100008)编辑整理,仅供参考学习使用,不作为投资建议,据此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧