【九方周评】加息预期降温、地缘纷扰不断!十七大消息影响节后行情!
长假要闻回顾
一、重大政策密集出台
央行政策组合拳:例会定调“加大逆周期调节”,PSL降息25个基点并扩容再贷款
9月召开的央行货币政策委员会三季度例会延续“适度宽松”总基调,但删去连续三个季度沿用的“跨周期调节”,定调改为“加大逆周期调节力度”。9月29日央行“四箭齐发”:一年期PSL利率从1.75%下调0.25个百分点至1.5%,支持领域扩至“六张网”;科技创新和技术改造再贷款增加2000亿元至1.4万亿元,支持比例由60%提至100%;支农支小再贷款增加5000亿元、额度增至4.85万亿元。整体呈总量克制、结构精准、定向发力特征。
中央财政首次对首套房贷贴息,10月1日起实施
9月29日,财政部、央行、金融监管总局联合印发通知,自2026年10月1日起在全国范围内实施居民购房贷款贴息政策,期限暂定1年。符合条件的首套商业性个人住房贷款,按贷款本金给予年化1个百分点、最长5年的贴息,单户上限100万元,并需同时满足建筑面积不超120平方米、房价不超150万元。贴息资金由中央与地方财政按9:1分担,所有开办房贷业务的银行均可办理。
中美“300亿对300亿”对等降税框架公布,贸易理事会落地
9月28日,商务部公布第八轮中美经贸磋商成果:双方在中美贸易理事会框架下就“300亿对300亿”对等降税达成共识,对各自约300亿美元进口产品以对等方式降税,其中超90%的产品将免除相互加征的全部关税、享受最惠国待遇。美方降税清单含玩具、家电、婴儿用品、厨卫用品等,中方含农产品、个人护理用品、医疗器械、煤炭。双方另设立投资理事会与农业工作组。
“十五五”专项规划密集出台,新型电池、文化遗产、体育赛事在列
国庆长假前夕,一批“十五五”专项规划集中发布。工信部等七部门印发《新型电池产业发展“十五五”规划》,提出到2030年全固态电池初步实现规模化应用、长寿命锂电池循环寿命达1.5万次、头部企业产品缺陷率降至PPB级。中办、国办印发《文化遗产保护传承“十五五”规划》。国办发布《关于发展体育赛事激发消费活力的意见》,农业农村部印发《全国畜牧兽医行业发展“十五五”规划》。
二、国内经济与市场
国庆长假消费:出行火热,电影遇冷
交通运输部预计,国庆7天全国跨区域人员流动量达21.3亿人次、日均约3亿,为平时1.7倍;10月1日全国铁路发送旅客2520.4万人次,创单日历史新高。商务部数据显示,消费品以旧换新带动销售额196.3亿元、惠及348.3万人次。文旅部启动国庆文旅消费月,各地发放超3.1亿元消费券。电影市场票房遇冷,截至10月7日上午国庆档票房超10.7亿元,比去年同期减少近7亿元。
9月制造业PMI重返扩张区间,8月工业企业利润增速回落
国家统计局公布9月制造业PMI为50.1%、较上月上升0.3个百分点,时隔两个月重返扩张区间;非制造业商务活动指数和综合PMI产出指数分别为50.2%和50.7%,同步回升。21个调查行业中有12个PMI高于临界点。企业利润方面,8月规上工业企业利润当月同比增长4.2%,较7月的11.2%明显回落;1—8月累计52719.8亿元、同比增长15.7%,其中电子行业利润增长1.1倍、贡献率达62%。
A股三季度收官,双创指数创下单季度最大跌幅
A股三季度收官,沪指当日微涨0.31%收于3842.19点,但双创延续弱势,创业板指跌0.23%、科创50跌2.51%。全季度创业板指累计下跌27.8%、科创50下跌30.7%,双双创下单季度最大跌幅;9月单月沪指跌3.62%、创业板指跌8.82%。成交亦持续萎缩,9月29日两市成交回落至约1.41万亿元,为近14个月地量。不过私募排排网调查显示,57.7%的私募选择重仓或满仓持股过节,平均仓位74.62%。
三、地缘政治纷扰不断
中东局势持续紧张,G7紧急释放最多1亿桶战略储备
假期期间中东风险集中发酵:10月1日特朗普表示可能要求欧洲释放柴油储备,美军被曝向中东派遣第三个航母打击群、增兵近1万人,一艘超级油轮在霍尔木兹海峡遭不明发射物击中,以总理称将报复迪拜航空航班遇袭事件幕后主使。欧盟10月2日强烈反对美方柴油出口禁令威胁。当日G7达成协议,由国际能源署协调、在未来四个月内释放最多1亿桶柴油和原油储备,首批20天内集中投放柴油。
俄乌空袭烈度升级,莫斯科遭遇冲突以来最大规模无人机袭击
10月6日,俄国防部通报称,过去一昼夜俄防空系统击落1750架乌克兰固定翼无人机和17枚远程巡航导弹,为冲突以来最大规模单日袭击,其中17枚巡航导弹远超此前单日3至6枚的水平。莫斯科市长称有超过700架无人机飞向首都方向,莫斯科州击落185架,袭击造成2人死亡、9人受伤,近50座私人住宅受损,莫斯科多座机场200余架次航班延误或取消。同期乌方多处设施亦遭俄军打击。
中欧贸易摩擦逐渐升温
中欧经贸进入“边谈边打”阶段。德法拟推“欧版301”工具,欲将中国企业逐出欧盟市场,拟10月15—16日欧盟峰会前提交;商务部9月29日警告,若出台歧视性措施“必将坚决回应”,并于10月3日对欧对硝基甲苯发起反倾销调查。双方10月8-9日将在北京举行第二轮经贸高层磋商;电动车现行反补贴税最高45.3%,11月欧盟将表决是否转为5年正式关税。
欧洲财政、政治与能源风险三重共振
法国10年期国债收益率升破4.5%、创2008年以来最高,法德利差一度突破150个基点、为2012年欧债危机以来首次;欧元兑美元跌至1.1161,创17个月新低。德国默茨政府因选择党州选崛起而受挫,西班牙宣布提前大选,法国新预算案在分裂议会中前途未卜。欧盟柴油价格创每升2.24欧元的历史新高、储气库存率仅68%,通胀反弹令欧央行陷入政策两难。
四、海外经济:加息预期降温不
美国9月非农大幅低于预期,10月加息预期显著降温
10月2日公布的美国9月非农就业仅新增2.9万人,远低于9万人的市场预期,7、8两月合计下修6万人;失业率升至4.2%,平均时薪同比上涨3.0%,均弱于预期。此前9月30日公布的8月核心PCE同比回落至3.0%、创2月以来新低。同期9月ISM制造业PMI为54.5,连续第九个月扩张,但价格指数跳升至77.9、单月上升6.8个点。数据组合下,市场对美联储10月加息的定价从接近80%回落至约72%—77%。
五、产业与公司
国庆假期大国重器集中上新,多项“首个”工程落地
国庆期间:我国首个百兆瓦级压缩二氧化碳储能项目——新疆木垒项目并网发电,年发电量约2亿度;全国首个集光伏发电、光热储能与电热转换于一体的青海共和百万千瓦光伏光热项目并网,总装机115万千瓦;我国首个海上注碳增气平台主体完工,投产后每年可在海底封存二氧化碳超100万吨;首台国产变速抽水蓄能机组在广东肇庆完成主体安装。
新奥“玄龙-50U”实现氢硼聚变反应,为全球商业聚变首次
9月末,新奥聚变宣布其“玄龙-50U”装置成功实现氢硼聚变反应。这是全球商业化聚变公司首次在自有装置上实现该反应,也是我国磁约束聚变装置首次通过加注先进燃料实现清洁无中子聚变。公司同步公布“三步走”路线:2026年底前实现氢硼聚变反应(已提前达成)、2030年点亮第一盏氢硼聚变灯、2035年前实现稳态高功率发电。下一代装置“和龙-2”已开工,预计2027年底建成。
腾讯租用甲骨文10万枚AI芯片,谷歌锁定10亿美元核电
AI算力与电力是假期的两条并行主线。腾讯与甲骨文达成五年期租赁协议,租用其位于东南亚的多处数据中心、获得约10万枚在中国境内无法采购的先进AI芯片使用权,交易估值约70亿美元、预付约30%;该笔支出使其二季度自由现金流出现约138亿元赤字,为十余年来首次。此外,谷歌母公司Alphabet接近与Constellation Energy达成至少10亿美元的多年期核电采购协议。
华为三线突破:Mate 90发布,与赛力斯“复合”,首次与高通达成5G专利协议
10月1日,华为发布Mate 90系列,全系搭载基于韬定律的逻辑折叠芯片(麒麟9030/9035/9050 Pro),出厂搭载HarmonyOS 7,搭载鸿蒙的终端设备数突破9000万台。同日官宣与赛力斯达成新五年合作(9月30日在深圳签约),双方将组建问界业务专属团队。10月5日,华为与高通宣布达成多年期专利许可协议,覆盖5G、计算、AI和网络领域,为双方首次就5G签署,高通将收购华为部分美国专利。
AI资本开支与IPO潮:AMD大幅扩产,月之暗面与可灵冲刺港股
10月6日,AMD首席执行官苏姿丰表示,尽管公司2026年已增加供应和产能,AI芯片需求仍远超供应,2027年将大幅扩产;AMD上月股价累计上涨约30%、市值首次突破1万亿美元,并于9月28日宣布以82亿美元收购AI初创公司World Labs。同期,月之暗面已完成最后一轮私募融资、估值约500亿美元,拟最早于2027年一季度在港上市、募资最高50亿美元;快手旗下可灵AI已选定中金、高盛、瑞银,目标募资至少10亿美元。
长假期间市场综述
假期海外市场的定价权掌握在债券手里:通胀顽固叠加财政恶化,全球长端利率创多年新高,股市分化为“美股科技独秀、欧亚补跌,商品在滞胀与地缘之间走高”。
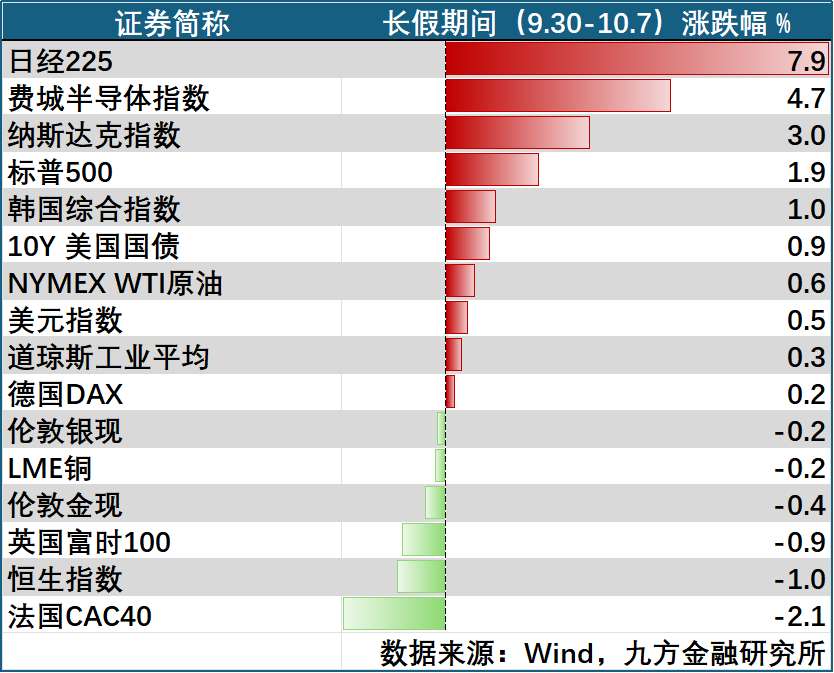
债市是本轮总变量。10月1日美国10年期、30年期国债收益率双双创2002年以来新高;英国30年期金边债收益率突破6%,日本10年期国债升至2022年以来最高。市场在对主权信用重新定价——期限溢价、债券供给、能源价格与财政风险共振,权益市场风险偏好持续承压。
美联储“短期暂停、中期偏鹰”。10月2日公布的9月非农仅新增2.9万人(预期9万)、失业率升至4.2%,10月加息定价由节前近70%回落至18%—24%;但12月加息已被完全计入(约84%)。多名FED官员表态偏鹰。美元指数连续第三周走高(2025年5月以来首次),10月5日一度升至102.20。
股市分化:美股靠AI,亚欧补跌。10月5日纳指涨1.05%,创收盘历史新高,英伟达市值逼近5.76万亿美元,能源板块三季度盈利增速超100%。亚太日股最强,日经225于10月1日大涨3.3%、10月6日再涨1.05%,时隔三个月重返7万点;台湾加权指数10月1日创历史新高。港股10月2日复市即补跌2.60%。
欧洲是本轮新风险的震源。法国10年期国债收益率升破4.5%、法德利差一度突破150个基点,为2012年欧债危机以来首次;10月5日欧元兑美元创17个月新低。德国默茨政府因选择党州选崛起受挫,西班牙宣布提前大选,法国2027年预算案在分裂议会中前途未卜。欧盟柴油价格升至历史新高、储气库存率仅68%,通胀反弹令欧央行陷入政策两难,市场定价其10月加息概率超60%。
大宗商品:油价再上100美元。10月1日布伦特原油大涨4.37%至每桶102.31美元;10月5日OPEC+维持产量配额不变。G7协调释放最多1亿桶储备未能压住油价,EIA将2026年布油预期由91美元上调至96.32美元。
对A股而言,长假期间的信息多空参半。
好的方面:
1)美联储10月加息预期大降,年内大概率只用再加1次(12月);
2)众多财政及货币政策在长假前密集发布,意味着四季度经济受到的提振更强;
3)产业方面AI及硬科技催化不断,华为τ芯片全量发布、核聚变领域也有突破。
但是不利因素也有:
1)发达国家长债利率持续走高,对股票的估值压力也就不断积累;
2)欧洲风险逐渐暴露,成为新一轮压制力量,其中还叠加了中欧的贸易冲突;
3)中东地区也没缓和,油价下不来;
4)国内的刺激政策,海外认为力度还是不够,市场反馈并不高。
综上所述,节后A股可能不会有明显的跳空缺口,整体走平的概率不小。我们需要关注的点还是围绕以下几个:
1)成交量缩至1.4万亿后,节后反弹,资金流入的方向依旧以AI及硬科技为主。比如半导体设备、先进制程、光通信、AI医药等。
2)海外长债利率持续走高,高股息的避险属性愈发明显。
3)消费类公司,节后可能偏弱。
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司-投资顾问:胡祥辉 登记编号:A0740620080005 |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧