【行业洞察】眼科新蓝海领域逐渐步入收获期
【摘要】 恒宜基于全球首个无水药物递送技术平台EyeSol®研发,生物利用度较传统制剂显著提升17.6倍。其独特优势在于单药治疗最快15天即可起效,用药周期缩短了2/3,且眼部刺激发生率仅为4.9%,远低于传统同类产品。这种“强抗炎+抗蒸发”的双重作用机制极大地改善了患者的使用舒适度与依从性,展现出强劲的大单品潜力。 |
【正文】
1、干眼症新品获批上市,眼科领域布局持续夯实
2026年6月23日,公司引进的环孢素滴眼液(Ⅳ)(恒宜®)正式获得国家药品监督管理局(NMPA)批准上市,成为中国首个且唯一0.1%无水环孢素滴眼液,适应症为用于治疗干眼所致的泪液生成减少的患者,以改善干眼的体征。该产品原创技术来自于德国Novaliq GmbH公司。2019年,公司与德国Novaliq GmbH公司达成独家合作,获得该产品在中国的独家开发与商业化权利。截至目前,公司对该项目的累计研发投入约1.026亿元。
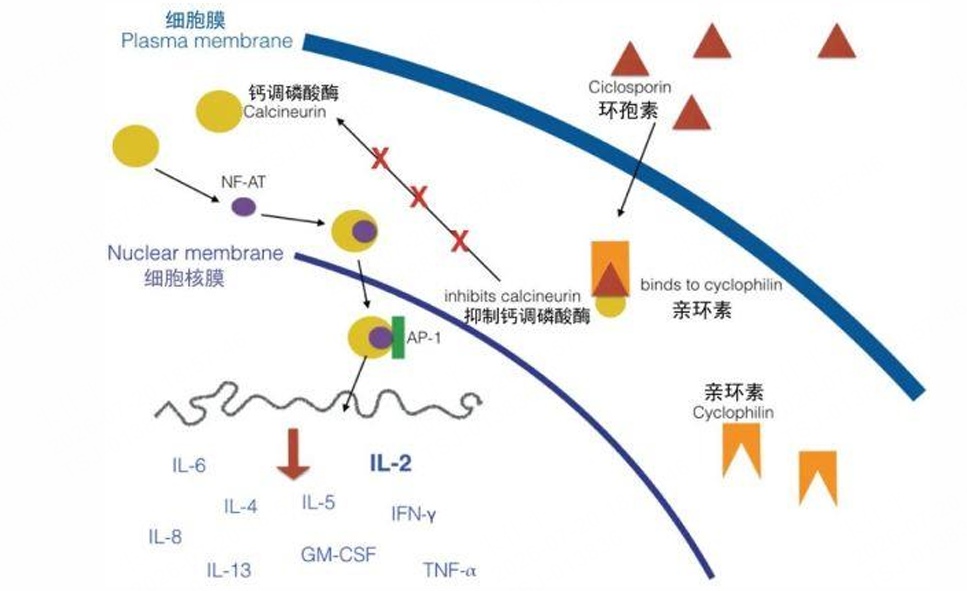
环孢素作为免疫抑制剂,是眼科领域的重要工具用药。环孢素作为高效、选择性的免疫抑制剂,作用机制为:通过与T细胞内的亲环素(Cyclophilin)结合,选择性抑制T淋巴细胞的活化与增殖,从而阻断NF-AT信号通路,下调IL-2、TNF-α等多种促炎细胞因子的转录与释放。该免疫抑制效应可有效保护结膜杯状细胞、泪腺腺泡细胞及角膜上皮细胞免受炎症损伤,促进内源性泪液分泌和眼表稳态修复。
恒宜在制剂层面迎来创新,进一步提高临床应用价值。该产品采用全氟丁基戊烷(F4H5)作为无水递送系统,实现了技术与疗效的双重突破。一方面,该无水制剂使环孢素的生物利用度较传统水基0.05%制剂显著提升17.6倍,增强药物的角膜渗透与驻留;另一方面,载体F4H5本身具有抑制泪液蒸发、透气携氧及促进角膜上皮修复的独立治疗功效。由此,公司的环孢素滴眼液(Ⅳ)达成了药物活性成分与功能型递送载体的协同治疗效应,代表了干眼症治疗从单一抗炎向多靶点、病因干预迈进的创新方向。
图:环孢素介导T细胞免疫抑制,为眼科抗炎的常用药 |
|
来源:国金证券、九方金融研究所 |
2、干眼症为百亿级蓝海市场,临床需求亟待满足
干眼症为高发慢性眼病,免疫炎症为核心机制。据《中国干眼临床诊疗专家共识(2024年)》,干眼症被定义为一种有多因素引起的慢性炎症性眼表疾病,核心特征为泪膜稳态及眼表炎症反应。我国干眼患病率为21%~52%。2020年爱尔眼科发布的《国人干眼多中心大数据报告》显示,患者总数约3.6亿,年增速约10%,是眼科门诊的第一常见病。从人群特征看,18-35岁人群患病率高达63%,呈现显著年轻化趋势,且干眼严重程度随年龄增加而上升。总体而言,干眼症病因机制复杂,临床需求极为广泛。
治疗格局正从症状缓解向病因干预转型,创新制剂的需求日益提升。干眼症的治疗原则强调病因导向与个体化分层治疗,需根据患者类型及严重程度制定差异化管理方案。传统方案以人工泪液为主,主要发挥物理润滑与补水作用,优先适用于可逆的轻、中度干眼。然而,严重干眼病因复杂且多数不可逆,抗炎治疗因此彰显出独特临床价值。作为免疫抑制剂的环孢素已被证实可有效阻断干眼的炎症恶性循环,成为中重度干眼的一线治疗药物之一。竞争格局方面,国内环孢素干眼赛道近年来由兴齐眼药独家垄断,其产品2025年销售额约6亿元。恒瑞环孢素滴眼液(Ⅳ)的获批有望加速抗炎治疗渗透率的提升,为患者提供更多优质治疗选择。
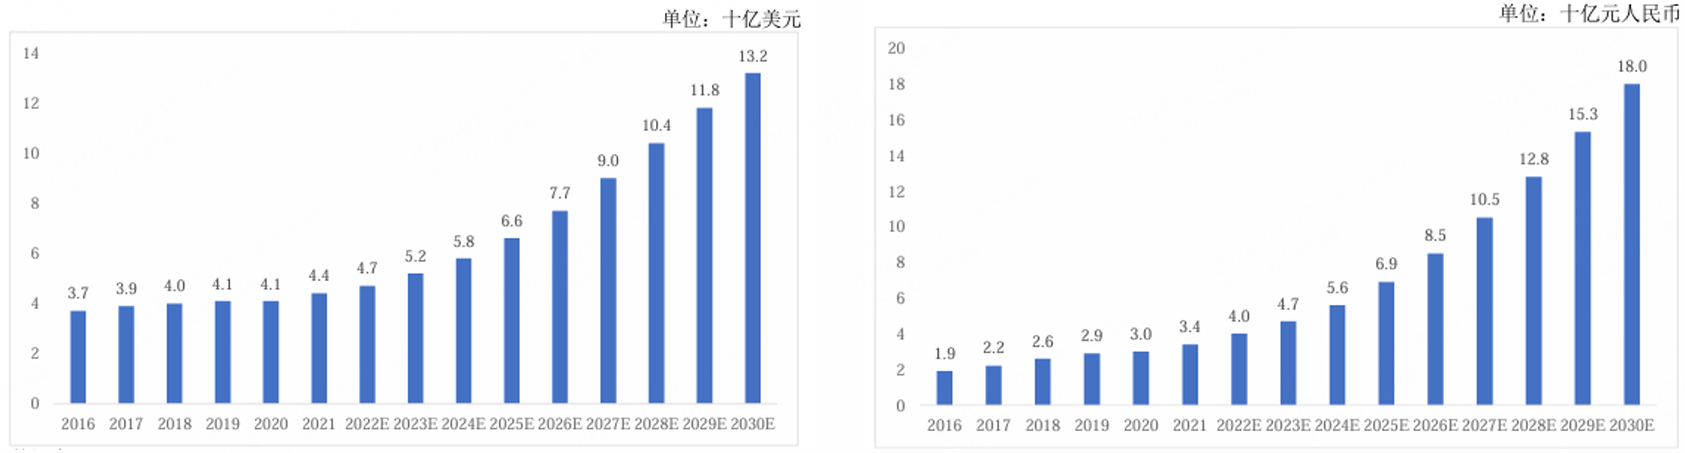
干眼症治疗需求有望催生高增速临床用药市场。据弗若斯特沙利文数据,全球干眼药市场规模从37亿美元增长至41亿美元(CAGR约为3.2%),预计2025年和2030年全球干眼药市场规模将分别达到66亿美元和132亿美元。其中,中国干眼症药物市场规模近年来尤其呈现出更加迅速的增长态势,从2016年的19亿元增长到2020年的30亿元(CAGR约为3.2%),预计2025年约69亿元(CAGR约18.2%),预计2030年达180亿元(CAGR约21.2%)。驱动因素多重,包括需求端干眼患病率持续攀升、诊疗率提升,政策端医保扩容,以及治疗理念从“人工泪液”向“抗炎病因干预”的范式切换,创新药渗透率的提升有望驱动市场持续扩容。
图:全球干眼药市场规模 图:中国干眼药市场规模 |
|
来源:国金证券、九方金融研究所 |
3、创新技术驱动,环孢素滴眼液Ⅳ在多维度带来差异化突破
环孢素滴眼液(Ⅳ)是基于全球首个无水药物递送技术平台EyeSol®研发的创新制剂,由恒瑞医药从德国Novaliq公司引进。该产品(CyclASol)已于2023年获FDA批准在美国上市,系全球首个获批“治疗干眼症症状和体征”适应症的环孢素滴眼液。2026年获中国NMPA批准上市,是国内首个且唯一0.1%无水环孢素滴眼液。
该产品在全球关键性ESSENCE-2研究(III期/834例)显示出多重治疗优势:
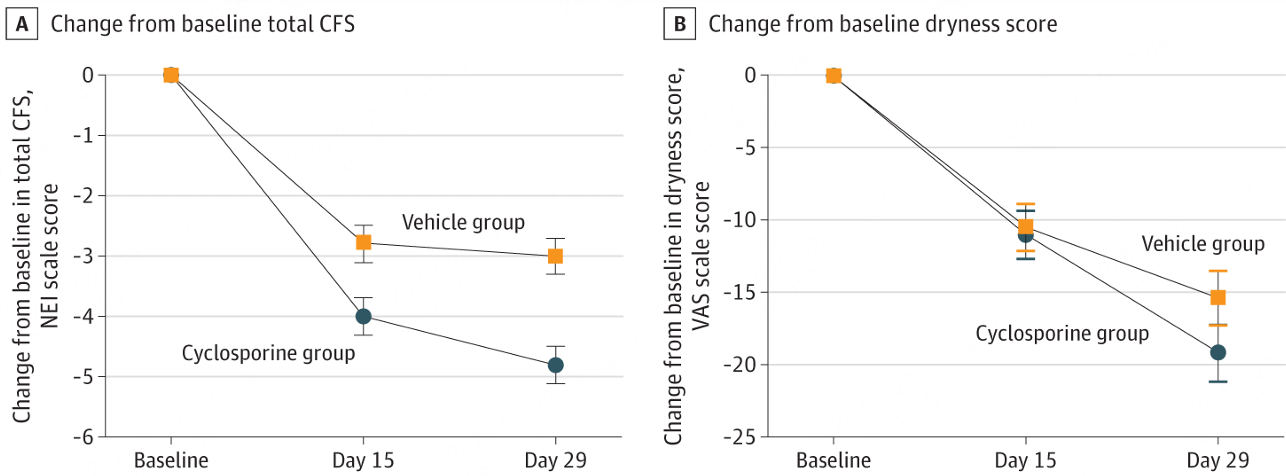
体征显著改善:治疗第2周,环孢素组总角膜荧光素染色(tCFS)评分改善优于对照组(试验组-3.5 vs对照组-3.0,P=0.002);第29天时,差异持续扩大,体征表现为显著改善(试验组-4.0 vs 对照组-3.6, P<0.001)。
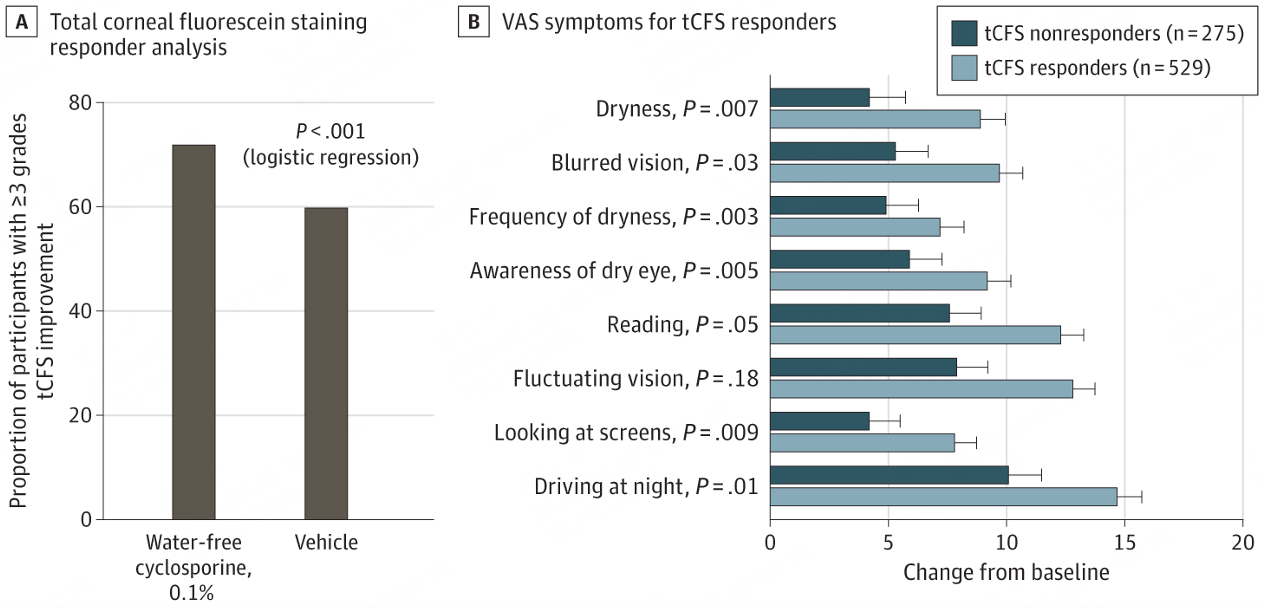
症状应答明确:眼干程度VAS评分虽未达主要终点统计学差异,但应答者(tCFS改善≥3分)在眼干(P=0.007)和视力模糊(P=0.03)等多种症状上显著优于非应答者,提示体征改善与症状获益的高度关联性。
长期管理优势:ESSENCE-2 OLE 52周延长研究显示,超80%患者治疗4周即达tCFS≥3分改善,且持续应答至12个月,依从性高达92.5%,充分验证其适合干眼慢病长期管理的特性。
图:29天治疗期内,患者的tCFS评分(A)和VAS评分(B) |
|
来源:国金证券、九方金融研究所 |
本次境内获批基于SHR8028-301研究,一项由北京大学第三医院洪晶教授团队牵头开展的随机、双盲、赋形剂平行对照的III期临床研究。入组206例中重度干眼患者(1:1随机分配至环孢素组或载体组),每日给药两次,治疗周期29天。核心结果包括:
体征修复迅速且显著:治疗第15天起,环孢素组tCFS评分即显著优于对照组(试验组-4.0 vs 对照组-2.8, P=0.008);第29天差异持续扩大(试验组-4.8 vs 对照组-3.0, P<0.0001),验证了快速且持续的角膜修复作用。
症状改善趋势一致:眼干程度VAS评分未显示组间差异(P=0.17),与全球ESSENCE 2研究结论一致,在改善客观体征方面优势更为突出。
安全性优势凸显:未观察到味觉障碍、头痛等传统环孢素滴眼液常见的特异性非眼部不良反应,整体耐受性良好。
图:29天治疗期内,患者的tCFS评分(A)和VAS评分(B) |
|
来源:国金证券、九方金融研究所 |
恒宜®(环孢素滴眼液Ⅳ)的核心竞争力在于其“补脂+强抗炎”的双重作用机制,这一创新设计直击传统水基环孢素滴眼液(Ⅱ)起效慢、刺激强、依从差、需联用人工泪液等临床痛点,实现了对传统水基环孢素制剂的代际超越。其优势可系统概括为以下四个维度:
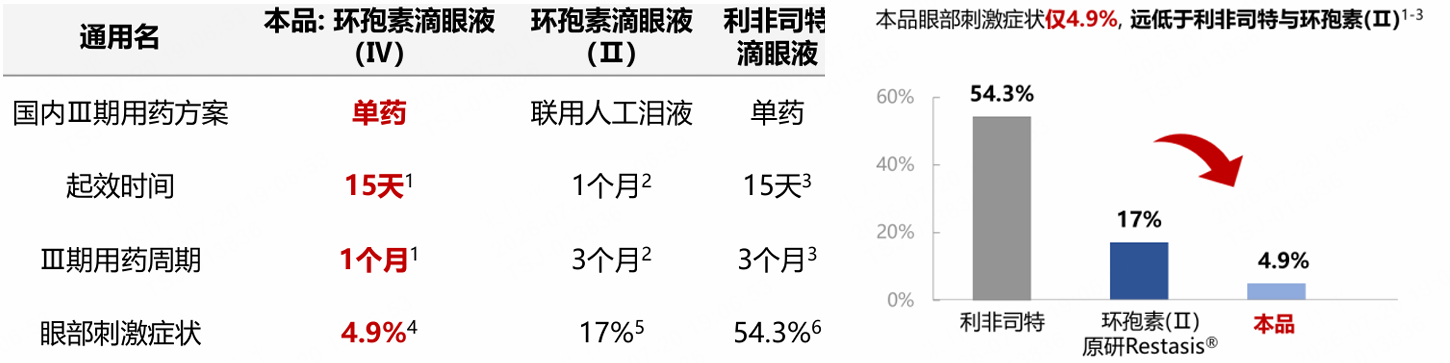
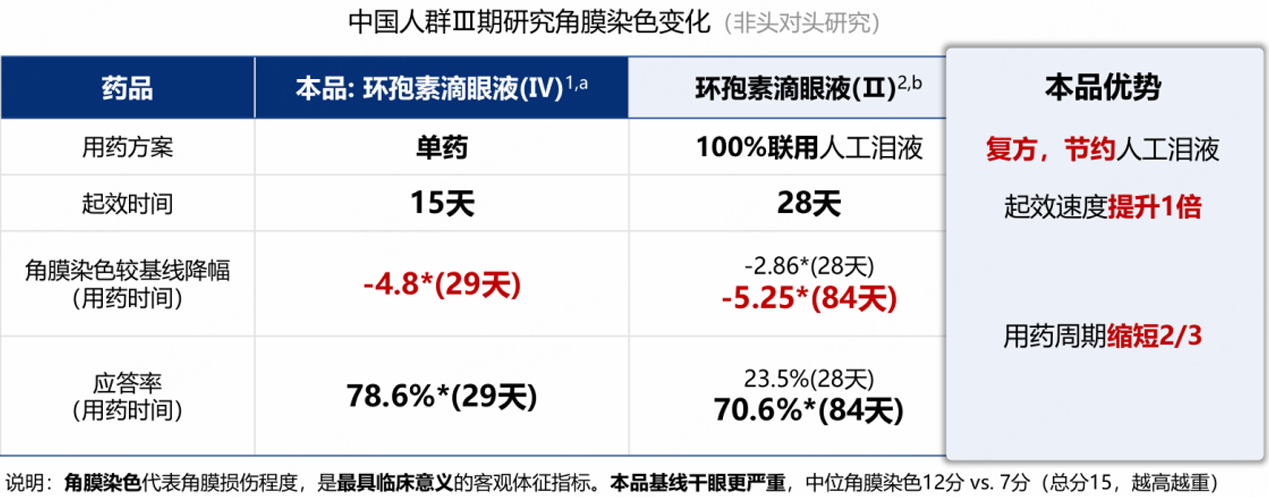
起效速度提升1倍,用药周期缩短2/3。中国III期研究(SHR8028-301)显示,本品单药治疗起效时间最快15天,起效速度较传统水基环孢素滴眼液(Ⅱ)的28天提升近一倍。在用药周期上,本品III期研究仅1个月即达主要疗效终点,较对照药常规3个月的用药周期缩短2/3,有望显著提升患者治疗依从性与临床转归效率。
舒适度突破性提升,眼部刺激同类最低。凭借无水、无防腐剂、无表面活性剂的制剂特性,该产品眼部刺激症状发生率仅4.9%,远低于环孢素滴眼液(Ⅱ)的17%及利非司特滴眼液的54.3%。同时,其赋形剂全氟丁基戊烷屈光指数接近水,滴眼后无视觉干扰,显著改善患者用药体验。
疗效深度与强度全面领先。在与环孢素滴眼液(Ⅱ)原研药的头对头临床研究中,环孢素滴眼液Ⅳ治疗1个月的角膜染色降幅(-1.88)显著优于对照药治疗1个月(-0.85,P=0.01)及3个月(-1.17,P=0.03)的结果。同时,传统环孢素(Ⅱ)在临床中需100%联用人工泪液,环孢素滴眼液Ⅳ单药即可起效,无需联用人工泪液,为患者精简用药方案提供了可能。
卫生经济学优势明确。本品单药治疗方案可节约人工泪液的联合使用,加之用药周期大幅缩短,有望从药品费用和诊疗管理两个维度节约医保基金支出。此外,无水制剂无需防腐剂,可常温保存,多剂量包装使用便利,临床管理无额外负担。
综合而言,作为在干眼症领域定位独特的复方油性环孢素滴眼液,公司产品兼具技术领先性与临床差异化,在干眼症抗炎治疗领域具备大单品潜力。
图:环孢素滴眼液Ⅳ与参照药/同类产品相比优势 图:环孢素滴眼液Ⅳ眼部刺激同类最低 |
|
来源:国金证券、九方金融研究所 |
图:环孢素滴眼液Ⅳ与与环孢素滴眼液(Ⅱ)对比优势 |
|
来源:国金证券、九方金融研究所 |
4、干眼症用药市场为广阔蓝海,新品有望引领市场持续扩容
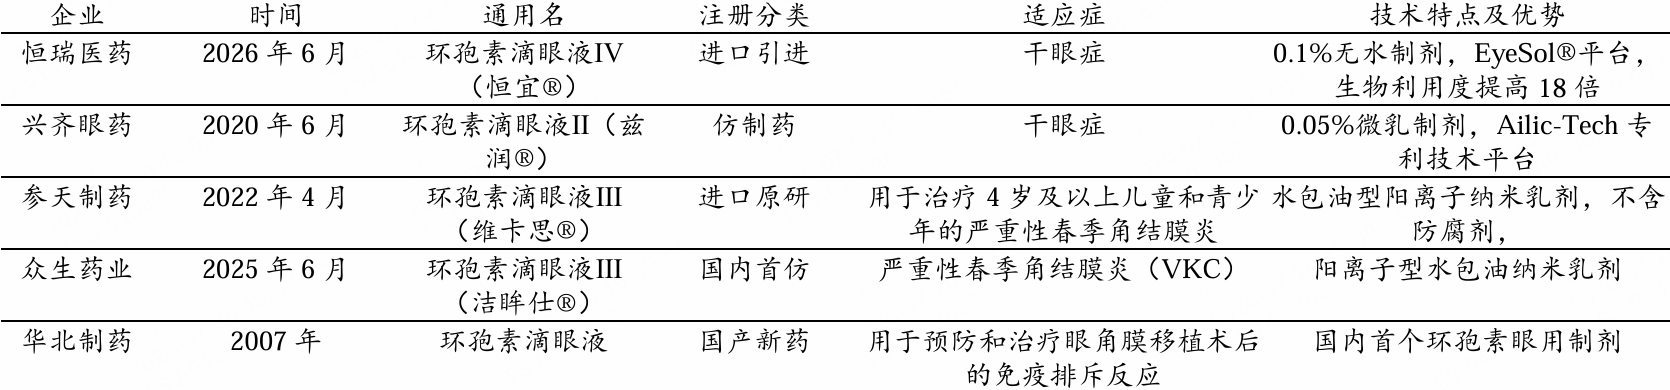
随着公司新品获批,国内干眼症用药格局正在迎来重塑。此前,兴齐眼药的0.05%环孢素滴眼液(Ⅱ)(商品名:兹润®)作为国内首款且唯一获批治疗干眼的环孢素处方药,于2020年获批上市、2021年纳入国家医保目录,放量持续增长,2025年全终端医院市场和实体药店的销售额分别达到5.95亿元、1803.68万元,分别同比增长30.20%、21.62%。其他获批产品中,参天与众生药业环孢素滴眼液(Ⅲ)适应症为儿童青少年严重性春季角结膜炎(VKC),华北制药的环孢素滴眼液则主要用于预防和治疗眼角膜移植术后的免疫排斥反应,属于不同的眼表疾病领域,干眼症领域的环孢素产品选择长期匮乏。随着公司新品获批,市场有望迎来进一步扩容。
表:国内环孢素滴眼液主要产品优势对比 |
|
来源:国金证券、九方金融研究所 |
技术代际领先,恒瑞环孢素滴眼液Ⅳ有望推动市场增速提高。相比传统水基制剂,恒瑞环孢素滴眼液Ⅳ的独特优势在于无水制剂,从源头规避了水基滴眼液的多重局限,包括环孢素水溶性差需借助表面活性剂或防腐剂(可能引发眼表刺激与损伤)、且生物利用度低(易随泪液流失)等。基于此,环孢素滴眼液Ⅳ提升生物利用度17.6倍,在药物效果方面显著提升。此外,无水体系无需防腐剂,避免了水基产品可能出现的眼部刺激感和防腐剂相关不良反应。此外,在临床临床证据强度方面,恒瑞的中国临床试验提供了高等级的循证医学证据,带来明确的放量潜力与市场扩容空间。
5、公司眼科产品矩阵:从仿制药到创新药的跨越,多点布局蓝海市场
公司在眼科领域构建了覆盖干眼症、青光眼、儿童近视防控等多适应症的产品矩阵,实现了从仿制药到创新药的战略升维,随着新品陆续获批,眼科业务正步入全面收获期。
干眼症仿制药业务成熟,积累眼科商业化经验。公司于2021年11月获得他氟前列素滴眼液的国内首仿,用于治疗青光眼,打破了此前参天制药独家进口的垄断格局。公司于2022年5月上市多剂量地夸磷索钠滴眼液(国内首仿),后续2023年9月单剂量(不含防腐剂)剂型进一步获批,该产品通过促进含有水分及黏蛋白的泪液分泌,适用于经诊断为伴随泪液异常的角结膜上皮损伤的干眼患者。两款仿制药的成功上市,夯实了恒瑞眼科产品的注册与商业化能力,同时在临床端建立了医生与患者的品牌认知,为后续高端创新药的入院推广奠定了渠道基础。
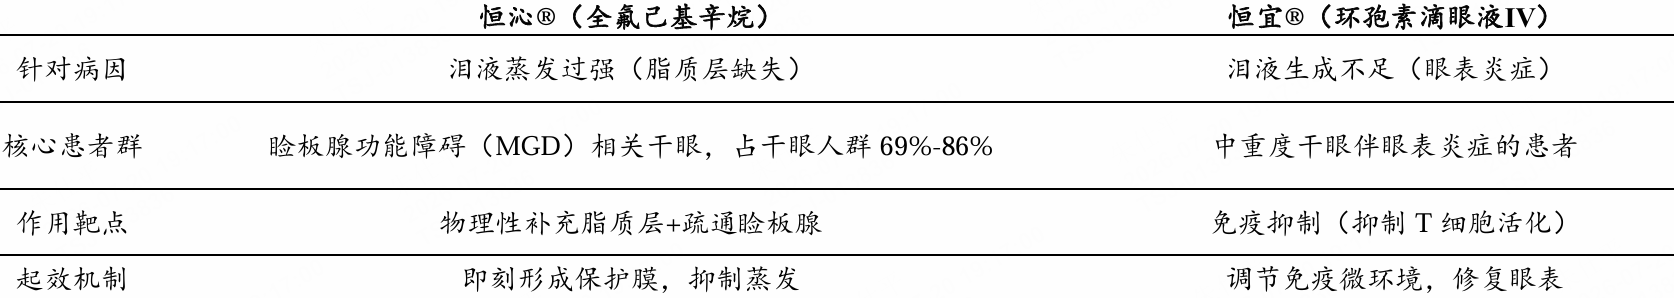
干眼症创新药新晋上市,抗炎+抗蒸发双引擎驱动。2025年6月,公司获批上市的全氟己基辛烷滴眼液(商品名:恒沁®)系目前全球唯一一款专门用于治疗睑板腺功能障碍(MGD)相关干眼的药品。为半氟烷类惰性液体,可补充非极性油脂成分,增加泪膜脂质层厚度,稳定泪膜,同时融解睑板腺开口阻塞物,改善睑酯分泌。今年最新获批上市的环孢素滴眼液(IV)则用于治疗有炎症的干眼患者,解决泪液生成不足的问题,这些患者以中重度干眼患者为主。两款产品存在明确的机制互补性,对于临床上常见的混合型干眼患者(既有MGD导致蒸发过强,又合并眼表炎症),这两款产品的联合治疗可覆盖多重病因,为患者带来综合性获益。恒瑞医药通过这一组合,实现了对干眼症主要发病路径的全面覆盖,构建了难以被单一产品复制的竞争壁垒。
表:恒瑞干眼症产品均已经入商业化收获期 |
|
来源:国金证券、九方金融研究所 |
硫酸阿托品滴眼液获受理,儿童近视防控新赛道布局。2025年2月,恒瑞硫酸阿托品滴眼液(HR19034)上市申请获受理,用于延缓6至12岁儿童近视进展。据中华人民共和国国家卫生健康委员会数据,2020年国内儿童青少年近视患病率达52.7%,其中6岁儿童为14.3%,小学生为35.6%。恒瑞核心优势在于:(1)院内销售网络成熟,覆盖全国数千家医院,具备快速准入能力;(2)单剂量无防腐剂制剂契合儿童长期用药安全需求。随着多款眼科产品获批,公司的眼科产品矩阵持续夯实。
风险提示
市场竞争加剧风险;应收账款回收风险及经营活动现金流风险;海外授权兑现不及预期风险、汇兑损益风险等。
参考研报
20260716-国金证券-恒瑞医药(600276.SH)公司点评:蓝海市场开花,眼科领域步入收获期
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司-投资顾问:朱仕平 登记编号:A0740625120040 |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧