【公司研究】超纯应材:特种材料与刻蚀为基,发力量测、沉积、硅片外延与光刻设备零部件
超纯应材:特种材料与刻蚀为基,发力量测、沉积、硅片外延与光刻设备零部件
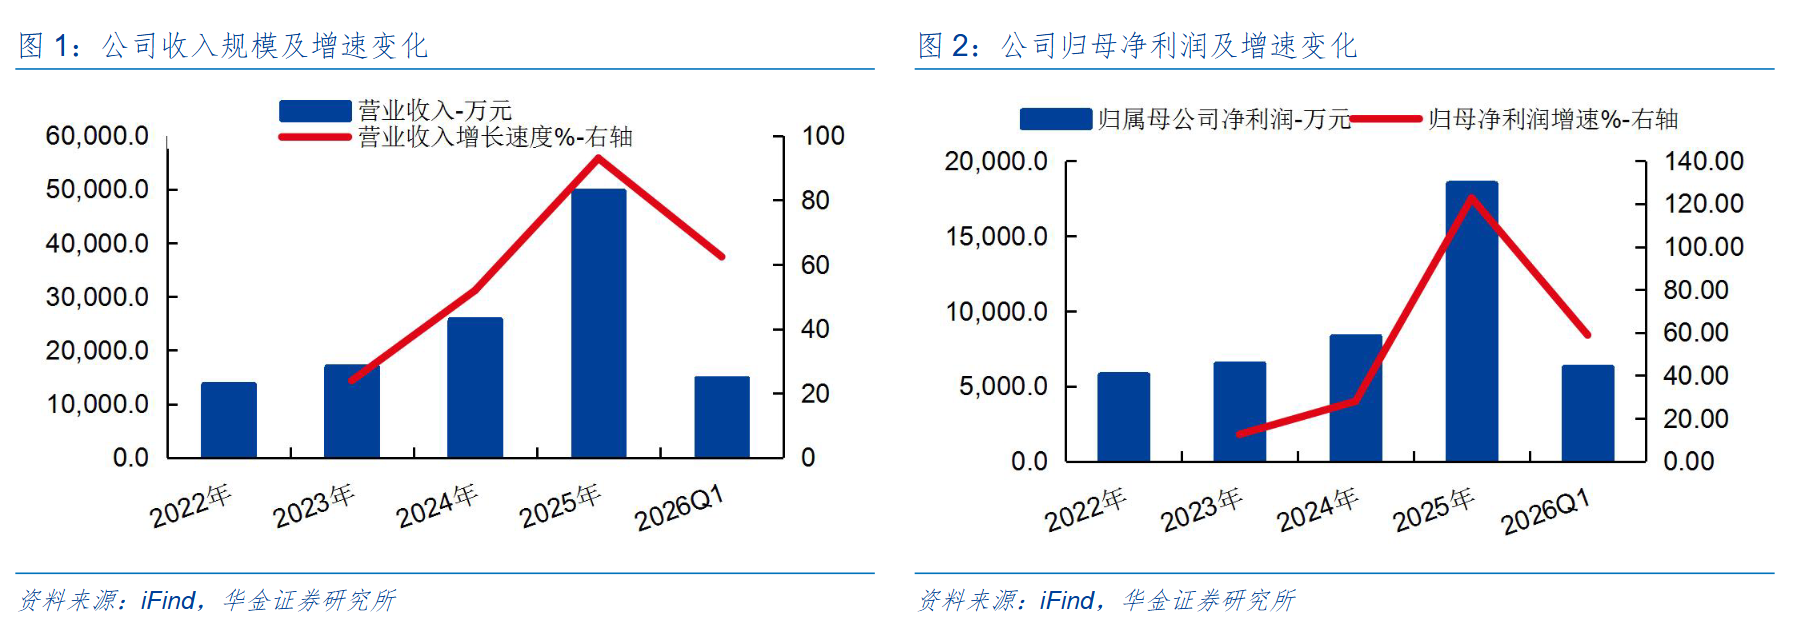
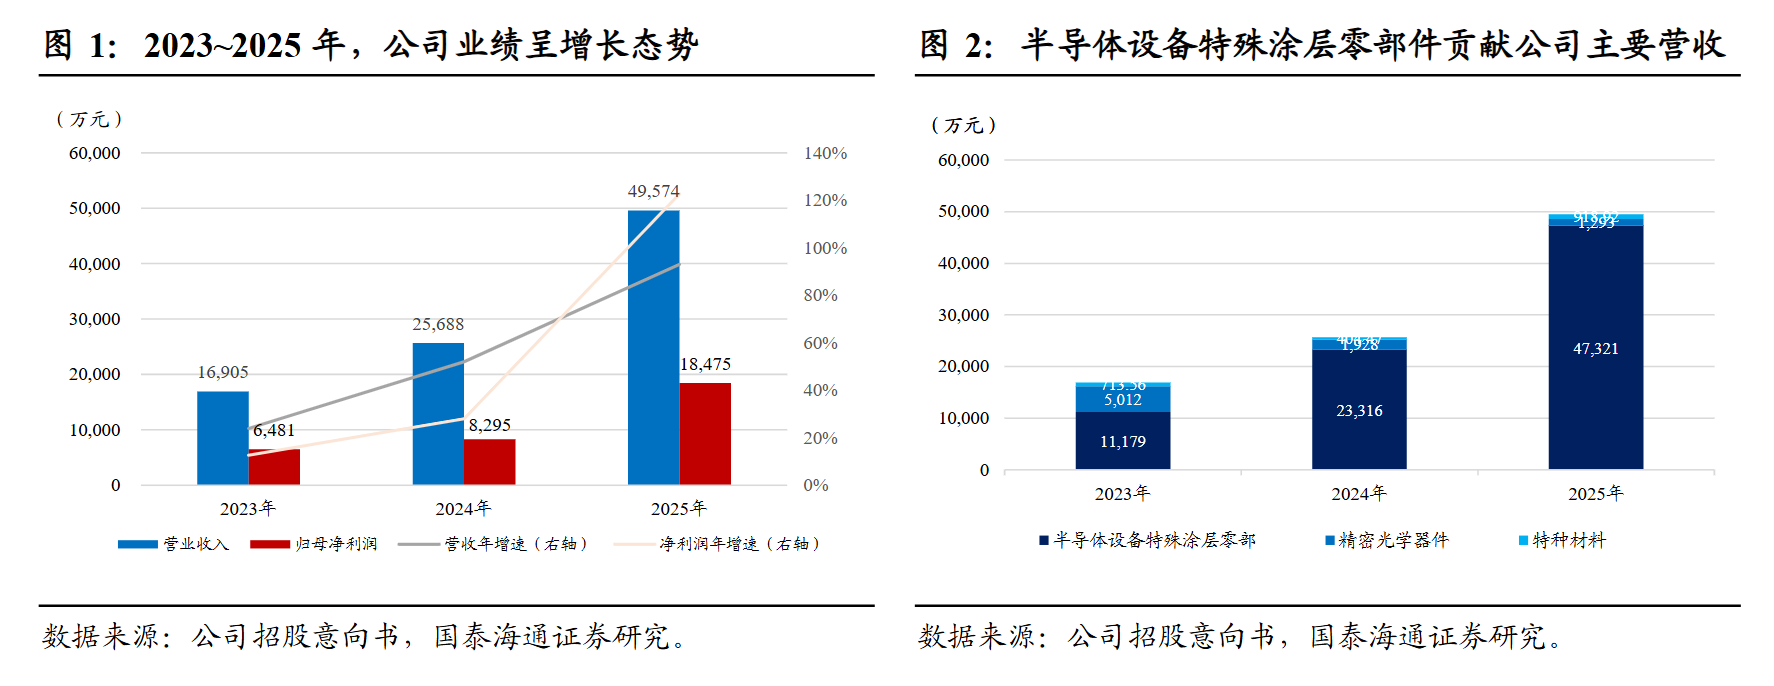
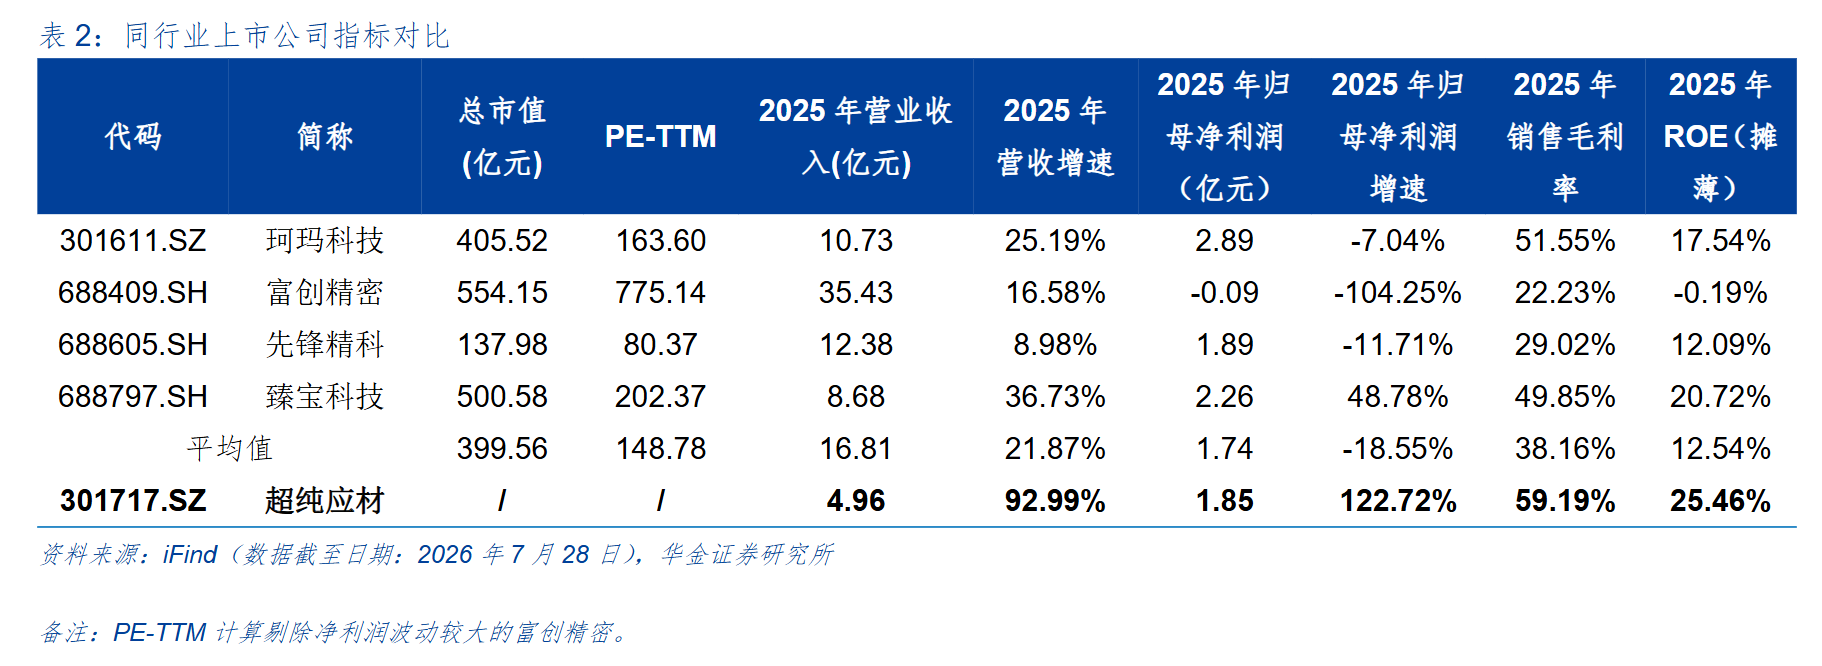
公司专注于特殊涂层工艺及其关联技术和材料,主要面向芯片制造、精密光学等领域。公司2023-2025年分别实现营业收入1.69亿元/2.57亿元/4.96亿元,YOY依次为23.94%/51.95%/92.99%;实现归母净利润0.65亿元/0.83亿元/1.85亿元,YOY依次为12.60%/28.00%/122.72%。
业务板块 | 指标 | 2026中报 | 2025年报 | 2024年报 | 2023年报 |
半导体设备 特殊涂层零部件 | 营收(亿元) | 2.95 | 4.73 | 2.33 | 1.12 |
营收占比 | 96.36% | 95.45% | 90.77% | 66.13% | |
毛利率 | 57.61% | 59.35% | 57.96% | 58.75% | |
精密光学器件 | 营收(亿元) | 0.08 | 0.13 | 0.19 | 0.50 |
营收占比 | 2.46% | 2.61% | 7.51% | 29.65% | |
毛利率 | 66.67% | 66.31% | 62.93% | 76.18% | |
特种材料 | 营收(亿元) | 0.03 | 0.09 | 0.04 | 0.07 |
营收占比 | 1.04% | 1.85% | 1.57% | 4.22% | |
毛利率 | 34.05% | 44.76% | 42.52% | 39.96% |
公司半导体设备特殊涂层零部件2026年上半年实现收入2.95亿元,同比增长50.54%,毛利率57.61%。产品应用于刻蚀、薄膜沉积等设备的反应腔内部,需承受高密度等离子体腐蚀,属于高频率更换的耗材。
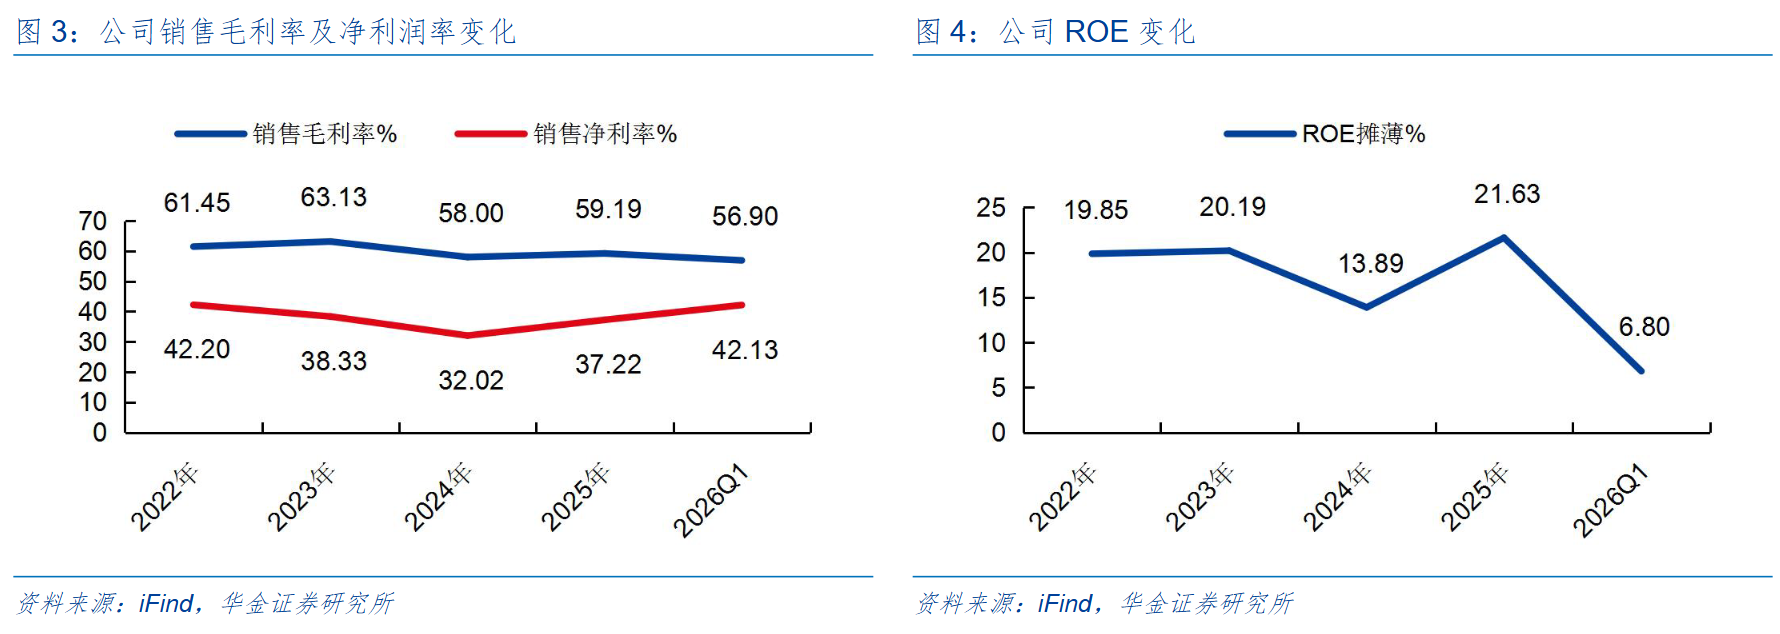
业绩增长提速,主业贡献突出。2025年半导体设备特殊涂层零部件实现营业收入4.73亿元,同比+102.95%,营收占比95.45%,毛利率59.35%,同比+1.39pct。2023-2025年销售及研发费用率由2.60%/5.66%降至1.58%/3.73%;2025年管理费用率同比+1.50pct至7.25%。2026Q1营业收入同比+62.39%,归母净利润同比+58.85%。
1.公司是我国极少数5nm及以下制程半导体刻蚀设备核心零部件本土供应商;在先进制程持续演进、国产化提速发展的双重红利下,公司业绩增长具备良好支撑。随着国内半导体先进制程工艺微缩化迭代,半导体设备反应腔室内部面临愈发严苛的工艺制备环境。公司自2005年创立伊始即从事特种材料业务,2009年起开始着力特殊涂层技术。凭借前期技术与工艺积累,公司成功实现特殊涂层零部件国产突破,逐步构建起从基础材料到生产装备的全链条自主可控制造体系,现拥有数十款半导体设备特殊涂层零部件产品,覆盖晶圆制造前道、后道设备以及硅片制造设备领域;其中在刻蚀设备领域,公司已形成较为突出的技术优势,是现阶段国内极少数5nm及以下制程半导体刻蚀设备核心零部件本土供应商。根据弗若斯特沙利文数据,2024年半导体设备特殊涂层零部件本土企业中,公司市场份额排名第一。当前,公司与中微公司、北方华创两大国产半导体设备龙头或已形成股权合作;其中,中微公司直接持有4.34%的股权、为公司第五大股东,与北方华创相关联的集电产投(实控人同为北京电控)则持有3.37%的股份、为公司第六大股东。
2.公司已深度绑定国产半导体制造设备龙头厂商,前两大核心客户稳定贡献六成以上收入。公司实施大客户战略,2024年至2025年,客户A与客户B合计贡献六成以上公司收入。追溯合作历史来看,客户B、客户A等头部半导体设备厂商与公司合作已逾十年,形成了高度稳定的战略配套关系;另据问询函回复披露,客户A是2024年全球前十大半导体设备商中唯一的中国半导体设备厂商、客户B则是国内现阶段唯一一家具备5nm及以下制程半导体刻蚀设备量产能力的本土厂商,2024年二者在国产刻蚀设备市占率合计达到65%以上,行业地位突出、具备持续合作的有利条件。与此同时,借助核心大客户的资质背书,公司顺利开拓了屹唐股份、华卓精科、盛吉盛等国内半导体设备厂商,以及华虹公司、比亚迪、英特尔、德州仪器等晶圆厂客户,并取得验证订单或已逐步形成收入。
3.公司坚持“量产一代、研发一代、预研新一代”的梯度布局,持续拓宽特殊涂层技术在半导体制造领域的应用。公司已成功开发出应用于光刻、量检测、薄膜沉积、退火等半导体设备的零部件产品,前述产品当前正处于放量增长阶段,其中来自光刻设备零部件、量检测设备零部件的收入规模已达千万级;同时在扩散、离子注入、键合和先进封装等设备领域亦实现了小批量量产或正在进行客户端验证,在硅外延片设备领域实现关键零部件产品的技术突破。此外,公司计划通过募投项目新增年产能2万片量检测设备及光刻设备零部件、年产能1万片半导体退火、扩散、外延工艺环节设备配套零部件及精密光学零部件的产能,为可持续性发展奠定良好基础。
半导体零部件的涂层工艺泛指用于改善零部件及其表面的物理、化学或功能性能的表面涂层,覆盖范围包括防腐、防氧化、导电、绝缘、抗辐射等,常用于半导体设备中各类不同材料的零部件。目前,半导体零部件涂层技术主要包括普通涂层工艺和特殊涂层工艺。特殊涂层是指通过气相沉积、气溶胶、高密度等离子喷涂等特殊涂层工艺在设备零部件表面形成高致密度、低孔隙率的涂层,可以稳定工艺条件和延长产品寿命。特殊涂层主要目的是提升零部件耐等离子体腐蚀性、耐化学腐蚀性、耐热性及延长使用寿命,通过形成稳定、致密的陶瓷膜层,防止零部件在高能等离子体环境下释放粒子或遭腐蚀,避免晶圆污染,提升良率;保护零部件基底免受高能粒子、腐蚀性气体侵蚀,延长零部件寿命,同时维持真空腔体内环境稳定,减少工艺波动,提高设备开工率与效率。在先进制程工艺中,刻蚀、薄膜沉积等环节对金属离子与颗粒污染的容忍度大幅降低,特殊涂层零部件成为制程良率控制的关键要素,其重要性持续提升。
特殊涂层零部件贯穿集成电路制造产业链,从硅片外延到芯片制造前道及后道的核心设备,如刻蚀设备、薄膜沉积设备、光刻设备等核心装备,其关键零部件如喷淋头、喷嘴、介质窗、刻蚀环、腔体内衬、静电吸盘、反射镜、物镜等需通过等离子喷涂、气相沉积等涂层工艺涂覆特殊涂层材料,以提升其耐等离子体腐蚀、抗热冲击、低颗粒剥落性能或特定光学性能,确保设备在极端制程环境下长期稳定运行,有效支撑先进制程对良率和洁净度的严苛要求。
近年来,随着国内半导体产业链自主可控进程加快,晶圆制造企业对核心设备及其关键零部件的国产替代需求不断提升。特殊涂层零部件是设备稳定运行、高良品率和长寿命的重要支撑,其产业链地位快速上升。尤其是在等离子刻蚀、薄膜沉积等工艺制程中,关键部件如喷嘴、喷淋头、介质窗、刻蚀环、腔体内衬、静电卡盘等均对涂层技术提出更高要求,带动了特殊涂层零部件市场的稳步增长。根据市场调研机构弗若斯特沙利文数据,国内半导体设备特殊涂层零部件市场2026年-2029年预计半导体设备特殊涂层零部件市场空间将从2026年的64.4亿元增至2029年的105.4亿元,期间的年复合增长率预计将达17.85%。
公司是一家专注于特殊涂层工艺及其关联技术和材料的国家级专精特新重点“小巨人”企业,主要面向芯片制造、精密光学等领域,提供经材料改性、精密表面加工、精密清洗和特殊涂层工艺后的精密零部件产品及服务。
公司主营产品覆盖了晶圆制造、封装以及硅片制造领域设备核心零部件,在刻蚀、光刻、量检测、退火和薄膜沉积设备领域取得较为突出的技术优势,并且在键合、离子注入、扩散等设备领域小批量量产或正在进行客户端验证,并为硅外延片制造设备提供关键零部件产品。公司系国内极少数 5nm 及以下制程半导体刻蚀设备核心零部件的供应商。
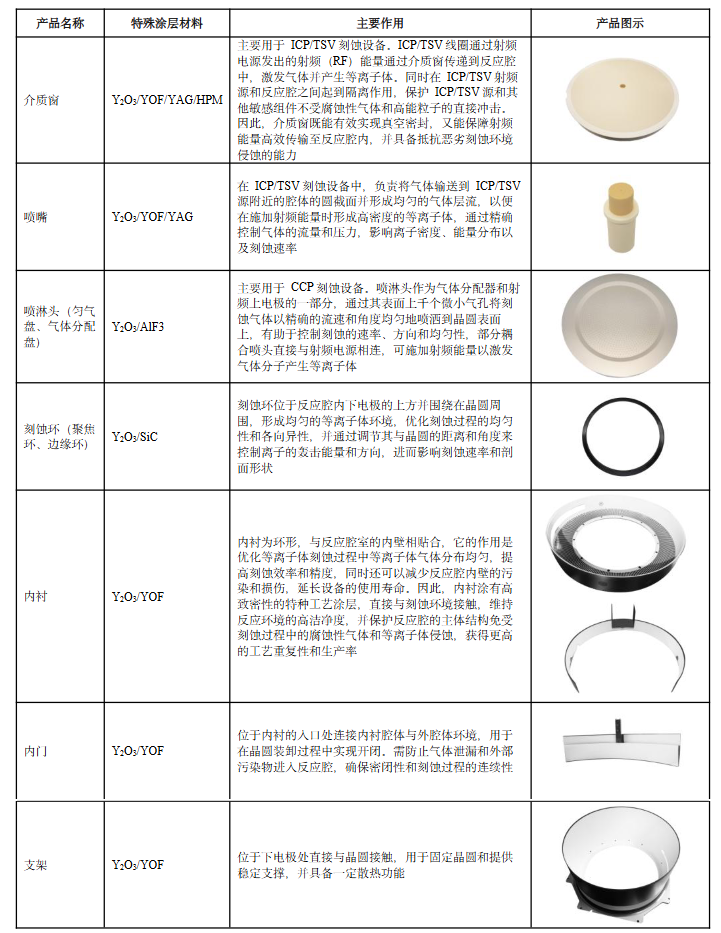
技术纵深突破,国产替代提速。公司形成特殊涂层工艺、材料制备、装备研制三位一体技术矩阵,打通材料、加工、清洗、检测全工艺链;产品覆盖刻蚀、光刻、量检测、退火、薄膜沉积及硅片外延,并向扩散、离子注入、键合及先进封装延伸,是国内极少数5nm及以下制程刻蚀设备核心零部件供应商(公司开发的刻蚀设备用介质窗、喷淋头等核心零部件已通过 5nm 及以下制程工艺验证,成为国内极少数实现量产的企业,技术指标达到国际和国内先进制程晶圆厂要求,并成功导入国产半导体设备龙头供应链体系。)。公司已进入国内半导体设备龙头供应体系,并通过头部晶圆厂认证及批量供货,协同研发与量产能力增强客户黏性。
制程持续演进,涂层需求升级。7nm芯片所需刻蚀步骤达140道,较14nm增加115%;96层3DNAND刻蚀深宽比已达70:1,存储层数提升推动刻蚀向多阶段演进。更高等离子体密度、腐蚀性气体浓度及温度波动,对喷淋头、喷嘴、内衬、静电卡盘等零部件的涂层致密度、耐腐蚀性、低颗粒剥落及长期稳定性提出更高要求,高性能陶瓷涂层、复合膜层及多工艺协同有望加快渗透。
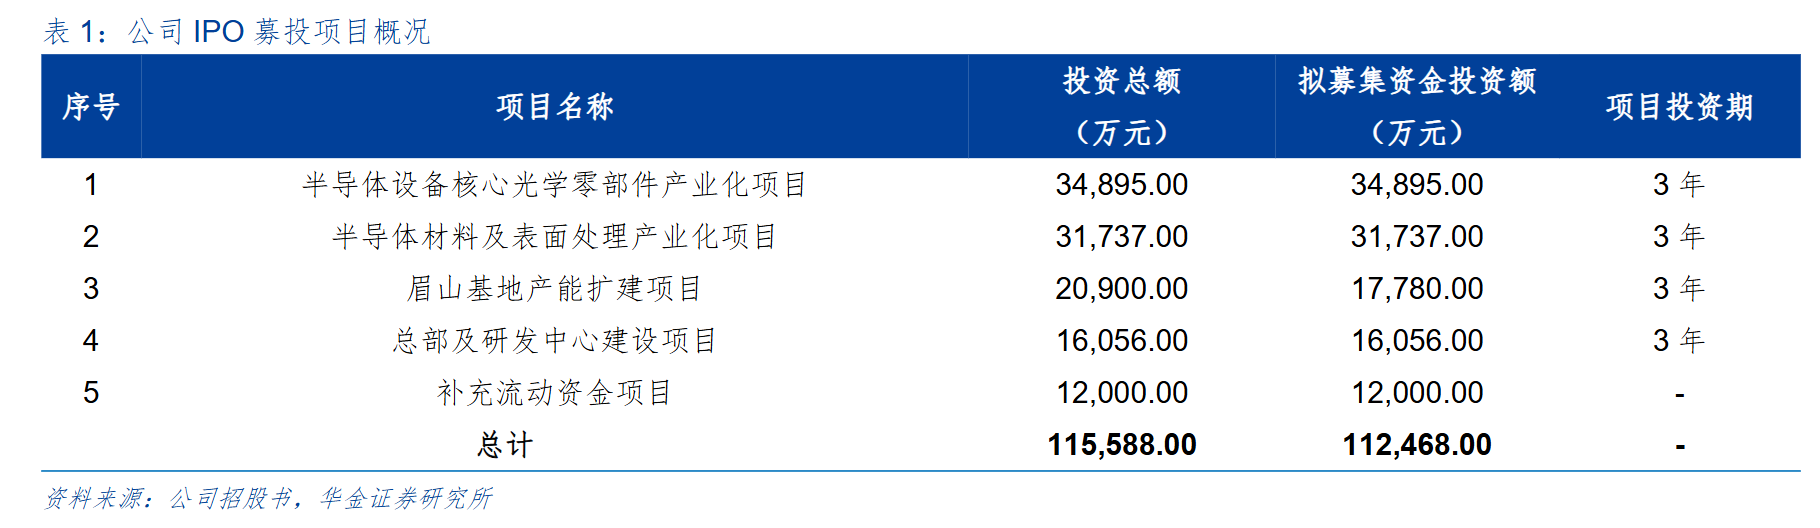
募投扩产并举,产品矩阵拓宽。五个募投项目总投资11.56亿元,分别投向半导体设备核心光学零部件产业化、半导体材料及表面处理产业化、眉山基地产能扩建、总部及研发中心建设、补充流动资金。
公司聚焦半导体设备特殊涂层零部件的国产化替代,产品覆盖刻蚀、光刻、量检测、退火、薄膜沉积等关键设备领域,并逐步向离子注入、扩散、键合和先进封装等设备延伸,形成多品类半导体设备产品布局。公司介质窗、喷嘴、喷淋头、刻蚀环、内衬等产品凭借高致密度、低孔隙率特性,显著提升零部件在高密度等离子侵蚀环境下的使用寿命,降低颗粒和微量元素污染,保障晶圆良率提升;此外,公司精密光学器件产品凭借高面型精度、高膜层性能等特点,长期服务于国内重点科研院所,应用于航空航天等国家重大战略领域。
公司建立了覆盖关键设备自研改造、涂层材料制备改性、特殊涂层工艺开发、表面精密加工、特种金属和非金属材料精密成型、精密清洗及成品检测的全链条自主可控制造体系,具备高一致性量产能力。通过自建洁净车间和自研高精度加工设备,公司实现了国产半导体设备特殊涂层零部件的规模化生产,关键工序自动化率显著提升。在质量控制方面,公司严格执行半导体行业标准,建立覆盖原材料入厂、生产过程监控及成品出厂检验的全流程质控体系,确保材料纯度、致密度等核心指标满足客户严苛要求。
公司在刻蚀、光刻、量检测、退火和薄膜沉积等设备领域市场影响力逐步提升,并逐步向多设备品类延伸。公司深耕国产半导体设备零部件领域,攻克多项“卡脖子”技术难题,推动产业链自主可控,成为国产半导体设备核心零部件供应商之一,在细分领域的行业地位和品牌影响力日益显著。
参考资料:
20260818-东北证券-超纯应材:募投强化产研布局,核心零部件矩阵持续扩容
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司 投资顾问:王德慧(登记编号:A0740621120003) |
免责声明:以上内容由上海九方云智能科技有限公司王德慧(A0740621120003)编辑整理,仅供参考学习使用,不作为投资建议,据此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧