【行业洞察】MNC看好哪些下一代自免大药?
【摘要】 仅考虑各家MNC核心自免资产,2026H1市场销售规模超700亿美元,同比增长近9%。销售呈现两级分化趋势:以度普利尤单抗(赛诺菲)、利生奇珠单抗(艾伯维)为代表的专利期内自免单品正稳健放量,上半年超百亿美金体量下依旧保持近30%的快速增长;而以乌司奴单抗(强生)、阿达木单抗(艾伯维)、通用支扩类吸入制剂(GSK/AZ)等为代表的管线,已开始面临严峻“专利悬崖”,寻找下一代自免接棒产品成为这些MNC未来战略部署的重点,有望带来新一轮BD与M&A浪潮。 |
【正文】
1、自免“专利悬崖”开启,MNC正积极布局接棒管线
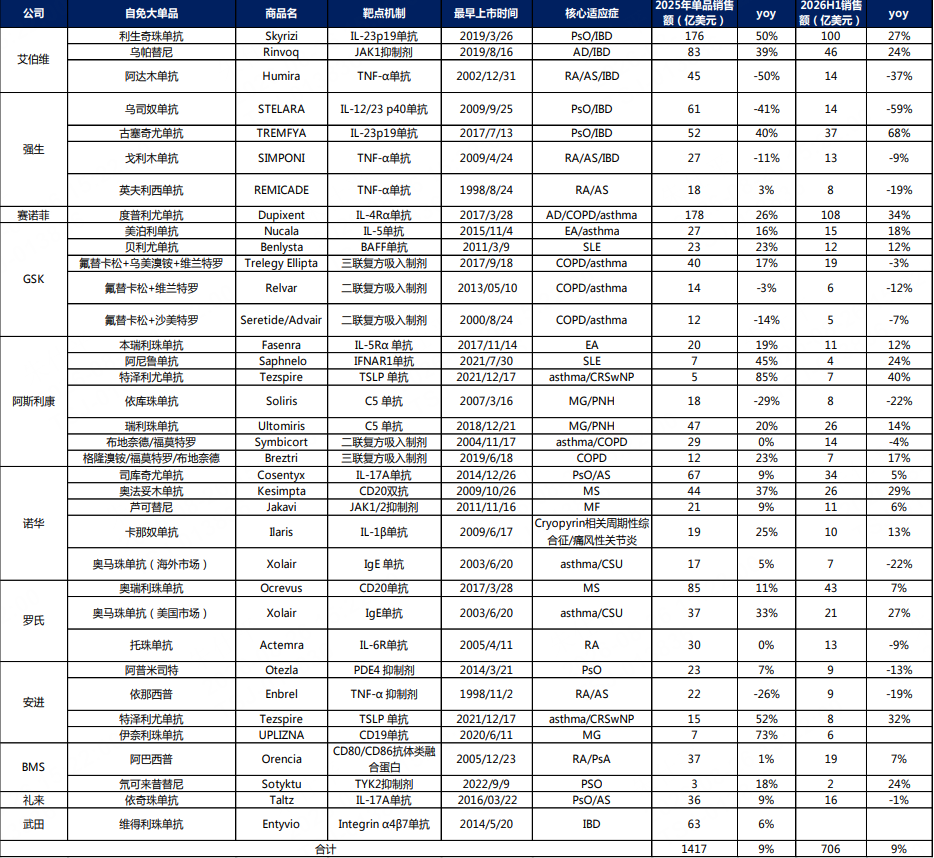
随着全球自免大单品核心专利陆续到期,部分MNC正面临严峻“专利悬崖”挑战,对下一代自免管线布局的积极性持续提升,有望带来新一轮BD与M&A浪潮。仅考虑各家MNC核心自免资产,2025年总销售规模超1400亿美元,同比增长9%;2026H1市场销售规模超700亿美元,同比增长9%,整体稳健增长。
不同自免资产全球销售呈现两级分化趋势:以度普利尤单抗(赛诺菲)、利生奇珠单抗(艾伯维)为代表的专利期内自免单品正稳健放量,上半年超百亿美金体量下依旧保持近30%的快速增长;而以乌司奴单抗(强生)、阿达木单抗(艾伯维)、通用支扩类吸入制剂(GSK/AZ)等为代表的管线,已开始面临严峻“专利悬崖”,寻找下一代自免接棒产品成为这些MNC未来战略部署的重点。
表:全球自免赛道药品销售规模稳健增长 |
|
来源:国泰海通证券、九方金融研究所 |
2、Abbvie:自免“双子星”销售持续增长,收购Apogeee加速布局下一代长效+共制剂管线
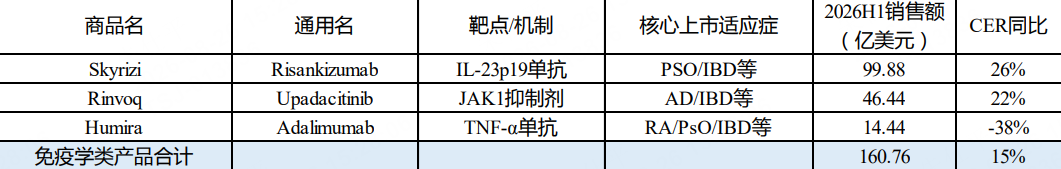
2026H1艾伯维实现营收319亿美元,同比增长11.2%,全年收入指引上调至约676亿美元(年内累计上调6亿)。免疫学业务产品合计收入160.76亿元,其中Risankizumab 上半年实现销售99.88亿美元,同比增长26%,上调全年销售指引至217亿美元;其中银屑病获客速度为其他生物制剂/口服药4倍,IBD为增长最快适应症,一线治疗场景中领先优势明显。Upadacitinib上半年实现销售46.44亿美元,同比增长22%,各项适应症的需求均保持强劲。两款产品的强劲增长弥补了Adalimumab专利到期带来的收入缺口。
表:Risankizumab 与 Upadacitinib 上半年销售增速强劲 |
|
来源:国泰海通证券、九方金融研究所 |
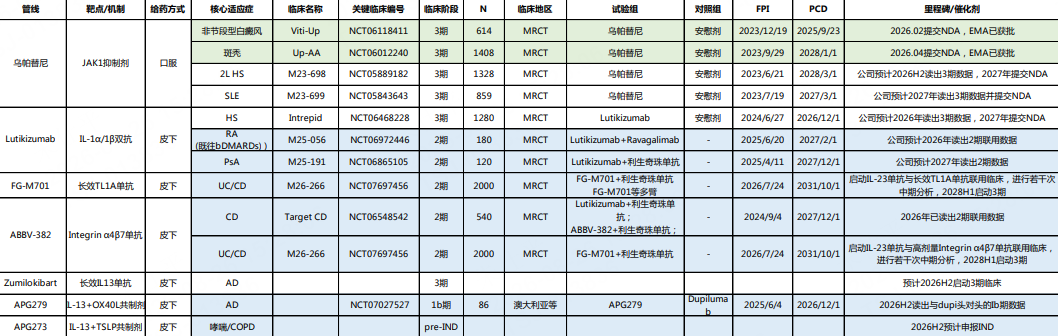
长效与共制剂/combo是艾伯维布局下一代自免管线的核心要素,目前公司在IBD、AD等核心适应症领域均有差异化管线。
1)通过共制剂/combo重点布局IBD赛道:公司将Risankizumab作为锚定药物,与α4β7单抗ABBV-382以及TL1A单抗FG-M701推进combo临床。ABBV-382+Risankizuma针对CD的Ph2数据,第24周内镜缓解率较任一单药翻倍;2026年7月,公司启动了一项2000人的II期,探索Risankizumab与更高剂量α4β7单抗/长半衰期TL1A单抗的联用,未来将进行若干次中期分析,预计2028H1启动3期。
2)收购Apogee获得下一代长效与共制剂Th2型通路产品:公司以109亿美金收购Apogee,预计交易将在26Q3完成,届时将获得长效IL-13单抗与长效IL-13单抗+OX40L单抗等共制剂产品(预计2026H2出与dupi的头对头Ib数据),未来将从长效+疗效更优两个维度迭代赛诺菲的Dupilumab。
3)乌帕替尼持续扩大优势适应症范围:白癜风与斑秃2项适应症欧洲已获批,美国监管决定即将公布,公司预期仅这两项适应症合计峰值销售近20亿美元。
表:长效与共制剂/combo是艾伯维布局下一代自免管线的核心要素 |
|
来源:国泰海通证券、九方金融研究所 |
3、Sanofi:后期管线阶段性受挫,战略层面迎来重大调整
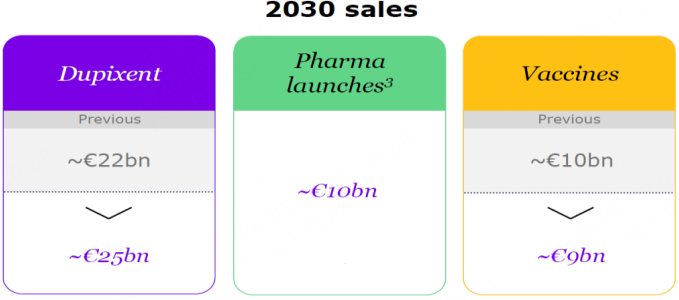
2026H1赛诺菲实现营收221.06亿欧元,同比增长15.7%。核心自免单品Dupilumab实现销售额93.24亿欧元,同比增长34.34%。随着Dupilumab的快速放量,公司上调全年业绩指引,预计从年初的高个位数上调至10%增长;同时,将Dupilumab 2030年的销售指引从220亿欧元上调至约250亿欧元。
图:赛诺菲上调Dupilumab 2030年销售指引至250亿欧元 |
|
来源:国泰海通证券、九方金融研究所 |
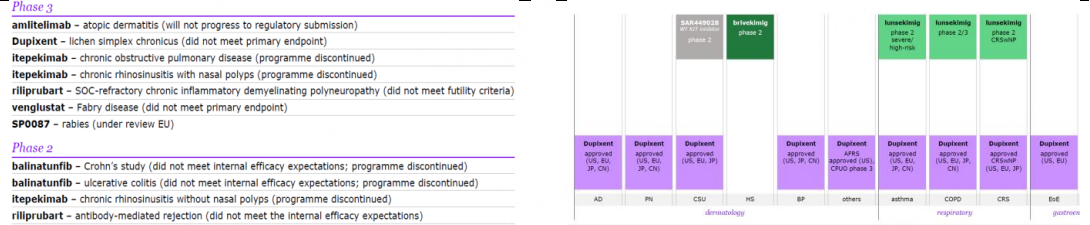
公司完成"由外向内"的管线组合重估,本季度多个后期项目集中受挫,停止项目开发:Dupilumab治疗单纯性慢性苔藓的两项III期研究未达预期;Amlitelimab(OX40L 单抗)针对AD虽ESTUARY长期数据显示疗效持续,但决定不再推进监管申报;Itepekimab(IL-33单抗)终止COPD与慢性鼻窦炎的开发;Balinatunfib(口服TNFR1抑制剂)II期疗效未达预期,终止克罗恩病/UC开发。
随着多条自免管线停止开发,公司在Dupilumab覆盖的多个自免适应症领域目前缺乏强有力的下一代产品接棒(尤其是皮肤类适应症)。Dupilumab美国序列专利将在2031年到期,我们预期未来1-2年内,公司将通过BD与M&A的方式进一步加速下一代自免管线的布局。
表:公司本季度多个后期项目停止开发 图:Dupilumab覆盖的多个自免适应症领域目前缺乏强有力的下一代产品接棒 |
|
来源:国泰海通证券、九方金融研究所 |
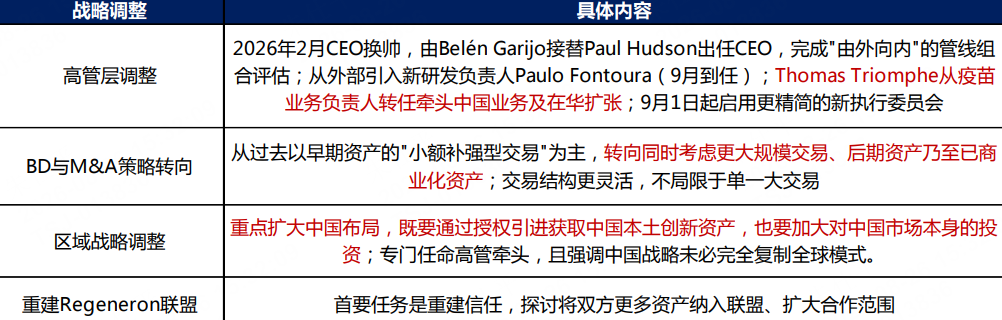
在经历管线层面的阶段性受挫后,赛诺菲进行了多项战略调整。随着CEO换帅,高管层面也迎来了部分调整;在BD与M&A策略上,公司未来将注重后期资产乃至商业化资产,有望落地更大规模交易。同时,公司强调将重点扩大中国布局,既要通过授权引进获取中国本土创新资产,也要加大对中国市场本身的投资,专门任命Thomas Triomphe从疫苗业务负责人转任牵头中国业务及在华扩张。
表:在经历管线层面的阶段性受挫后,赛诺菲进行了多项战略调整 |
|
来源:国泰海通证券、九方金融研究所 |
4、GSK:聚焦下一代长效自免生物制剂,有望大幅提升患者依从性
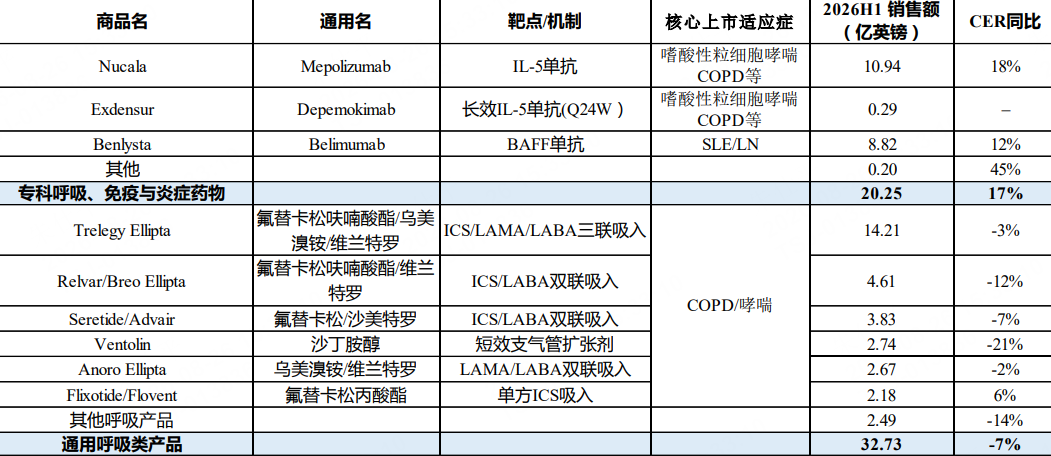
2026H1 GSK实现营收160.38亿英镑,同比增长5%。聚焦呼吸/自免方向,专科药物上半年销售额20.25亿英镑,同比增长17%。其中,IL-5单抗Mepolizumab销售额10.94亿英镑,同比增长18%,主要系COPD新适应症上市驱动。半年一针的长效IL-5单抗Depemokimab于2025年12月美国上市,上半年销售额接近2900万英镑,大多数新患者来自此前未接受过生物制剂治疗的人群,有望成为Mepolizumab未来迭代产品。
通用呼吸类产品上半年销售额32.73亿,同比下滑7%,主要系仿制药进入后成熟老产品销售下滑。Trelegy(三联疗法)在美国面临高比价基数(去年同期确认了一次性返利调整)+单吸入器三联疗法品类需求偏弱,处方放弃率上升。管理层预计这两项压力会在下半年缓解。
表:呼吸/自免方向,专科类药物持续稳健增长,普药面临阶段性压力 |
|
来源:国泰海通证券、九方金融研究所 |
在下一代呼吸/自免疾病布局上,GSK更聚焦在生物制剂领域,布局去风险化靶点的长效单抗提升患者依从性。
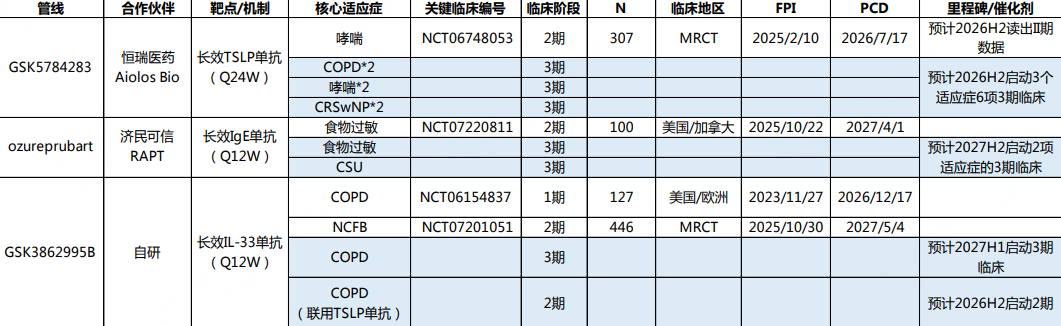
1)长效TSLP单抗(恒瑞医药/aiolos合作):Q24W的给药方案有望实现差异化竞争。公司预计在2026H2读出哮喘的2期数据,并启动COPD/哮喘/CRSwNP3个适应症的6项3期临床,研发时间提前9个多月。
2)长效IgE单抗(济民可信/RAPT合作):国内2期CSU头对头优于奥马珠单抗,海外2期入组迅速,已达中期分析所需样本量,支持在2027年底前分别启动食物过敏与CSU的3期临床。
3)长效IL-33单抗(自研):瞄准不依赖T2表型的COPD患者,已实现Q12W给药。COPD与NCFB(非囊性支扩)的2期正在推进中,COPD有望在2027H1启动3期临床,2026H2有望启动与TSLP单抗联用的2期临床。
4)Activin配体陷阱抑制剂(35Pharma合作):有望减少现有PAH(肺动脉高压)产品安全性问题,有BIC分子潜力。公司预期2027年POC,2028年启动3期。
表:在下一代呼吸/自免疾病布局上,GSK主要聚焦在去风险化靶点的长效化改进 |
|
来源:国泰海通证券、九方金融研究所 |
5、Roche:沿着神经科学/肾病赛道等优势领域布局下一代自免产品
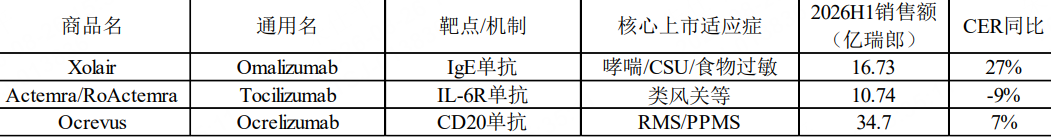
2026H1罗氏实现营收303.64亿瑞郎(约合386.72亿美元),同比增长6.0%;其中,制药业务收入236.29亿瑞郎(约合300.94亿美元),同比增长6.0%。聚焦部分自免/神经科学核心管线,Omalizumab凭借食物过敏适应症在美国快速放量,上半年实现销售16.73亿瑞郎,同比增长27%,自上市以来已有超过13万名食物过敏患者接受治疗;考虑下半年生物类似物上市冲击,公司预期全年销售同比增长约20%。Tocilizumab上半年销售额下降9%,整体符合预期,主要受生物类似药影响。神经科学业务核心支柱产品Ocrelizumab上半年销售额34.7亿瑞郎,同比增长7%;其皮下制剂产品Zunovo为核心增长驱动力,公司预计未来该剂型将额外贡献20亿瑞郎峰值销售。
表:罗氏部分自免/神经科学核心管线 2026 上半年销售情况 |
|
来源:国泰海通证券、九方金融研究所 |
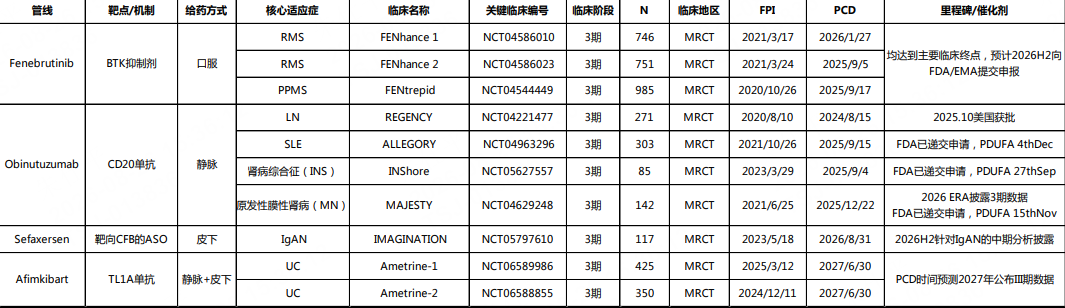
下一代自免管线布局中,罗氏沿着自己的优势领域,在神经科学、肾病赛道上布局了一系列产品。
1)Fenebrutinib:用口服BTK抑制剂接棒Ocrelizumab的RMS/PPMS市场,目前3个3期临床均达到主要终点,预计2026年内向FDA/EMA提交申报。同时,公司新上市Ocrelizumab皮下制剂产品Zunovo,以及通过与Nurix合作获得下一代口服BTK降解剂bexobrutideg(未来有望拓展免疫/神经科学),有望进一步巩固MS领域龙头地位。
2)Obinutuzumab:除了血液瘤外,积极拓展肾病相关适应症。LN适应症在2025.10美国上市以来销售放量强劲。针对SLE、INS、MN多项3期数据优异,已向FDA提交上市申请,MN有望成为首款获批治疗药物;公司预期Obinutuzumab在所有免疫相关肾脏适应症中峰值销售接近20亿瑞郎。
3)Sefaxersen:靶向CFB的ASO产品,每月皮下给药一次依从性较好,针对IgAN的3期中期数据分析预计2026H2披露,有望进一步补齐罗氏在肾病免疫领域的产品矩阵广度。
表:罗氏沿着自己的优势赛道领域,在神经科学、肾病赛道上布局了一系列产品 |
|
来源:国泰海通证券、九方金融研究所 |
6、总结和投资建议
仅考虑各家MNC核心自免资产,2026H1市场销售规模超700亿美元,同比增长近9%。销售呈现两级分化趋势:以度普利尤单抗(赛诺菲)、利生奇珠单抗(艾伯维)为代表的专利期内自免单品正稳健放量,上半年超百亿美金体量下依旧保持近30%的快速增长;而以乌司奴单抗(强生)、阿达木单抗(艾伯维)、通用支扩类吸入制剂(GSK/AZ)等为代表的管线,已开始面临严峻“专利悬崖”,寻找下一代自免接棒产品成为这些MNC未来战略部署的重点,有望带来新一轮BD与M&A浪潮。
风险提示
行业竞争加剧风险、;产品销售及研发进度不及预期风险等。
参考研报
20260814-国泰海通-行业专题研究-大药诞生之自免系列四:“专利悬崖”将至,MNC看好哪些下一代自免大药
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司-投资顾问:朱仕平 |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧