“易中天”冲锋 创业板指午后加速涨近6%!8月A股行情如何演绎?
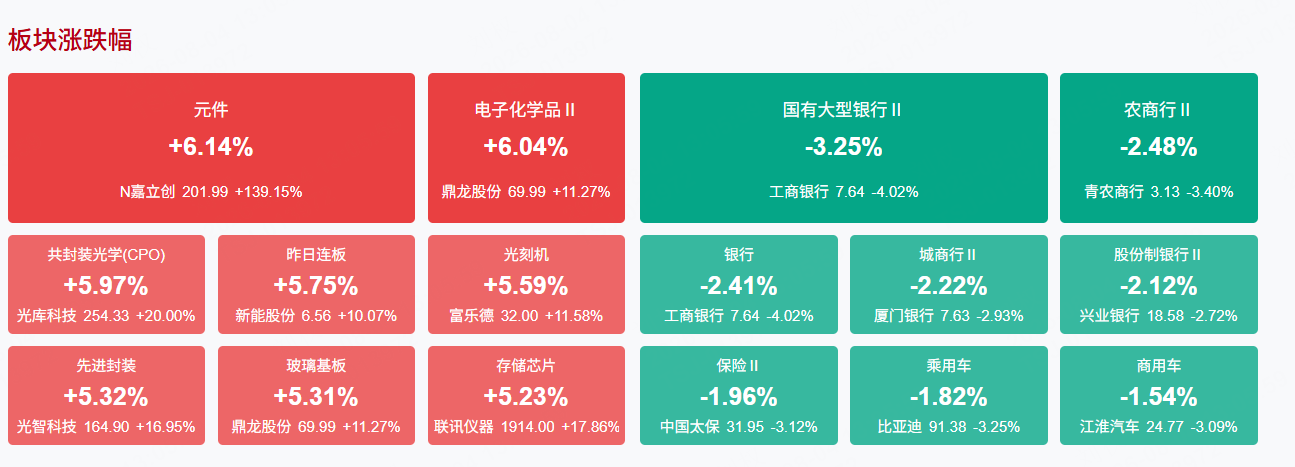
市场今日大幅反弹,创业板指领涨,全市场超3700只个股上涨。截至目前,创业板指大涨5%,沪指翻红。
从板块来看,算力租赁概念延续强势,美利云3连板,利通电子、宏景科技走出3天2板。CPO概念震荡反弹,东山精密、汇绿生态、华盛昌涨停。AI应用端反复活跃,传智教育晋级7连板,中国科传、返利科技均走出5天3板。CRO概念表现活跃,药明康德、凯莱英、百花医药涨停。
下跌方面,大金融板块震荡回落,银行、保险方向跌幅居前,工商银行、中国银行均跌超3%。
涨停天梯榜:
【7连板】传智教育
【5连板】高争民爆
【2连板】欣天科技、利柏特、济民健康、风范股份、通宇通讯、胜通能源、达实智能、中国科传、顺钠股份、魅视科技
今日热点
【光通信】
消息面上,英伟达发布Vera Rubin平台及Spectrum-6交换系统,推动硅光子技术渗透,800G/1.6T光模块需求持续爆发。此外,光模块赛道需求旺盛,头部企业订单充足,中际旭创订单已覆盖2026年全年及部分2027年。
东海证券指出,光模块行业需求在AI驱动下依然较为旺盛,且供给端产能布局缓慢,高景气度或将延续,当前估值处于历史较高分位水平,短期需警惕利好兑现调整的风险,建议逢低关注AI与国产化的结构性机会。
【医药】
消息面上,8月3日晚间,CRO龙头药明康德披露2026年半年报,归母净利润创下历史新高,公司同步上调2026年全年业绩指引。
中信建投指出,国内CXO行业经历2022-2024年的调整阶段后,受益海外投融资率先回暖,2024年国内头部CXO公司海外订单展现复苏态势,随着2025年国内创新药资产实现大规模对外授权,带动国内投融资2025H2持续复苏,行业内需同样企稳回升。2026年至今国内创新药行业的长期结构性机会持续兑现,国内投融资持续改善,新药物形式赛道持续火热并进一步放量,我们认为2026年国内CRO/CDMO行业的新签订单及业绩会加速增长,带动CXO产业链进入新一轮发展阶段。
【算力租赁概念】
相关个股:美利云、高乐股份、利通电子、青云科技、宏景科技
消息面上,中国信通院数据显示,2026年一季度国内AI算力需求同比增长417%,有效供给增速仅128%,供需缺口持续拉大。当前B300顶配现货报价已站上1450万元,H200整机月租也同步上涨,高端算力呈现供不应求局面。
中信建投指出,2026年二季度,北美头部云厂商资本开支继续高增长。2026年四家北美云厂商资本开支指引合计约为7200亿—7450亿美元,反映北美云厂商仍在围绕AI基础设施持续扩张。目前来看,AI算力产业链的景气度依旧,但市场近期出现明显调整,中信建投认为存在超跌情况。
【电网设备】
消息面上,据中证报,电力、发电等行业利好催化不断。8月3日,国家发改委、国家能源局印发《新型电力系统建设“十五五”规划》,其中明确提出,大力促进虚拟电厂发展;7月31日,国务院常务会议召开。会议听取新型电网、物流网建设情况汇报。另外,据国家电网7月31日消息,“十五五”期间,国家电网公司将开工建设一批特高压直流输电通道。
中信证券表示,国家电网2026年前三批次采购金额已大幅超过2025年全年。年内特高压招标呈现“多项目连续落地、交流+直流+背靠背共振”的特征。
消息面
央行:8月4日开展了465亿元7天期逆回购操作
央行公告,8月4日开展了465亿元7天期逆回购操作,操作利率为1.40%。7天期逆回购操作利率与上期保持不变。同花顺iFinD数据显示,今日有3000亿元1天期、3055亿元7天期逆回购到期。
工信部召开光伏行业座谈会 进一步解读宣贯光伏组件强制性国家标准
7月30日,工信部电子信息司组织召开光伏行业座谈会,围绕近期发布的《光伏组件安全要求》《光伏组件铭牌标识要求》《晶体硅光伏组件和逆变器能效限定值及能效等级》等三项强制性国家标准开展集中答疑,回应行业关切,部署下一步重点工作。
半年净利破百亿!医药龙头药明康德上调业绩指引 扩大中期分红规模
据人民财讯,8月3日晚间,CRO龙头药明康德披露2026年半年报,归母净利润创下历史新高,公司同步上调2026年全年业绩指引。具体来看,2026年上半年,药明康德实现营业收入288.97亿元,同比增长38.93%;实现归母净利润110.80亿元,同比增长29.43%。这是公司利润首次在上半年突破100亿元。
玖龙纸业等多家纸企宣布提价 多只造纸股股价已大幅上涨
据人民财讯,近期,多家大型纸企接连发布涨价计划,多类纸产品再次迎来涨价潮。7月29日,玖龙纸业三大基地发布涨价函,东莞玖龙、太仓玖龙宣布瓦楞纸、再生牛卡纸、地龙优质牛卡、地龙牛卡将上调价格;北海玖龙宣布将上调地龙优质V牛卡价格,涨价幅度均为50元/吨。同日,江苏理文发函表示,芯纸、B纸、T纸、K纸、KM纸、Q纸均将在目前价格基础上,上调50元/吨。
机构观点
中金:8月A股行情可能进入大幅回调后的修复阶段
中金公司研报表示,7月下旬以来指数震荡盘整,8月A股行情可能进入大幅回调后的修复阶段。结合7月市场快速调整,建议近期开始关注两条主线:1)景气成长仍需要精挑细选:AI基础设施相关环节,如光通信、PCB等环节,高景气状态在今年确定性仍较强;创新药较多公司进入临床数据验证阶段,值得自下而上关注。2)周期改善:关注业绩向好及供需格局改善的领域,如电网设备、石化化工、工程机械,以及受益资本市场向好的非银金融等行业;贵金属板块经历较多调整后也值得关注。
华泰证券:再平衡价值仍然具备
7月以来市场情绪明显转弱,成长板块的赚钱效应快速降温,科技指数调整幅度及波动率同步放大,前期拥挤交易的脆弱性进一步显现。资金由高弹性成长向低估值、防御性资产再平衡,红利板块的交易价值和底仓配置价值均有所修复,建议重点关注银行、公用事业等稳定型红利品种。
中信证券:政策或将持续利好特高压、配网智能化、储能、虚拟电厂等领域
中信证券研报表示,2026年8月3日,国家发改委、能源局发布《新型电力系统建设“十五五”规划》。作为电力领域顶层文件,《规划》与《可再生能源“十五五”规划》《新型能源体系建设“十五五”规划》等形成配套,以“源网荷储”一体化协同为主线,推动电力行业从单一新增新能源装机转向全域统筹。 《规划》围绕电源、电网、调节资源、负荷、市场等设置量化目标,力争2030年初步建成新型电力系统,非化石能源发电量占比升至50%。中信证券认为,政策或将持续利好特高压、配网智能化、各类储能、虚拟电厂等灵活调节资源、清洁电源开发及电力数字化领域,并加速容量补偿机制及容量市场等电改政策落地。
招商证券:海外厂商云收入保持高增 AI应用有望加速发展
招商证券发布研报称。通过SK海力士和微软财报,我们可以得出以下结论:AI产业当前仍然面临真实的供给约束,尚未出现明显全面过剩。大型科技企业仍在增加AI基础设施投资,客户追加供货需求持续增长,市场对于AI算力过剩的担忧暂时缺乏财报层面的充分证据。从微软算力利用率和SK海力士的订单情况看,当前产业矛盾仍然主要表现为高性能算力、先进存储和数据中心配套供给不足,而非设备大量闲置,因此短期投资机会仍可围绕能够缓解算力瓶颈的环节展开。
免责声明:本文由九方智投-投资顾问-杨建波(登记编号:A0740623090005)编辑整理,仅供参考。不构成投资依据,您应自主决策,据此操作风险自担。投资有风险,入市需谨慎。以上个股仅作梳理,不作任何投资依据,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容由上海九方云智能科技有限公司投资顾问杨建波(A074062309005)编辑整理,仅供参考学习使用,不作为投资建议,据此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧