【公司研究】西麦食品:短期关注旺季催化 中长期成长逻辑清晰
【摘要】 西麦食品是国内燕麦谷物龙头,受益健康食养消费浪潮,主业基本盘稳固,产品结构持续升级;渠道实现传统经销、线上电商、零食量贩、会员制超市多轮驱动,市占率持续攀升;叠加燕麦原料成本下行红利,公司盈利能力迎来修复。公司以燕麦为根基,横向拓展药食同源冲泡粉、蛋白粉等大健康品类打造第二增长曲线。预计2026‑2028年收入、利润维持双位数增长,看好中长期成长;同时需要警惕行业竞争加剧、新品推广不及预期、原材料价格反弹等风险。 |
【正文】
西麦食品月度数据表现积极:渠道层面反馈,7-8月预计收入20%+(7月偏慢,但8月销售增速近40%),9月有望延续高增长(粉粉+线下礼盒增加投放等);公司层面反馈,7-8月环比表现积极,燕麦主业有望旺季下环比提速(H1有机燕麦/纯燕麦增速80%/大个增长、食养粉7000w+)。
关注点1-潜在高利润率粉粉产品:受益于Q3加大费用投入力度+SKU增加,8月销超2kw,9月线上销售有望进一步提速,预计全年2e收入目标不变。
关注点2-成本:指引没有变化,预计27年个位数下降(具体看10月报价),燕麦为低耗水&低耗肥作物,在厄尔尼诺影响背景下或有利于种植面积扩大。
公司所处赛道享β红利(健康化)+α势能仍强(正处在品类与渠道扩张期,短期享受成本红利,中长期成长逻辑清晰,Q3进入中秋国庆、年货节需求旺季),预计27年利润增速快于收入增速(剪刀差缩窄),规模效应下利润率有望稳定10%+。预计分红率60-70%。预计26年公司收入/净利润增速分别21%/56%+,对应利润2.7e,当前26年 PE 19X,当前估值具性价比。
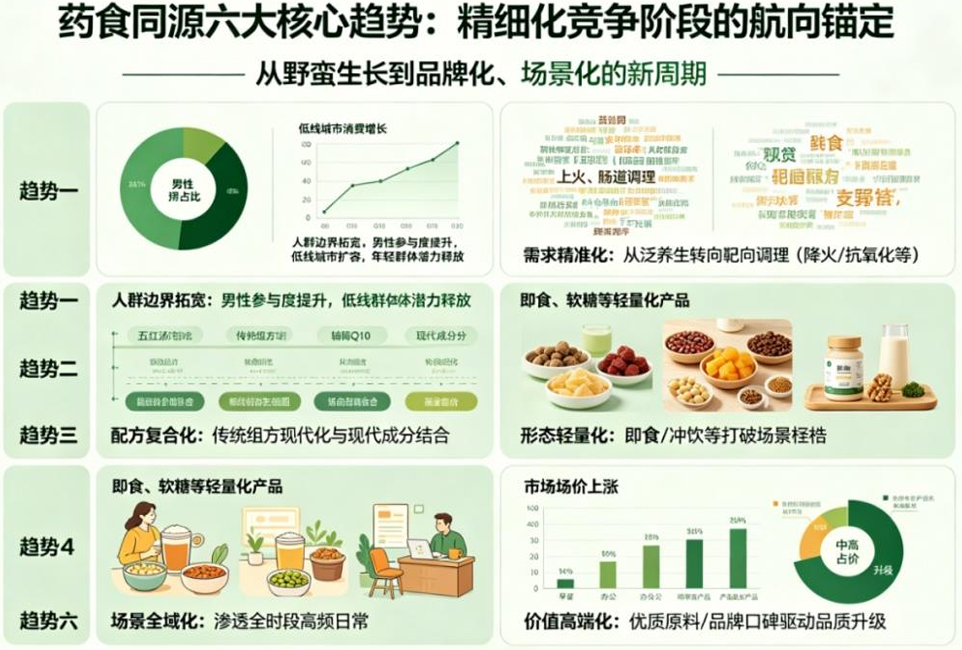
食养消费景气提升,大健康赛道持续扩容。居民健康意识增强下,食饮消费需求从基础饱腹逐步转向营养补充、轻养生、体重管理及功能改善,食养相关消费目前已形成千亿级市场,涵盖药食同源、滋补营养、健康谷物、功能性食品及冲调饮品等多元方向。伴随养生需求向年轻消费群体扩散,食养消费逐步呈现日常化、便捷化、场景化特征,市场空间持续打开。
图:药食同源赛道呈现精细化、场景化、轻量化趋势 |
|
来源:华创证券、九方金融研究所 |
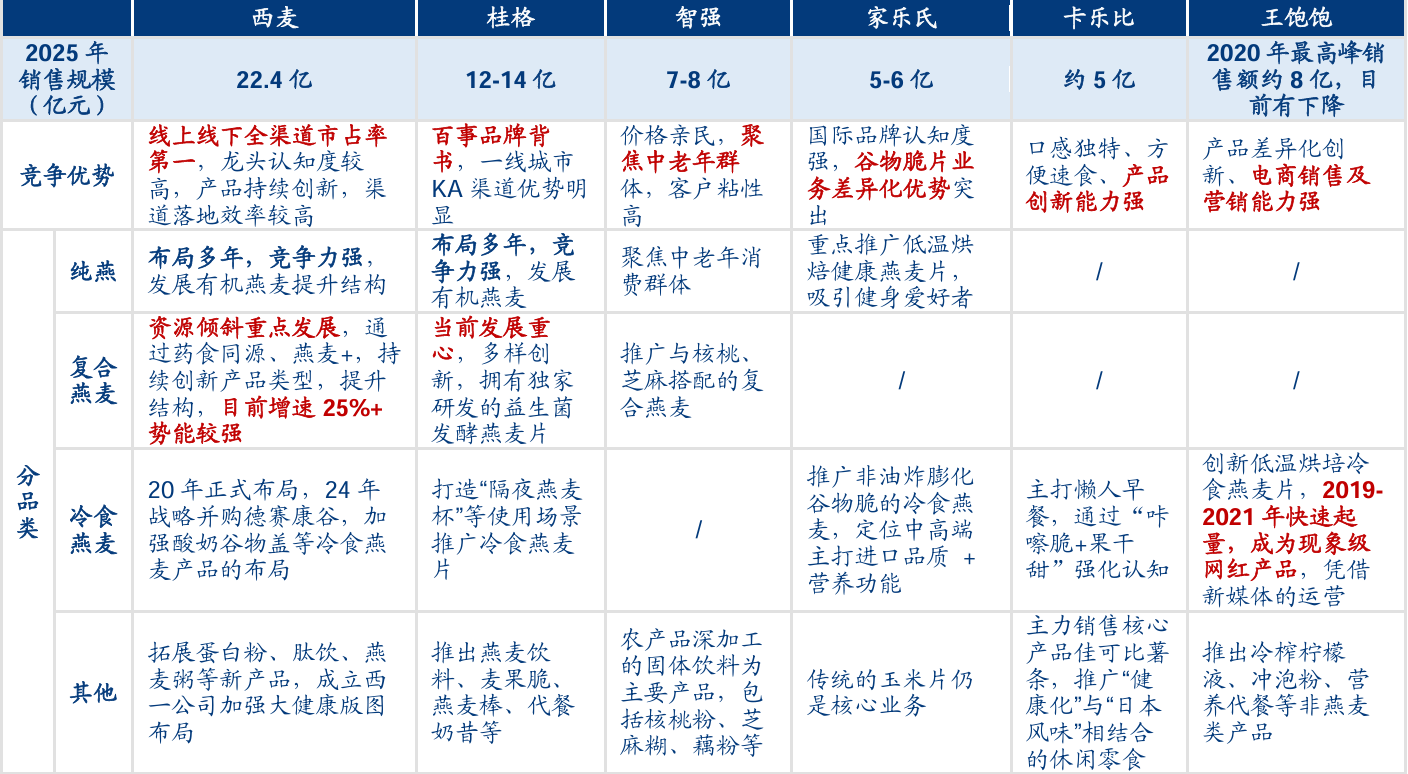
国内燕麦市场竞争分为外资国际品牌、本土龙头、线上新锐品牌、产地小品牌四类参与者。
西麦食品市占率自 2020 年 16.7% 提升至 2024 年 27.5%,2025 年线下市占率接近 30%,位居行业第一;外资桂格稳居第二,市占率维持 18‑19%;家乐氏、卡乐比、雀巢市占率 5‑7%;王饱饱、欧扎克等线上烘焙麦片品牌聚焦线上年轻客群;大量区域小品牌份额持续被挤压,行业集中度持续提升。竞争格局上,传统商超渠道西麦优势稳固;零食量贩、会员超市、抖音快手电商成为各家争夺的增量战场,产品创新、渠道执行效率成为核心胜负手中信建投。
图:燕麦行业头部企业概况 |
|
来源:华创证券、九方金融研究所 |
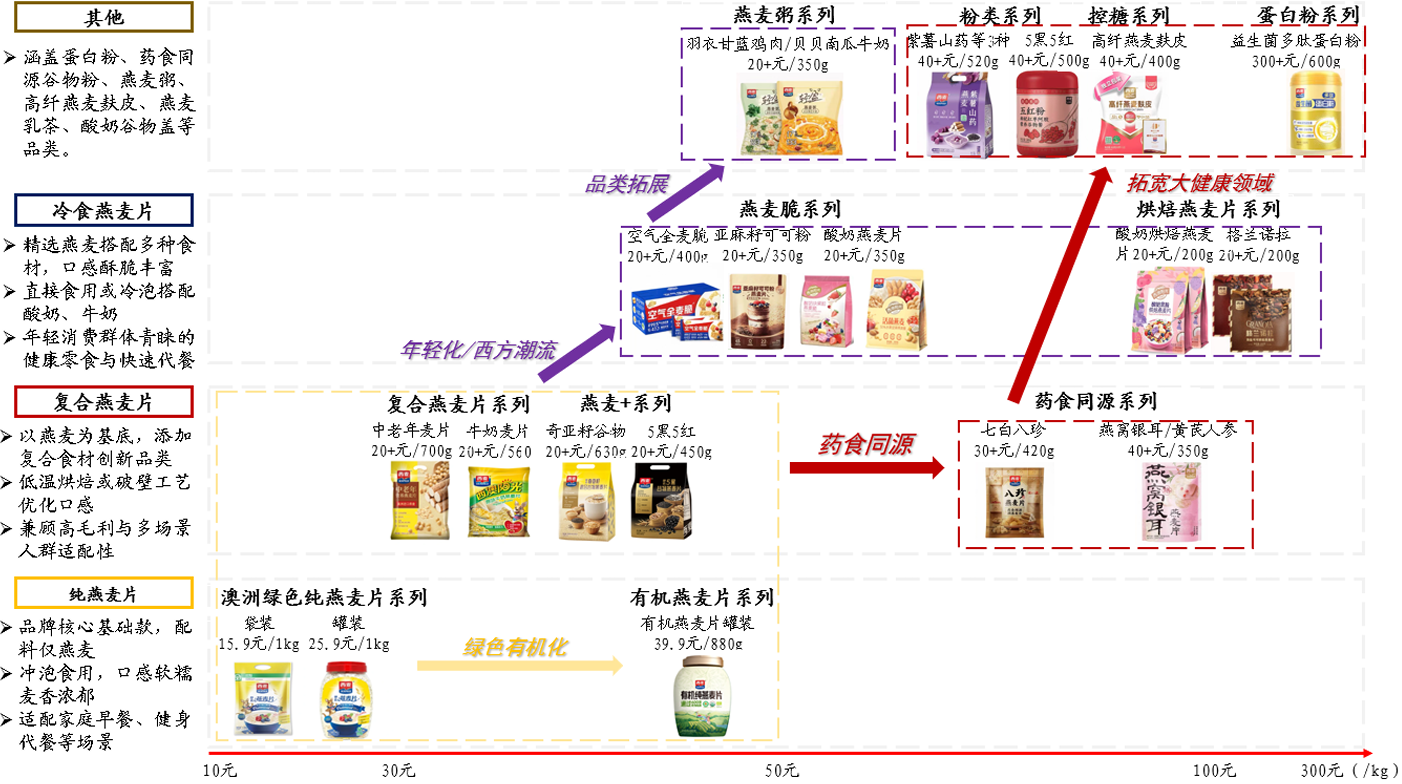
西麦食品为家族控股民营企业,实控人家族合计持股约 55%,所有权经营权深度结合,决策链条短,经营风格稳健,不盲目冒进。公司实施股权激励、员工持股计划绑定管理层利益,经营目标稳中求进,能够灵活响应市场变化,为产品迭代、渠道变革提供组织保障。公司主营业务为燕麦食品研发、生产与销售,逐步向药食同源粉、蛋白粉、冷食谷物、代餐等大健康品类延伸,从“燕麦谷物专家”向综合健康食品企业转型新浪财经。
图:西麦产品结构图 |
|
来源:华创证券、九方金融研究所 |
掘金冲泡粉赛道,目标再造一个新西麦,拓展第二增长曲线,粉粉业务初步拓展成效显著,26年有望收入超2亿元。西麦作为健康谷物冲调领域的头部品牌,依托20余年在燕麦及复合谷物粉领域的技术沉淀,构建了从优质原料直采到超微粉碎、营养锁鲜等环节的垂直一体化供应链,品牌知名度、渠道网络及技术资金优势领先。2023年公司开始布局粉类业务,25年进一步丰富产品线,26年计划加强渠道铺设,有望切实起量。
蛋白粉礼盒增速可观,西麦百瑞吉开拓高端礼品市场。公司推出多类蛋白粉,包括高钙益生菌蛋白粉、益生菌植物蛋白粉、胶原蛋白肽蛋白粉、红参肽饮、胶原蛋白肽饮等产品,丰富大健康产品线,24年蛋白粉同增170%表现亮眼。25年6月,西麦与百瑞吉合资成立桂林西麦百瑞吉食品,专注礼品渠道,推出高端礼盒产品,春节销售表现亮眼。
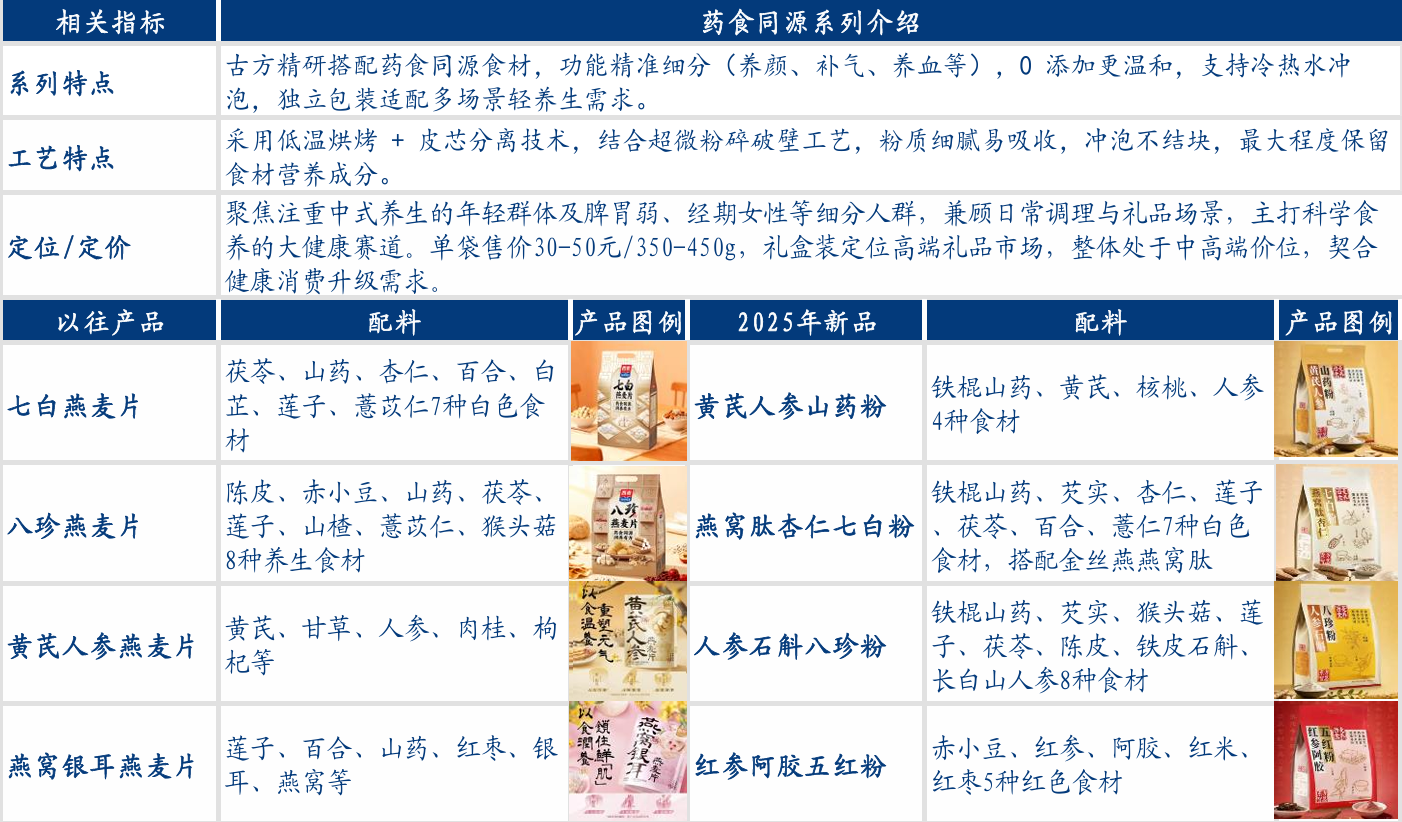
药食同源粉新品试销成效亮眼,26年预计加强铺货。25年7月西麦与一阳生集团合资设立西一生物科技,搭建药食同源食材资源库与生态菌株资源库,未来拟持续推出药食同源及中式养生方向的大健康类、口服液类产品。10月西麦食养四款药食同源粉(黄芪人参山药粉、燕窝肽杏仁七白粉、人参石斛八珍粉、红参阿胶五红粉)率先在北方区域铺货试销,25Q4销售千万量级。结合公司调研反馈,26年公司粉粉产品目标2亿,目前销售表现较好,26年下半年计划进一步加强费用投放力度,预计目标完成无虞。
图:西麦药食同源系列 |
|
来源:华创证券、九方金融研究所 |
西麦作为行业龙头,综合竞争优势突出,管理结构稳定,经营姿态从容。公司产品布局全面且持续创新,结构持续向上;渠道推广落地是公司一贯的优势,在行业打法趋同的情况下仍可凭借效率与执行占优,公司市占率有望持续提升、率先享受行业扩张机遇。此外,公司打造大健康为第二增长曲线,有望进一步打开中长期增长空间。
参考研报
20260728-华创证券-西麦食品-002956-固本培元,乘势而上
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司投资顾问:吴清淳(登记编号:A0740622030004) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧