【行业洞察】AI趋势下,电子铜箔行业加速发展
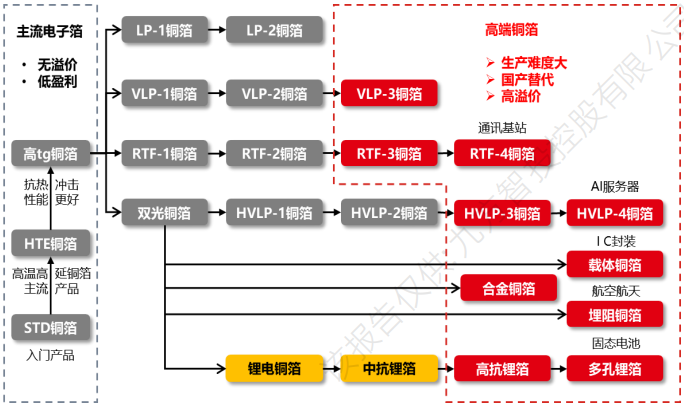
电解铜箔存在多种技术升级路线,根据是否需要后处理可以大概分为锂电铜箔和电子电路箔,随下游需求增长,对铜箔的性能要求更为严苛:1)电子电路箔方面,高性能铜箔的线速度匹配、添加剂配方等导致生产难度加大、进一步导致结构性产能紧缺,目前仅部分头部铜箔厂实现批量出货,HVLP铜箔(AI服务器)、载体铜箔(IC封装),2025年高附加值铜箔占比提升有望进一步增厚盈利。2)锂电铜箔方面,一是匹配快充性能的中强中延高性能铜箔,二是规格尺寸迭代的4.5/5μm超薄铜箔或极厚铜箔,三是针对固态电池开发的多孔铜箔、雾化铜箔和镀镍铜箔。
PCB铜箔承担电路导电体和信号传输的核心功能。PCB铜箔是沉积在线路板基底层上的一层薄铜箔,是CCL及PCB制造的重要原材料,是CCL的核心导电层,能直接决定信号传输质量。PCB铜箔可以分为高温高延伸铜箔(HTE)、反转处理铜箔(RTF箔)、极低轮廓铜箔(HVLP箔)等。从对应等级使用关系来看,HTE铜箔通常配合常规FR-4基材使用;RTF铜箔可用于中低端高速覆铜板;HVLP铜箔可用于AI服务器等高速覆铜板,如M8、M9甚至M10级别覆铜板。
电子铜箔行业主要产品 |
|
随着服务器向高速度、高性能、大容量等方向的不断发展,PCB的相关参数及性能也在同步升级。Prismark预测,2023-2028年AI服务器和HPC相关PCB产品(不含载板)的复合增长率约达40.2%,为PCB市场带来新的增长机遇,同时也对PCB企业的技术能力和创新能力提出了更高的挑战。终端应用趋于轻薄短小与高频高速推动着PCB趋于高密度化+高性能化,从而也带动覆铜板(CCL)向高频高速领域升级。AI服务器所用的高频高速覆铜板存在较高的技术壁垒、人才壁垒与客户认证壁垒。
PCB制造技术正朝着高速高频化、高耐热化、高导热化、高密度布线化及模块化等方向迅猛发展。作为高端PCB所采用的核心导电材料,高端铜箔亦伴随应用市场的持续拓展与升级,在品种的个性化及细分领域呈现出新的变化,同时其性能不断优化提升,逐步向高端化迈进。
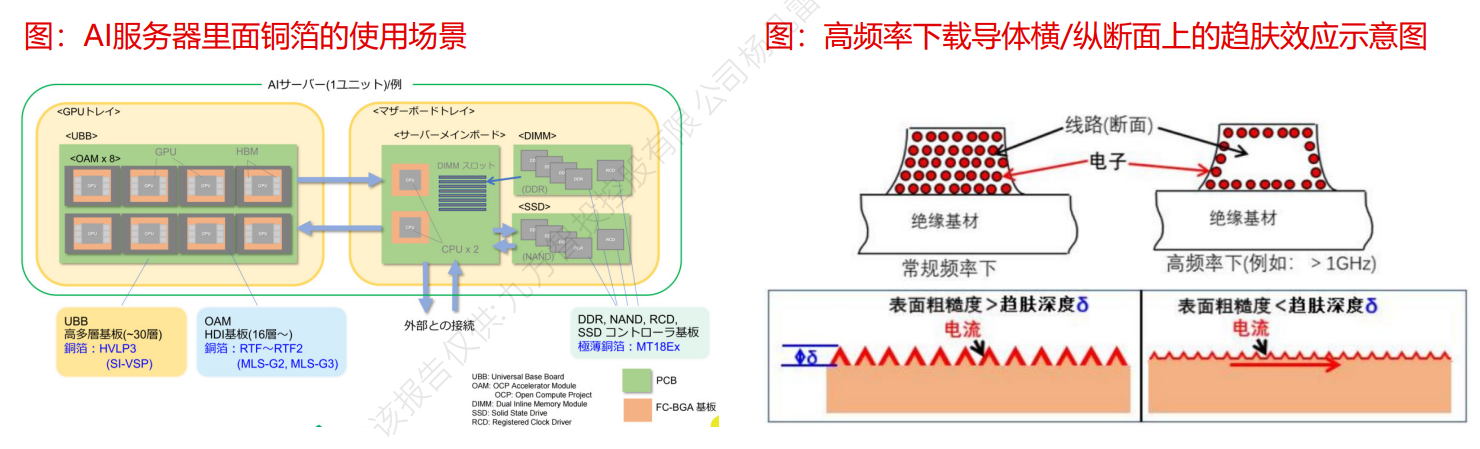
从技术原理来看,1)表面粗糙度是比较重要的衡量指标。随着频率的升高,电流趋于集中在导体表面,当频率很高的电流通过导体时,可以认为电流只在导线表面上很薄的一层中通过,该现象称之为“趋肤效应”。因此,降低铜箔表面粗糙度是保证信号的传输质量,减少信号迟延的有效手段。当表面粗糙度小于趋肤深度时,电流路径短信号传输速度快,信号传递的损耗小。
电子铜箔发展趋势 |
|
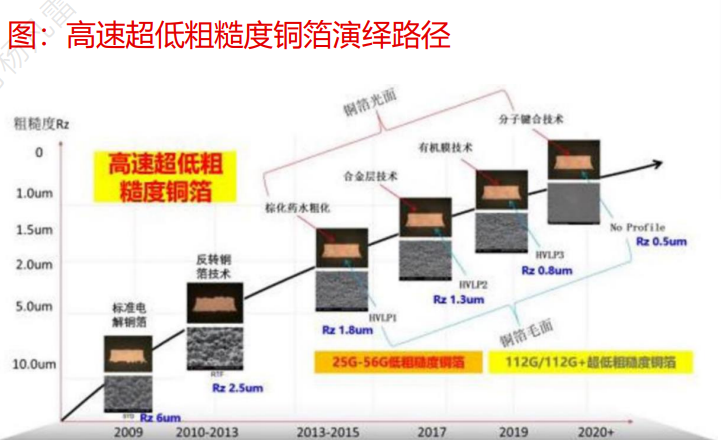
HVLP主要用于高频高速应用中,以满足信号传输的高要求。HVLP(HyperVeryLowProfile)铜箔,具有硬度高、粗化面平滑、热稳定性好、厚度均匀等优势,可最大限度地减少电子产品中的信号损失。高频高速刚性PCB用HVLP型的极低轮廓电解铜箔,其中HVLP3型、HVLP4型极低轮廓电解铜箔的应用市场,是甚低损耗(VeryLowLoss)、超低损耗(UltraLowLoss)等级的覆铜板以及对应的多层板制造中应用。即对信号完整性(SI)有更高要求的射频-微波基板,高速数字信号基板,以及高频特性的模块基板。
HVLP铜箔发展路径 |
|
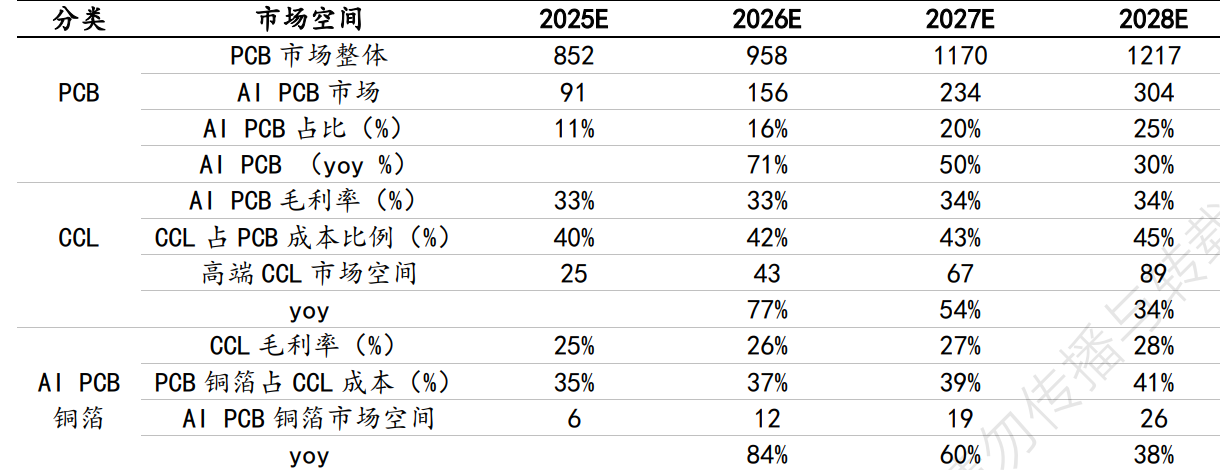
据捷配,PCB上游原材料三大核心主材为电子铜箔、电子级玻纤布、树脂体系,三者高温压合成型即为覆铜板,也是PCB制造直接采购的核心基材。从成本结构来看,覆铜板总成本内部,铜箔占比约40%、玻纤布占19%、树脂占26%,剩余为填充粉体、助剂与加工费用;对应到成品PCB,覆铜板整体占线路板总成本27%~40%,AI服务器用高频高速PCB中,高端覆铜板成本占比可突破60%。我们根据Prismark等预测的全球PCB及AIPCB市场空间情况,结合胜宏科技、生益科技等国内PCB/CCL头部厂的产品毛利率,测算高端PCB铜箔的市场空间26-28年分别约12/20/29亿美元,且预计未来随着下游应用场景扩产放量和产品结构量价齐升,仍有较大增长空间。
电子铜箔市场规模 |
|
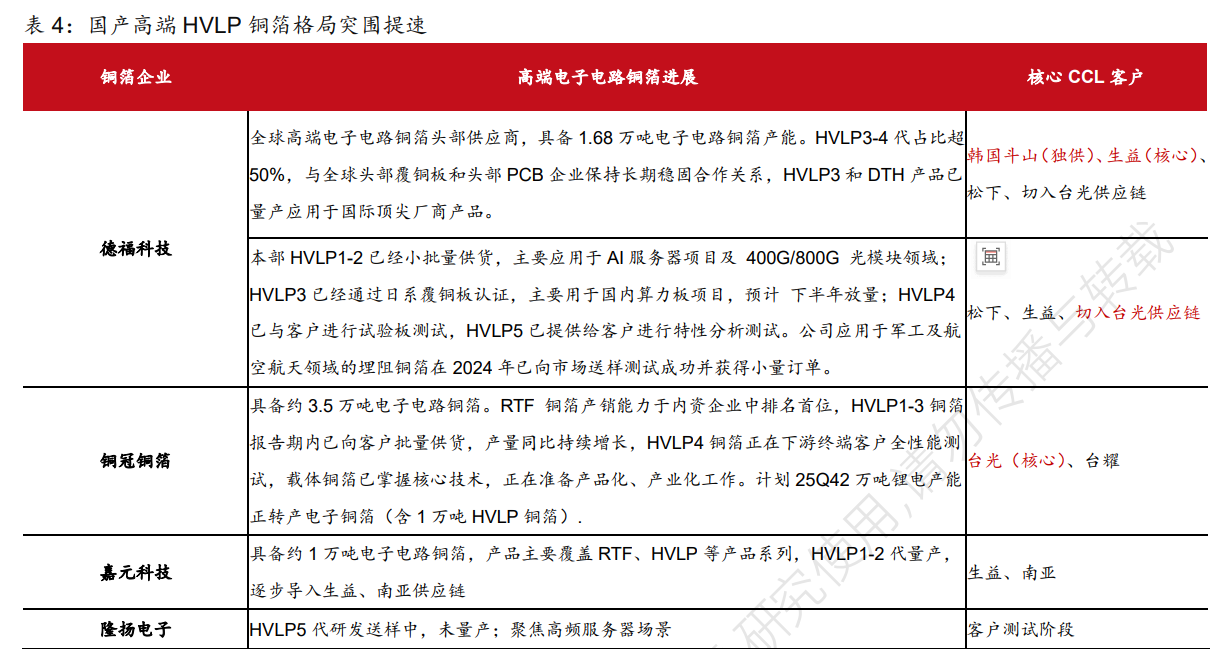
日系主导全球HVLP铜箔供给,龙头上调销量预期映射高景气需求。全球HVLP供应高度集中,以日系企业为主导,技术壁垒森严。韩国、中国台湾和中国大陆企业正加速追赶。具体来看,日系企业占据HVLP高端市场(HVLP4代及以上)主要份额,其中三井金属为全球高端电子电路铜箔领导者,客户覆盖台光、台燿、英伟达等头部厂商,其余主流日系厂商包括福田金属、古河电工、日矿金属。据三井金属财报,2024年VSP铜箔月均销量达370吨,2025年全年月销量预期提升至580吨,同比+58%,较2025年3月预期上调26%。卢森堡铜箔为全球头部高端HVLP铜箔供应商,2025年被德福科技收购。卢森堡铜箔现有产能1.68万吨,未来规划以HVLP3、HVLP4以上高端产品为主,有望实现70-80%高端产品结构,下游客户资源丰富,具备全球前四家高速CCL的供货资质,其中1家为独供,2家为核心供应商,1家已获得供应商资质,有望导入。国内铜箔企业通过低端锂电产能转产、投资并购加速追赶,国产HVLP替代已从验证阶段迈向量产阶段,头部企业以德福科技和铜冠铜箔为首形成双引擎,带动行业集中突破。伴随高端电子电路铜箔产品放量,将推动国内优秀铜箔公司的盈利中枢上移。
国内高端HVLP铜箔产业进度 |
|
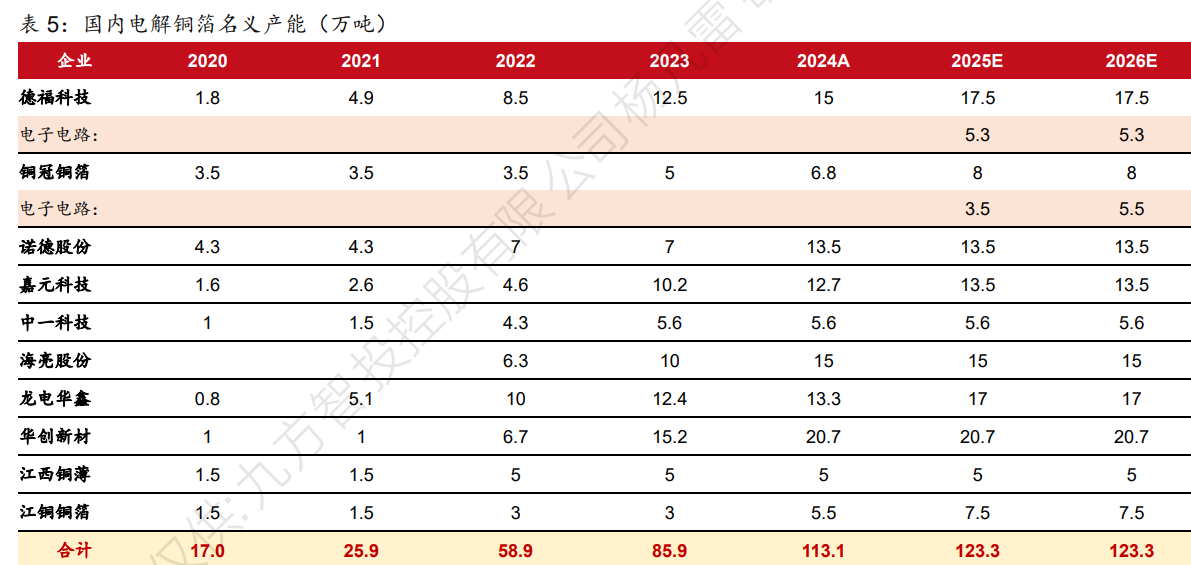
国内电解铜箔企业产能情况 |
|
参考研报
20260805-东北证券-铜冠铜箔(301217.SZ):铜冠铜箔(301217):深耕PCB铜箔领域,受益AI需求未来可期
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司 投资顾问:杨凡雷(登记编号:A0740625080012) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧