【国庆特刊·周期】四季度原油:供需格局重塑!
原油:现代工业的“血液”,是国家生存和发展不可或缺的战略资源。原油是一种黏稠的、深褐色或绿色的液体,被称作“大宗之母”,是支撑世界经济发展必不可少的资源;是产油国的致富之源,是消费国的“工业血液”;是各国能源安全之首,是一个国家实现防务的必须。
原油加工所得到的汽油、柴油等成品油仍是目前全球最重要的一次能源之一;另外原油加工制得的烯烃、芳烃等化学品是塑料、橡胶、合成纤维和其他一系列化工产品的开端。
原油作为人类社会发展重要的原料,其价格的波动直接影响全球经济。所以原油做周期之母当之无愧,具有极其的重要性。
原油价格并⾮单⼀商品价格,而是由“商品属性、政治属性与⾦融属性”三重逻辑共同决定。
不同阶段主导油价波动的因素并不相同,在经济周期稳定时期,商品属性往往占据主导;在地缘冲突或能源安全⻛险上升阶段,战略属性权重明显抬升;而在全球流动性宽松或紧缩周期中,⾦融属性则通过资⾦配置与美元体系对油价形成重要扰动。
虽然原油作为全球最重要的战略能源,其受到各国政策影响,但是长期看,决定原油价格的还是行业的供需情况。
目前全球原油的供给主要来自于OPEC+和美国。其中OPEC成员国的原油产量约占世界原油产量的40%左右。OPEC+国家主要包括沙特,俄罗斯,伊朗,伊拉克,阿联酋,科威特等。沙特、伊拉克、阿联酋、科威特是OPEC合作机制中的重要产油国。
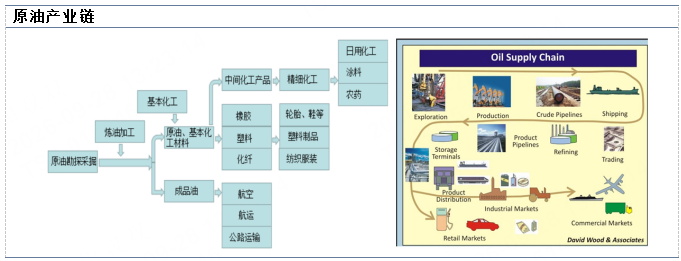
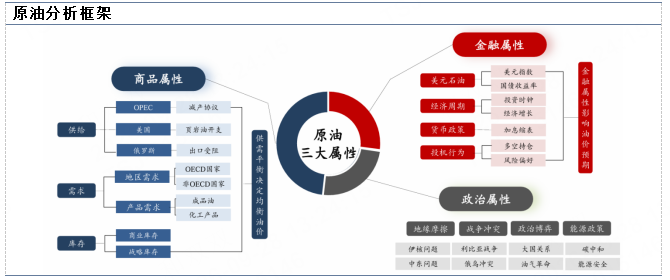
一、中东地缘冲突是本轮原油周期的核心矛盾
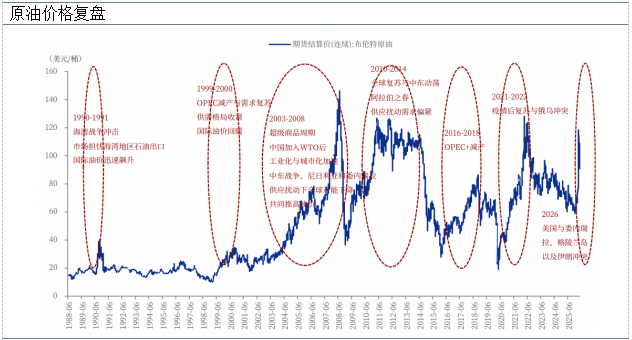
2月28日,美以发动“史诗怒火”(美军)与“咆哮的狮子”(以军)的联合军事打击,对伊朗全境击实施打击,随即伊朗方面实质性关闭霍尔木兹海峡。霍尔木兹海峡是世界上最重要的石油运输要道之一,2025年平均每天有2000万桶原油和石油产品通过该海峡运输,约占全球石油贸易的25%。近期霍尔木兹海峡、曼德海峡、黑海三重供应受限,国际原油价格大幅上涨,地缘局势在升温与降温间持续反复,原油及天然气价格中枢上移,多数化工品价格随之联动波动。原油目前价格突破100美金/桶。
霍尔木兹海峡连接波斯湾、阿曼湾及阿拉伯海,它是沙特阿拉伯、阿联酋、科威特、卡塔尔、伊拉克、巴林和伊朗所产石油及天然气的主要出口通道,根据IEA数据,2025年全球约2000万桶/天石油产品贸易经由霍尔木兹海峡中转,其中原油约1500万桶/天。受美以伊冲突影响,霍尔木兹海峡通航安全性大幅下降,3-6月原油出口量近乎中断。
6月18日美伊签署谅解备忘录以后,6月底至7月初期间,霍尔木兹海峡通航流量恢复至210只/周左右,恢复到去年同期的40%左右,其中能源船只100只/周左右。7月7日美国取消对伊朗售油豁免,随后伊朗宣布关闭霍尔木兹海峡。截至目前,霍尔木兹海峡实际通航量未见明显回升。8月以来海峡外运量维持在约500万桶/日,远低于冲突前水平。9月以来霍尔木兹海峡通航进一步恶化,9月7日仅7艘商业船舶通过海峡,油轮战升级将进一步抑制船东进入该区域的意愿。
美伊冲突再度升级后,海峡通行受限、通航量维持低位,波斯湾原油出口运力持续承压,影响约1000万桶/天的供应缺口。
也门胡塞武装对沙特实施“海上禁运”,红海曼德海峡出口陷入停滞,影响约400万桶/天原油供应。绕行霍尔木兹海峡的替代通道十分有限,主要包括:1)沙特阿拉伯阿卜凯克一延布东西输油管道,改为通过延布港出口,运力约500万桶/日;2)阿联酋哈卜善一富查伊拉ADCOP管道,运力约150-200万桶/日。延布港为沙特红海区域核心原油出口港口,曼德海峡是红海南端唯一出海口,也是中东原油通往亚洲市场的关键枢纽。美伊冲突后,沙特调整原油出口布局,大幅增加红海延布港发运油品,曼德海峡原油运输量上涨至400万桶/天以上。
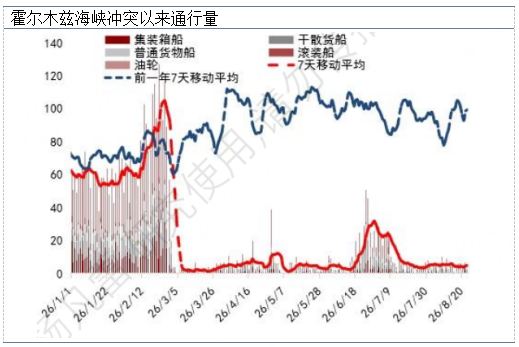
二、全球原油库存都在下滑
我们认为中东局势恶化且长期化趋势明显,全球库存处于低位,供给冲击的价格传导效率极高。EIA预计2026年第二季度全球石油库存平均减少510万桶/日,第三季度将继续减少220万桶/日。自2月底以来,美国战略石油储备库存已累计减少1.29亿桶,商业原油库存持续去化。截至8月28日当周,美国原油总库存为7.11亿桶,战略原油库存为2.87亿桶,均为1983年3月以来的最低水平。截至8月28日当周,美国原油交割中心库欣库存为2250.8万桶,正在逼近运营极限水平。
美伊冲突以来,全球原油供给受到了严重冲击。根据国际能源署(IEA)测算,冲突前,全球原油供给约为1.078亿桶/日;2026年3月,受中东能源基础设施遇袭和霍尔木兹海峡通行受阻影响,全球供给单月骤降1010万桶/日。
在这样的供给冲击下,原油价格确实经历了大幅上涨,但涨幅并没有达到冲突之初普遍预期的水平。油价没有失控,一个重要原因是中国大幅减少了原油进口需求,为全球市场提供了缓冲。
2025年,中国原油进口平均1174万桶/日;冲突后进口逐月回落,2026年4月降至936万桶/日,5月进一步降至805万桶/日,6月降至712万桶/日。以4-6月三个月平均计,进口量约为818万桶/日,比2025年常态水平低约356万桶/日。这也就意味着,中国在4-6月平均可以给全球原油市场提供356万桶/日的缓冲,相对于全球约1000万桶/日的供给缺口而言,这一缓冲十分重要。
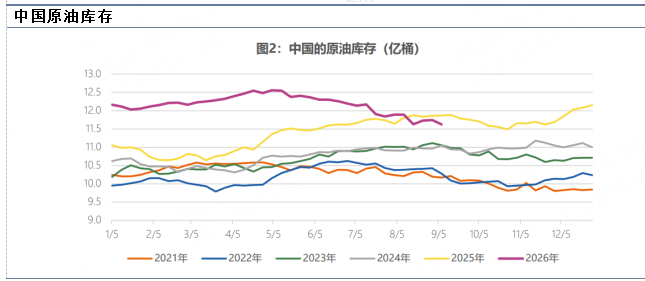
根据Kpler的原油库存数据,2026年一季度中国原油库存总体仍在增加:1月初至3月底,库存由约12.16亿桶升至12.32亿桶,折合日均补库约19万桶。冲突爆发之后,中国的原油库存开始减少。
3月底至6月底,原油库存由约12.32亿桶降至12.19亿桶,折合日均去库约14万桶,说明在原油进口和加工量调整过程中,中国开始更多依靠库存来弥补当期供需缺口。截至9月7日,Kpler估计的中国原油库存已降至约11.62亿桶。按2025年平均约1496万桶/日的原油加工量计算,这一库存规模可覆盖约78天的加工需求。
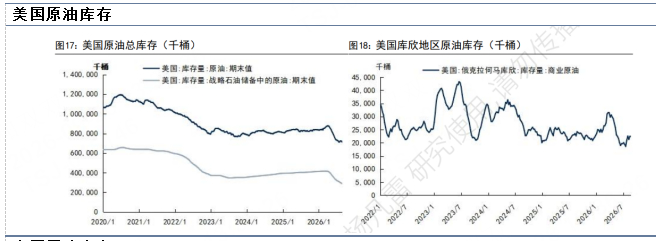
三、展望四季度原油价格
如果未来霍尔木兹海峡继续关闭,将会对全球原油市场产⽣更⼤的影响。冲突爆发以来,全球范围内已经释放了⼤量原油战略储备,可动⽤的缓冲规模正在持续下降。中国在冲突初期⼤幅压低原油进口,为全球市场提供了重要缓冲,但随着进口回升,这⼀缓冲未来也很可能进⼀步收窄。在此情况下,若海峡仍持续关闭,将对全球原油的需求和价格产⽣更加明显影响,其程度可能会超过3⽉冲突刚爆发的时候。
在需求旺季遭遇供给断崖,需求刚性极强,供需缺口的放大效应远超淡季。我们判断原油价格均衡区间为80-100美元/桶,若冲突加剧(曼德海峡风险持续提升),则油价阶段性位于100美元/桶也属正常。
参考研报:
20260730-招商证券—化工行业2026年中期策略报告:把握化工品产能转移机遇,AI浪潮下电子化工品需求高增.
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧