发行价12.01元/股!“高中签率”新股来了!
又一只“高中签率”新股来了!
根据最新的发行安排,今日有一只新股可申购,为创业板新股粤芯半导体,该新股的申购代码为“301660”,申购价格12.01元,单一账户申购上限12.8万股,顶格申购需配深市市值128万元。
Wind数据显示,粤芯半导体本次初始公开发行股票数量为51265万股,是今年以来发行数量最多的创业板新股;在今年以来A股全部新股中,粤芯半导体的发行数量位列第4。由于发行数量较多,其中签率预计将较高。
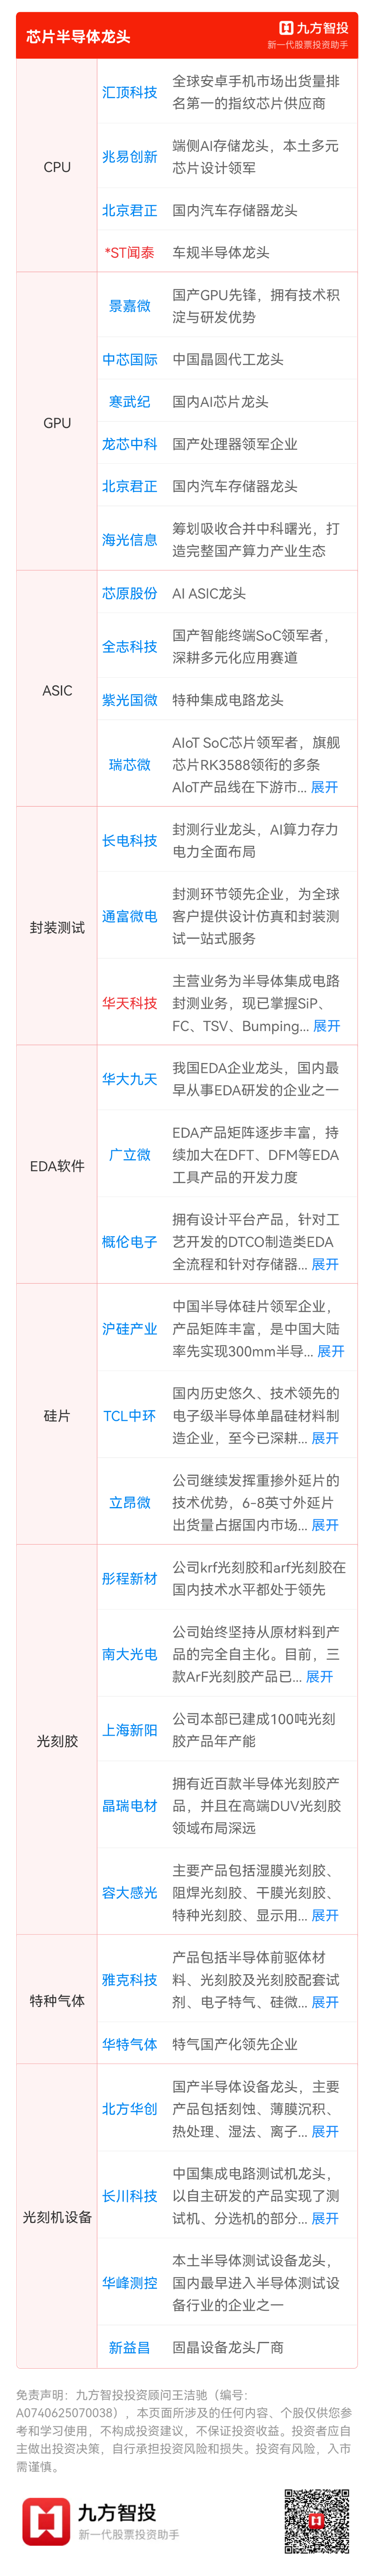
根据招股意向书,粤芯半导体是一家致力于为境内外芯片设计企业提供12英寸晶圆代工服务和特色工艺解决方案的集成电路制造企业,也是广东省自主培养且首家进入量产的12英寸晶圆制造企业,为广东省实现了12英寸晶圆制造从0到1的突破。
目前,公司的主要客户涵盖境内外多家一流芯片设计企业,并与公司建立了长期战略合作伙伴关系。公司的工艺技术平台围绕应用于“感、传、算、存、控、显”等功能的模拟和数模混合芯片,逐步实现了多品类布局,持续为消费电子、工业控制、汽车电子和人工智能等领域的客户赋能。尤其在硅光及光电融合领域,公司已成功推出12英寸硅光工艺技术平台,为国家硅光芯片规模化量产提供产能保障,为人工智能时代算力传输筑牢底层基础设施。
公司本次募集资金投向聚焦公司主业,包括12英寸集成电路模拟特色工艺生产线项目(三期项目)、特色工艺技术平台研发项目和补充流动资金,均系围绕发行人主营业务展开。
粤芯半导体表示,借助本次上市融资,公司将有序推进产能的规划与建设,有针对性地扩张和补充产能:一方面,通过构建规模化产能优势,全面提升生产运营效率,增强盈利能力与市场竞争力,持续扩大市场份额,巩固行业地位,力争跻身中国大陆晶圆代工企业产能规模前列。另一方面,也为设备、材料、设计、EDA、IP领域的国产化和技术迭代提供“演练场”,建立起本土较强的供需衔接,打造一个支持自主技术进步的本土产业生态,助力中国集成电路产业链实现自主可控。
业绩方面,2023年至2025年,粤芯半导体的营业收入分别为10.44亿元、16.81亿元、25.82亿元,2023年至2025年均复合增长率为57.30%;2023年至2025年,公司归属于母公司股东的净利润分别为-19.17亿元、-22.53亿元、-23.46亿元。
2026年1至6月,公司营业收入为17.77亿元,较去年同期增长68.76%,主要为受益于终端需求回暖和AI算力需求爆发,半导体行业景气度持续回升;叠加公司产能规模持续释放,与主要客户的合作关系不断深化,公司营业收入实现较大增长。上半年,公司归母净利润为-10.52亿元。
上半年,公司经营活动产生的现金流量净额为11.29亿元,较去年同期增长10.63亿元,主要为受益于产销规模扩大、产品价格提升,公司营业收入较去年同期实现较大增长,带动销售商品、提供劳务收到的现金大幅增加;同时,公司收到的税费返还较去年同期亦有所增长所致。
公司预计2026年1月至9月营业收入为28.7亿元至29.7亿元,较上年同期增长61.27%至66.89%;扣除非经常性损益后归属于母公司股东的净利润为-17亿元至-18亿元,亏损额较上年同期收窄9.90%至14.90%,主要原因是AI及下游终端需求拉动,叠加公司产能不断释放,规模效应进一步显现所致。
粤芯半导体表示,公司预计未来产销规模将持续提升,长期盈利能力将得到有效改善,合并口径预计最早将于2029年实现扭亏为盈,该盈利结果包含政府补助带来的收益。
免责声明:用户发布的内容仅代表其个人观点,与九方智投无关,不作为投资建议,据此操作风险自担。请勿相信任何免费荐股、代客理财等内容,请勿添加发布内容用户的任何联系方式,谨防上当受骗。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧