“油债双降”替AI行情解围!无畏美联储加息“灰犀牛” 科技股狂欢
美联储三年来第一次加息,只让美股跌了一天。
上周三(9月16日),美联储将联邦基金利率目标区间上调 25 个基点至 3.75%-4.00%,为 2023 年 7 月以来首次加息,当天标普 500 指数跌约 0.4%、道指跌 1.2%、纳指几乎收平。次日市场就翻了脸:纳指涨 1.69%、标普涨 1.14%、道指涨 0.62%,费城半导体指数涨约 3.1%。
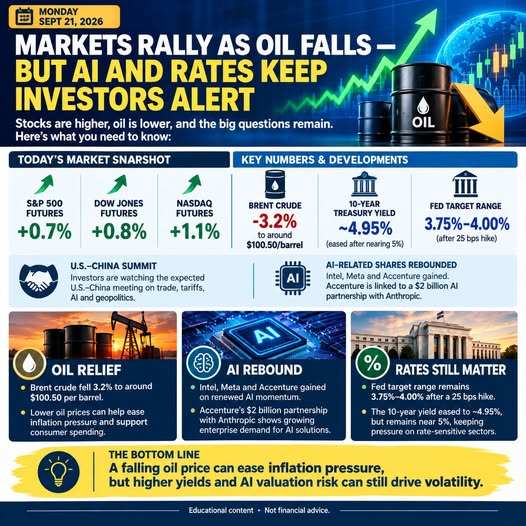
到本周一(9 月 21 日),反弹升级为全面爆发。据报道,纳指涨约 1.6%、标普涨约 1%,英特尔大涨 13%、AMD 涨 9.2% 并迈过约 1 万亿美元市值门槛、美光续涨 2.3%,费城半导体指数收涨 4% 上下;欧洲股市涨 1.12%,韩国综合指数涨 1.65%。同日,布伦特原油与 10 年期美债收益率一起回落——布伦特盘中跌破 100 美元、一度触及 99 美元附近,美国原油(WTI)跌近 5% 至 95 美元上下;10 年期美债收益率收报 4.945%,较上周创下的 5.041%(19 年新高)回落约 10 个基点。
表面上看,这是“AI 再来一轮”;真正替多头解围的,其实是油债双降——能源通胀的短期压力与高利率对估值的挤压,同时松了半口气。
三天里的两套剧本
把 9 月 16 日到 21 日的行情拆开看,两套剧本泾渭分明。
会议当天,市场按“紧缩剧本”交易:加息符合预期,但美联储同时上调了政策路径预期——多数官员预计年内至少还有一次同等幅度加息;主席沃什在会后强调将致力于把通胀拉回 2% 目标;声明还删去了此前把高通胀归因于“推高包括能源在内部分行业价格的供给冲击”的表述,改称“通胀依然高企”。这意味着美联储不再把通胀当作可以“视而不见”的临时现象——当天道指跌 1.2%,是最直接的反应。
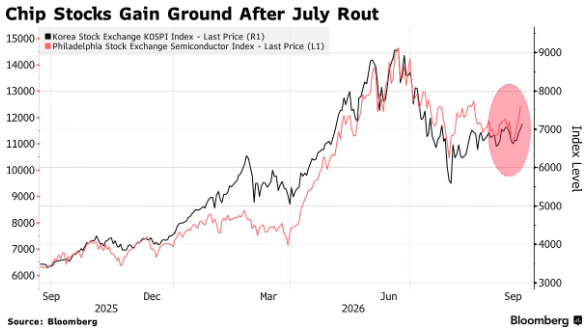
第二天起,市场切换到“AI 剧本”。触发点之一是亚洲数据:韩国本月前 20 天出口创下历史同期最高,芯片需求是主要拉动。更关键的是,AI 硬件链没有出现任何“需求转弱”的迹象:微软、Meta、谷歌、亚马逊均未宣布削减 AI 资本开支计划,GPU、服务器与存储的需求也没有转弱的明确信号。于是资金回到此前跌幅更大的 AI 与半导体板块——本周一,比特币涨至 85,221 美元、创 1 月以来新高,风险偏好的修复同样溢出到加密资产。
油债双降:多头真正的弹药
这轮反弹真正的地基,是两件事同时发生。
一是油价。上周布伦特一度冲高至 109 美元上方,本周一回落至 100 美元附近、盘中跌破 100 美元。原因并非中东风险解除,而是供给端出现了可见的恢复迹象:油轮追踪机构 Kpler 数据显示,沙特 9 月以来出口已恢复至略高于 400 万桶/日,而 8 月一度跌至 240 万桶/日、为至少 2013 年以来最低。
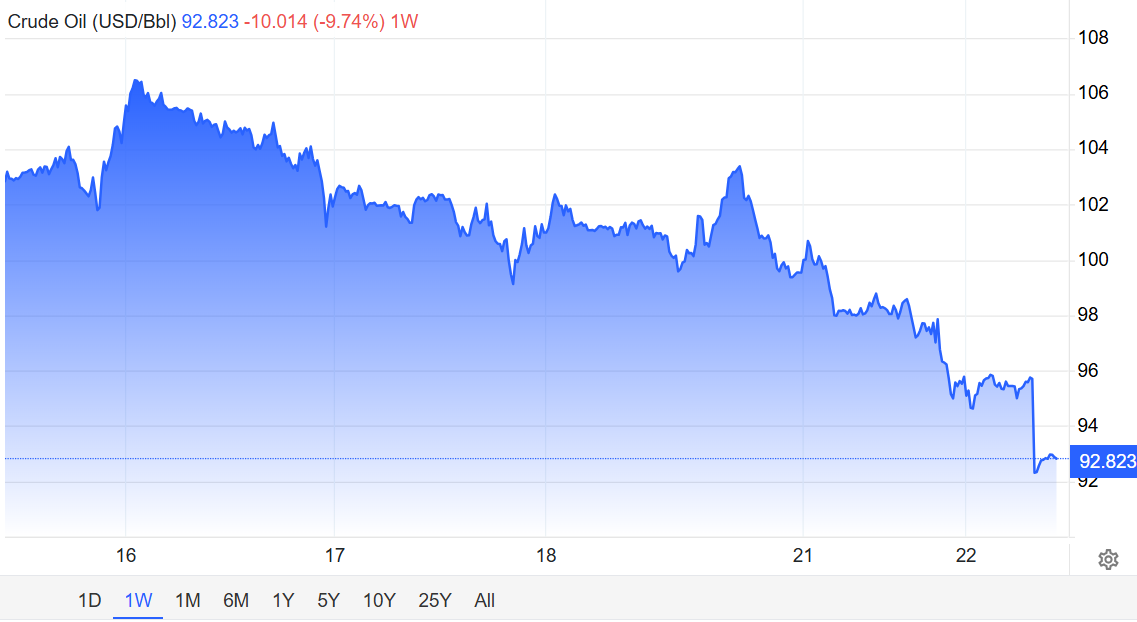
卫星数据显示,截至 9 月 20 日的六天内经霍尔木兹海峡的沙特原油流量日均 290 万桶,远高于 8 月的约 70 万桶。此外,特朗普表示“有可能”在联合国大会期间与伊朗总统佩泽希齐扬会面,外交窗口的打开进一步压低了地缘溢价。
二是美债。上周债市经历了连续第六周抛售:10 年期收益率一度突破 5%、为 2007 年以来首次,30 年期触及 22 年高位后收于 5.4%;两年期一度升至 4.75%,为逾两年最高。本周一,随着油价回落,收益率全曲线下行:两年期收报 4.738%、五年期 4.825%、10 年期 4.945%、30 年期 5.281%。欧元区与英国的 10 年期国债收益率同步下行约 5 个基点。
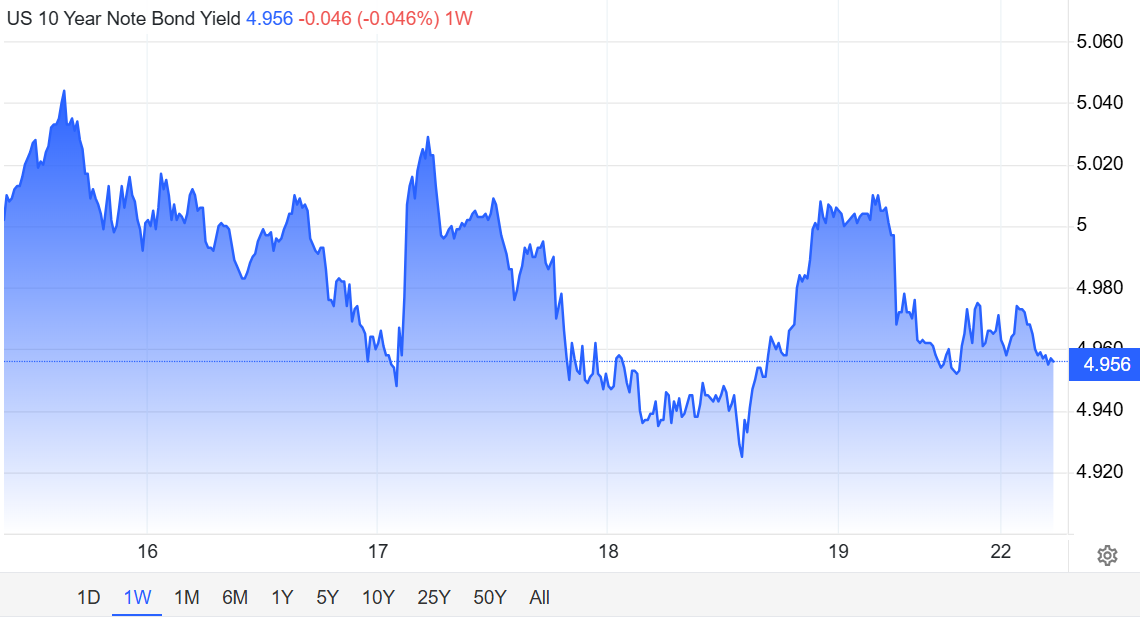
逻辑链并不复杂:油价决定通胀预期,通胀预期决定长端利率,长端利率决定高估值成长股的贴现率。当“能源冲击—通胀—加息”这条链条同时出现两个缓和信号,AI 这类久期最长的资产就最先受益。高盛 FICC 全球联席主管塞加尔此前一针见血地点出了这种偏好的极致版本:与其买入长期美债,不如做多算力——即便 10 年期收益率回到 5% 附近。
AI的乐观情绪助力上涨
支撑这轮反弹的 AI 叙事,这一周确实拿到了硬证据。
周一,Meta Platforms新推出的AI智能体Muse初步获得消费者追捧,点燃市场对AI智能体大规模普及后算力需求激增的预期,资金大举涌入AMD、英特尔和Arm等芯片股。
Muse上线后迅速攀升至苹果App Store免费应用排行榜首位,初步展现出较强的消费者需求。这一表现重新点燃了市场对于AI智能体普及的想象空间,并将投资者关注焦点进一步从AI模型训练所需的GPU,扩展至AI智能体运行过程中所需要的CPU等计算资源。
Meta本月早些时候发布Muse,并将其定位为能够代表用户直接执行任务的个人AI智能体。与主要负责生成文字或回答问题的传统聊天机器人相比,Muse能够帮助用户完成网上购物、购买电影票和预约服务等实际任务。
Wedbush分析师Matthew Bryson表示,AI智能体依赖大量计算驱动型应用,而在这一市场中,主要的计算供应商包括英特尔和AMD。
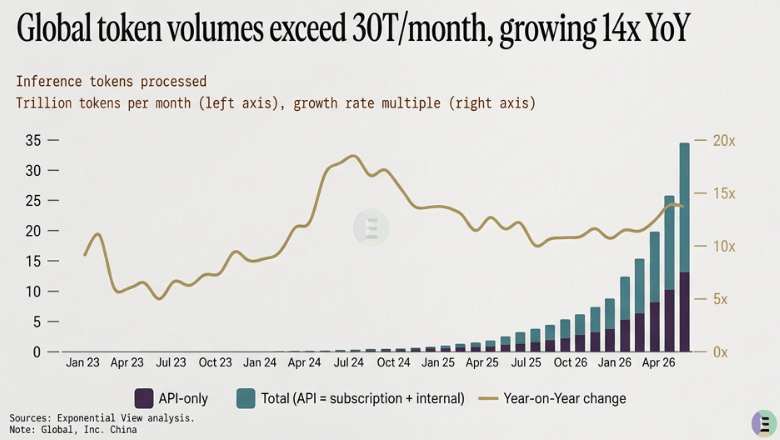
存储是目前最紧的一环。英特尔首席执行官陈立武 9 月 15 日在圣克拉拉的 AI 基础设施峰会上警告:部分内存产品价格已上涨至原先的 5 至 7 倍,低端手机与笔记本的内存成本已占据整机物料成本的 70%-80%,而且“产能非常有限,很多业务因为拿不到足够的内存而延迟”;他向全球三家主要存储厂商求证后的答案是“2028 年之前不会有缓解”。
杰富瑞分析师Jacky He表示,随着AI智能体获得更广泛的消费者采用,更高的AI推理、任务编排和基础设施工作负载有望推动服务器CPU需求增长。
行业数据同向验证:Gartner 预计今年全球存储收入将达 8,373 亿美元、同比增长约 280%,存储占半导体总收入比重从 27% 升至 54%;TrendForce 数据显示服务器 DDR5 合约价一季度环比涨 93%-98%、二季度再涨 53%-58%,三季度涨幅收窄至 13%-18%。美光此前一个财季毛利率达 84.9%,DRAM 价格环比涨约 60% 出头。这正是美光与 AMD 领涨的产业基础。
算力侧的订单与价格同样在说话。 英伟达 8 月表示 Vera Rubin 已开始生产出货,并拿到超大规模云厂商、AI 云服务商与系统厂商的采购订单;其数据中心业务上一财季收入 890 亿美元、同比增长 117%,来自超大规模客户的收入同比翻倍以上。算力租赁市场的定价也没有松动:Nebius 计划自 10 月 1 日起将 H100、H200、B200、B300 的按需实例价格上调约 17%-21%。
被盖住的那一半:利率并没有松
真正需要警惕的是:这轮狂欢建立在“紧缩节奏可能放缓”的解读上,而利率预期本身并没有松动。
按 CME FedWatch 数据,期货市场对 10 月再加息 25 个基点的概率已升至 55%,高于一周前的不足 43%;年底前至少再加息一次的概率约 89%。点阵图显示多数官员预计年内还有一次加息。周一芝加哥联储主席古尔斯比进一步放大了这一风险:他表示通胀可能已超越过去 18 个月的关税与油价冲击、强劲需求也在推高物价,若主线是“需求过热”,“利率反应会更激进、更加前置”。
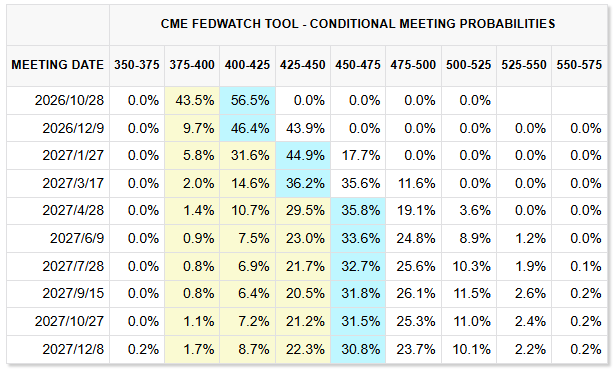
更强硬的声音来自卖方。美国银行策略师此前警告,投资者应为美联储将基准利率推高至 5% 以上做准备,理由是沃什称上周加息只是移除了“一剂宽松”,说明官员并不认为货币政策已对经济构成抑制。债券市场的结构也印证了这种分化:短端(两年期)收益率仍停在 2024 年 7 月以来高位附近,长端却在油价回落中下行——市场定价的不是“紧缩结束”,而是“通胀的短期压力暂时减轻”。
机会还是风险:三个变量决定后市行情
第一,油价能否真的稳住。IG 首席市场策略师比彻姆的判断相当克制:“也许上周有点末世感,现在只是缓和了一点。但油价的方向显然仍是向上,这只是一次小幅修正。”
花旗集团前货币官员、CBA 大宗商品主管达尔给出了更具体的时间表:全球原油与成品油库存的缓冲“已从两周前估计的 15 至 20 周降至 5 至 10 周”。供给端的地雷也没有排干净——也门胡塞武装周末袭击沙特、利雅得发布空袭警报,利比亚最大油田因管道关闭减产一半以上。若能源冲击持续,Yardeni Research 的警告就会应验:“能源冲击持续越久,二次通胀的风险越高。”
第二,AI 的资本开支能否继续兑现。多头最有力的论据来自 Principal Asset Management 首席全球策略师西玛·沙阿:“各国央行加息是为了应对通胀,而不是为了放缓经济,这意味着紧缩将是渐进且有限的。更高的利率或许会阻碍估值进一步扩张,但不太可能实质性压制盈利,或让更广泛牛市脱轨。”
这话对应的事实是:超大规模厂商没有砍单,内存与算力的订单簿仍在拉长。风险则在于,这些订单能否如期转化为收入与利润——这也是美光将于 9 月 30 日公布的财报之所以关键的原因。
同一组事实也有另一面:成本正在沿着同一条链条反噬。 英伟达已决定自明年起将 AI 服务器产品价格至少上调 15%,理由正是存储成本上升;英特尔计划 10 月 5 日把 PC 处理器价格再上调约 10%,为 2025 年底以来的第三次提价。对云厂商而言,这意味着 AI 资本开支的单价在涨;而资本开支的资金来源本身已经吃紧——据报道,过去一年科技公司为数据中心与芯片融资提供了最多 3000 亿美元的担保,把大部分义务留在资产负债表之外。
第三,市场的承载力还剩多少。一个容易被忽视的信号是市场宽度:上周结束时有投票权的看空者比例升至 53.3%,为 2025 年 5 月以来最高;标普 500 成分股中仅约 30% 站上 50 日均线。这意味着这轮反弹更像是资金在少数 AI 与半导体龙头上重新集结,而不是全面风险偏好的回归——一旦油债双降中的任何一头反转,集中的筹码也会放大回撤。
华尔街分析师看法仍存在分歧。沙阿代表“紧缩渐进、盈利为王”的多头版本,比彻姆与达尔代表“油价只是短暂缓和、缓冲正在耗尽”的空头版本,而古尔斯比与美银策略师的表态提示,加息的“灰犀牛”并未离开——它只是被油债双降暂时盖住了。
免责声明:用户发布的内容仅代表其个人观点,与九方智投无关,不作为投资建议,据此操作风险自担。请勿相信任何免费荐股、代客理财等内容,请勿添加发布内容用户的任何联系方式,谨防上当受骗。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧