价涨!量增!厂商集体调价 功率半导体突然爆发!绩优高增股梳理
8月21日,功率半导体概念表现活跃,士兰微涨停,斯达半导、扬杰科技、华润微、新洁能、宏微科技跟涨。
消息面上,据财联社报道,中国台湾地区功率半导体厂商正酝酿第三波价格调整,最快10月起针对非合约产品,涨价幅度10%至15%。
另外,证券时报网报道称,功率半导体迎景气周期:头部放量、新军爬坡、产能紧缺。
据了解,功率半导体是电能的“开关”和“转换器”,其核心功能是实现电能的变压、变频、交直流转换等,让电力以合适的形态驱动各类设备运转。其主要产品包括二极管、MOSFET、IGBT以及新兴的第三代半导体碳化硅和氮化镓器件,技术迭代方向始终围绕更低损耗、更高频率和更高功率密度展开。
功率半导体迎景气周期:头部放量、新军爬坡、产能紧缺
据证券时报网,2026年上半年,功率半导体行业受益于AI服务器、新能源汽车、光储等领域需求爆发,叠加8英寸成熟制程产能紧缺,呈现景气度上行、量价齐升的发展态势。
随着民德电子、扬杰科技、士兰微等产业链公司相继披露半年度业绩,功率半导体赛道呈现“头部放量、新军爬坡”的分化图景。行业正从成本传导走向AI需求共振,一场由数据中心功率密度跃升引发的产业变局正在加速展开。
从已披露的半年度业绩看,功率半导体行业整体“量价齐升”,但不同环节表现差异显著。
民德电子2026年半年报显示,上半年实现营收1.51亿元、同比增长15.93%,净利润亏损5242万元。值得注意的是,民德电子功率半导体业务收入达5368.86万元、同比大增310.77%,占整体收入比重从去年下半年的11.38%跃升至今年上半年的35.60%;控股子公司广芯微电子上半年收入同比增长101.44%,满产满销,并于6月开始上调代工价格。
扬杰科技业绩预告显示,预计上半年净利润7.22亿元至8.42亿元,同比增长20%至40%;其中汽车电子业务收入同比增长超100%,SiC业务收入同比增长近翻倍。公司接受机构调研时表示,各产线持续满负荷运行、订单需求饱满。士兰微在业绩预告中表示,预计上半年净利润约5.19亿元,同比增长约96.05%,营收保持较快增长。
机构:行业正从“结构性短缺”走向“系统性涨价”
浙商证券称本轮由AI拉动的需求周期与供给侧刚性约束形成共振,国内厂商在产能规模、交付速度和客户响应方面的优势进一步放大。从产能利用率看,国内主要功率半导体产线已持续满载,在手订单能见度延伸至2026年下半年,行业正从“结构性短缺”走向“系统性涨价”。业内人士判断,当前正处于上行周期的初期阶段,具备IDM全链条能力或与上游深度绑定的头部企业,有望在本轮涨价周期中实现盈利弹性释放,并乘势扩大全球市场份额。
国盛证券续指,中小产能持续出清,有效供给向头部集中,当前头部衬底厂商产能利用率已超90%,部分高端规格产品供给偏紧。需求端,传统赛道需求稳步增长,叠加新兴场景放量与终端备库存需求,行业订单能见度显著提升,部分产品交付周期大幅拉长,行业进入价涨量增的景气上行阶段。该行认为,国内厂商在本轮升级中实现跨越式突破,头部企业已完成8英寸碳化硅衬底规模化量产,带动国内形成从材料到器件的完整8英寸技术生态,同时率先推进12英寸全系列产品技术攻关。
中报净利大增的功率半导体股一览
据IFIND统计显示,时代电气、捷捷微电、芯联集成、中微半导、芯朋微等中报净利润金额排名靠前,均超1亿元。
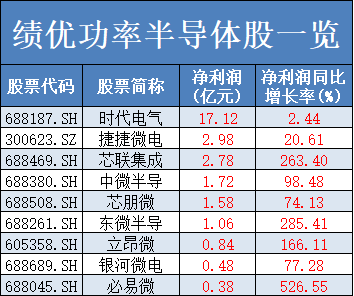
数据统计范围截至2026年8月21日完稿时已发布中报的公司
免责声明:本文由上海九方云智能科技有限公司-投资顾问-杨建波(登记编号:A0740623090005)编辑整理,仅供参考。不构成投资依据,您应自主决策,据此操作风险自担。投资有风险,入市需谨慎。以上个股仅作梳理,不作任何投资依据,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容由上海九方云智能科技有限公司投资顾问杨建波(A074062309005)编辑整理,仅供参考学习使用,不作为投资建议,据此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧