【国庆特刊·电新】全球变暖加速!A股四条主线浮现
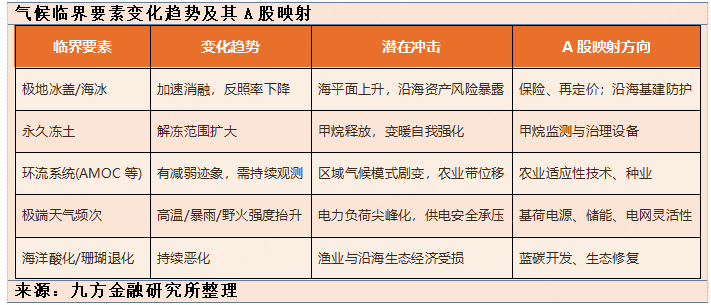
全球升温持续逼近关键阈值,气候系统的临界要素(极地冰盖、永久冻土、环流系统)出现弱化迹象,极端天气的频次与强度抬升,气候风险正从”远期叙事”演变为”当下定价变量”。
在此背景下,碳中和路径的政策含义发生实质性变化:减排决定成本曲线,除碳决定残余排放的尾部风险,二者由先后关系转为并行关系。
对A股而言,这意味着碳约束从软约束走向硬约束,投资机会正从单一的新能源装机叙事,扩散至高碳资产重估、节能降碳改造、CCUS产业化、碳资产运营四个方向。
建议投资者沿政策催化→碳价信号→订单验证→业绩兑现的节奏,优先配置具备订单与现金流验证能力的环节,回避纯主题、无回款逻辑的标的。
事件:
联合国首次承认1.5℃将失守。2026年9月1日,联合国环境规划署(UNEP)发布首份专门讨论升温超标问题的报告《限制气温超标》。报告明确按照当前排放趋势,全球气温将在未来几年内突破1.5℃阈值——这已不可避免。
报告给出的几条路径如下:
当前全球升温水平约为1.4℃;
维持现有政策不变,2100年升温约2.6℃(区间1.9-3.6℃);
各国提交的所有国家自主贡献(NDC)加上长期净零目标全部兑现,升温峰值约1.8℃(区间1.7-2.2℃);
最雄心路径(以2025年实际排放为起点)下,升温峰值1.6-1.8℃。
一、临界点叙事:气候风险如何进入资产定价
过去一年,全球多地刷新高温纪录,极端降水、野火、干旱事件频发,气候系统的稳定性正受到前所未有的考验。科学界的共识在于:即便全球平均升温幅度未突破某个“神奇数字”,部分临界要素的不可逆变化也可能提前触发。
对资本市场而言,重要的不是争论临界点是否已被跨越,而是理解这一叙事对资产定价的三重重塑:
其一,风险贴现前移
灾害损失通过保险与再保险体系传导,推高高风险区域的承保成本与折现率,高碳、高气候暴露资产的估值中枢系统性下移。资本对“尾部风险”的容忍度下降,长期资产的久期溢价被重新计算。
其二,政策响应加速
临界点叙事削弱了“渐进式减排”的政治可行性,各国政策工具从补贴激励转向约束性定价:碳边境调节机制落地、甲烷等非二氧化碳温室气体管控强化、全球盘点的问责压力上升。
政策不再等待成本平价,而是主动抬高高碳活动的相对成本。
其三,资本开支门槛提高
新建高碳项目的审批、融资、保险环节均面临更严格审查,“碳锁定”风险成为项目评估的必答题。这意味着存量高碳资产的政策环境只会收紧、难以放松。
需要强调的是,临界点叙事本身不是投资逻辑,由约束强化引致的政策定价与现金流重分配才是。
策略上应避免停留在情绪层面,而应追问:谁的成本被抬高?谁的替代需求被创造?谁的订单开始落地?
二、减排与除碳并行:主战场与必要补充
理解本轮行情的产业逻辑,必须先厘清减排与除碳的分工。
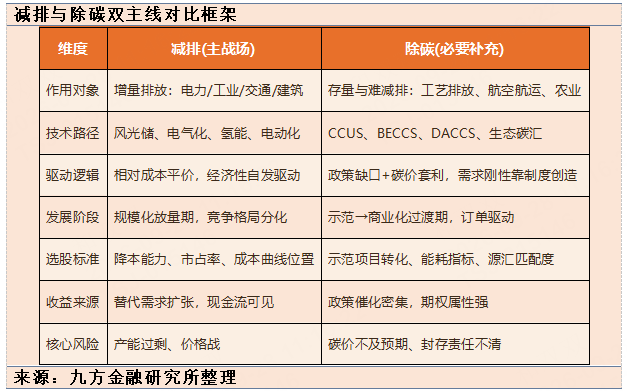
减排解决的是增量问题
电力部门的去煤化、工业部门的电气化与流程再造、交通部门的电动化,本质是用更低排放的技术替代现有技术。这是一条由“相对成本”驱动的路径:当光伏、风电、储能、电动车的全生命周期成本持续低于化石能源选项时,减排自动发生,政策的作用是加速这一进程。
A股对这一逻辑的定价已较为充分,超额收益更多来自技术迭代(如大容量储能、氢冶金、高温热泵)而非总量扩张。
除碳解决的是存量与难减排问题
钢铁、水泥、化工的部分工艺排放,航空、航运的燃料排放,农业与土地利用排放,在现有技术条件下难以通过替代清零。这部分“残余排放”必须依靠碳捕集利用与封存(CCUS)、生物质能碳捕集(BECCS)、直接空气捕集(DACCS)、生态碳汇等负排放手段中和。
临界点叙事的关键作用在于:它提高了残余排放的“政治不可接受度”,从而为除碳技术创造了原本不存在的付费主体与需求刚性。
因此,减排与除碳并行的政策设计具备内在一致性:碳价与配额机制抬高排放成本,使CCUS的捕集成本与碳价之间出现套利空间;绿电与绿证制度为电气化改造提供环境权益溢价;碳汇与CCER为负排放提供市场化变现渠道。减排越彻底,残余排放越集中,除碳的规模化需求越明确——这是一个自我强化的闭环。
对投资的含义是:减排主线的选股标准是“降本能力”,除碳主线的选股标准是”政策缺口与订单转化”。前者看成本曲线与市占率,后者看示范项目商业化、技术能耗比与责任主体安排。
三、政策机制:碳约束从软约束走向硬约束
国内政策框架的演进为上述产业逻辑提供了制度载体,三个转变值得重视。
能耗双控向碳排放双控转变
这一转变的实质是将考核锚点从“能源消费量”转向“碳排放强度与总量”,为清洁能源占比高的地区和企业松绑,同时精准锁定高碳环节。
高碳行业的产能价值面临重估:具备低碳工艺改造能力的龙头企业,其配额盈余与成本优势将同步扩大;落后产能则面临持续压缩。
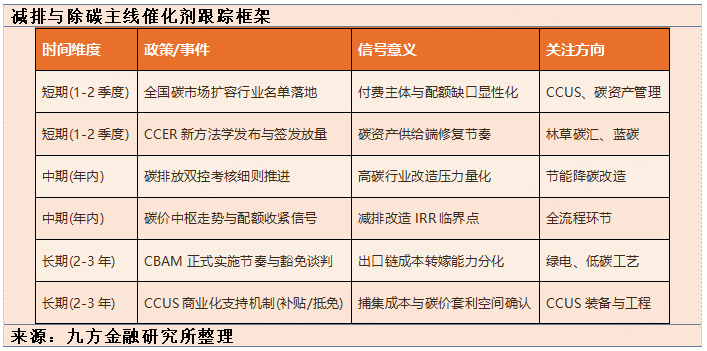
全国碳市场扩容预期强化
当前碳市场以电力行业为主,市场普遍预期钢铁、水泥、电解铝、石化等高排放行业将逐步纳入。
扩容的深远意义不在于短期流动性,而在于为整个高碳板块建立统一的价格信号,使“排放成本”首次成为企业财务报表中的真实变量,进而驱动降碳改造的IRR测算从“政策账”变为“经济账”。
CCER重启与自愿碳市场机制完善
方法学的规范、签发的重启、绿证与碳市场的衔接安排,正在修复碳资产作为“可交易商品”的信用基础。
尽管当前市场仍存在环境权益重复计算、流动性不足等问题,但制度方向是明确的:负排放的价值需要被定价,且定价权将逐步向方法论严谨、MRV能力强的主体集中。
国际维度,碳边境调节机制的落地节奏与豁免安排,将直接影响出口型高碳产业的成本转嫁能力;而海外自愿碳市场诚信规则的收紧,反而利好具备高质量碳资产开发能力的中国企业——供给出清后,合规碳信用的稀缺性溢价将上升。
四、A股映射:四条配置主线
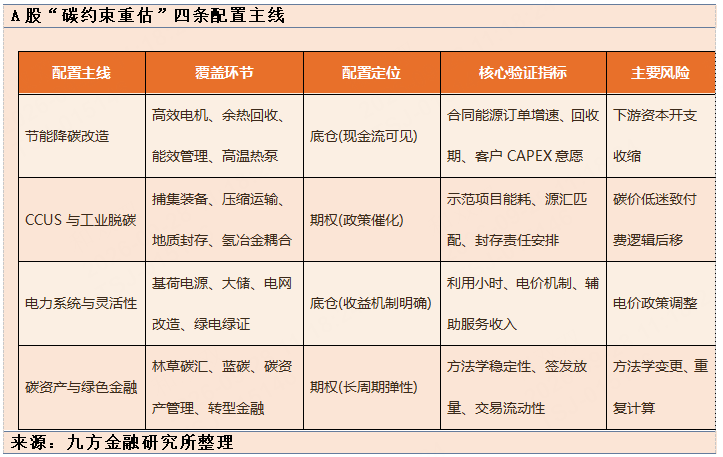
基于“约束定价+订单验证”的框架,我们建议沿四条主线布局,并给出可跟踪的验证指标。
主线一:节能降碳改造
涵盖高效电机、余热余压回收、流程工业数字化能效管理、高温热泵等。
这条主线的优势在于需求确定性强、投资回收期可测算,且独立于碳价波动——即便碳价低迷,电费与燃料成本压力仍驱动改造需求。
跟踪指标:合同能源管理订单增速、改造项目回收期、下游客户资本开支意愿。
主线二:CCUS与工业深度脱碳
包括捕集材料与装备、压缩运输、地质封存服务,以及与氢冶金、绿氨甲醇耦合的工程环节。当前行业处于“示范—商业化”过渡期,催化剂是行业碳市场扩容带来的付费主体落地。
筛选标准:示范项目能耗指标、与排放源的距离匹配度(源汇匹配决定运输成本)、封存责任与监测安排是否清晰。
回避仅有概念合作、无实质订单的标的。
主线三:电力系统与灵活性资源
临界点叙事强化了电力安全与清洁化并重的政策取向,基荷电源(核电、水电)价值重估、大容量储能、电网灵活性改造、绿电绿证交易均受益。
这条主线的核心矛盾从“装机增速”转向“消纳与收益机制”,应优先关注利用小时稳定、电价机制明确的资产。
主线四:碳资产与绿色金融
林业碳汇、蓝碳开发、碳资产管理服务、转型金融工具创新构成这一主线。
其商业模式本质是“方法学+MRV+交易能力”的轻资产运营,弹性大但兑现周期长。
筛选关键在于:项目权属是否清晰、方法学是否稳定、签发与交易节奏是否可预期。
配置顺序上,建议当前阶段以主线一、三为底仓(现金流可见),以主线二、四为期权(政策催化驱动),并根据碳市场扩容进度与CCER签发数据动态调整权重。
参考研报:
20260802-方正证券-ESG双碳观察:全国碳配额分配方案发布,四大行业统一管理,碳配额边际收紧。
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧