【行业洞察】美元信用松动背景下的金价趋势
【摘要】 年初黄金在降息预期推动下快速冲高,但2月美伊冲突爆发后,传统避险逻辑让位于流动性抛售与通胀加息预期,金价持续回调。当前金价在4650-4700美元区间震荡,市场静待PCE数据与杰克逊霍尔年会指引。黄金可以分三层分析框架:长期看美元信用松动,中期看美联储政策预期,短期看地缘与资金面。当前三类资金持续增持黄金——ETF净流入、期货空头回补、央行购金。二季度全球央行净购金289吨,环比增超400%,中国央行连续21个月增持且近期力度加大。欧洲央行确认全球央行黄金持有量已超越美债,标志货币体系深层次重构。黄金长期逻辑在于货币超发与化债,4500美元为重要阻力位,突破后看4800美元。 |
【正文】
在美国PCE数据和全球央⾏年会上沃什讲话落地前,市场情绪趋于谨慎。宏观⽅⾯,美国8⽉谘商会消费者现况指数较前值有所改善,但受美伊对峙及霍尔⽊兹海峡复航僵局拖累,消费者信⼼与预期指数显著⾛弱。美国地产端延续低迷,6⽉FHFA房价指数同环⽐、7⽉新屋销售⽉率均不及前值,持续对通胀形成边际缓和。在沃什讲话公布前市场情绪偏谨慎,回调或盘整的可能性加⼤;不过美元贬值逻辑延续、美联储加息紧迫性下降⽀撑下,下跌空间或受限。周内重点关注周三美国⼆季度GDP、PCE数据,以及周五杰克逊霍尔年会上沃什的发⾔,持续跟踪美伊冲突演化。
年初黄金快速冲高,主要受美联储降息预期发酵和追逐热点的资金涌入黄金ETF推动。但2月美伊冲突爆发后,黄金持续回调,传统避险逻辑让位于两大因素:第一,黄金被作为流动性提款机抛售。在重大危机初期,全球股市大幅下跌,投资者为追缴保证金,被迫卖出流动性好的黄金来填补资金缺口。第二,美伊冲突导致全球通胀担忧。冲突关乎霍尔木兹海峡,其原油通行量占全球航运量的90%左右,封锁导致油价暴涨、通胀抬升,进而引发美联储及全球央行释放鹰派信号,加息预期升温,全球流动性紧缩压制金价。美联储政策预期从年初的降息两次左右,逐渐发酵为可能加息两次左右,这种宏观逆风导致黄金持续下跌。
对于长期(数年乃至数十年)投资者,看黄金的货币属性,核心跟踪美元霸权的松动与美元信用危机。具体可关注美元武器化进程(如美国冻结他国美元资产)和美国财政赤字及债务付息压力(当前美债规模超40万亿美元,高利率下利息支出高企,引发市场对美债信用风险的担忧),这会促使全球央行和资金拥抱黄金。中期(几个月维度)看黄金的金融属性,核心关注美联储加息降息的政策预期,以及美国国债收益率(如两年期、十年期、30年期),它们与黄金价格呈明显的负相关性。短期看交易层面因素,一是局部地缘冲突(如格陵兰岛、委内瑞拉危机),可能带来脉冲式行情;二是资金面维度,如黄金ETF的净流入/流出、期货市场的净多头/净空头持仓;三是黄金的波动率指标,可帮助把握短期投资风险。
在7月底的议息会议上,美联储主席凯文·沃什表态微妙,一方面称要严控通胀至2%的目标,另一方面称市场利率自发上涨已帮助其收紧了金融条件,这是其暂不加息的核心因素。该表态明面上鹰派,但实质上是为不加息寻找借口,属于雷声大雨点小。深挖其背后政治利益,沃什由特朗普提名,而特朗普旗帜鲜明地反对加息、呼吁降息,沃什光有口头表态而无具体行动的做法,可能是为了贴合特朗普的政策主张。这种模糊表态和光说不做的动向,会引发市场对美联储独立性及公信力的质疑,担心其无法真正加息遏制通胀,从而导致投资者放弃美元和美债资产,转而拥抱黄金这一不依赖任何国家主权信用的终极避险资产。因此,这种政策逻辑整体利好黄金。
当前主要有三类资金在持续增持黄金。第一类是黄金ETF投资人。无论是华安黄金ETF还是海外龙头黄金ETF,自7月以来净流入态势延续,体现了投资者在金价震荡磨底阶段逐步认可黄金的配置价值,通过ETF进行加仓。同时,海内外AI产业链剧烈震荡,高估值科技资产波动加剧,凸显了黄金作为与股市低相关甚至不相关资产的避险和对冲价值,促使资金从AI头寸撤出,再平衡至黄金。第二类是期货市场的空头回补。此前COMEX黄金持续回落,多头筹码出清较为充分,当前金价频繁突破关键阻力位,迫使空头平仓,形成逼空效应,带来期货市场资金回流。第三类是央行购金。中国央行持续加速增加黄金储备,为黄金买盘提供可持续的支撑。
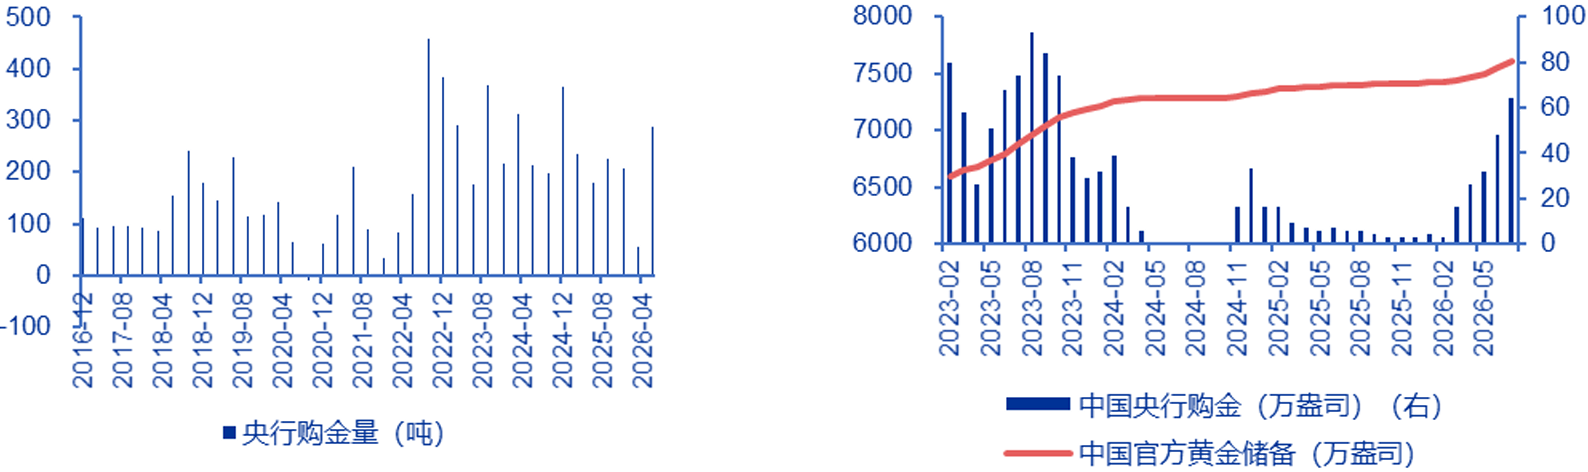
今年二季度全球央行净购金量高达289吨,环比大增超400%,同比增长超60%,创近4年二季度最高。背后有三大结构性变化:第一,中国央行持续加速购买黄金。一季度增持7吨后,二季度累计增持33吨,已连续21个月增持,且在金价底部震荡期间增持力度加大,体现了中长期战略配置思维,认为金价下跌是更好的买点。第二,韩国央行重启黄金投资。过去13年未增持黄金的韩国央行,在二季度买入约2.5亿美元黄金资产,标志着又一家重要央行加入购金行列。第三,全球央行购金意愿创历史新高。世界黄金协会6月调查报告显示,45%的央行预计未来一年将增持黄金,体现了去美元化、美债信用下行、美元武器化背景下,全球央行普遍共识是逐步抛弃美元美债资产,拥抱黄金作为对冲风险的终极价值储存手段。中国央行连续21个月购金,近期3-5个月在金价下跌后明显加大购金力度,最新数据已达十几吨接近20 吨,接近2023年购金较多的状态,显示央行对4000-4500美元价位认可度在提高。
欧洲央行6月发布的报告确认了历史性转折:截至2025年底,全球央行持有的黄金数量已超越美国国债,成为第一大储备资产。黄金占比上升至约27%,而美债占比从25%降至22%。此消彼长反映了全球货币体系的深层次重构。背后是各国央行对美元资产、美债资产的不信任投票,原因包括:美国将美元霸权武器化,在冲突中冻结他国储备资产,导致美元信用受损;美国债务压力导致债务信用被下调,传统无风险资产美债的还本付息压力被市场认知,其无风险属性减弱。因此,各国央行将仓位从美债转移至更安全、独立于美元信用事件的黄金。这一趋势代表以美元为核心的单极货币体系正逐步被多元化货币体系取代,黄金作为不依赖任何主权和国家信用背书的终极货币,在全球货币舞台中的地位将日益凸显。
图:全球央行购金 图:中国央行购金 |
|
来源:申万证券、九方金融研究所 |
黄金4500 美元为重要阻力位,突破后下一阻力位在4800 美元左右;当前金价在4650-4700 美元区间,盈亏比较月初参与时弱化,可以先等待8月底事件落地。
如果AI发展能产生良好现金流、偿还美国债务,则对黄金是利空;但如果AI只是应用广泛而未解决债务和生产力问题,黄金依然有非常大的机会。黄金的根本逻辑是货币超发和化债:温和通胀是一种默契,帮助稀释历史债务,但本质上是对未来购买力的稀释;黄金长周期创新高的核心原因是债务压力并未改变。黄金定价需观察的维度包括:美联储宏观货币政策、央行购金背后的美元信用问题、资金流跟踪等技术面因素。
参考研报
20260825-申万证券-黄金时代行情加速,板块整体有望继续修复
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司投资顾问:吴清淳(登记编号:A0740622030004) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧