【国庆特刊·消费】央行持续购金!黄金机会看这几点
【摘要】
本轮金价经历深度回调,回撤幅度已接近历史牛市回调中位水平,长期上行结构尚未破坏,央行购金形成底部支撑,定价逻辑切换为短期看实际利率、中期看央行购金。
黄金投资主要分为实物黄金ETF与黄金矿业个股两类:黄金ETF直接跟踪金价波动,适合做组合配置压舱石;矿产金企业业绩弹性更大。
黄金并非短期博弈品种,建议结合实际利率拐点,以分批、长期思路参与,对冲美元信用与尾部风险。
【正文】
2025年伦敦金现上涨约65%,2026年初盘中一度超过5500美元/盎司,随后最大回撤约30%。1971年以来黄金8次超过20%的回撤,平均回撤36%、中位数29%;
本轮调整最大幅度约30%,已达到历史中位水平,约6个月的调整时长仍处于历史牛市回调的常见区间,一般认为黄金价格一般从前期峰值回撤约30%后会趋于稳定。央行购金与全球配置需求并未逆转,本轮下跌更接近牛市内部的深度回调,长期上升结构尚未破坏。
自1971年黄金与美元脱钩以来,黄金经历了5次主要的牛熊周期,牛市和熊市持续平均时间长度分别约为54个月和52个月,牛市涨幅和熊市跌幅均值分别约为327%和48%。 2016年1月持续至今的长牛持续时间达到了120个月以上。
黄金定价进入“短期看利率、中期看央行”的换挡期。
实际利率一般被认为是黄金第一大定价变量。截至今年9月上旬,10年期TIPS实际收益率目前处于2.39%~2.43%,为2023年以来高位,构成持有黄金的核心机会成本。复盘年初以来,10年期美债收益率自2025年12月中旬的4.14%升至2026年7月31日的4.75%,8月13日回落至4.63%;同期,2年期美债收益率自3.51%升至4.15%,高于联邦基金利率上限约40bp,反映市场对“再通胀→加息”的定价。通胀见顶回落+加息预期降温一般体现为名义与实际利率自高位回落,实际利率一旦确认拐头向下,将系统性重振黄金的配置需求。
美元指数与金价在多数时期呈负相关,主要通过计价效应和资金成本两条路径传导。黄金以美元报价,美元升值会抬高非美元地区的购金成本,削弱部分实物与投资需求;美元走强通常又伴随美国相对利率及实际利率上升,美元计价的有息资产吸引力随之提高,持有黄金的机会成本增加。2026年1月28日金价见顶时,美元指数仅为96.35,此后走强至6月30日的101.19(+5%), 9月8日回落至98.87,重回100下方。
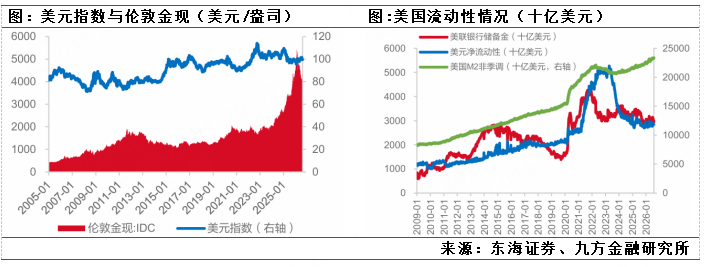
2022年以来金价与传统定价框架的背离,根源在于需求端的结构性重塑。传统框架下,实际利率上行意味着持有黄金的机会成本上升、金价承压;但2022-2024年实际利率大幅上行期间金价不跌反涨,其中全球央行的战略性购金做出了巨大的贡献。而央行购金行为的背后,是世界多个新兴经济体对美国财政信用的信任度下降:联邦债务/GDP已升至122.6%(2026Q1)、赤字/GDP达5.8%(2025),主权信用风险上升促使新兴市场央行加快储备多元化、减持美债并增持黄金。由此,黄金的需求从“利率敏感投资品”向“主权信用对冲工具”过渡,央行成为金价的战略买家,构成价格中枢的重要支撑。
央行购金节奏上,2025 年全球央行净购金 848.17 吨,是本轮金价上行的核心动能;2026Q1 骤冷至 56.5 吨,与金价回撤在时间上高度重合,印证了央行买盘收缩是本轮回撤的重要诱因;2026Q2强势反弹至288.9吨,同比增62.4%,环比增411.1%,金价亦于同期止跌企稳。
我国国内方面,官方储备自2026年3月起逐月加速(+16/+26/+32/+48万盎司),上半年累计增持129万盎司(约40吨),7月末黄金储备规模达7608万盎司(约2366吨)。
央行购金为本轮金价底部提供坚实的支撑,也提供了基本面上显著的边际改善。
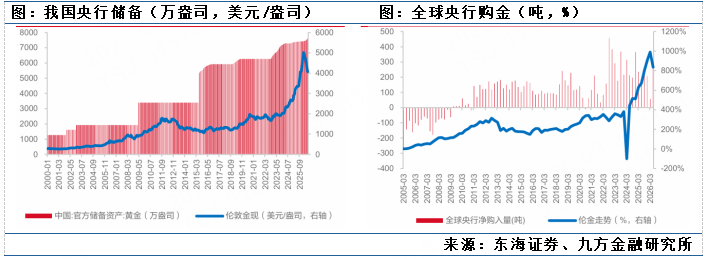
流动性方面,美联储资产负债表稳定于6.7万亿美元左右(9月2日),TGA自2026年4月末的0.98万亿美元高点回落,银行准备金2.9~3.1万亿美元;美国M2达23.2万亿美元(2026年8月),持续扩张。美元走弱叠加货币存量扩张,流动性环境对金价由压制转为中性偏友好。
美元—美债体系正面临更强的资产负债表约束。美国财政融资和私人信用扩张创造美元负债,美债收益率、期限溢价及套保成本影响全球资产配置,美元升值则会加重境外借款人的偿债压力。截至2025年末,美国以外非银行借款人的美元信用约14.3万亿美元。
美元信用扩张并不必然意味着金融条件宽松,高利率、强美元和信用扩张可能并存,并放大全球融资压力。
海外需求对美债收益率的压低作用显著弱化。非美联储持有的中长期可交易美债由2007年的2.92万亿美元增至2026年6月的20.48万亿美元,1000亿美元海外买盘对应的市场份额由3.43%降至0.49%。同等规模买盘对5年期收益率的短期压低作用已由约46个基点降至不足7个基点,长期作用降至约3个基点;更新样本亦未能稳健识别海外持有增加压低期限溢价的关系。
美债体系脆弱性上升,黄金价值锚属性强化。CBO预计2026财年美国财政赤字约1.9万亿美元,相当于GDP的5.8%,公众持有债务约为GDP的101%,“高赤字—高利息—高发债”循环持续强化;美债供给增长快于市场中介能力,高杠杆基差交易可能在融资收紧时放大市场波动。2000—2025年,全球官方黄金储备市值份额由11.35%升至24.71%,美元外汇储备份额由69.74%降至56.42%;2025年境外官方黄金市值已与境外官方长期美债持有规模接近。美元的交易和融资地位尚未被替代,但黄金在长期储值及尾部风险保险领域对美元—美债的边际替代已经发生。
黄金并非短期博弈的暴富品种,而是组合里的 “风险压舱石”。其核心配置价值,在于对冲美元信用波动、美债利率上行、地缘冲突等尾部风险。无需过度追涨,逢流动性宽松、实际利率回落的窗口分批布局,以长期视角持有,平衡权益与大宗商品的波动,方能发挥黄金资产的避险与保值作用。
A股黄金相关公司:
一、纯矿产黄金(高弹性,金价上涨业绩放大明显)
1. 山东黄金(600547):国内矿产金龙头,黄金业务占比高,胶东半岛大型金矿集群,海内外矿山布局,金价上行阶段业绩弹性强财富号。
2. 银泰黄金(000975):高品位矿山,吨金成本偏低,黄金主业纯粹,毛利率水平较高,弹性突出雪球。
3. 赤峰黄金(600988):民营矿企,拥有老挝、加纳海外金矿,产能持续扩张,海外项目带来增长弹性,伴生少量其他金属经济参考报。
4. 四川黄金(001337):区域金矿标的,梭罗沟金矿为核心资产,小市值弹性品种。
二、综合矿业(黄金+其他有色金属,相对平稳)
1. 紫金矿业(601899):全球化综合矿企,金铜双主业,资源储量庞大;铜业务会平滑黄金业绩波动,整体体量大、抗风险能力强,兼具成长属性财富号。
2. 中金黄金(600489):央企背景,中国黄金集团上市平台,完整采选‑冶炼产业链,资源注入预期,业绩整体偏平稳雪球。
3. 湖南黄金(002155):黄金 + 锑双主业,锑为战略小金属,业务多元化,金价弹性被部分稀释。
三、冶炼加工类(自产金占比低,更多赚取加工费)
1. 恒邦股份(002237):国内黄金冶炼龙头,外购金冶炼为主,黄金加工产能大,同时回收铜、银、稀贵金属;金价波动对盈利影响弱于矿产企业,更多看冶炼加工利润山东恒邦。
参考研报:
20260910-东海证券-拆解黄金定价逻辑与美元美债体系——大周期系列黄金定价研究(一)
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧