3000美元!投行猛抬美光目标价:未来两年需求都将碾压供应!
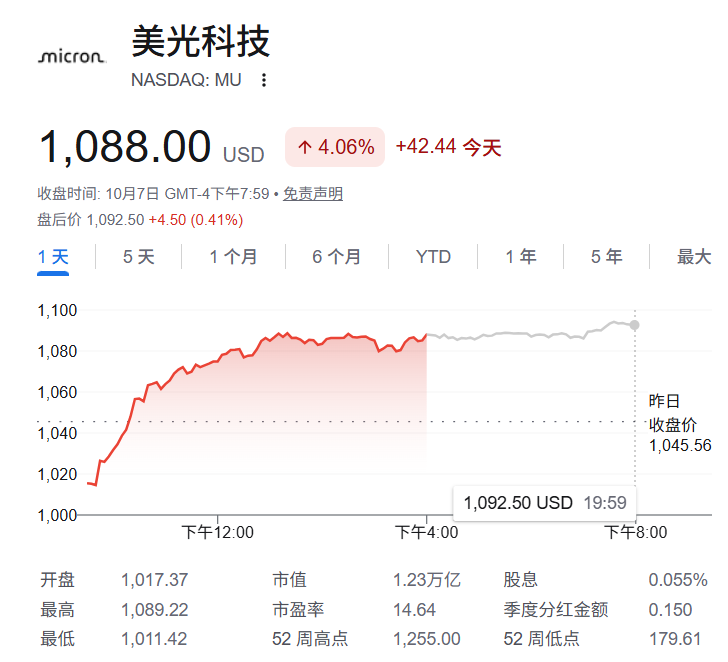
在美光科技上周发布炸裂业绩后,投资银行DA Davidson科技研究主管吉尔·卢里亚(Gil Luria)将该股目标价从2100美元大幅上调至3000美元,为华尔街最高,并重申其对美光科技的“买入”评级。
他认为,随着人工智能重塑内存需求,大盘严重低估了美光科技未来多年的增长潜力。自去年4月以来,美光科技股价已上涨约1500%。而卢里亚给出的最新目标价意味着该股还有大约176%的上行空间,约为美光2027财年盈利预期的19倍。
卢里亚的核心论点很简单:人工智能基础设施需要的内存比以往任何技术周期都要多得多,供应无法跟上,投资者还没有意识到这种不平衡在未来三到五年内对美光科技意味着什么。
“我们认为投资者对美光科技的价值还处于早期了解阶段,并相信这一过程将引导他们给予更高的估值倍数,”他在报告中写道。
卢里亚提出的需求逻辑是基于人工智能模型实际消耗内存的方式。该行认为,内存对AI系统的重要性正与日俱增——更大的内存容量可以让AI模型处理更大量的信息并运行得更快。该行预计,2027年和2028年内存需求都将超过供给。
他在报告中写道:“内存是提升人工智能性能的关键因素。人工智能模型拥有更多内存,就能产生更好的结果,运行速度更快,并且拥有更长的上下文窗口。”
DA Davidson 认为这是一种结构性转变,而不是周期性上升。该公司断言,2027年和2028年需求都将超过供应。该公司表示,美光科技在最近的业绩报告中也证实了这一观点,该公司预计到2028年销量和价格都将上涨。
“美光正处在未来3-5年的增长轨道上,而这正是市场尚未认可的部分。”报告称。
卢里亚还指出,美光与客户签订较长期供货协议的做法,也应能使其业务更具可预测性。他写道:“我们还想指出,与以往的周期不同,这一次的需求来自全美最大的那些公司——亚马逊、微软、谷歌、英伟达和苹果——而不是那些经常违约的公司。”
他强调,随着存储器行业的竞争对手也转向长期合同,传统存储器周期的结构性波动性正在全面降低。
最后,报告还驳斥了一种论点:像英伟达这样的芯片制造商在每个AI处理器上减少内存用量的做法(即所谓“降规格”,de-specing),一些投资者将其解读为看跌信号。但卢里亚认为,这并不一定会削弱美光的前景——。
他用汽车行业作比喻写道:“如果特斯拉认为他们可以以每辆5万美元的价格售出100万辆配备100千瓦时电池的汽车,并订购了100兆瓦的电池,结果发现由于需求激增,他们可以售出200万辆汽车,那么他们就可以以每辆4万美元的价格售出200万辆配备50千瓦时电池的汽车,从而赚更多的钱。”
在卢里亚的框架下,减少内存用量以促进产品销售实际上会造成积压需求,因为性能下降会促使他们在未来的产品周期中购买更多内存。
免责声明:用户发布的内容仅代表其个人观点,与九方智投无关,不作为投资建议,据此操作风险自担。请勿相信任何免费荐股、代客理财等内容,请勿添加发布内容用户的任何联系方式,谨防上当受骗。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧