【行业洞察】原奶:供需重构迎新机
原奶:供需重构迎新机
一、奶牛:供给去化尾声,需求结构升级,奶价反转在即。
供给:深度亏损叠加口蹄疫加速产能去化,供需平衡线渐进。奶价在左,肉价在右,奶、肉呈现差异化格局。分化背后与奶牛和肉牛产业的集中度差异密切相关,并直接影响了两者在亏损环境下的产能去化节奏。尽管肉牛与奶牛养殖自2023年起均步入亏损区间,但由于奶牛养殖行业集中度高,抗风险能力相对较强。
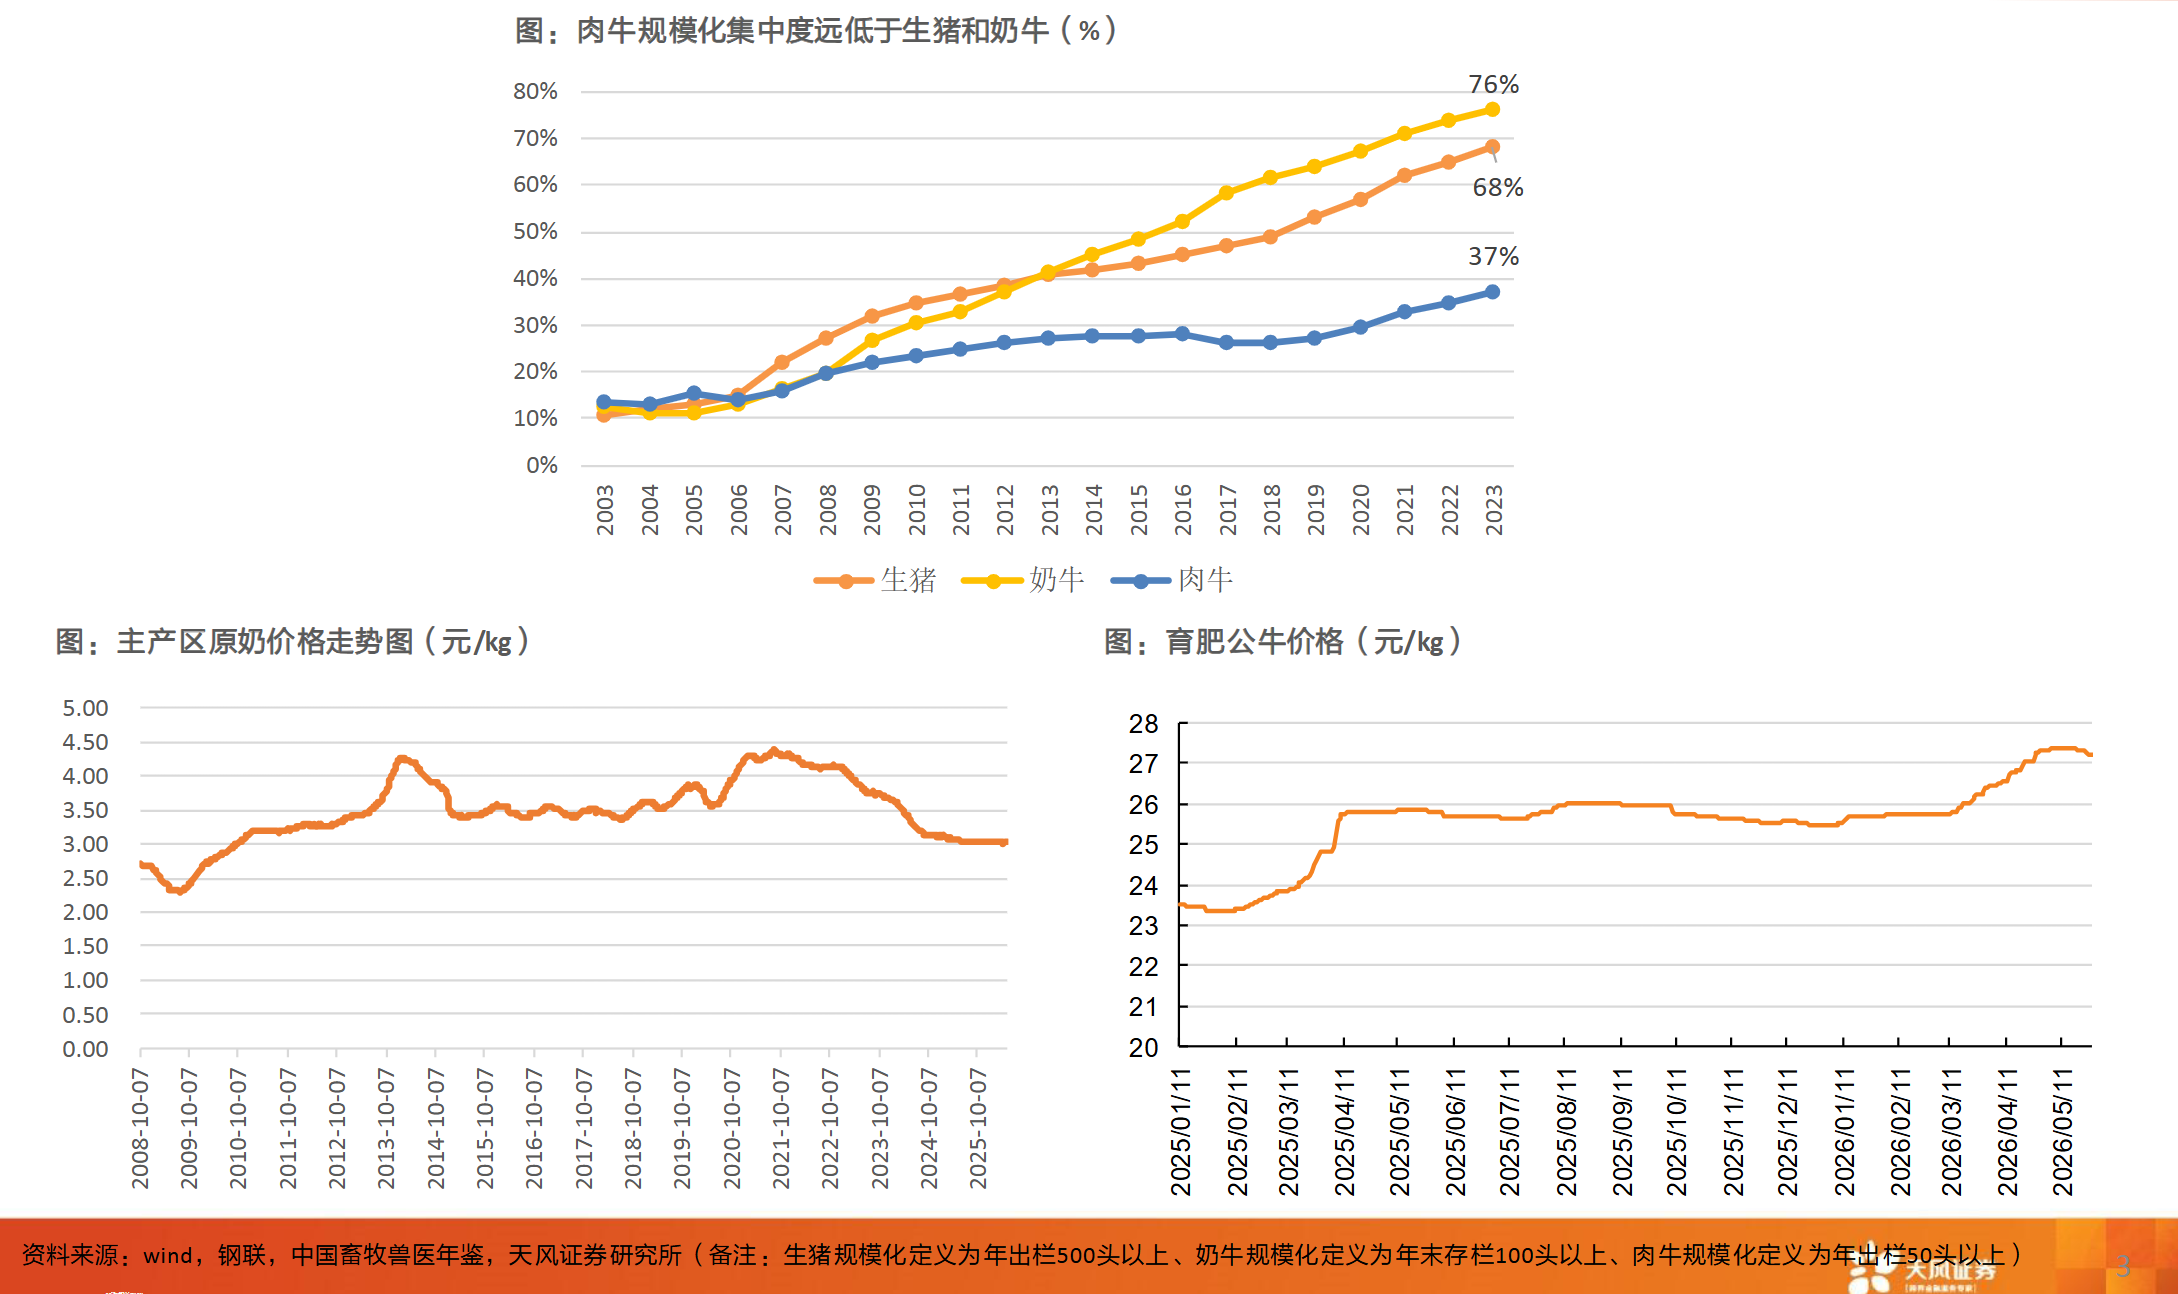
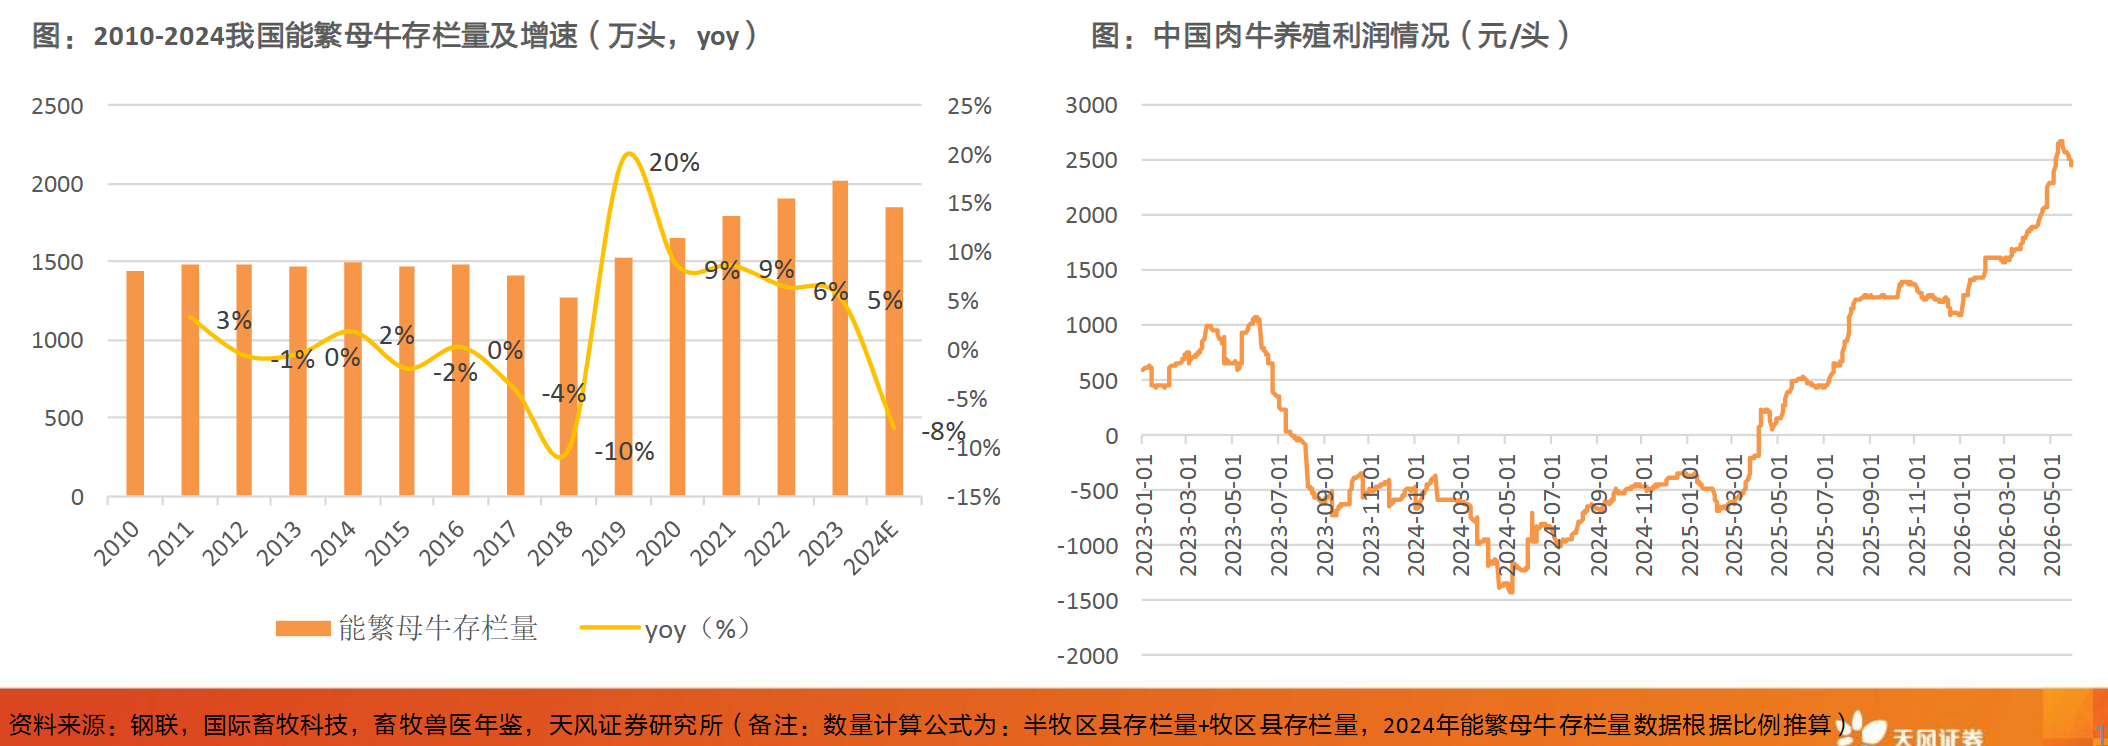
从奶协数据看,奶牛存栏量直至2024年才逐步进入去化阶段。相比之下,肉牛产业规模化程度仍处于初期,2023年肉牛行业集中度仅约37%,养殖主体以散户为主,抗风险能力较弱,一旦出现亏损,产能调整更为迅速。正因如此,在差异化养殖结构的影响下,肉牛养殖利润已于2025年4月率先转正,而奶牛养殖目前仍处于亏损阶段。
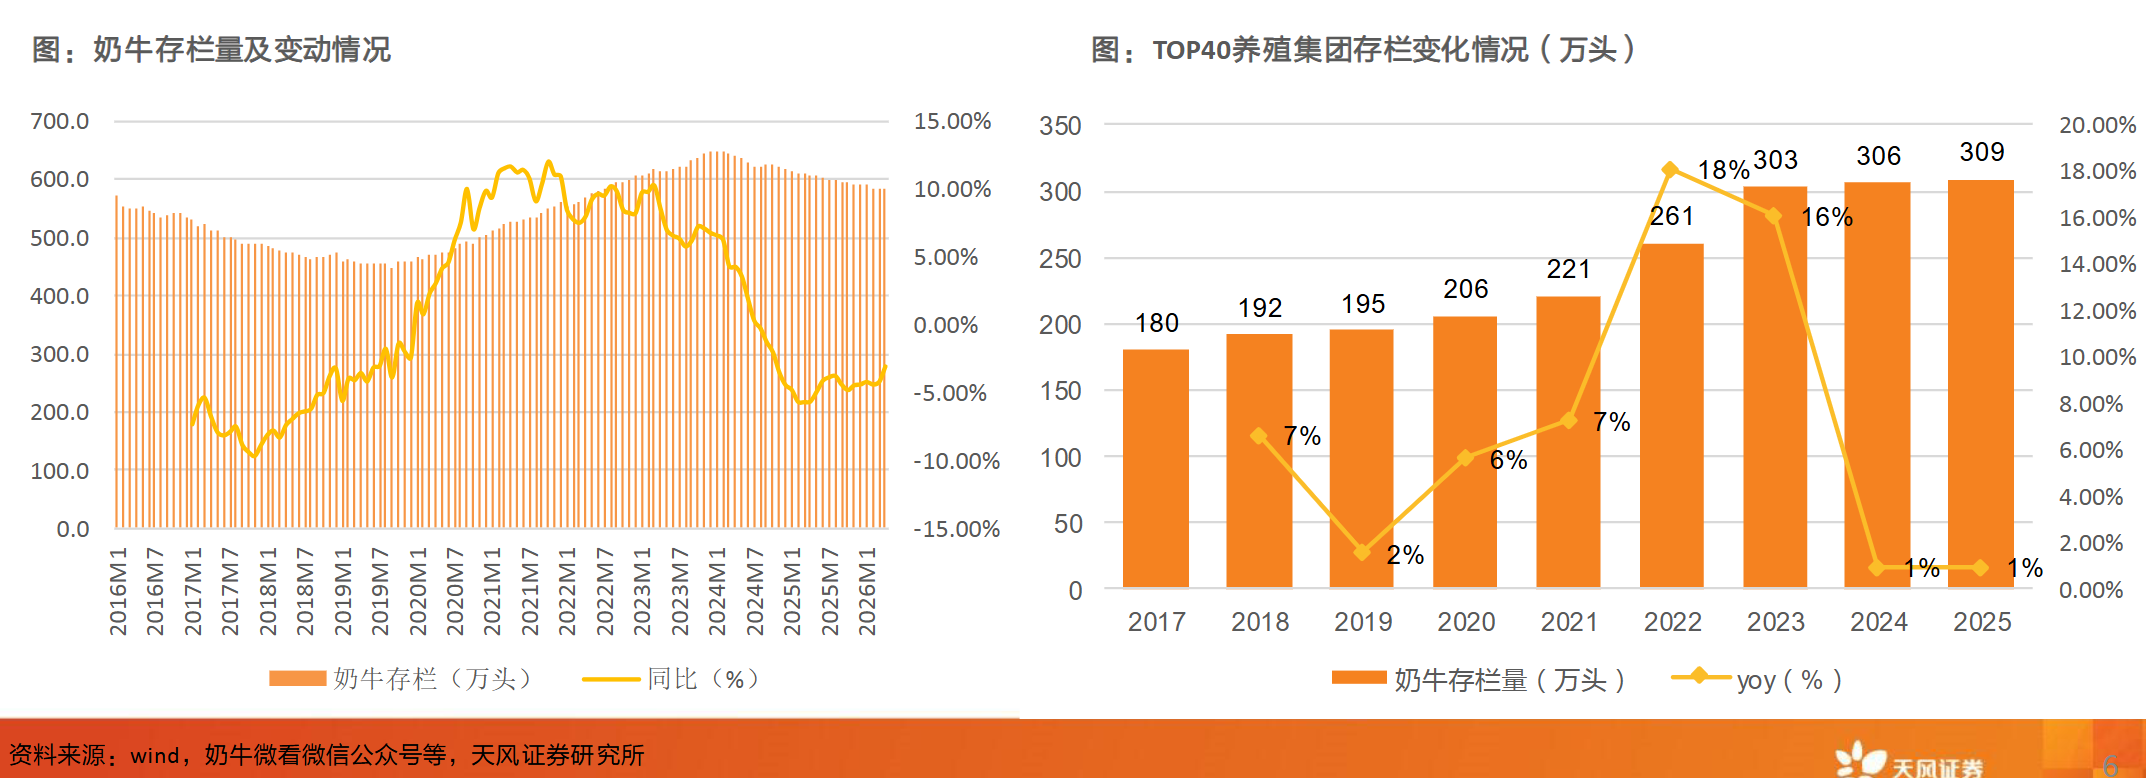
①长期深度亏损叠加疫病冲击,产能加速出清:截至26年5月全国奶牛存栏579.4万头,环比减少4.8万头,同比-4.2%,较24年2月存栏高点累计去化超10%,反映口蹄疫封场积压的淘汰产能集中出清。
②口蹄疫加速出清:行业已历经近两年半产能收缩,疫病冲击形成额外催化,单产缩水推高单位饲养成本,加速成本线以下的低效牛群淘汰;深度亏损及疫病冲击下中小牧场现金流持续紧张,或已无力大规模补栏。
③奶价:主产区奶价企稳,散奶价格出现实质性修复。
截至26年6月4日,主产区均价连续三周稳定在3.03元/公斤,价格企稳信号愈发明确。多地散奶成交价已持平甚至高于长期合同奶价,核心驱动来自口蹄疫引发减产、病牛集中淘汰、奶源跨区流通受限,且夏季热应激同步压制奶牛单产,叠加深加工需求放量。④集中度提升:产能出清主要集中于社会中小牧场,25年TOP40养殖集团存栏逆势增至309万头(同比+1.03%),后续有望受益于奶价上行与份额扩张的双重提升。
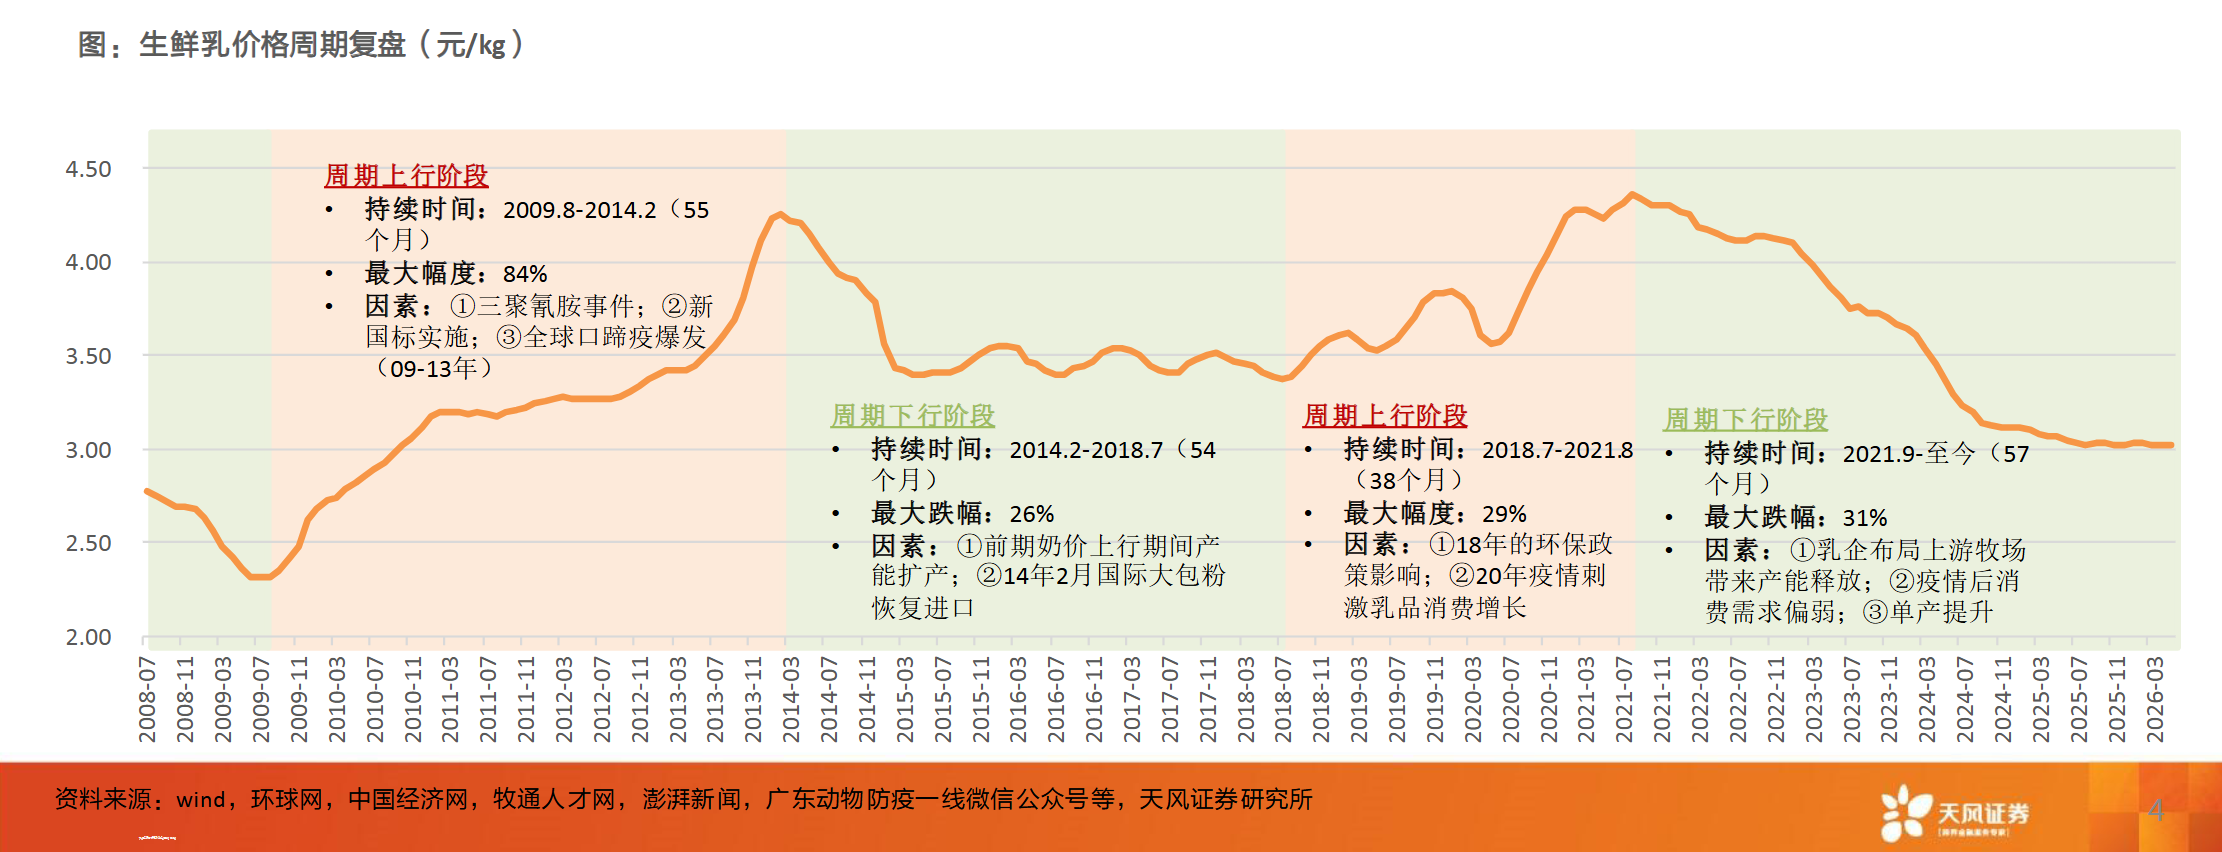
奶价可能会于2026年年中之后才看得到拐点,预计本轮周期下行的累计时长或会超过上一轮周期下行时间。主产区奶价企稳,散奶价格出现实质性修复。
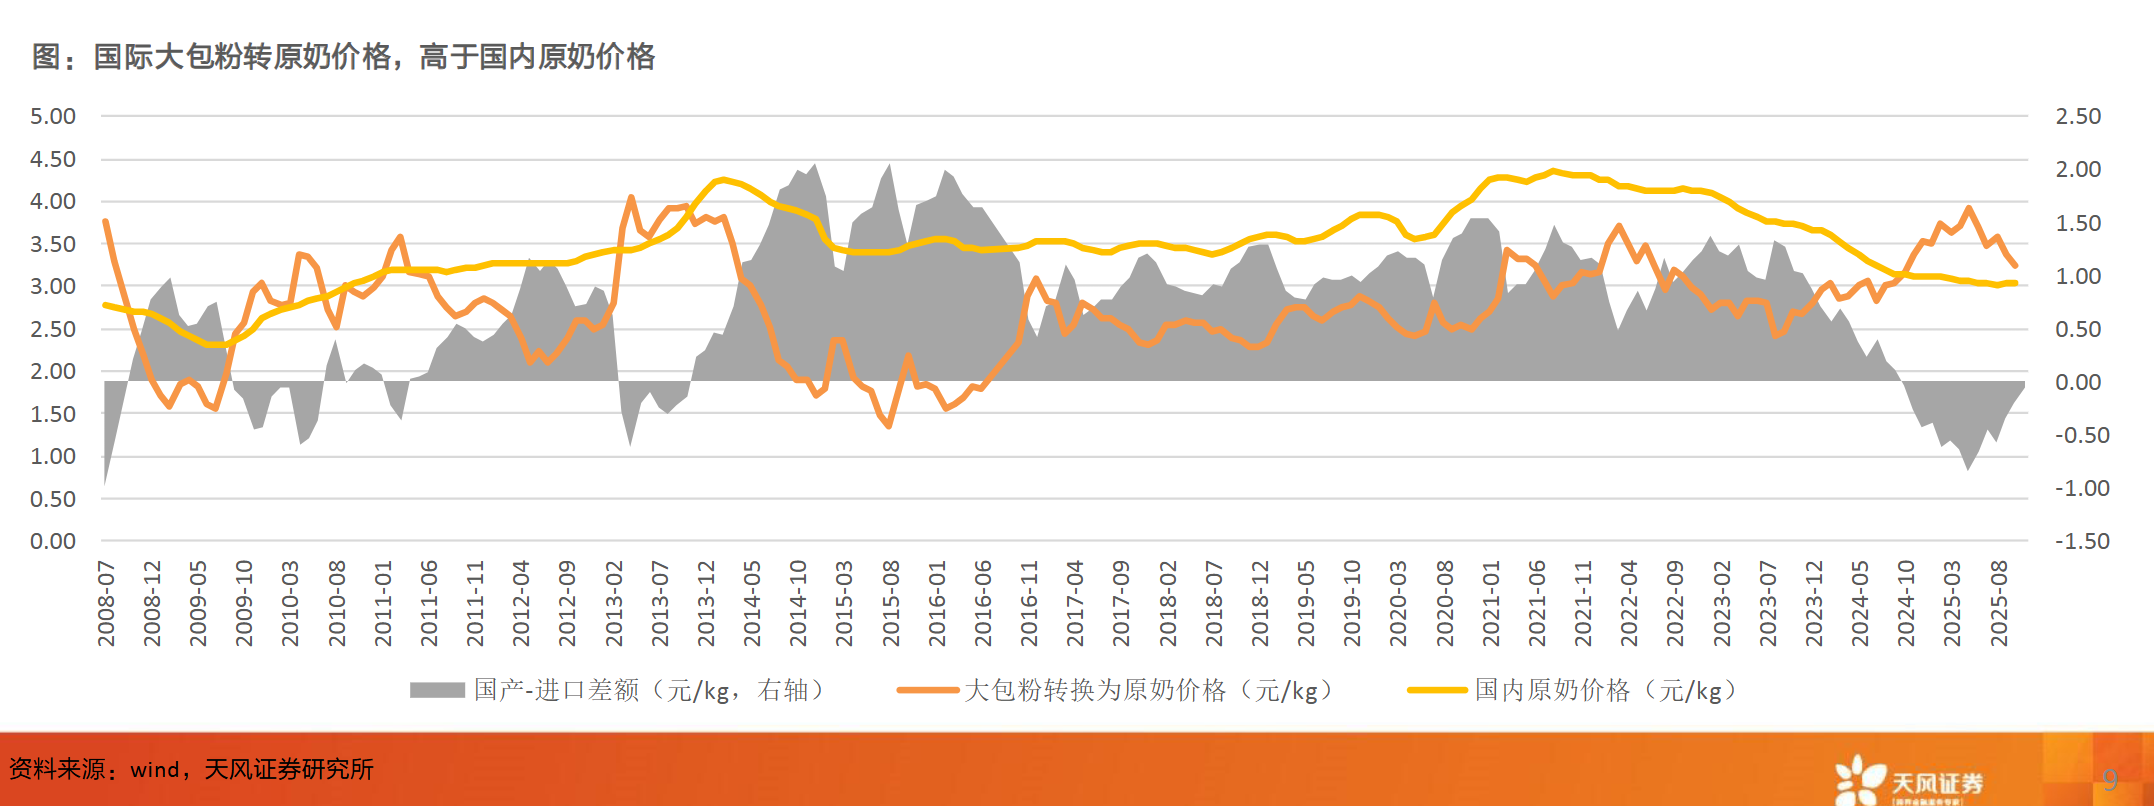
奶牛:禁止复原奶政策+价格倒挂,国际大包粉进口或受压制。自2025年9月16日起,我国政策明确要求常温纯牛奶生产中已禁止添加复原乳。该政策的实施从供给与需求两端均带来积极影响:供给端来看,复原乳的禁用预计将降低大包粉的进口需求,从而缓解其对国内原料奶市场的供应压力;需求端而言,目前液态复原乳市场规模约520亿元,其中常温复原乳占比超过80%。
随着该政策落地,预计将释放出超过400亿元的常温纯牛奶市场空间,有效带动国内液态奶整体需求提升 国际大包粉转原奶价格高于国内原奶价格,进口量或持续受压制。
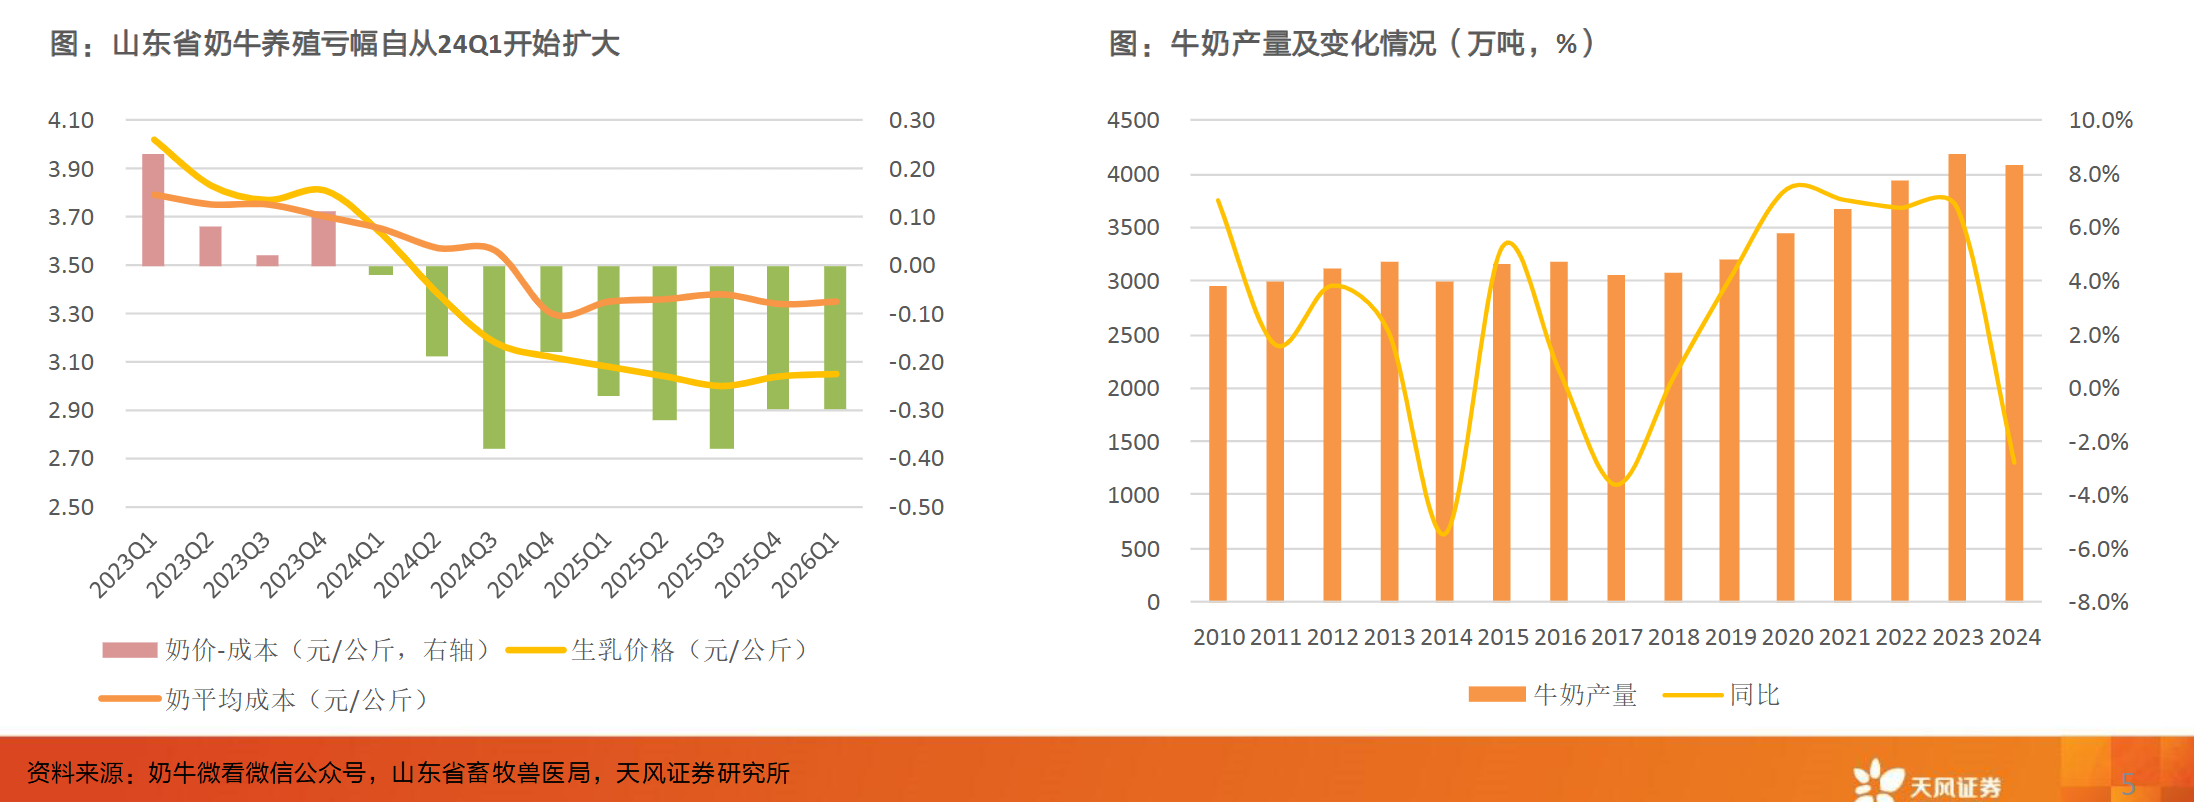
行业亏损面环比略有收窄,反映前期持续深度亏损倒逼产能去化落地的效果逐步显现;同比亏损持续扩大,显示资金压力仍然存在。
疫病加速淘汰低效牛、抑制补栏,成为短期加速行业产能出清的重要催化因素。
奶牛:长期亏损加速产能出清,奶牛去化或近尾声。行业已历经近两年半产能收缩,疫病冲击形成额外催化,单产缩水推高单位饲养成本,加速成本线以下的低效牛群淘汰。头部牧场依托规模化、渠道绑定优势,盈利修复节奏领先奶价回暖,叠加肉牛行情上行带来淘汰牛收益增厚,肉奶双周期共振或持续优化龙头盈利水平。
2)需求:深加工打开增量空间,低温与奶酪等细分赛道驱动结构升级。
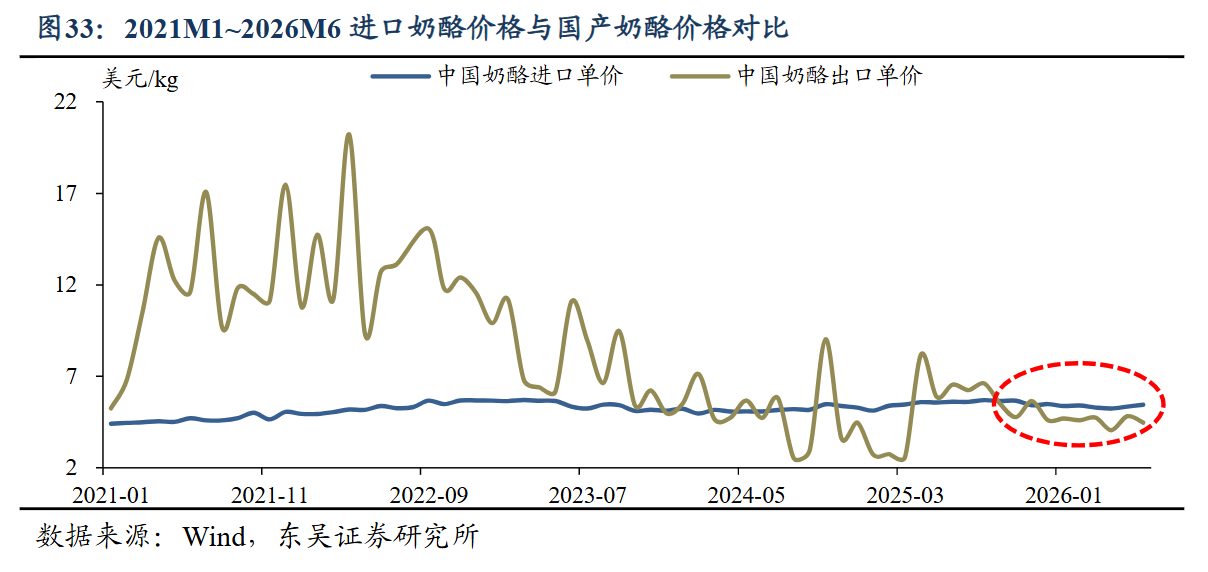
①国产替代:进口大包粉价格处于高位,与国内原奶形成价格倒挂,两油一酪及功能性乳品的国产替代趋势明确。
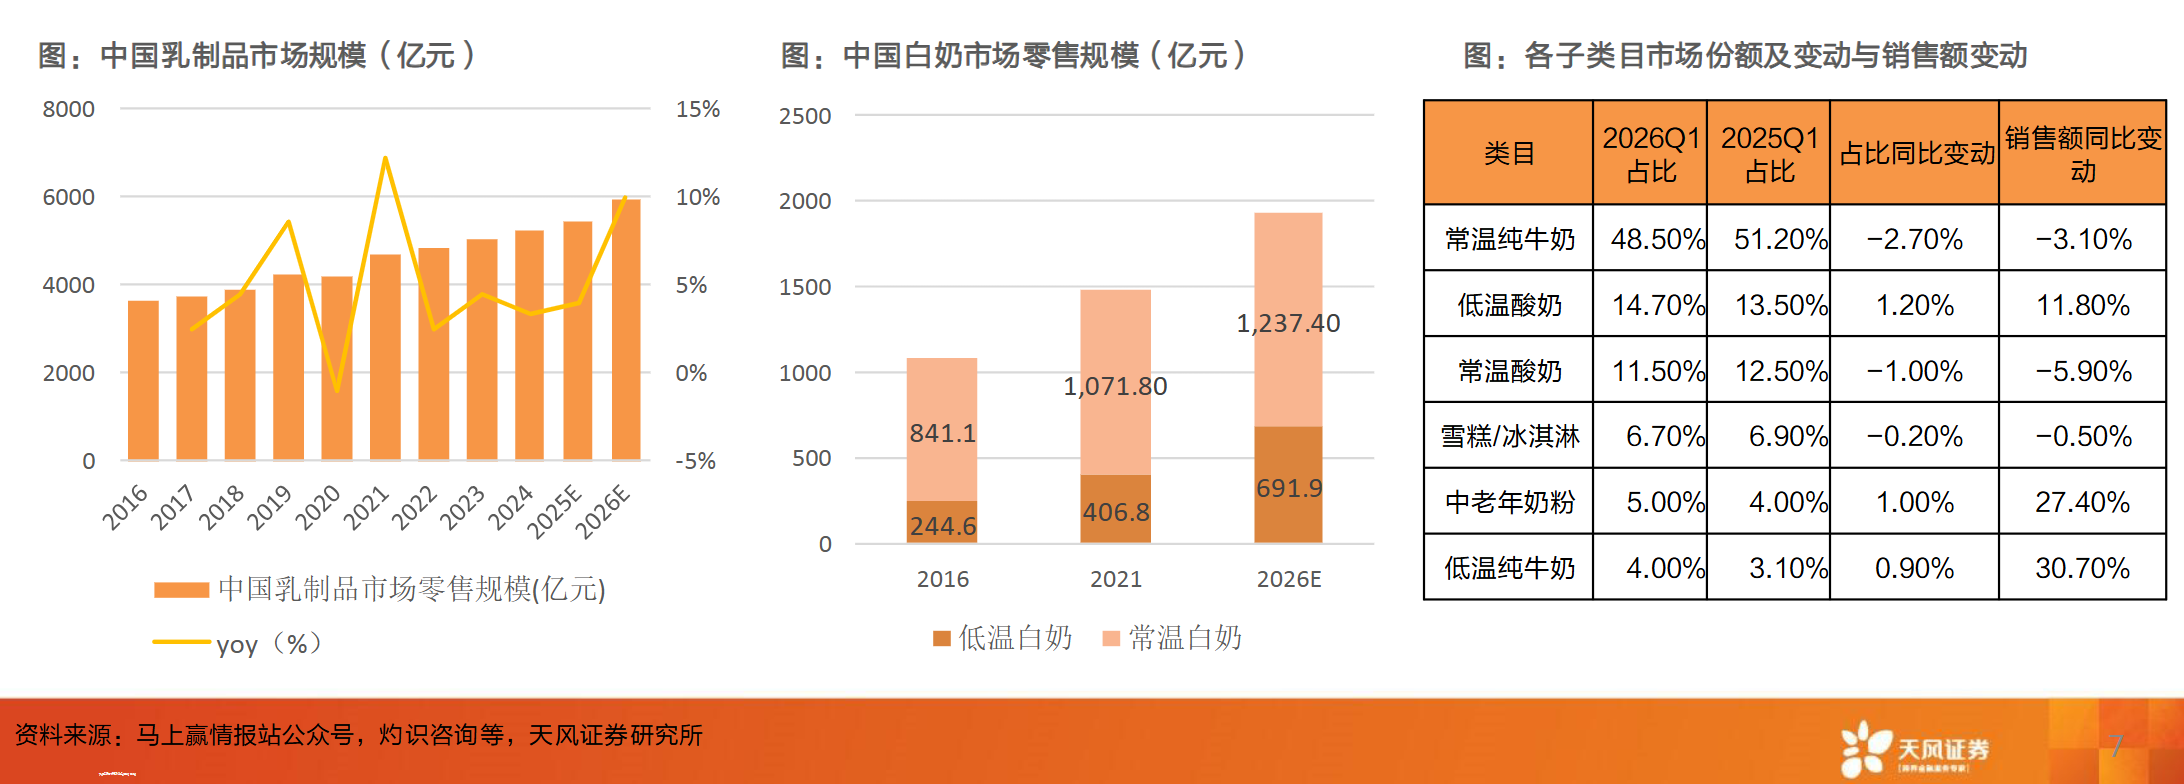
②结构升级:新鲜度要求提升+健康化趋势推动品类迭代逻辑持续验证,26Q1低温鲜奶/低温酸奶销售额同比+31%/+12%,目前低温奶渗透率仅25%,对标发达国家90%以上水平,长期扩容空间广阔。
奶牛:原奶需求保持稳步增长,低温奶市场规模快速提升。消费趋势正结构性转向低温产品,未来低温奶有望成为消费需求核心驱动之一。
奶牛:乳品消费趋于多元化,关注奶酪等深加工赛道需求增量。近年乳品消费需求逐渐从单一基础品类向多元细分领域延伸,其中“两油一酪”(奶油、黄油、奶酪)与功能性乳品凭借差异化价值,成为驱动行业增长的核心新增量,推动乳业从“规模扩张”向“价值提升”转型。据北京商报测算,中国乳品深加工市场2025年规模已达615亿元,但国产化率仅为30%,存在超过400亿元的进口替代空间。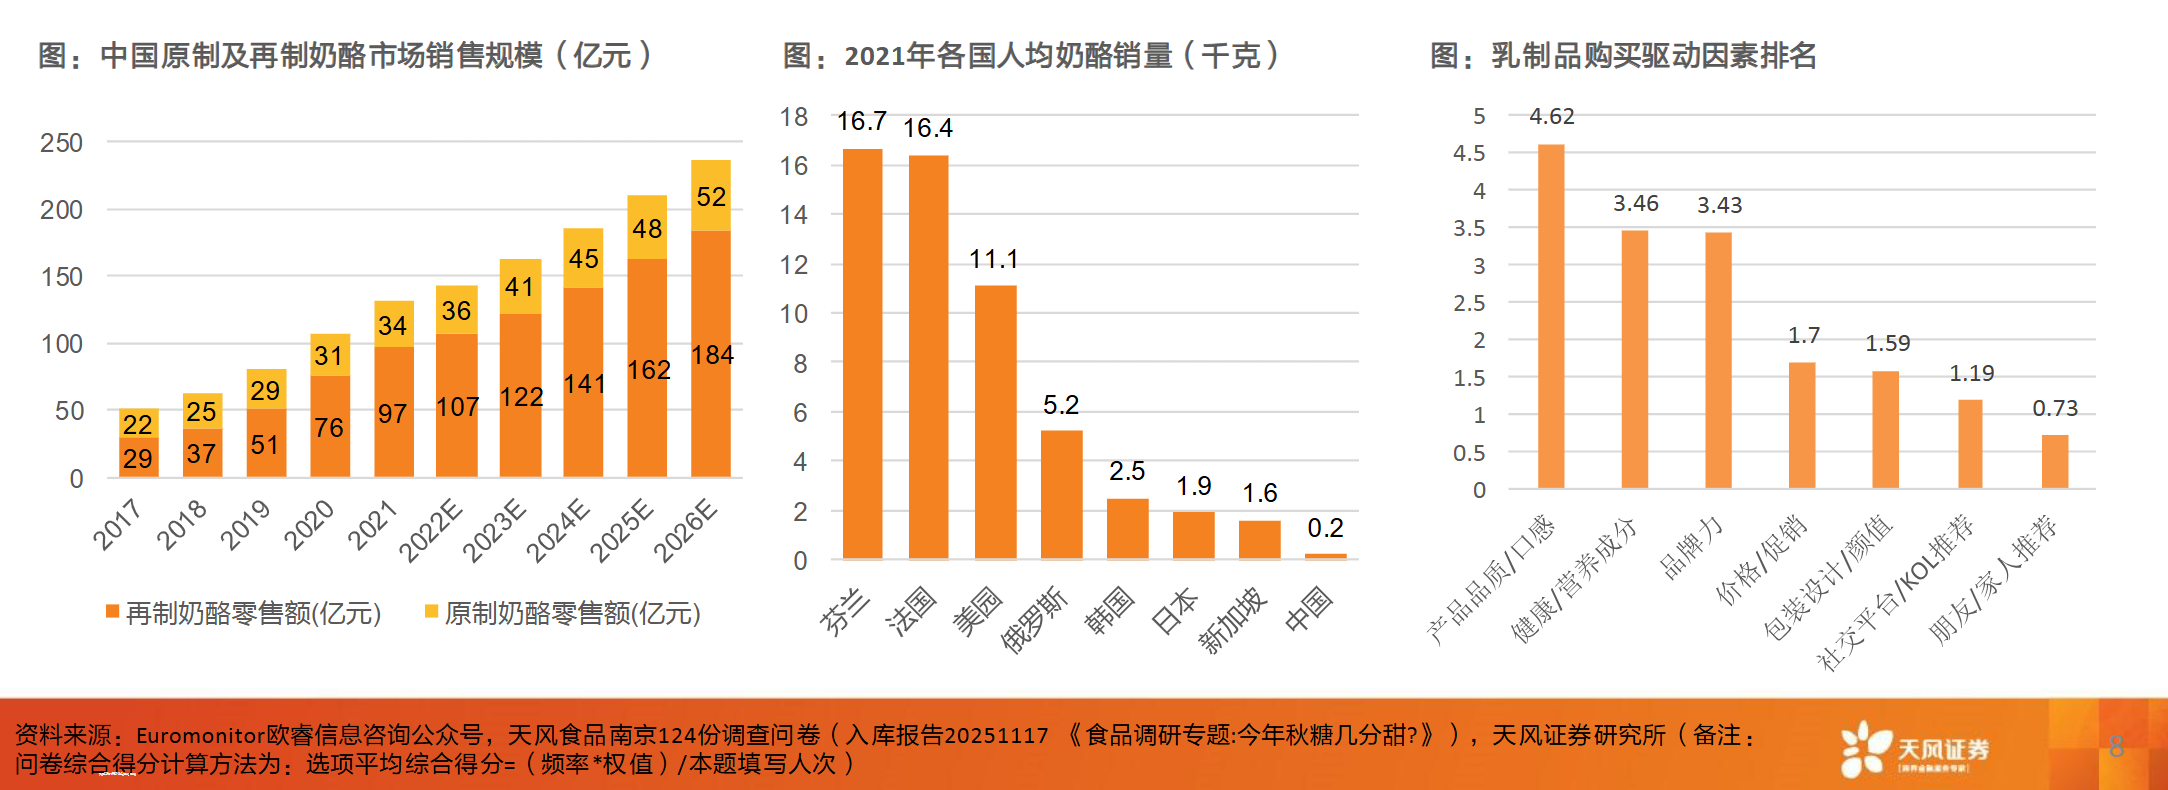
二、肉牛:上行趋势确定,补栏周期延长,肉奶协同增厚弹性
1)供给:产能出清彻底,恢复链条长,景气持续时间或超预期。
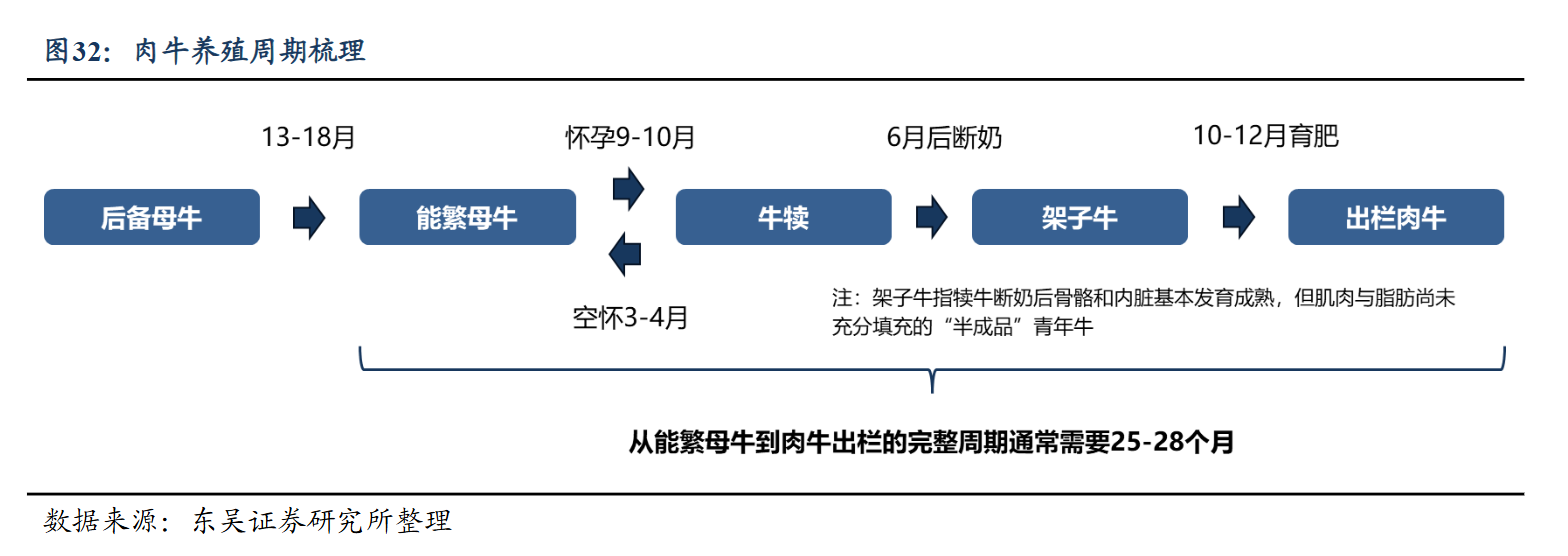
①犊牛补栏意愿依然低迷:目前养殖结构以育肥为主而非扩繁,原因在于行业分散格局与养殖主体相对脆弱。养殖主体以散户为主,抗风险能力较弱,在经历周期低谷后更倾向于快周转、低风险的育肥模式,对周期长、资金沉淀大的繁殖补栏仍持观望态度。
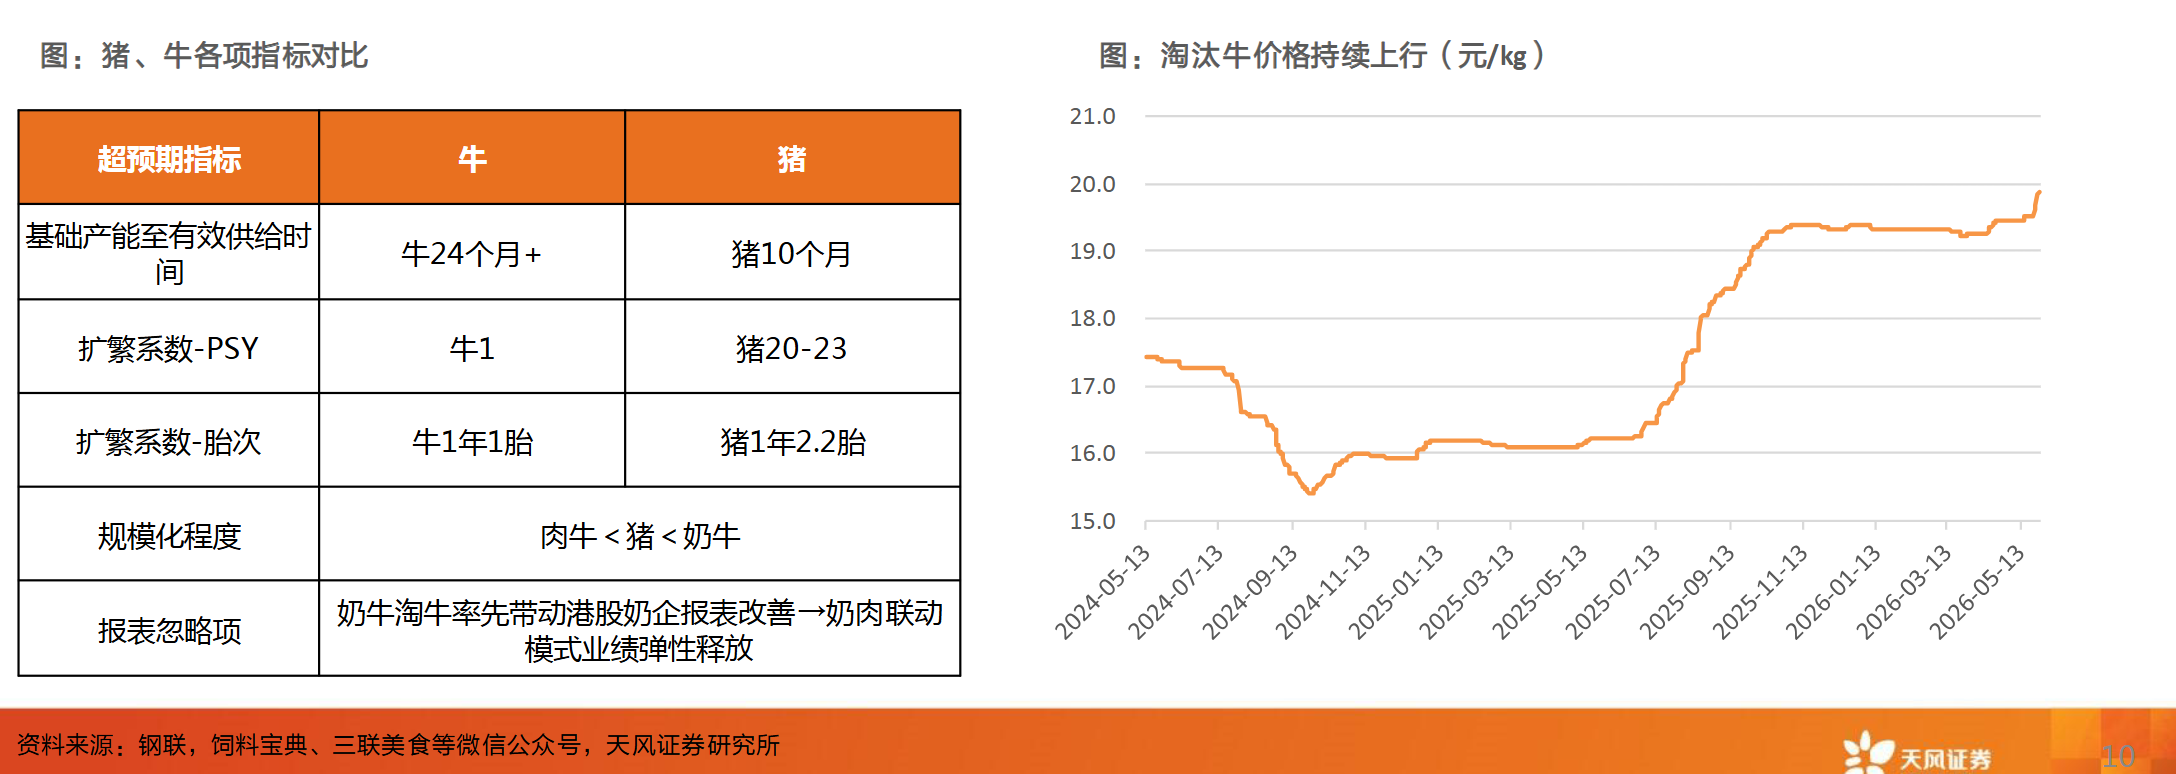
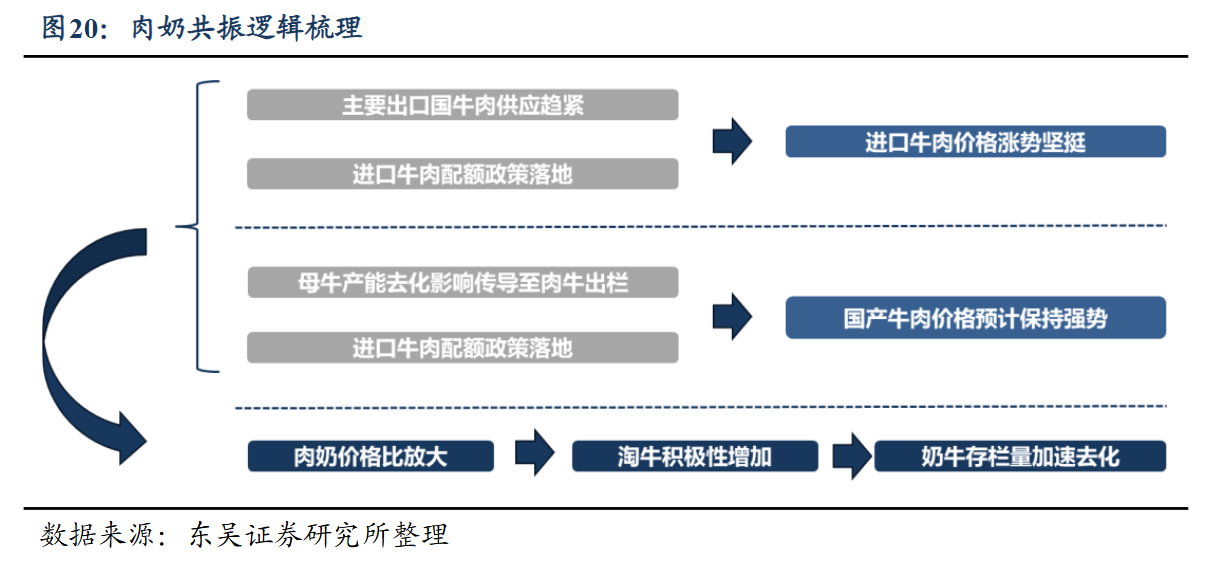
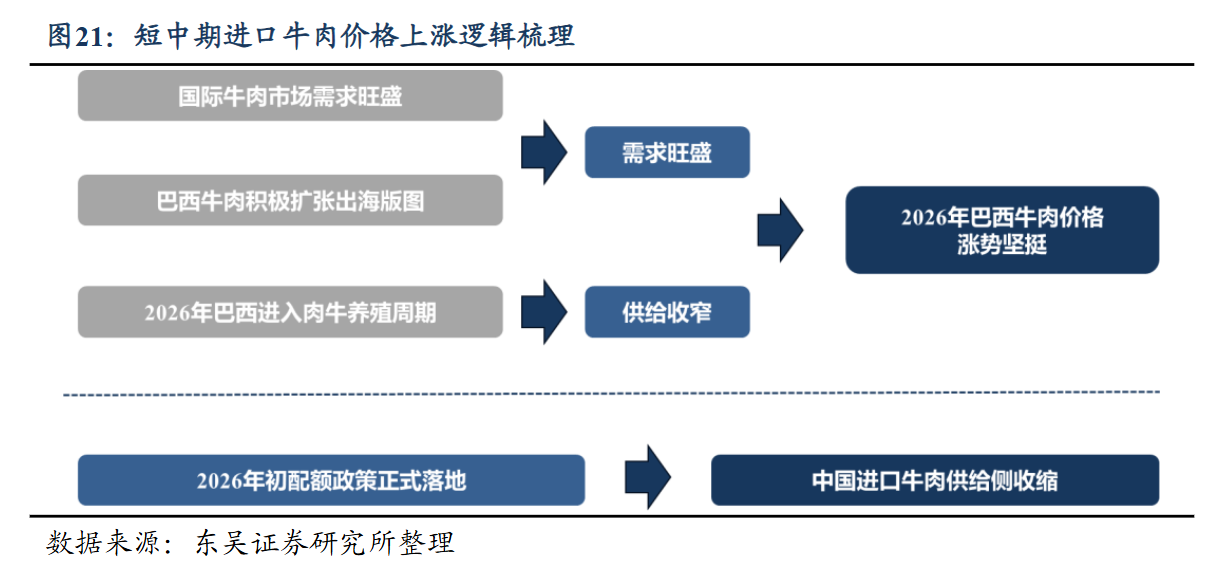
②进口政策收紧:商务部2025年12月31日发布公告对进口牛肉实施保障措施,2026-2028年配额数量分别为268.8/274.2/279.7万吨,配额外加征55%关税。因此海外低价牛肉难以海量涌入冲击国内现货,进一步压缩进口替代空间、拉长肉牛景气周期。巴西、阿根廷等传统牛肉主产国因本国母牛留栏补产、存栏去化,主动收缩屠宰出栏节奏,全球牛肉供给整体趋紧,进一步夯实国内肉牛景气上行逻辑。
③周期刚性或超预期:牛补栏周期约2年,PSY仅为1,无二育、换羽等扰动,产能恢复斜率平缓。当前以育肥为主,补栏意愿低迷,叠加口蹄疫导致调运受限、养殖成本上升,能繁母牛存栏修复缓慢,景气上行有望持续至2028年乃至更久。
2)需求:短期看,26H2节庆季节性消费旺季(火锅、烧烤等)或带来催化;长期看,中国人均牛肉消费量远低于发达国家,随收入提升与健康意识增强,需求仍有较大成长空间。
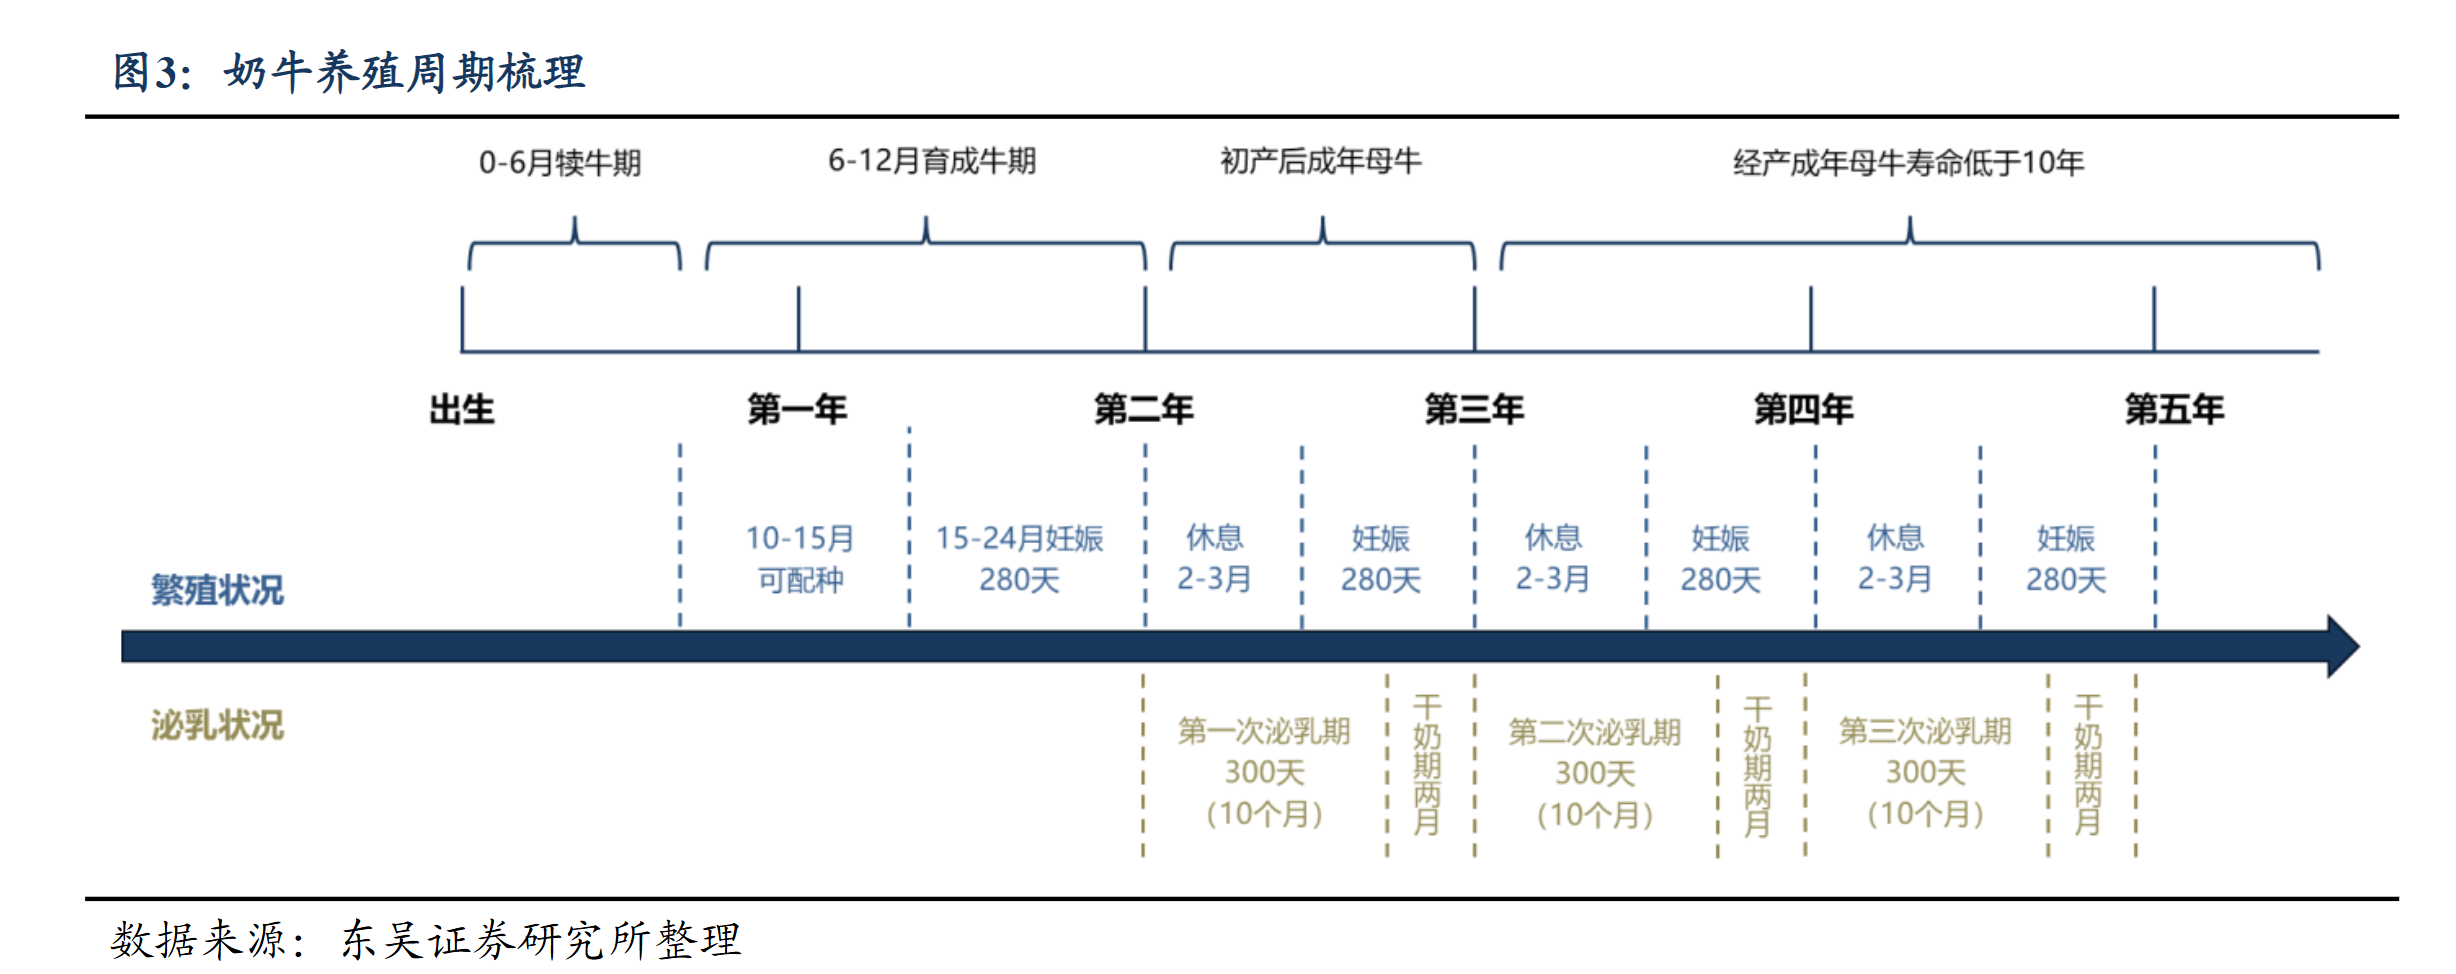
乳制品行业上游原奶价格周期性的背后是奶牛养殖周期,犊牛至产奶养殖时间长,原奶供给反应速度滞后于需求的变化,因而放大了上游周期。过往奶牛规模化养殖程度较低情况下,供给侧扩张非理性,奶牛养殖一旦扩张/收缩后产能调节受限,遇需求变化供需失衡会导致一系列问题,如遇需求萎缩则
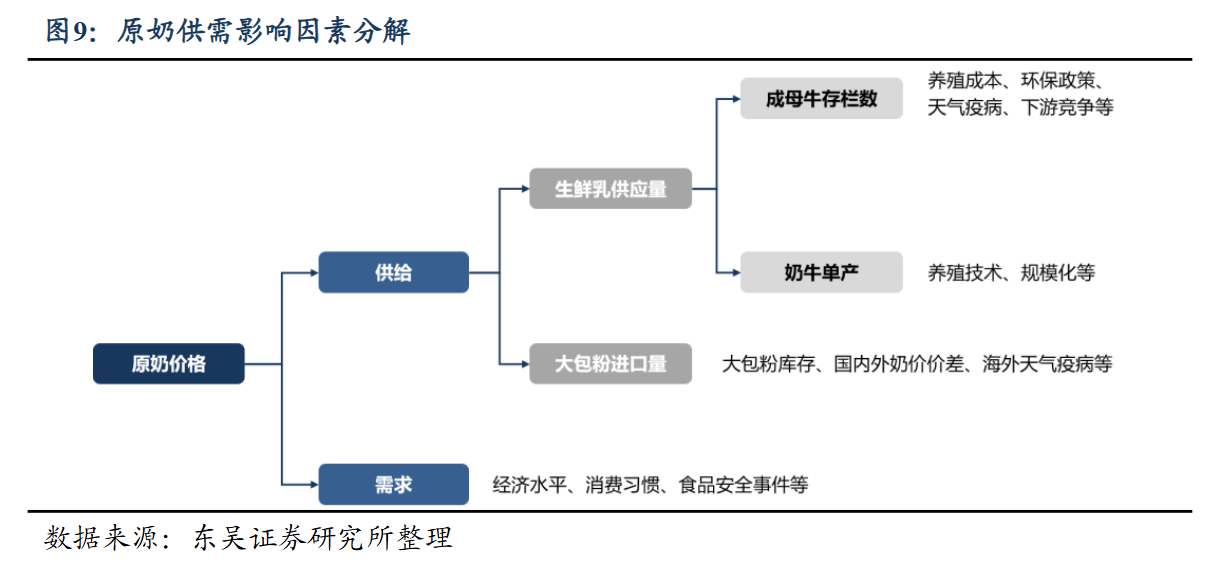
1)原奶价格下行伤害养殖户,2)低效供给增加等扰乱市场秩序,3)保障收奶和喷粉储存占据大量现金增加中下游用户财务负担。原奶价格受到供需两侧共同影响,需求侧因素还包括下游食品安全事件、消费者健康意识提升、消费替代等,供给侧因素包括奶牛养殖规模、养殖和单产提高技术、海外生鲜乳价格和进口大包粉价格、牛肉/猪肉价格等。
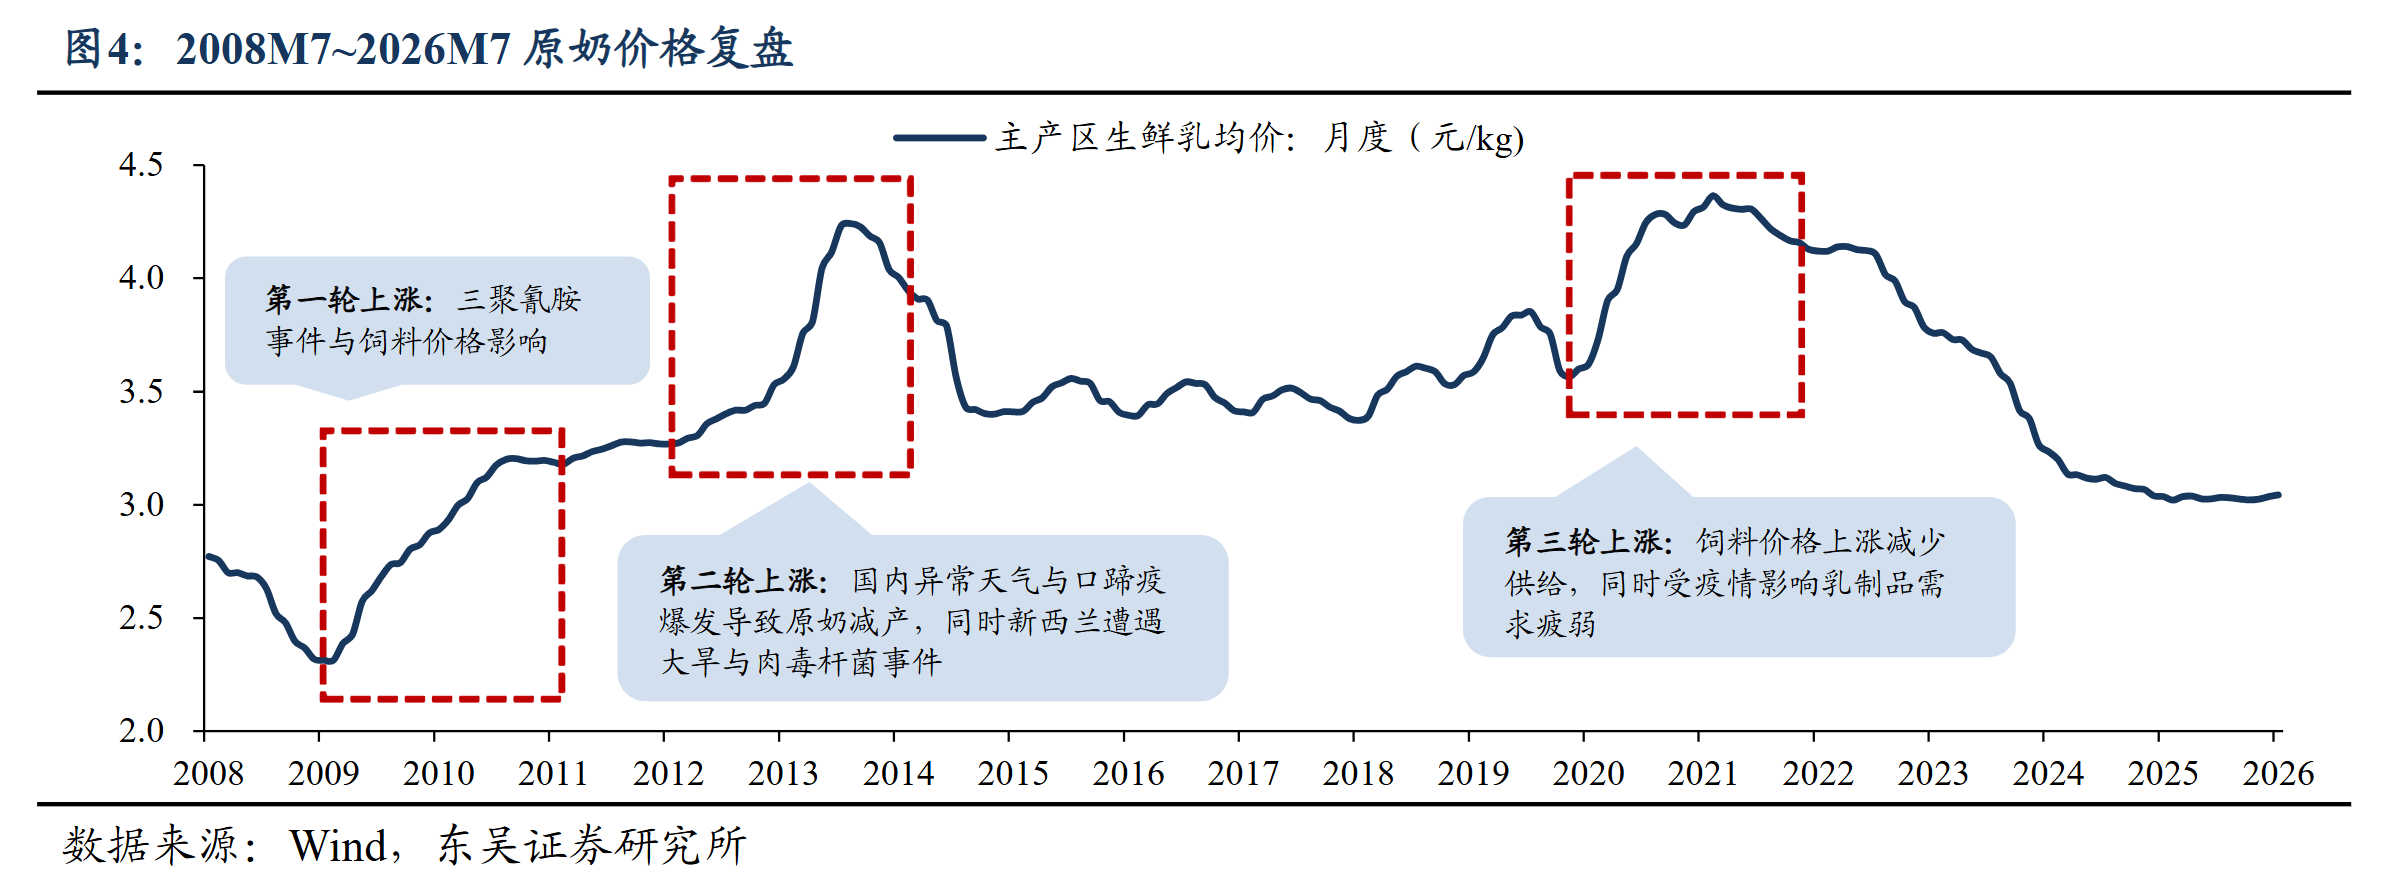
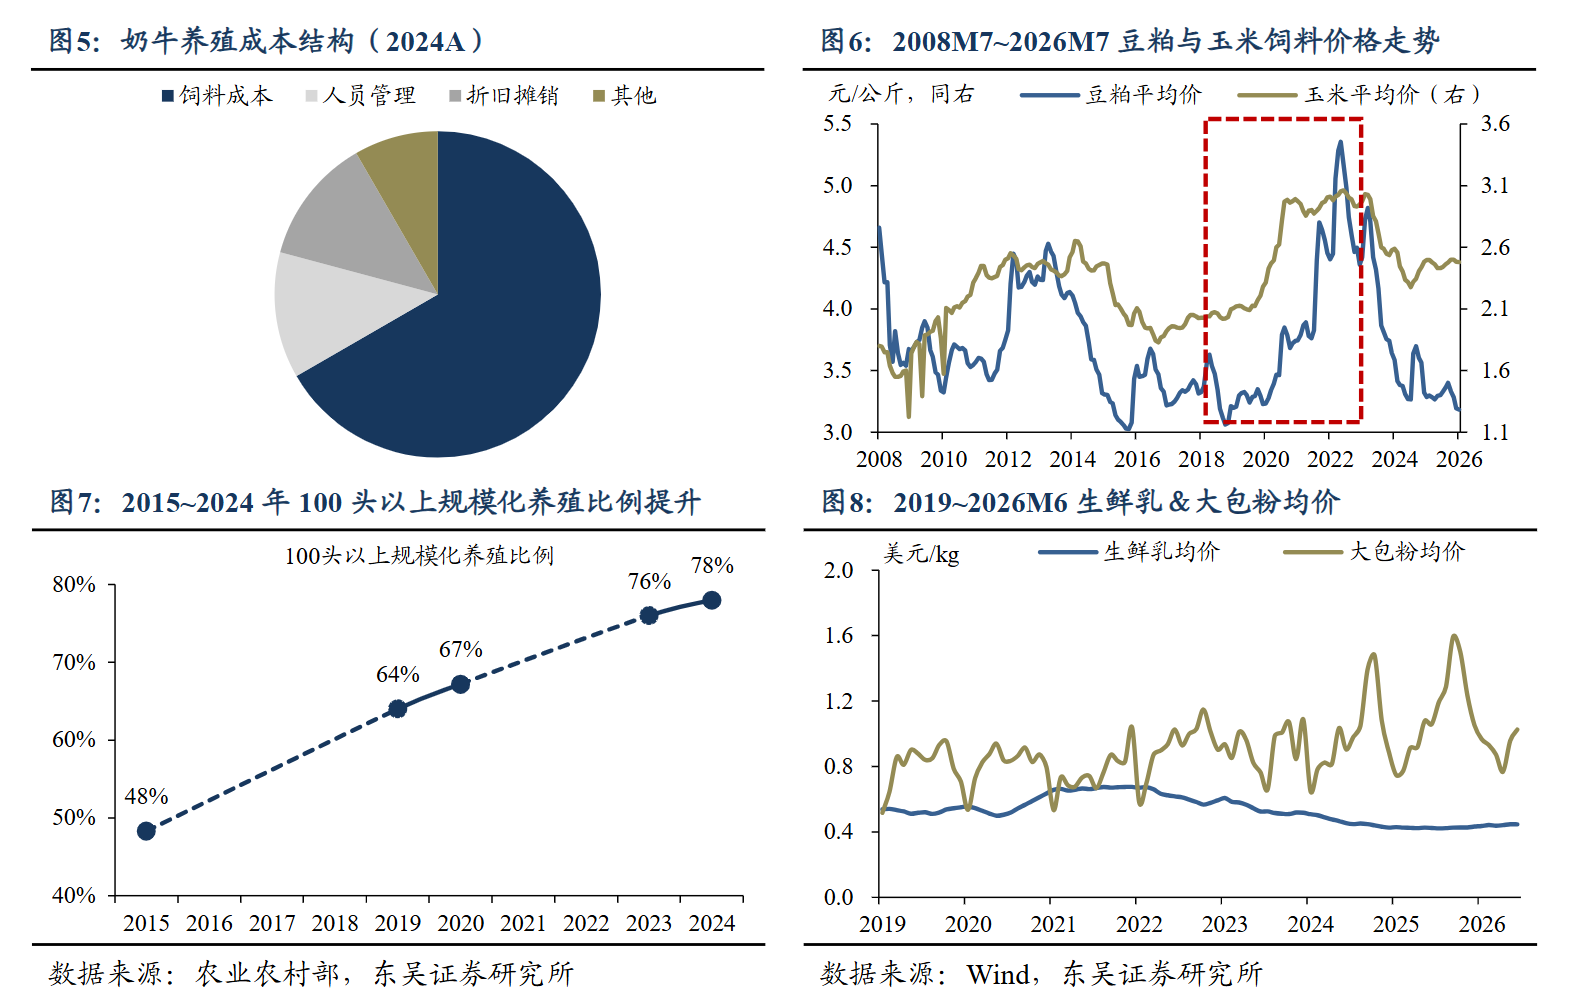
供给侧持续去化,奶价曙光更可期。本轮奶价调整期自21M9开始,持续时间长、调整幅度大,2025年以来基本处于低位横盘,26M6生鲜乳均价较21M9下跌29.8%至3.04元/kg。伴随奶价下行,中下游乳企竞争边际加剧,2025年乳业整体销售额CR10较2023年回落4.8pct至49.9%;上游中小牧企开始出清,2020~2024年100头以上规模化养殖比例提升11pct至78%;奶牛存栏去化力度逐步加大,牛存栏量自高点逐渐回落,26M5存栏量较24M2高位已去化约10.7%至579万头;24M9开始生鲜乳均价跌势减缓,2025年原奶价格已进入寻底阶段,2026年企稳向上更可期。
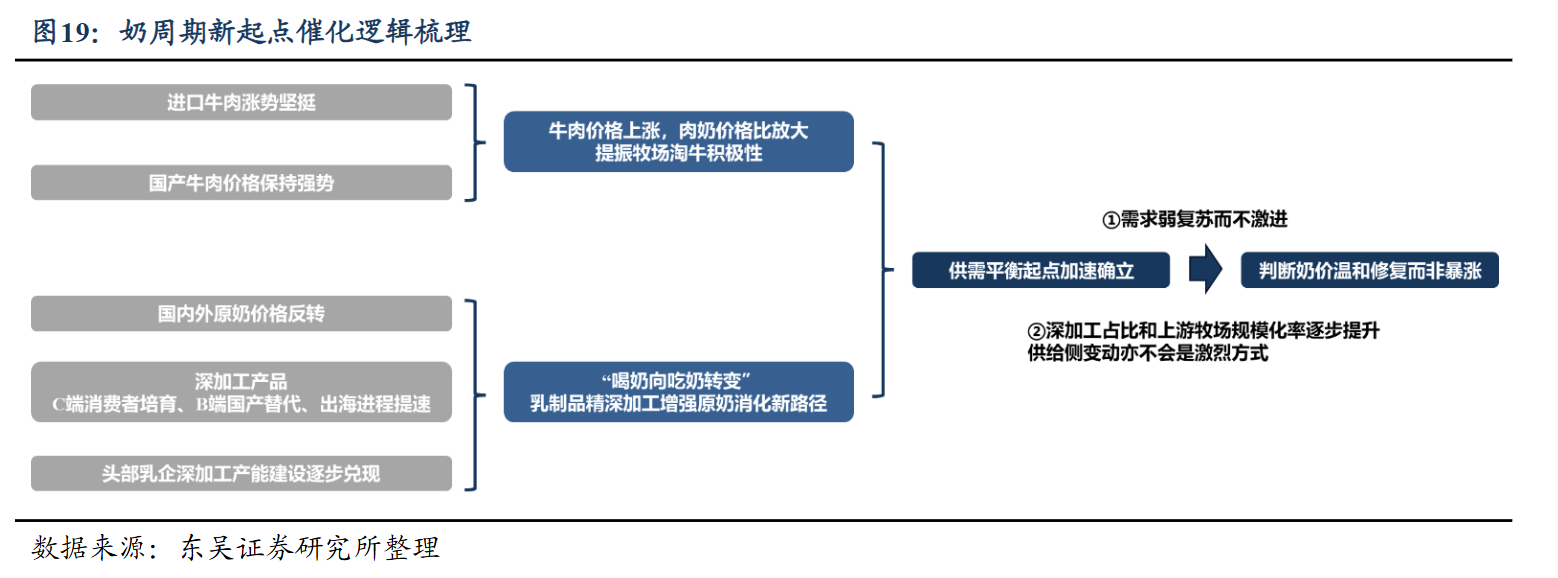
三、供需平衡加速确立,奶价温和复苏可期。2026年新一轮供需平衡起点加速确立:
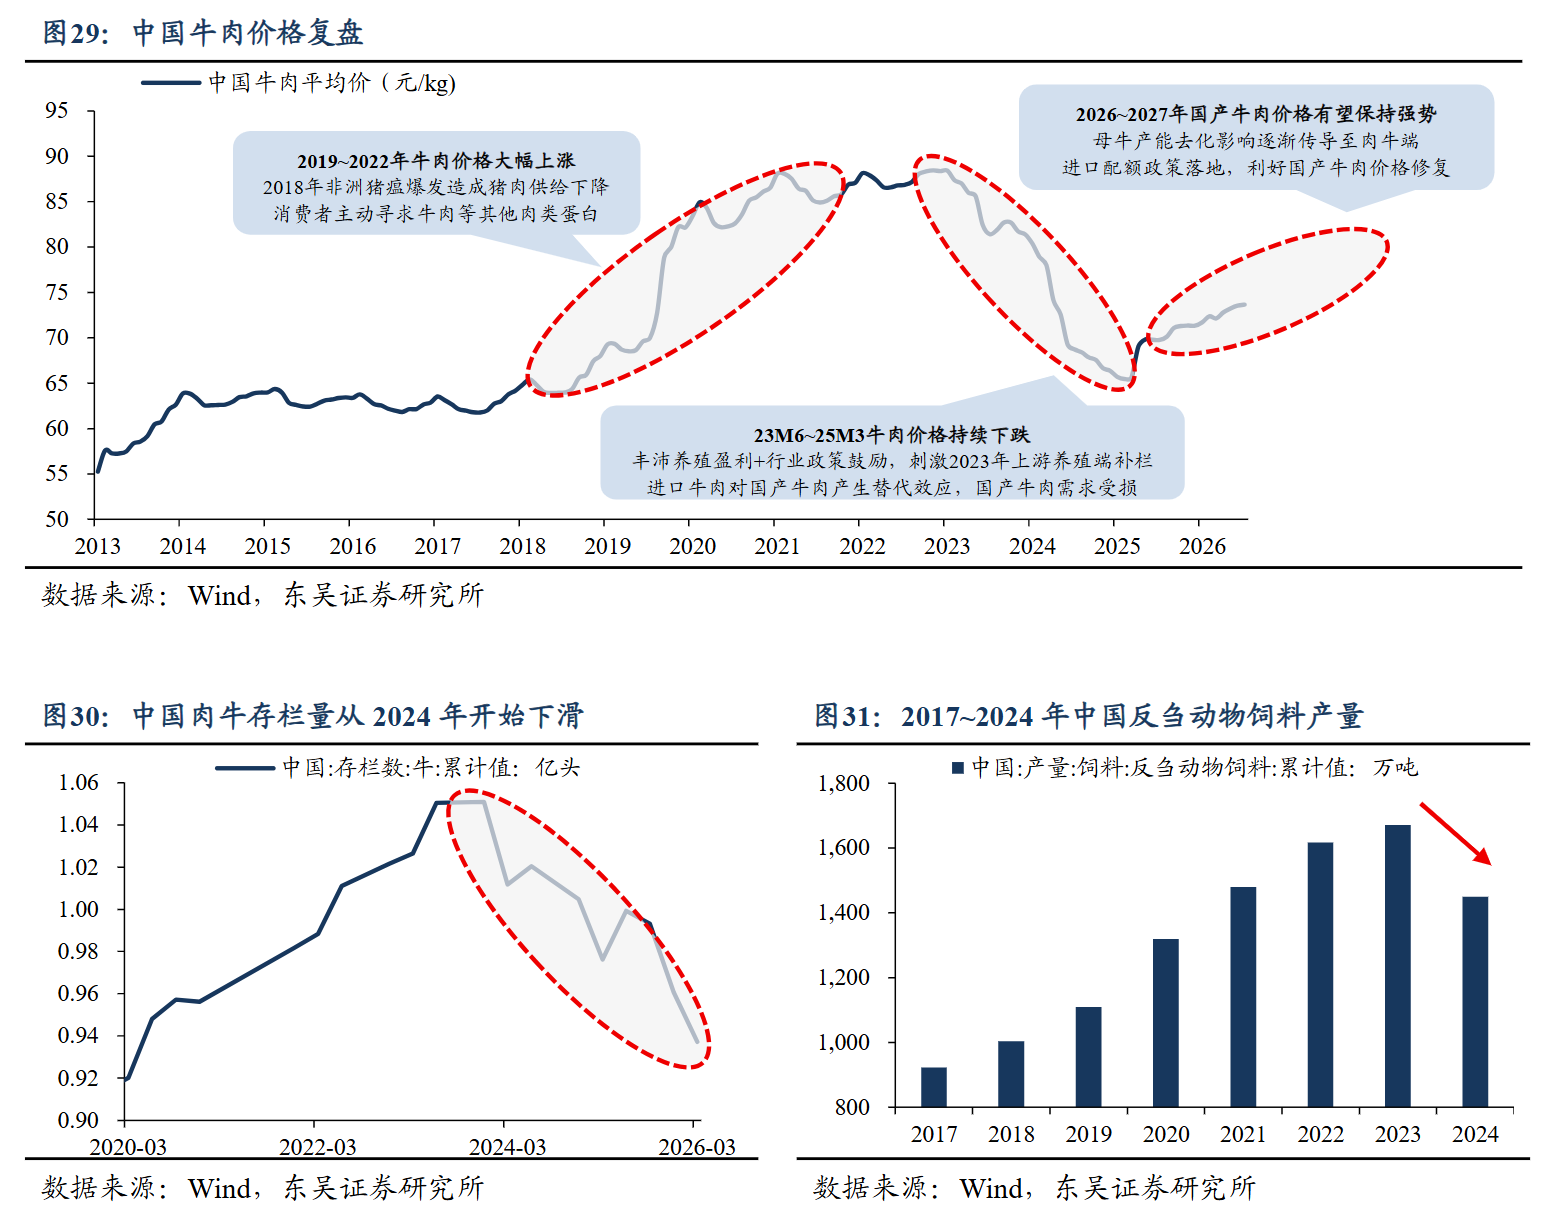
1)肉牛周期向上,肉奶共振加速存栏去化。中国肉牛供给主要由国内自主生产+海外进口补充构成,一方面主要出口国牛肉供应趋紧,叠加中国牛肉进口配额制度正式落地、主要进口国配额有限,推高进口牛肉价格,2026年最大配额国巴西牛肉配额基数110.6万吨(占全球配额总量41.1%),较2025年巴西牛肉进口量下滑24.2%;另一方面自24Q1开始中国肉牛存栏逐步出清、25M3牛肉价格触底反转,母牛产能去化传导影响渐显,在进口牛肉配额制度催化下,2026年国产牛肉价格有望保持强势,26M6牛肉价格已较25M3提升12.1%至73.5元/kg。
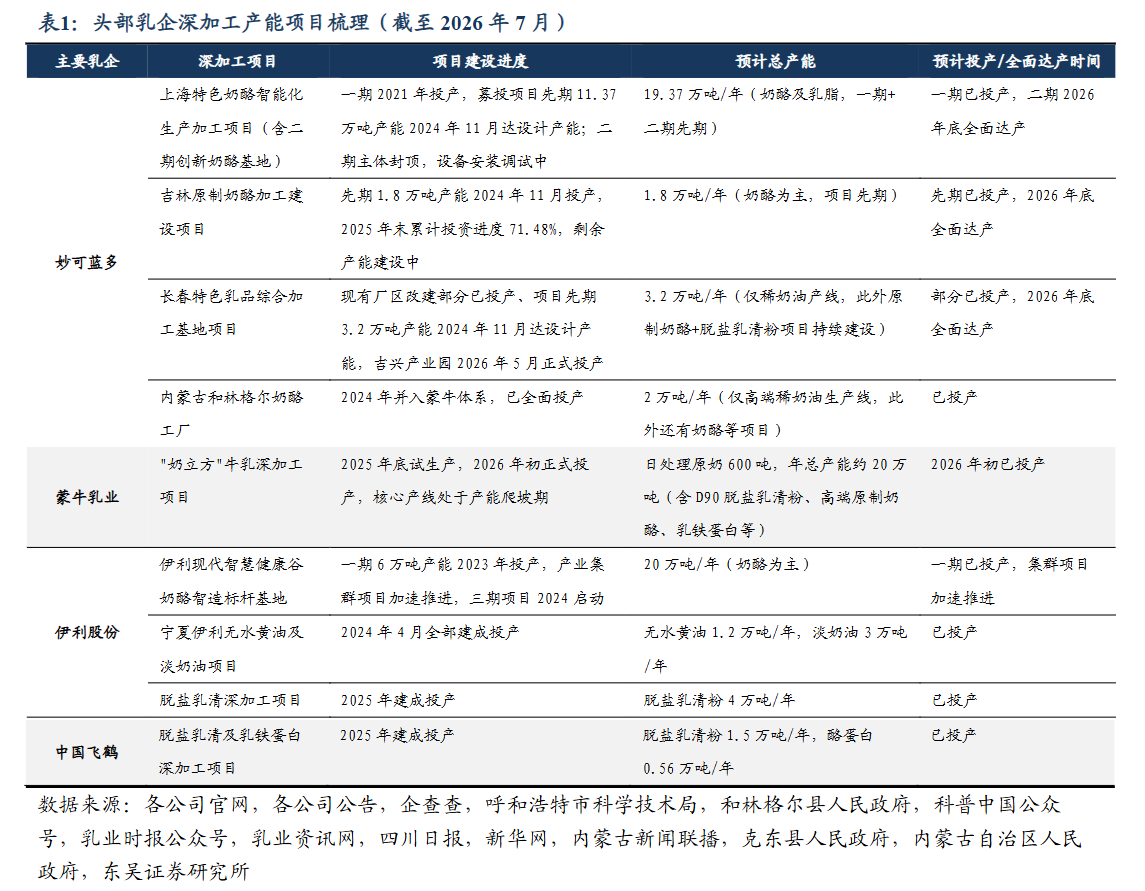
2)“喝奶向吃奶转变”,乳深加工对原奶消化贡献提升。近年伴随国内外原奶价格反转,在C端消费培育+B端国产替代下,中国乳业发展进入新阶段,头部乳企深加工产能建设逐步兑现,以“两油一酪”为代表的乳品和乳铁蛋白、乳清蛋白等高附加值原料产量也将显著增长,此外进口政策催化亦能缩短这一进程,带动原奶加速消化。原奶供需平衡走向确立,判断奶价温和上涨路径,主因需求弱复苏而不激进,上游牧场规模化程度较高深加工占比逐步提升,供给侧变动亦不会是激烈方式。
2026年原奶周期温和反转,牧业基本盘强者恒强。
疫病或提升超级牛周期级别,安全防疫体系较好的头部企业,市占率有望进一步提升。
①肉牛:目前活牛价格离上轮周期高点仍有约32%的空间,国内长亏损周期叠加深度亏损去化,供给强收缩下,后续涨幅与上行持续性有望超市场预期;
②奶牛:产能去化成果逐步显现,主产区奶价企稳,散奶价格实质性修复。深度亏损下产能去化近两年半,已为奶价修复奠定坚实基础;且疫病形成额外催化,资金压力抑制中小牧场补栏,有望增厚本轮空间。
叠加深加工持续扩容,供需紧平衡格局有望确立。
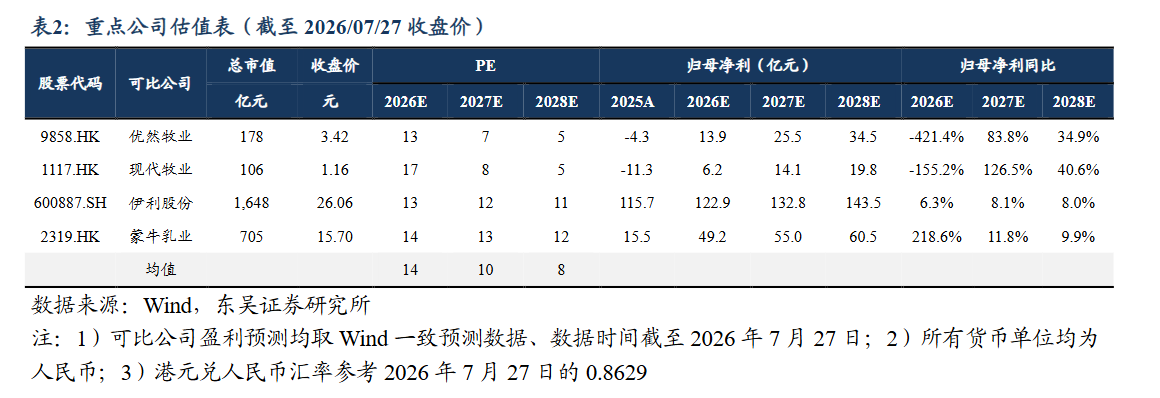
参考资料:
20260617-天风证券-内牛超级周期持续,奶牛周期反转在即
20260729-东吴证券-原奶:供需重构迎新机
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司 投资顾问:王德慧(登记编号:A0740621120003) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧