【行业洞察】全球医药M&A重回上行周期 管线缺口推动外部创新需求持续提升
【摘要】 本轮M&A持续维持高水平主要是因为MNC强力驱动,相较全球医药M&A整体市场,MNC的收并购表现出更明显的大额化趋势。从过去数据来看,MNC与全球医药M&A整体周期基本一致,但2026年MNC的恢复速度明显快于行业整体。截至2026年8月7日,2026年已发生45起MNC收并购交易,已披露总交易金额1179.5亿美元,首付款206.5亿美元。虽然MNC交易数量仅占全球M&A交易数量的约30%,但已披露的交易金额占比已经达到约71%,首付款占全球市场约87%。 肿瘤领域依旧是MNC交易的核心治疗领域,2026年以来M&A方向已从PD-(L)1等成熟靶点转向下一代精准治疗小分子、新一代抗体偶联药物(ADC)及细胞治疗等。自免领域长效化及深度免疫调节成为M&A重点方向。神经系统正在成为2026年以来MNC并购明显升温的方向,MNC逐渐提高对神经领域的战略权重。 |
【正文】
1、专利悬崖驱动外延扩张,MNC并购进入加速期
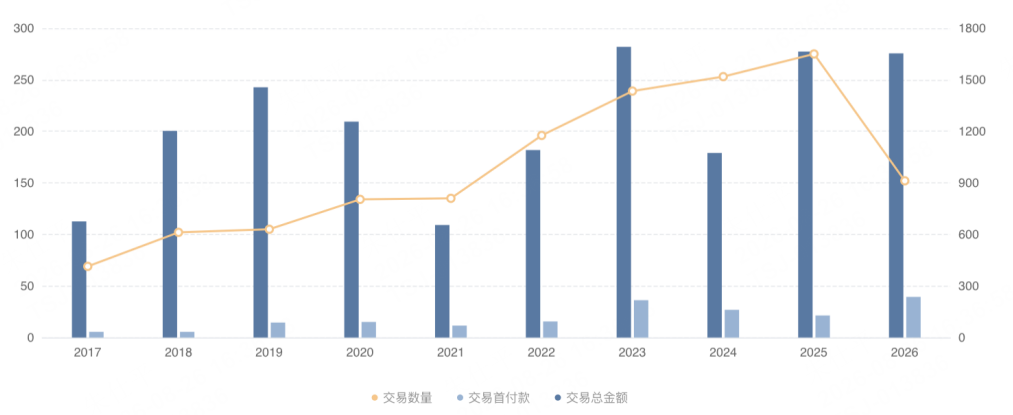
全球医药M&A事件经历阶段性低潮后逐步恢复,2026年(截至2026年8月7日)交易金额大幅提升及大额交易占比明显增加。2017-2019年全球医药M&A交易数量整体上行,2020年仍维持较高水平,2021年随着流动性环境以及疫情后行业投资节奏变化明显回落;2022年开始恢复,2023年交易活跃度显著提升,2024年出现阶段性调整后,2025年再次明显回暖,2026年趋势进一步延续。截至2026年8月7日,全球M&A交易数量为152起(2025年全年数量275起),已披露的交易总金额约为1653.4亿美元(2025年全年为1663.73亿元),已披露的首付款约为236.44亿美元(2025年全年为128.35亿元)。截至目前(2026年8月7日),2026年全球医药M&A数量为2025年全年的55%,交易总金额已接近2025全年,首付款金额已是2025全年的184%。
本轮并购回暖不只是源于全球融资环境改善,更重要的驱动力来自大型药企日益突出的中长期业绩增长缺口。一方面,全球创新药正在进入新一轮专利悬崖,Ernst&Young预计2026-2029年将有对应约2300亿美元年销售额的重磅药物失去独占权;另一方面,内部研发周期较长、临床失败率高,仅依赖内部研发已经难以快速满足大型药企业绩快速增长的需求,因此外部创新逐步成为了企业增长战略的重要组成部分。
图:2026年(截至2026年8月7日)全球M&A交易金额大幅提升及大额交易占比明显增加 |
|
来源:开源证券、九方金融研究所 |
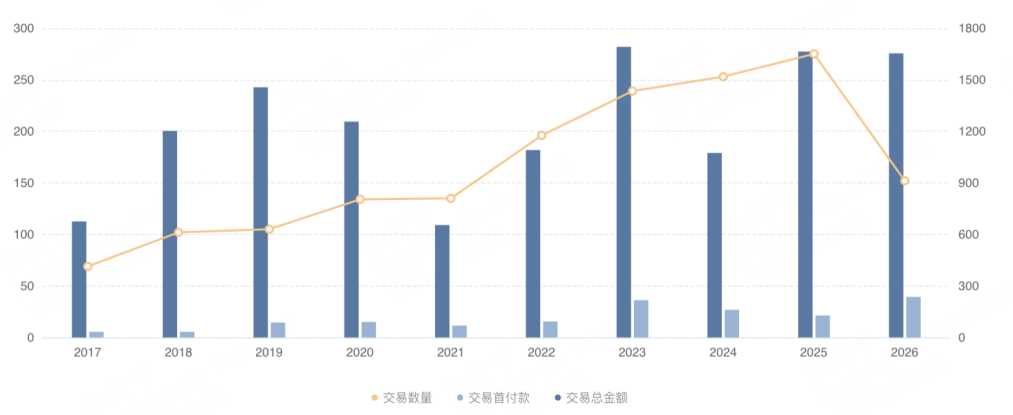
本轮M&A持续维持高水平主要是因为MNC强力驱动,相较全球医药M&A整体市场,MNC的收并购表现出更明显的大额化趋势。从过去数据来看,MNC与全球医药M&A整体周期基本一致,但2026年MNC的恢复速度明显快于行业整体。
截至2026年8月7日,已发生45起MNC收并购交易,已披露总交易金额1179.5亿美元,首付款206.5亿美元。虽然MNC交易数量仅占全球M&A交易数量的约30%,但已披露的交易金额占比已经达到约71%,首付款占全球市场约87%。Ernst&Young预计,到2030年,前25大生物制药公司的收入中约67%可能由收购、合作及License等外部创新贡献。
图:相较全球医药M&A整体市场,MNC的收并购表现出更明显的大额化趋势 |
|
来源:开源证券、九方金融研究所 |
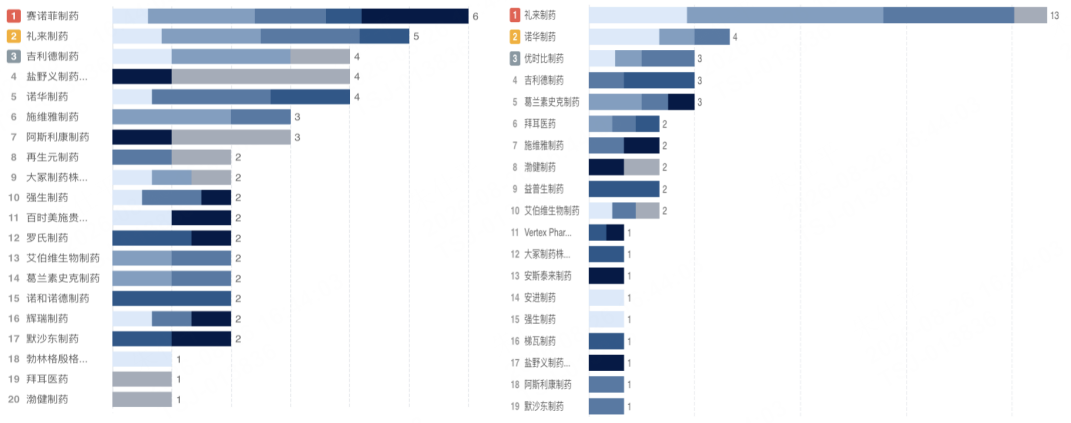
从受让方来看,2026年MNC收购集中度明显提升,礼来成为本轮M&A最活跃的全球药企。根据Insight数据,截至2026年8月7日礼来制药作为受让方共完成13起交易,占全部MNC交易的近三成;已披露的总交易金额约288亿美元,占全部MNC交易总额的24%。近年来Mounjaro和Zepbound的快速放量持续加深礼来制药在心血管代谢领域的全球领先优势,同时也为公司极其充沛的现金流,加速公司建立代谢之外的多领域共增长生态。
图:2026年以来礼来制药以13起交易位居首位(左/右图分别为2025年及2026年以M&A交易受让方进行统计) |
|
来源:开源证券、九方金融研究所 |
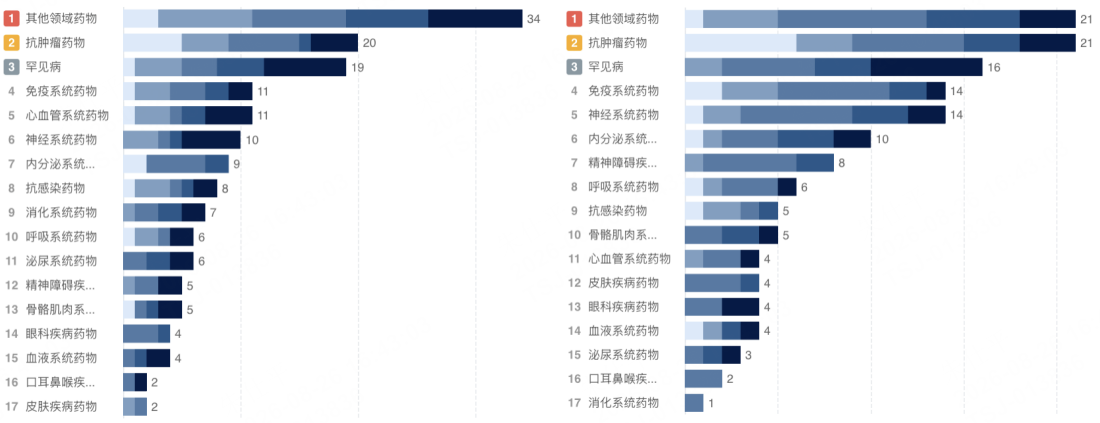
肿瘤仍为M&A第一大领域,自免及神经领域交易升温明显。从治疗领域看,MNC并购正在由传统肿瘤主导逐步向“肿瘤+自免+神经”三大领域扩散。从2025全年及2026年(截至2026年8月7日)来看,肿瘤领域一直是M&A交易的重点领域;2026年以来,免疫系统药物和神经系统药物交易项目数量已经超过2025全年,成为本轮M&A交易热点方向。
图:肿瘤、自免及神经领域为核心交易领域(左/右图分别为2025年及2026年以M&A交易项目口径统计) |
|
来源:开源证券、九方金融研究所 |
2、肿瘤领域:下一代精准小分子/新一代ADC/细胞治疗为布局方向
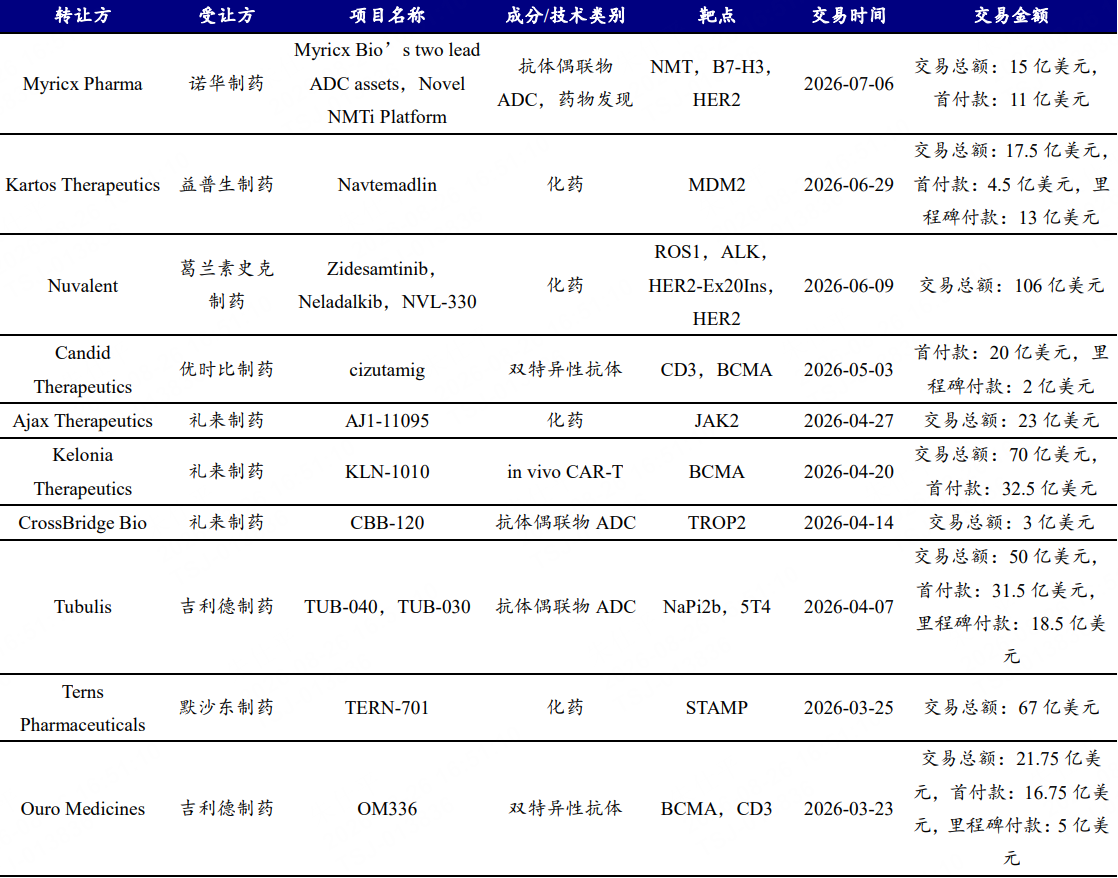
肿瘤领域依旧是MNC交易的核心治疗领域,2026年以来M&A方向已从PD-(L)1等成熟靶点转向下一代精准治疗小分子、新一代抗体偶联药物(ADC)及细胞治疗等。2026 年以来(截至2026年8月7日),在肿瘤领域共发生15起MNC作为受让方的M&A交易事件,已披露交易总额合计约542.95亿美元。其中既包括GSK以106亿美元收购Nuvalent、吉利德以78亿美元收购Arcellx以及礼来以70亿美元收购Kelonia等百亿级或数十亿美元级交易。
下一代靶向治疗小分子仍是2026年肿瘤M&A中交易金额最大的技术路线之一,成熟靶点的迭代与耐药突破成为重要布局方向。GSK以106亿美元收购Nuvalent,获得以ROS1、ALK、HER2等为核心的肿瘤小分子管线;默沙东以67亿美元收购Terns Pharmaceuticals,获得针对血液肿瘤的TERN-701(第三代Bcr-Abl TKIs);诺华以30亿美元收购Synnovation,进一步布局PI3Kα突变类实体瘤适应症;礼来以23亿美元收购Ajax,补充骨髓纤维化相关领域布局;Ipsen收购Kartos则获得处于临床III期的MDM2抑制剂Navtemadlin;安进收购Dark Blue则进一步延伸至MLLT1/3等新机制及靶向蛋白降解方向。
新一代ADC和细胞治疗是肿瘤领域交易的热点技术方向。MNC积极布局双抗、双毒素等新一代ADC,例如吉利德以50亿美元收购Tubulis,不仅获得NaPi2b ADC和5T4 ADC等重要临床资产,同时纳入其下一代连接子及偶联技术平台;诺华以15亿美元收购Myricx,进一步布局以NMT抑制剂为新型载荷的ADC技术;礼来通过收购CrossBridge获得一款TROP2双载荷ADC。细胞治疗方面,吉利德以78亿美元收购Arcellx,获得已处于申报上市阶段的BCMA CAR-T;礼来以70亿美元收购Kelonia,则进一步将布局前移至in vivo CAR-T,希望从体外制备向体内直接生成CAR-T升级。
表:肿瘤领域:下一代精准小分子/新一代 ADC/细胞治疗为布局方向 |
|
来源:开源证券、九方金融研究所 |
3、自免领域:长效化与深度免疫重塑成为 MNC 并购重点方向
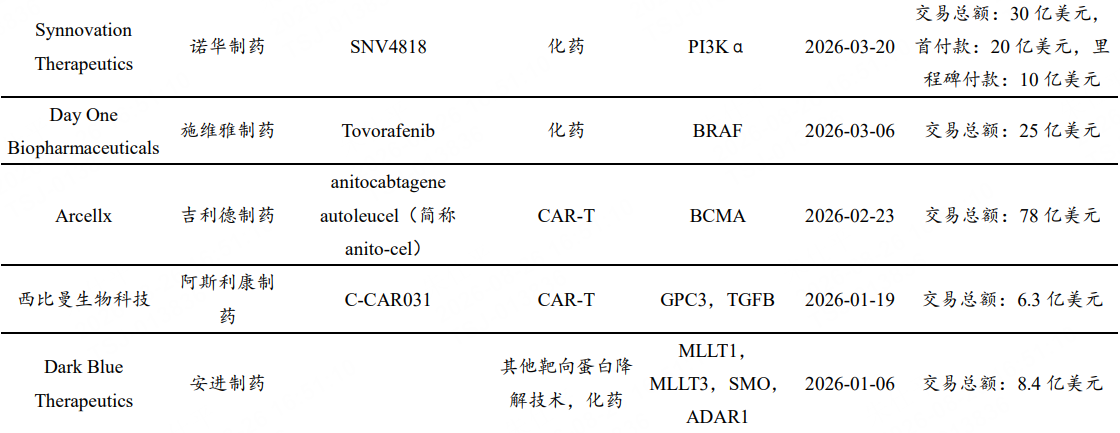
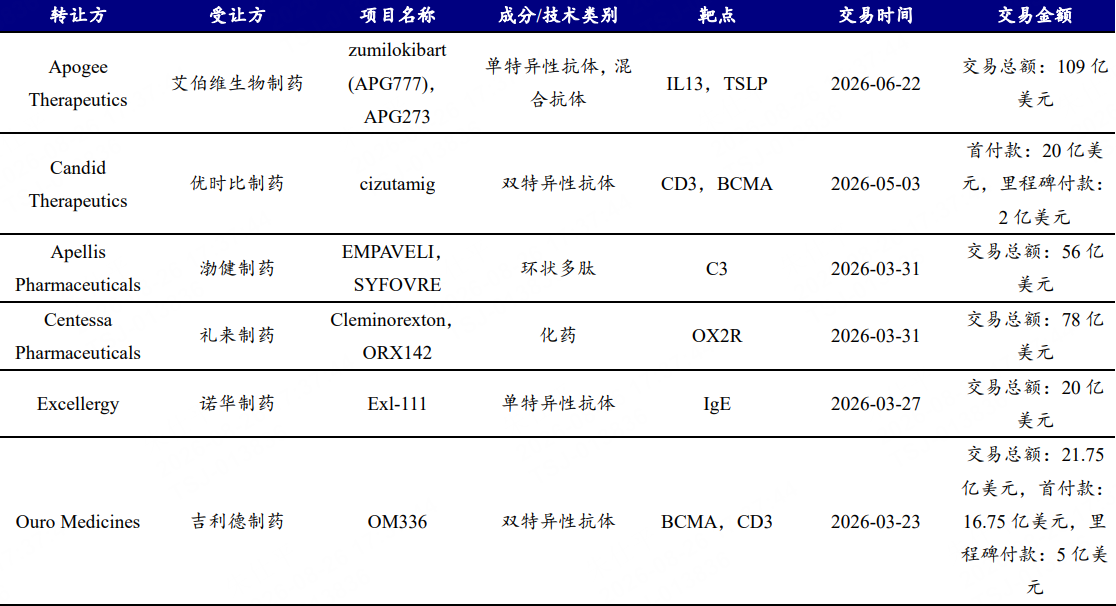
自免领域长效化及深度免疫调节成为M&A重点方向。相比过去自免药物主要围绕TNF、IL-17/23、JAK等经典炎症通路进行持续用药控制,2026年MNC的M&A交易已经向两个方向延伸:一方面,在IL-13、IgE等已经得到临床充分验证的靶点上,通过延长半衰期达到更低给药频率;另一方面,TCE、in vivo CAR-T等技术手段进入自身免疫领域,希望从长期抑制炎症进一步走向致病B细胞/浆细胞清除及“免疫重置”。
长效化和给药便利性正在推动经典通路进入新一轮产品升级周期。AbbVie以109亿美元收购Apogee,其核心资产之一Zumilokibart(APG777)是一款超长半衰期的IL-13抗体,另一款APG273是APG777(IL-13)和APG333(TSLP)的长效混合抗体,布局特应性皮炎、哮喘等慢性炎症疾病;其战略价值并非发现全新靶点,而是在成熟Th2炎症通路上通过更长给药间隔和潜在更强通路覆盖构建差异化升级。GSK收购RAPT获得长效抗IgE抗体Ozureprubart,以实现相较现有给药方案的更低频给药策略;诺华收购Excellergy获得Exl-111,则在半衰期延长之外,通过促进受体结合IgE解离尝试实现更快、更深的IgE通路抑制。
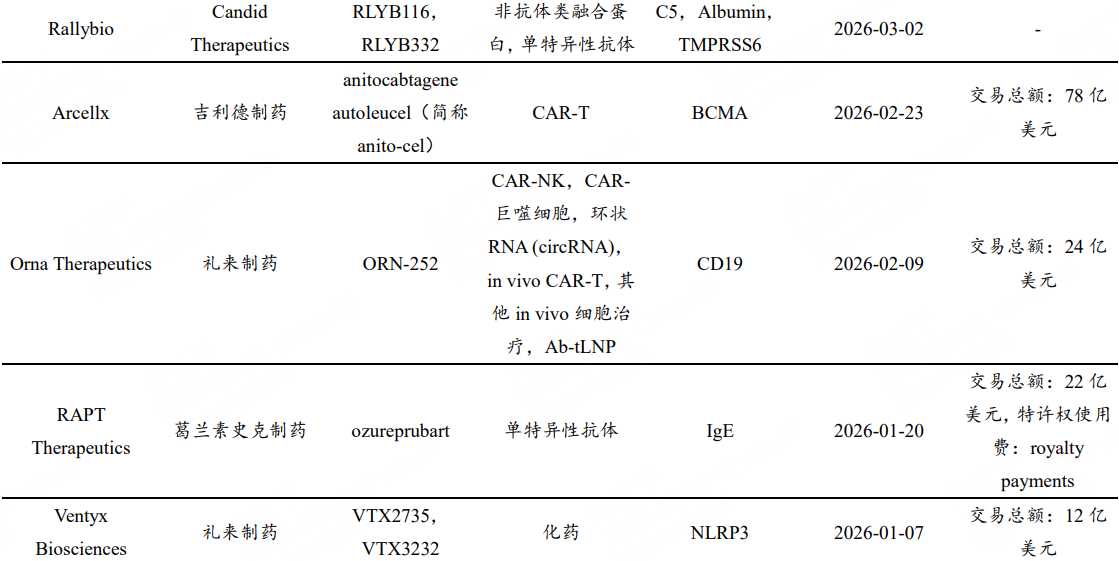
自免疾病的治疗已悄然从“长期抑制炎症”逐渐向“有限疗程实现免疫重置”演进。UCB以最高22亿美元收购Candid,核心资产Cizutamig为BCMA×CD3 T细胞衔接器,通过T细胞介导浆细胞清除,并认为是Cizutamig是在自免疾病领域具有BIC潜力的BCMA TCE;吉利德收购Ouro获得BCMA×CD3 TCE gamgertamig(OM336),同样希望通过短疗程实现快速、深度B细胞和浆细胞清除,并在AIHA、ITP等抗体介导疾病中探索持久疾病控制。礼来以24亿美元收购Orna以获得一款in vivo CAR-T,ORN-252利用circRNA与LNP在患者体内直接生成CD19 CAR-T,目标是避免传统自体CAR-T复杂的采集、体外制备和回输流程,使细胞治疗更有可能进入患者规模远大于血液肿瘤的自身免疫市场。
表:自免领域——长效化与深度免疫重塑成为MNC并购重点方向 |
|
来源:开源证券、九方金融研究所 |
4、神经领域:MNC逐渐提高对神经领域的战略权重
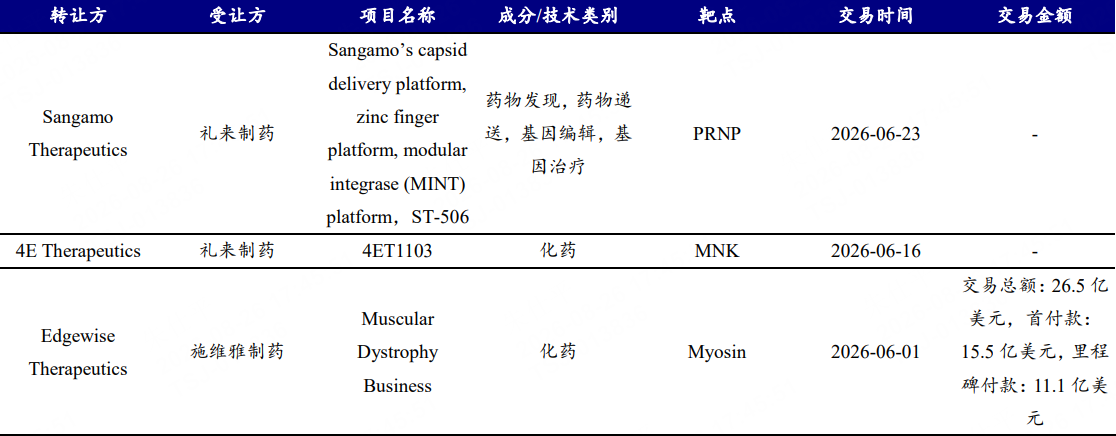
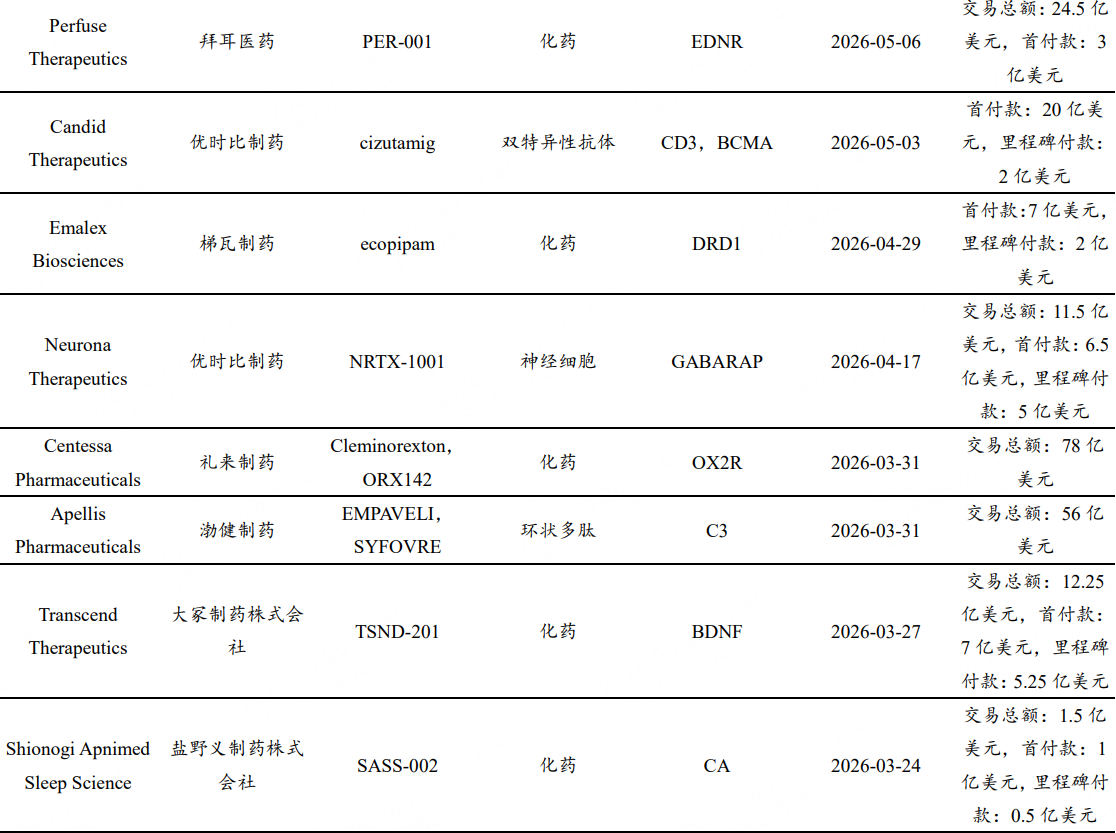
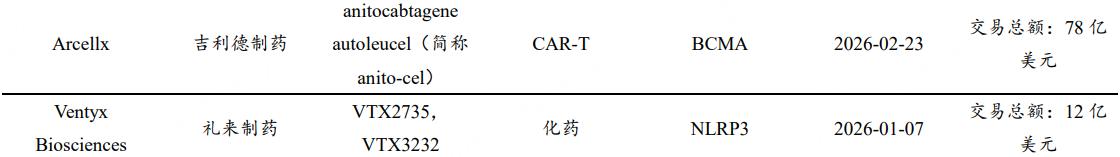
神经系统正在成为2026年以来MNC并购明显升温的方向,从传统神经递质调节进一步向机制更明确、临床验证程度更高的精准治疗拓展。过去神经领域由于血脑屏障、疾病异质性高、病理机制复杂等因素,长期面临较高的研发失败率,因此大型药企对早期神经资产的风险偏好相对有限。但随着orexin等关键神经环路得到临床验证,以及部分神经疾病的患者分型、终点设计和生物标志物逐渐成熟,MNC开始重新提高神经科学的战略权重。其中,礼来以最高约78亿美元收购Centessa,其核心资产Cleminorexton等OX2R激动剂针对发作性睡病及其他睡眠-觉醒障碍,cleminorexton已在Ⅱ期研究中已优异治疗潜力,礼来通过该交易直接将神经科学版图扩展至睡眠医学。
表:2026年以来神经系统领域M&A交易明显升温 |
|
来源:开源证券、九方金融研究所 |
5、总结和投资建议
本轮M&A持续维持高水平主要是因为MNC强力驱动,相较全球医药M&A整体市场,MNC的收并购表现出更明显的大额化趋势。从过去数据来看,MNC与全球医药M&A整体周期基本一致,但2026年MNC的恢复速度明显快于行业整体。截至2026年8月7日,2026年已发生45起MNC收并购交易,已披露总交易金额1179.5亿美元,首付款206.5亿美元。虽然MNC交易数量仅占全球M&A交易数量的约30%,但已披露的交易金额占比已经达到约71%,首付款占全球市场约87%。
风险提示
政策变化风险、行业竞争加剧风险、;产品销售及研发进度不及预期风险等。
参考研报
20260816-开源证券-行业周报-专利悬崖驱动外延扩张,MNC并购进入加速
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司-投资顾问:朱仕平 |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧