【行业洞察】半导体材料产业链
半导体材料产业链
一、液冷材料
算力大幅提升,液冷技术成为大势所趋,液冷材料大有可为。
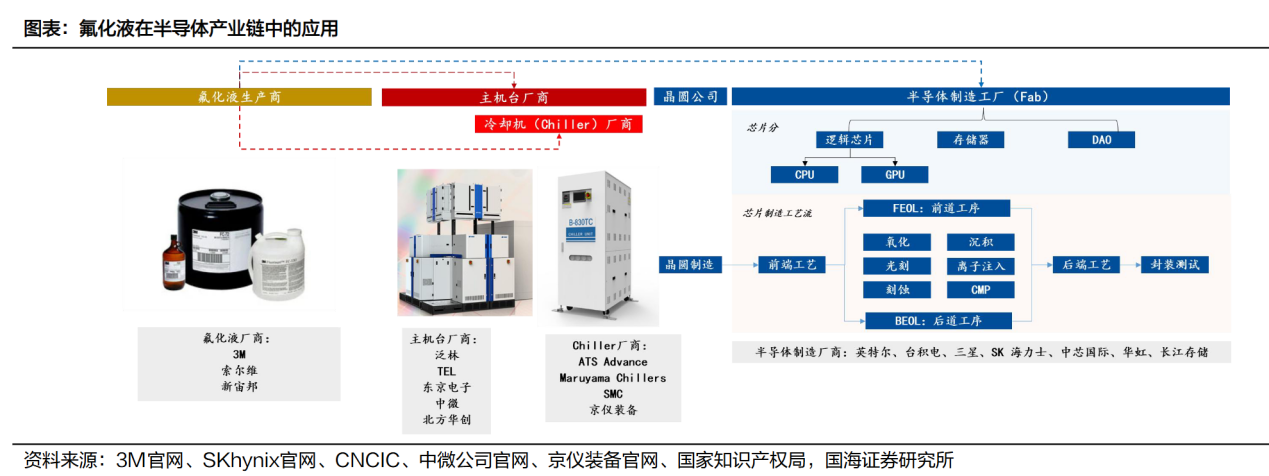
AI技术迅猛发展,增加了相关产业对高性能算力的需求,进而对设备散热冷却提出了更高要求。液冷技术采用液体替代空气作为冷却介质,将液体直接或间接接触发热器件,可使散热效率大幅提升,能够有效满足单点、整机柜、机房的高散热需求。
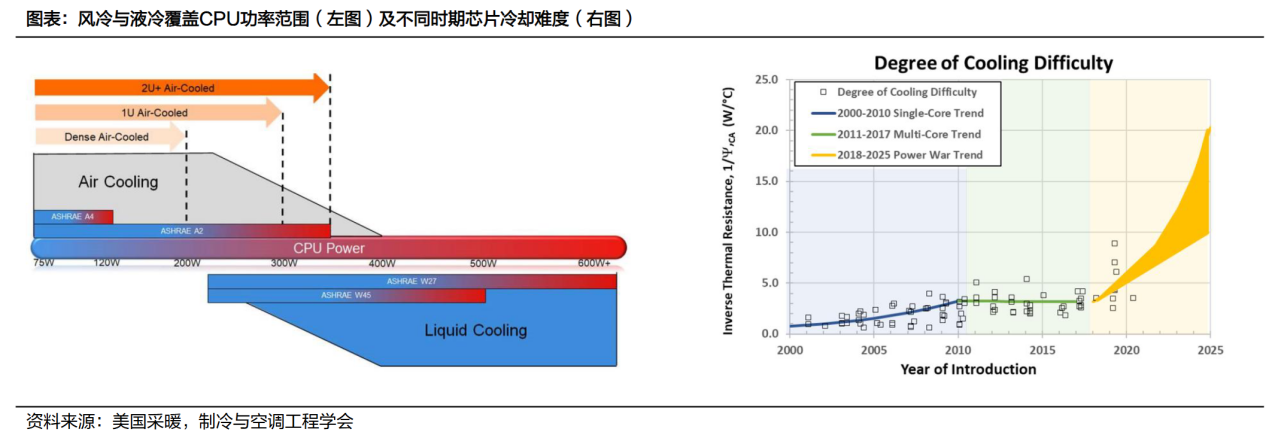
液冷材料涉及标的:
2)合成油:卫星化学等;
4)氟化液:巨化股份、新宙邦、华谊集团、永和股份、八亿时空等。
二、AI芯片是人工智能核心,推动半导体材料大发展
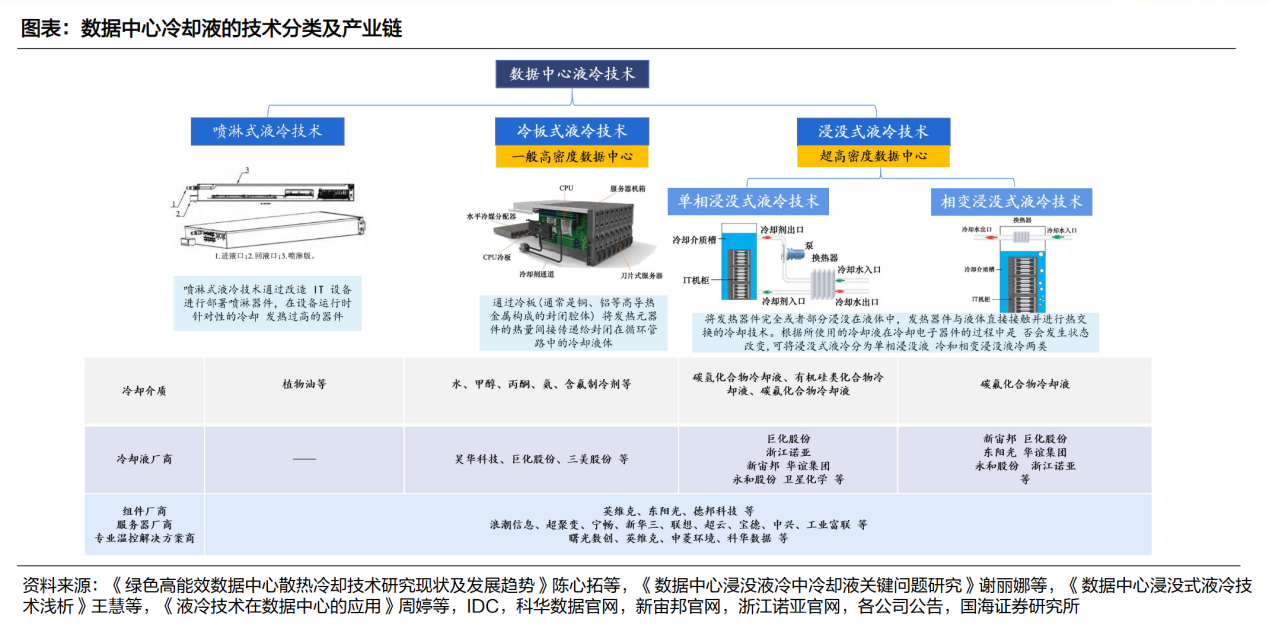
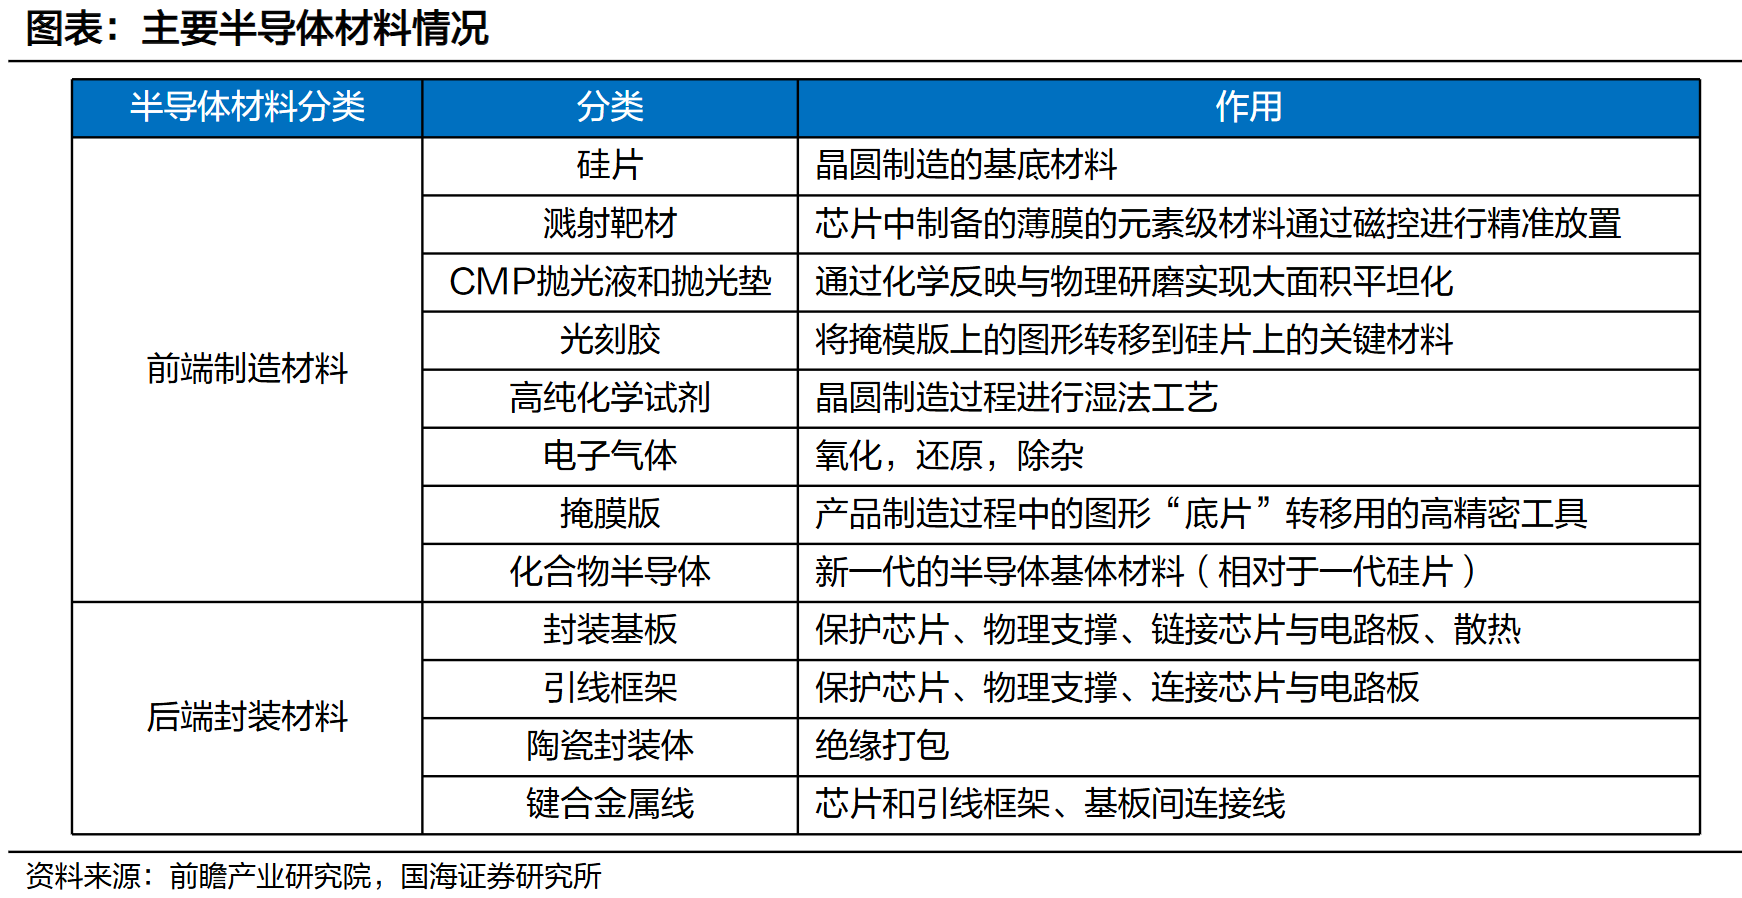
AI芯片系AI的核心,将在AI浪潮下获得快速发展和应用。半导体材料是芯片的基石,受益于AI需求拉动,半导体材料将获得更大发展空间,技术变革和国产替代的步伐将进一步加快。半导体材料主要分为制造材料(硅片/化合物半导体、光刻胶、湿电子化学品、电子气体、掩膜版、CMP抛光液和抛光垫、溅射靶材等)及封装材料。其中,半导体行业的几大核心耗材,国产化率普遍偏低,国产替代需求旺盛,有望在AI快速发展中实现需求大增与技术突破。
1)半导体硅片
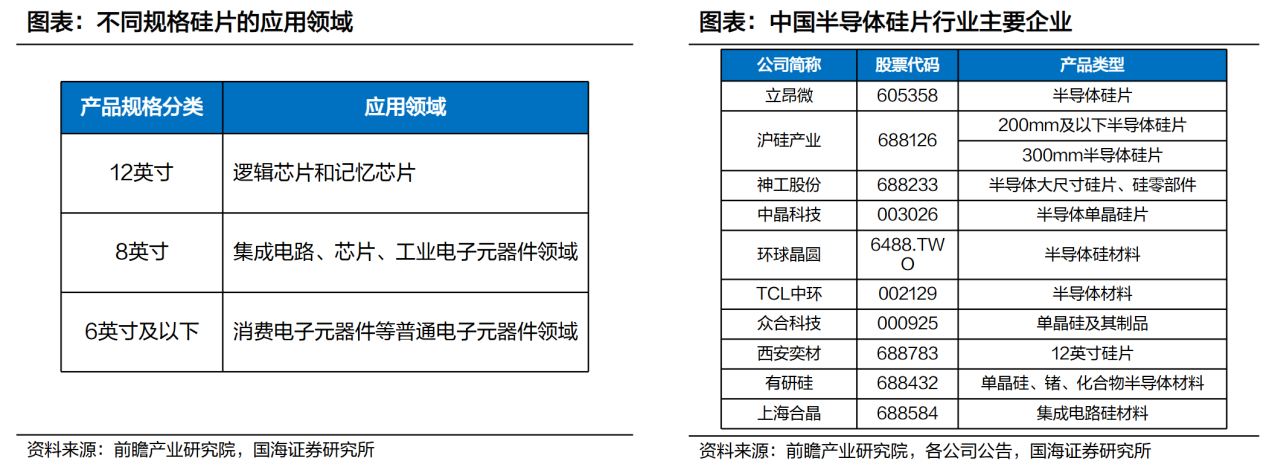
半导体硅片是生产集成电路、分立器件、传感器等半导体产品的关键材料,是半导体产业链基础性的一环。目前绝大多数半导体产品仍使用硅基材料制造,在硅片基础上经过光刻、刻蚀、沉积、抛光及清洗等工序的多次反复进行,并经切割、封测等环节后便形成了具有特定结构和功能的芯片。
沪硅产业(300mm抛光片及外延片、200mm及以下抛光片、外延片及SOI硅片)、TCL中环(新能源光伏硅片)、神工股份(半导体大尺寸硅片、硅零部件)、立昂微(6-12英寸半导体硅抛光片和硅外延片)、中晶科技、环球晶圆、众合科技、西安奕材等。
2)第二代与第三代半导体
集成电路主要分成硅基半导体与化合物半导体两大类,以硅材料为衬底材料的半导体归属为第一代半导体,以砷化镓等材料为衬底的化合物半导体则属第二代,以氮化镓、碳化硅等材料为衬底的化合物半导体属第三代半导体。
硅基半导体集成电路主要在数码运用,如微处理器、逻辑IC、存储器等;化合物半导体集成电路主要在模拟应用,如移动通讯、全球定位系统、卫星通讯、通讯基站、国防雷达、航天、军事武器等功率型、低噪声放大器等相关MMIC集成芯片。目前第二代半导体国产化处于早期阶段,第三代半导体主要是以碳化硅(SiC)和氮化镓(GaN)为代表,凭借其宽禁带、高热导率、高击穿电场、高抗辐射能力等特点,在许多应用领域拥有前两代半导体材料无法比拟的优点,有望突破第一、二代半导体材料应用技术的发展瓶颈,市场应用潜力巨大。随着人工智能发展,第二代、第三代有望获得更多应用。
涉及标的:三安光电、天岳先进、士兰微、闻泰科技、合盛硅业等。
3)光刻胶
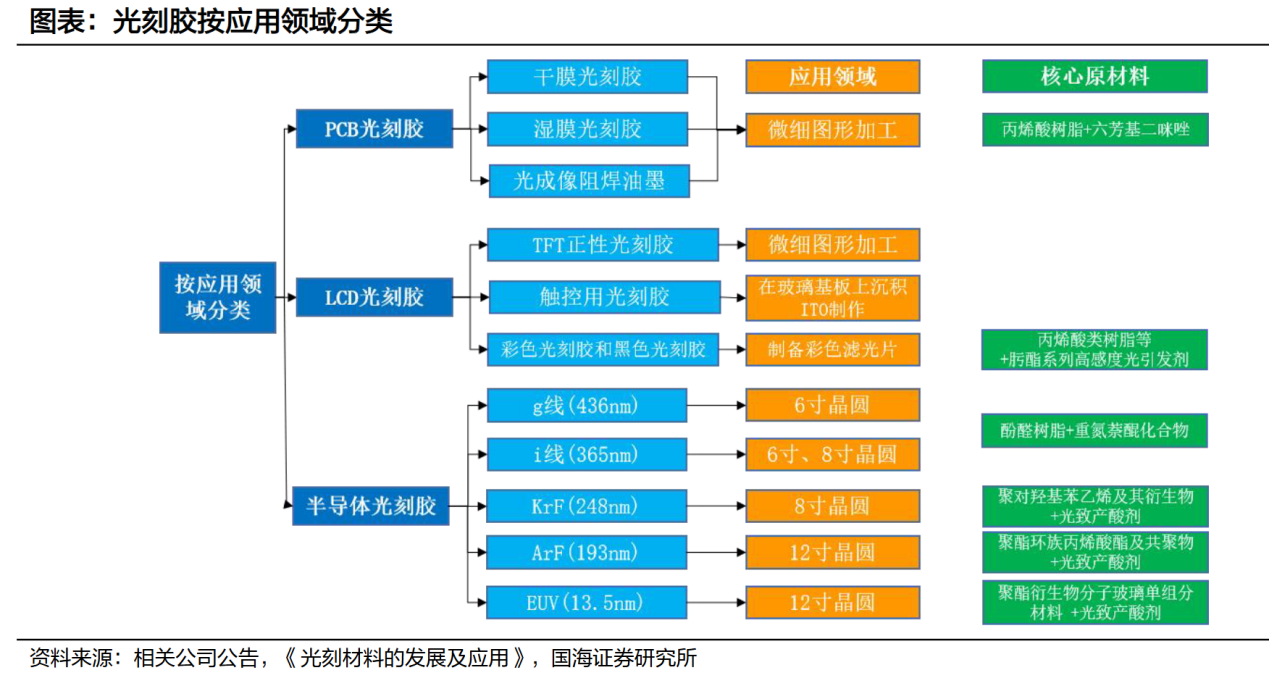
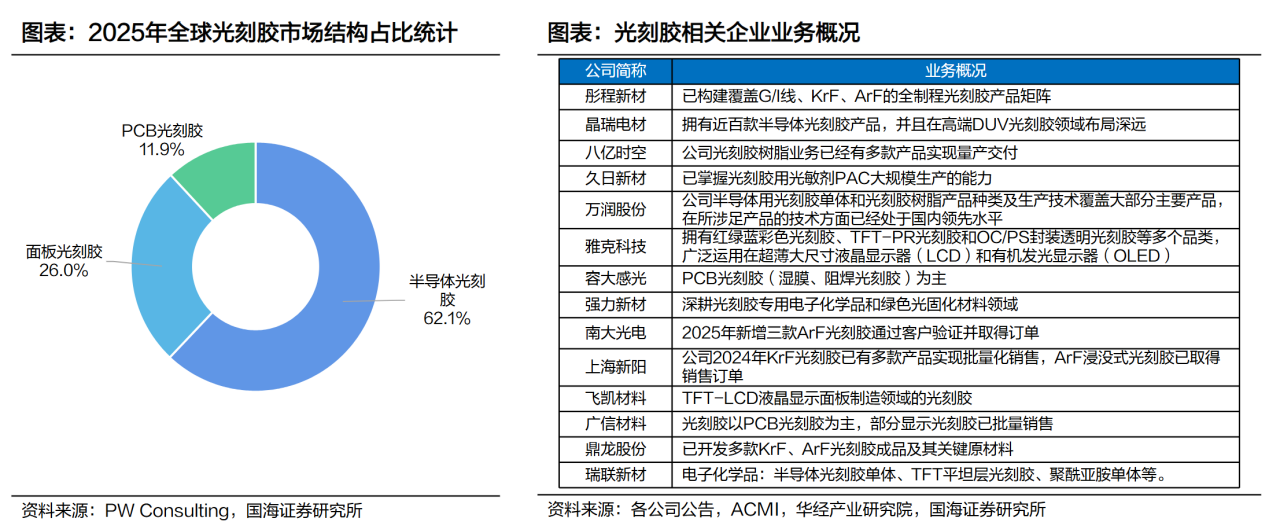
光刻胶是电子领域微细图形加工的关键性材料,在半导体、面板、PCB等行业的生产中具有重要作用。根据PW Consulting统计,2025年全球光刻胶市场结构以半导体光刻胶为主,占比62%,面板和PCB用光刻胶分别占26%和12%。
光刻胶:彤程新材、鼎龙股份、雅克科技、南大光电、上海新阳、晶瑞电材、容大感光、万润股份、强力新材、飞凯材料、八亿时空、久日新材、广信材料、瑞联新材等;
4)湿电子化学品纯度与性能直接决定下游产品的良率和可靠性。
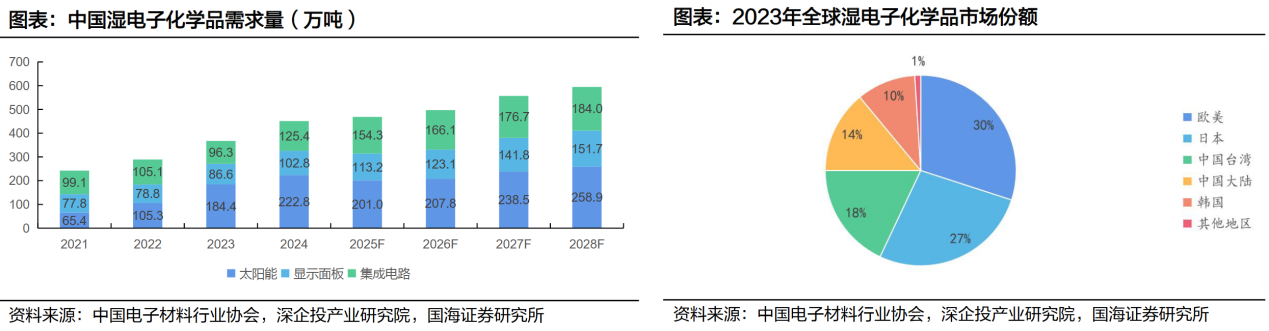
湿电子化学品又称超净高纯试剂,主要包含酸类、碱类、氧化剂、有机溶剂类和蚀刻液、电镀液及其添加剂、清洗剂、显影液和剥离液等产品,是超大规模集成电路、新型显示、太阳能电池等制造工艺过程中不可缺少的关键基础化工材料,主要应用于清洗、刻蚀、电镀和表面处理等环节。湿电子化学品上游是基础化工产品,下游是电子信息产业,其应用领域主要包括集成电路、显示面板和太阳能光伏等行业。
湿电子化学品是集成电路、显示面板、太阳能光伏等电子信息产业不可缺少的关键材料,其纯度与性能直接决定下游产品的良率和可靠性。近年来,随着集成电路制程持续微缩、第三代半导体快速崛起以及国产替代进程加速,湿电子化学品行业在新技术、新产业、新业态、新模式方面迎来较大发展。随着人工智能、量子科技、先进医疗、新能源等未来产业发展,催生了湿电子化学品多元增量需求。
①第三代半导体制造领域,主要为适配碳化硅(SiC)、氮化镓(GaN)等材料应用的高纯蚀刻液、清洗剂、抛光液等。
②先进封装领域,主要为支撑2.5D/3D、Chiplet、TSV、HBM等先进封装技术发展的剥离液、电镀液、键合配套试剂等。
③新能源领域,主要为适配光伏(含钙钛矿)、氢能等新能源电池应用的蚀刻液、树脂分散液、高纯电解液等。
④柔性显示面板领域,主要为适配柔性AMOLED、折叠屏专用低腐蚀蚀刻液、显影液等。
⑤生物电子与医疗芯片领域,主要为适配植入式医疗传感器、医疗芯片用生物兼容清洗剂、剥离液等。
⑥量子计算与光子芯片领域,主要为适配硅光芯片、量子比特器件专用高纯蚀刻与功能材料。
⑦航空航天军工领域,主要为适配高可靠元器件、宇航级芯片、军用雷达与制导系统的抗辐照高纯试剂、高稳定性蚀刻液、精密清洗液。

湿电子化学品:兴福电子、中巨芯-U、晶瑞电材、安集科技、江化微、格林达、上海新阳、多氟多、新宙邦、飞凯材料等;
5)电子特气是半导体制造的关键原材料,被称为“芯片血液”。目前国内电子特气第一梯队的厂商已经具备规模生产能力,在细分领域产品具有一定优势,但和国外龙头企业相比还有较大差距,国产替代空间巨大。
电子特气指的是工业气体中附加值比较高的特殊用途气体,与传统工业气体在纯度和用途上有所区分。特种气体的生产过程中涉及合成、纯化、混合配制、充装、分析检测、气瓶处理等多项工艺技术,流程较为复杂。电子特气种类众多,广泛应用于离子注入、刻蚀、气相沉积、掺杂等环节,决定了器件的最终良率和可靠性。

电子特气是电子工业的关键原料,属于工业气体的重要分支。工业气体是现代工业的基础原材料,而电子特气是工业气体中附加值较高的品种,与传统工业气体的区别在于纯度更高(如高纯气体)或者具有特殊用途(如参与化学反应),是大规模集成电路、平面显示器件、化合物半导体器件、太阳能电池、光纤等电子工业生产中不可或缺的基础和支撑性材料之一。
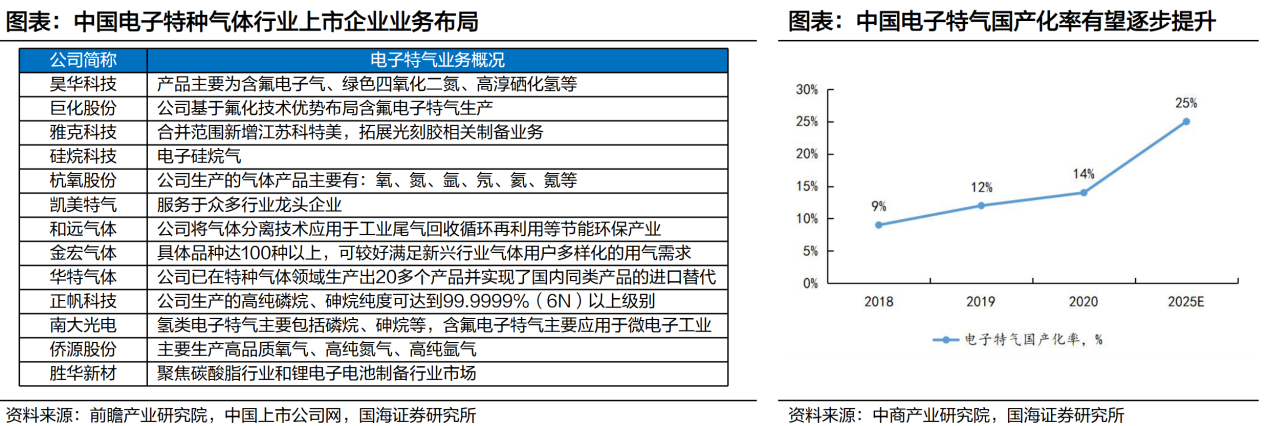
电子特气国产替代空间巨大。中国电子特气行业发展时间较短,目前市场仍主要由国外企业垄断。据中商产业研究院,2020年中国电子特气市场前四企业分别为美国空气化工、德国林德集团、法国液化空气、日本太阳日酸,占比分别为25%、23%、22%、16%。目前,国内电子特气第一梯队的厂商已经具备规模生产能力,在细分领域产品具有一定优势,但和国外龙头企业相比还有较大差距。
电子气体:
含氟类气体:中船特气、昊华科技;
氢类特气:南大光电;
硅基气体:硅烷科技;
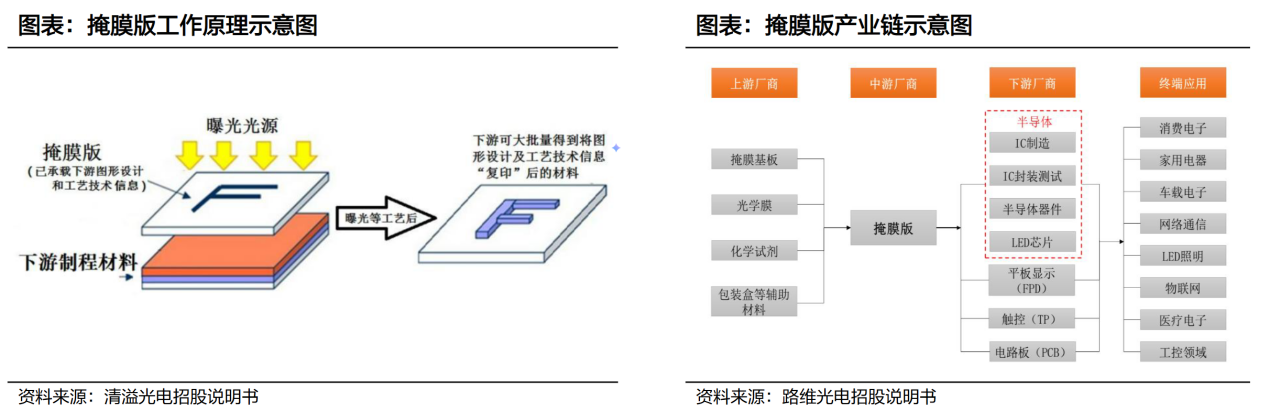
6)掩膜版的功能类似于传统照相机的“底片”。掩膜版(Photomask),又称光罩、光掩膜、光刻掩膜版、掩模版等,是下游行业产品制造过程中的图形“底片”转移用的高精密工具,是承载图形设计和工艺技术等知识产权信息的载体。掩膜版用于下游电子元器件制造业批量生产,是下游行业生产流程衔接的关键部分,是下游产品精度和质量的决定因素之一。
掩膜版的主要原材料包括掩膜基板、光学膜、化学试剂以及包装盒等辅助材料,掩膜版主要应用于平板显示、半导体、触控和电路板的制造过程,是必不可少的关键材料之一。
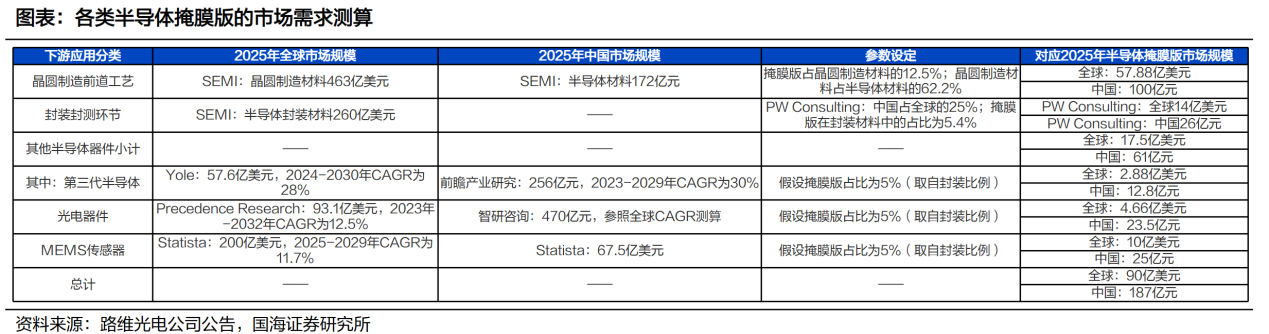
国内掩膜版仍需提升半导体领域的供应能力。随着半导体技术不断迭代,特别是在AI技术的加持下,将进一步带动集成电路、半导体器件制造以及各类先进封装需求的不断增长,半导体掩膜版市场需求也将随之增长。AI半导体与先进封装两大板块引领行业增长,玻璃基封装、CPO等新兴技术开启产业新周期。国内企业在封装测试、存储芯片、中低端晶圆制造等领域替代加速,全产业链布局持续完善,逐步缩小与国际巨头的差距,成为全球半导体产业增长的重要动力源。未来,全球AI基础设施建设支出将持续拉动半导体细分需求,玻璃基封装、CPO、先进制程等技术将持续迭代升级,推动行业向更高集成度、更低功耗、更高性能方向发展。
根据路维光电2025年报,预计2025年全球半导体掩膜版的市场规模为89.4亿美元,其中晶圆制造用掩膜版为57.88亿美元、封装用掩膜版为14亿美元,其他器件用掩膜版为17.5亿美元;2025年国内半导体掩膜版市场规模约为187亿元人民币,其中晶圆制造用掩膜版预计为100亿元人民币,封装用掩膜版预计为26亿元人民币,其他器件用掩膜版为61亿元人民币。
7)抛光液和抛光垫为CMP主要耗材
晶圆制造过程主要包括7个相互独立的工艺流程:光刻、刻蚀、薄膜生长、扩散、离子注入、化学机械抛光、金属化。作为晶圆制造的关键制程工艺之一,化学机械抛光(CMP)指的是通过化学腐蚀与机械研磨的协同配合作用,实现晶圆表面多余材料的高效去除与全局纳米级平坦化,是半导体晶片表面加工的关键技术之一。
CMP抛光材料包括抛光液和抛光垫、浅沟槽隔离、多晶硅、二氧化硅介电层和修整盘等,其中抛光垫和抛光液是CMP工艺的关键因素。抛光液的种类、粒径大小、颗粒分散度、物理化学性质及稳定性等均与抛光效果紧密相关。此外,抛光垫的属性(如材料、平整度等)也很大程度地影响了化学机械抛光的效果。
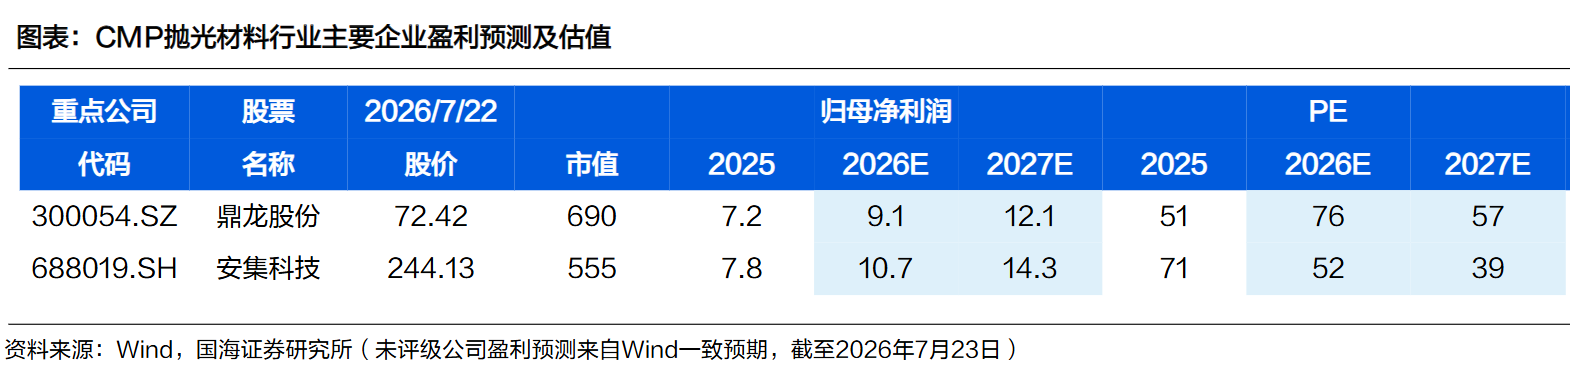
CMP抛光液和抛光垫:安集科技、鼎龙股份等;
8)溅射靶材为沉积电子薄膜的原材料,应用领域广泛。超大规模集成电路制造过程中要反复用到的溅射(Sputtering)工艺属于物理气相沉积(PVD)技术的一种,是制备电子薄膜材料的主要技术之一,它利用离子源产生的离子,在高真空中经过加速聚集,而形成高速度能的离子束流,轰击固体表面,离子和固体表面原子发生动能交换,使固体表面的原子离开固体并沉积在基底表面,被轰击的固体是用溅射法沉积薄膜的原材料,称为溅射靶材。
据欧莱新材招股说明书,靶材制造是溅射靶材产业链中的关键环节,溅射靶材的产品质量、性能指标直接决定了终端产品的品质和稳定性。
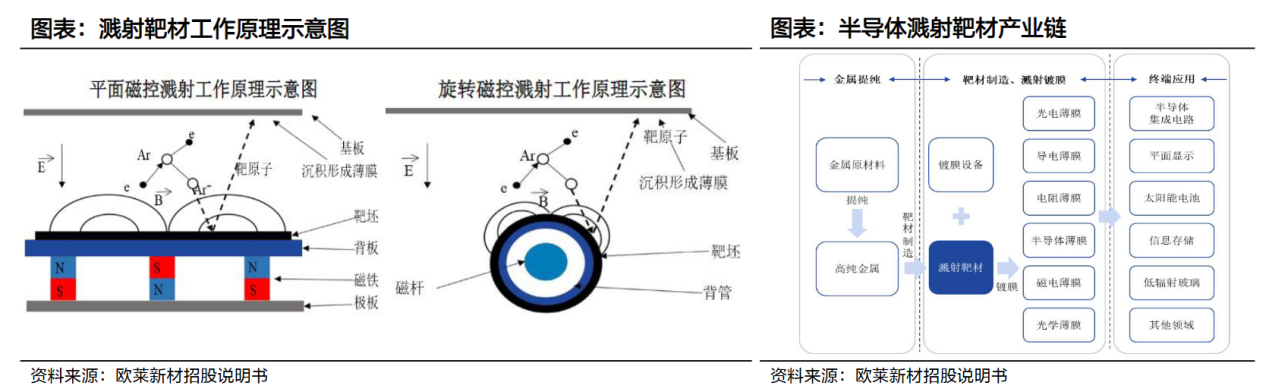
溅射靶材:江丰电子、有研新材、隆华科技、阿石创、欧莱新材、振华股份等。
9)PCB行业上游为铜箔、电子级玻纤布、树脂、油墨、覆铜板等原材料行业,中游为PCB的生产制造行业,下游广泛应用于通讯、网络、计算机、服务器等领域。电子纱行业、电子布行业、覆铜板行业、PCB行业属于产业链上紧密相连、相互依存的上下游基础材料行业。
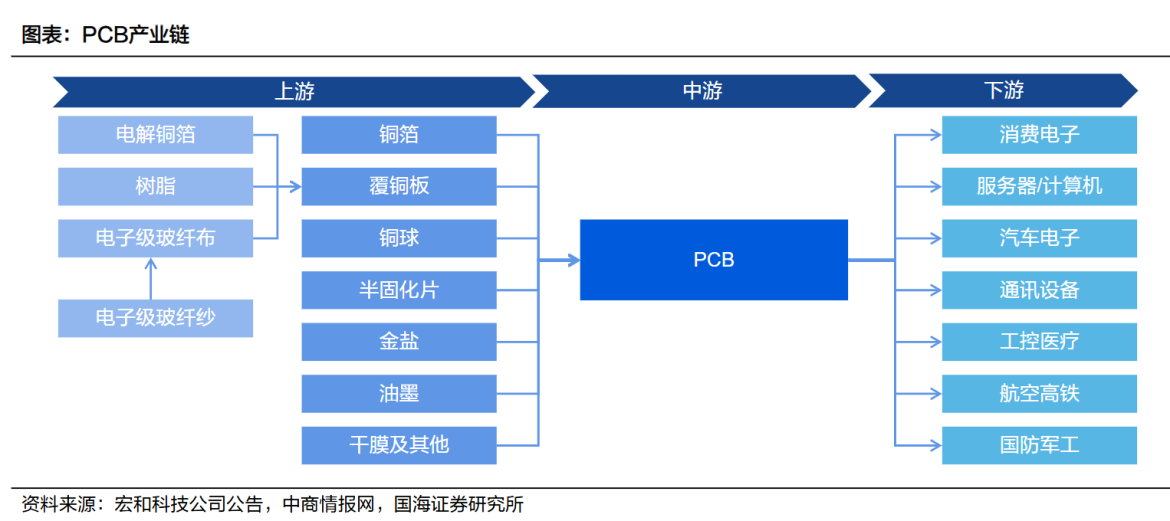
AI带动设备及元器件需求,高频高速PCB有望成主流,PCB产业链有望重塑和受益印制电路板(PCB)是电子产品的关键电子互联件,被誉为“电子产品之母”。AI快速发展要求高算力,对设备、电子元器件数量和质量也提出更多更新的要求,将带动PCB需求新增长,高频高速PCB有望成为未来发展主流。
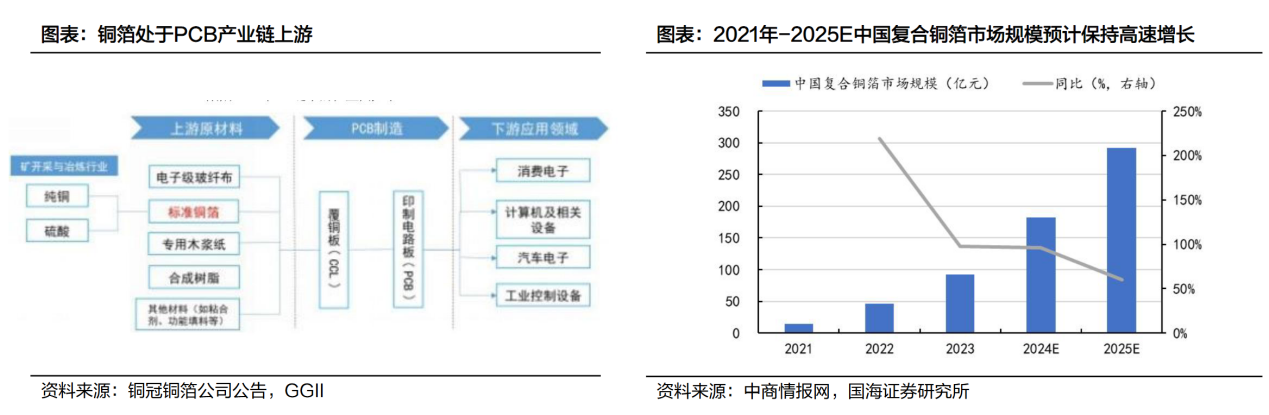
PCB铜箔是沉积在线路板基底层上的一层薄的铜箔,是CCL及PCB制造的重要原材料,起到传输信号的作用。
PCB铜箔与电子级玻纤布、专用木浆纸、合成树脂及其他材料(如粘合剂、功能填料等)等原材料经制备形成覆铜板,再经过一系列其他复杂工艺形成PCB板。
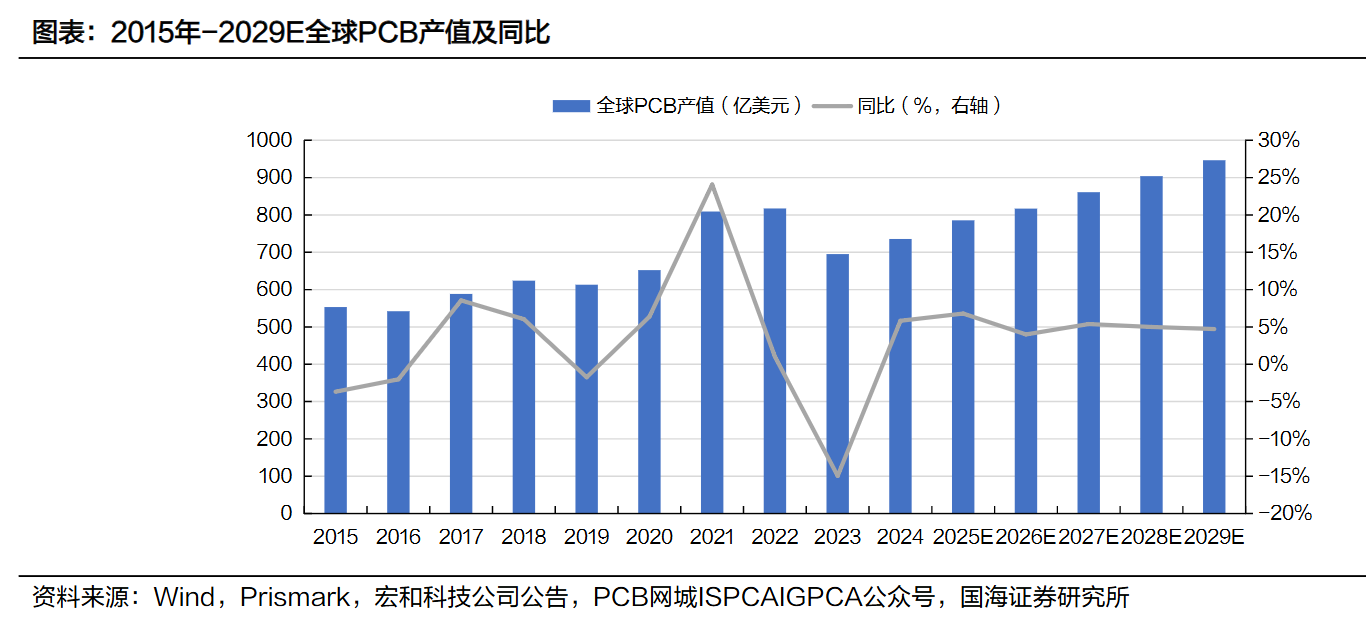
根据Prismark,预计2029年全球PCB产值有望达到946.61亿美元,2024~2029年CAGR将达到5.2%,全球PCB产值将迎来复兴。
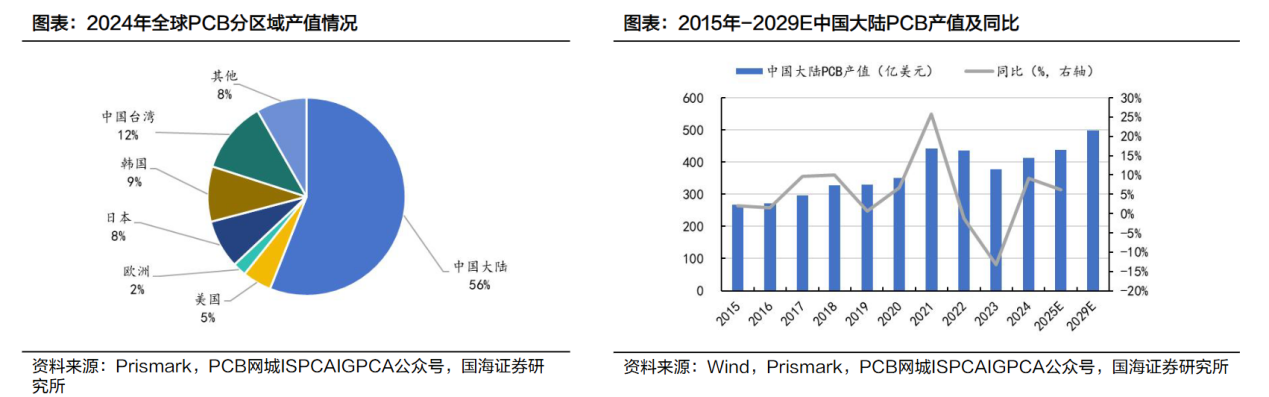
PCB产业链相关材料的需求有望在新发展格局下获得重塑,涉及标的:
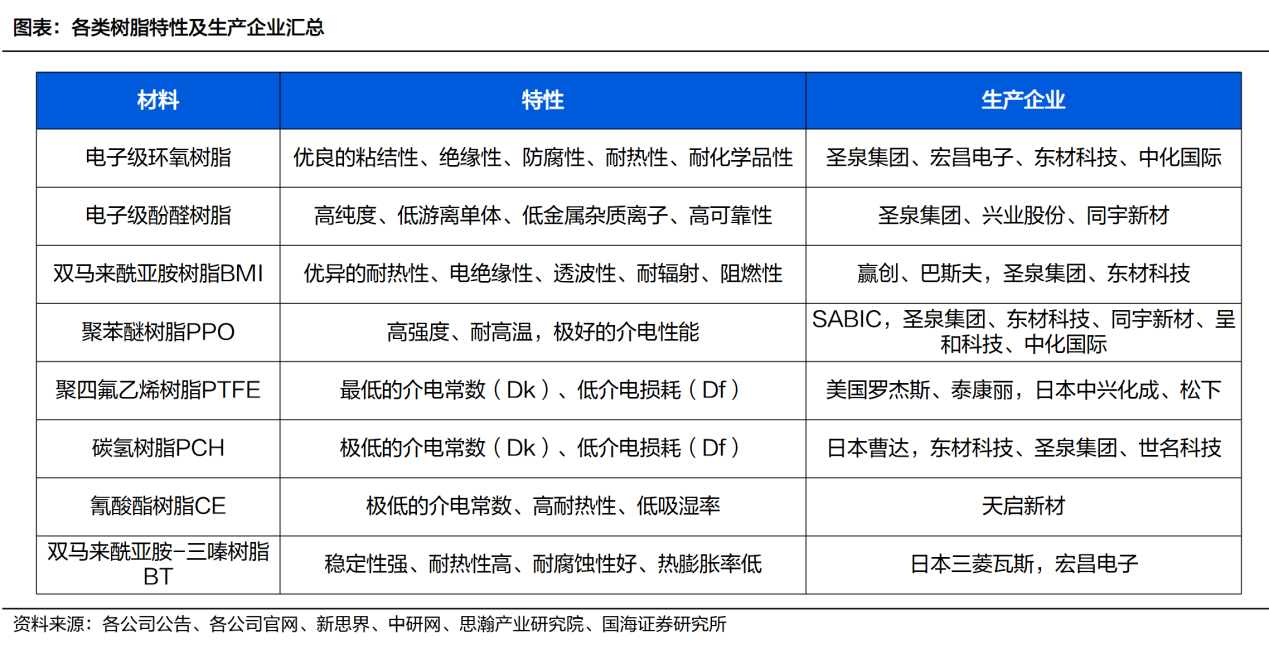
a.电子树脂:圣泉集团、东材科技、宏昌电子、同宇新材、呈和科技、中化国际、兴业股份、天启新材等;
b.PCB铜箔是沉积在线路板基底层上的一层薄的铜箔,是CCL及PCB制造的重要原材料,起到传输信号的作用。
电解铜箔:铜冠铜箔、德福科技、嘉元科技、诺德股份、中一科技等;
c.电子级玻璃纤维布,简称电子级玻纤布,由单丝直径9μm以下的电子级玻璃纤维纱织造而成,主要用来做覆铜板的绝缘增强材料,应用在各类终端电子产品等领域中。
d.对于上游材料而言,需要选择具有较低Df的材料以保证在使用过程减少信号传输时的衰减、时延,以提高信号完整性,在功能性填料选择上,对于粒径、介电损耗等性能指标要求更为严格,因此,以硅微粉(球形二氧化硅)等为代表的高性能填料,具有低Cut点、低介电损耗、高导热等优良性能,精准满足了高端覆铜板客户的需求,成为行业主流选择。
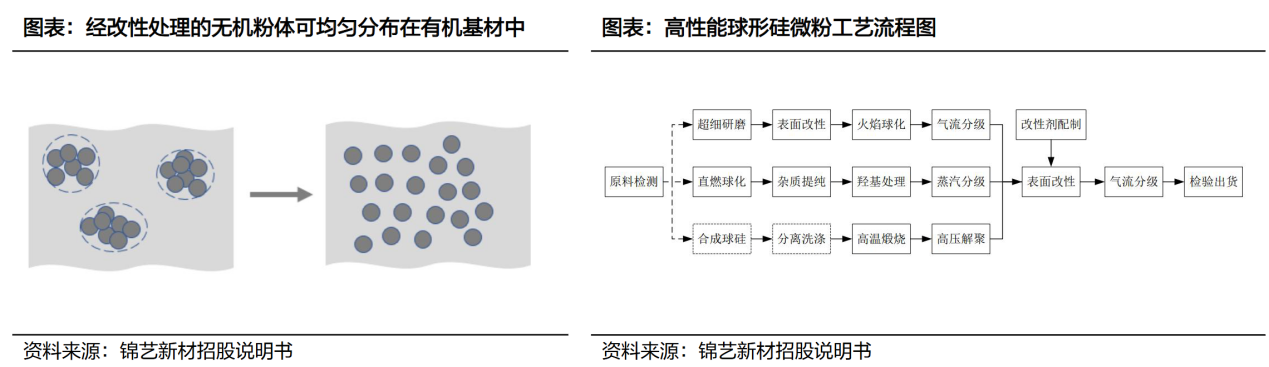
随着覆铜板行业逐步向高频高速和轻薄小型化方向发展,对介电性、介质损耗有一定指标要求的覆铜板会选用粒度、纯度和粒径范围符合要求且经表面改性的硅微粉,高频高速、HDI基板等较高技术等级的覆铜板一般都采用经改性后的高性能球形硅微粉(通常为中位粒径3μm以下,经表面改性后的粉体)。
10)AI服务器用MLCC粉体需求有望激增,驱动MLCC行业景气上行.
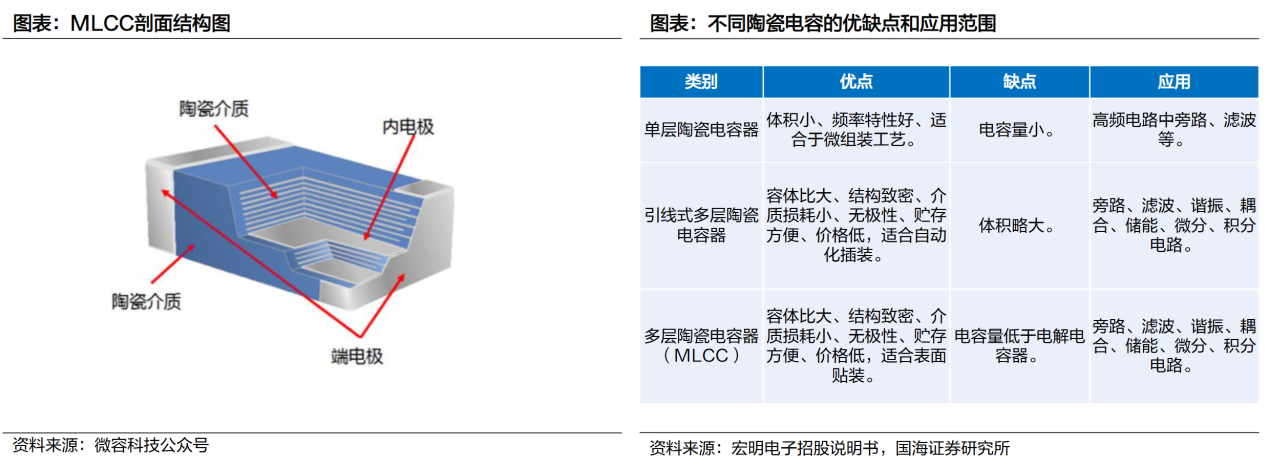
随着MLCC可靠性和集成度的提高,其使用的范围越来越广,广泛地应用于各种军民用电子整机和电子设备,因此,MLCC又被称为“电子工业大米”。根据中国电子元件行业协会,预计到2027年,全球MLCC市场规模将达到1180亿元,2024-2027CAGR达到5.46%;全球MLCC需求量将达58,312亿只,2024-2027CAGR达到3.36%。MLCC成本主要由陶瓷粉料、内电极、外电极、包装材料、人工成本、折旧设备及其他构成。
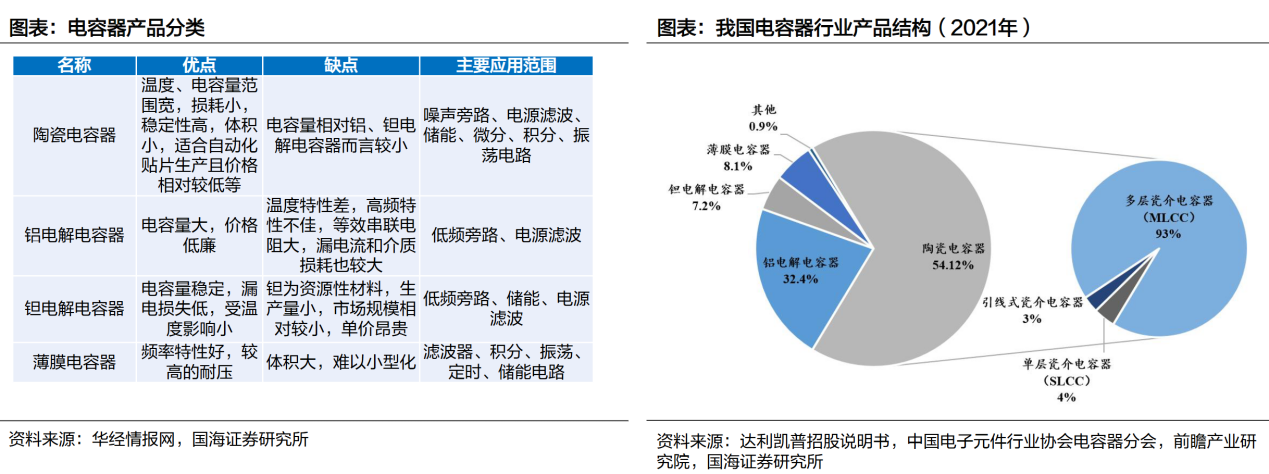
涉及标的:
2)MLCC上游粉体:国瓷材料、博迁新材等。
11)新型显示技术是AI呈现的窗口,有望引领光学显示材料新一轮发展
显示面板作为数字时代信息呈现与人机交互的载体,是人类获取视觉信息的核心端口,显示产业正在和人工智能、5G、物联网等新兴产业深度融合。AI的诸多领域需要新型显示技术作为呈现载体,AI带来的新需求将引领新型显示快速发展,相关显示及光学材料有望受益。我国光学膜、OLED发光材料、OCA胶等材料仍处二三梯队,落后于美日韩等企业,国产替代需求较高。
涉及标的:
1)OLED材料:莱特光电、奥来德、万润股份、瑞联新材、濮阳惠成等;
2)OCA胶:斯迪克等;
3)光学膜:激智科技、双星新材、东材科技、长阳科技、三利谱等;
4)偏光片:杉杉股份、三利谱等。
参考资料:
20260724-国海证券-AI新材料行业深度报告
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司 投资顾问:王德慧(登记编号:A0740621120003) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧