【行业洞察】全球糖市转向减产周期,糖价上行预期增强
【摘要】 国际糖价的中期上行风险正在增加,但郑商所白糖2701更适合定义为“震荡偏强、等待减产与去库验证”,还不能仅凭厄尔尼诺就判断进入单边牛市。 目前最关键的矛盾,是全球供需趋紧与国内库存、新糖供应相对充足并存。国际糖业组织(ISO)9月报告:26/27年全球食糖产消缺口预计为20万吨,全球糖市将从过剩转向减产周期。预计26/27榨季将受影响,印度政府5月宣布“即日起至9月30日禁止食糖出口”,8月宣布“批准在关税配额下免税进口100万吨原糖,有效期至10月31日”。 |
【正文】
NOAA在9月10日发布的最新月度判断中,已确认厄尔尼诺正在增强,并预计2026年秋冬出现“极强”事件的概率超过90%。这已经不只是“可能形成厄尔尼诺”,而是在讨论其强度与持续影响。
对白糖而言,真正需要观察的是这条传导链:厄尔尼诺增强 → 主产区出现不利天气 → 甘蔗单产、含糖率或压榨进度受损 → 可出口糖减少 → 国际价格与中国进口成本上升。
目前,气候信号比较强,但后面几步不能全部提前视为已经兑现。尤其要区分产区:印度、泰国主要担心偏热、偏干影响甘蔗生长;巴西中南部则还要关注过多降雨干扰收割、压榨,不能简单理解成“全球主产区一起干旱减产”。
CFTC数据显示,截至9月15日,ICE 11号糖期货的非商业多头为377,419手、空头为194,904手,相减后净多约18.25万手。这说明已有相当规模的多头布局,但仅凭这个数字也不能认定持仓已达到历史极端。
另外,巴西糖与乙醇之间的生产分配仍很重要。巴西已批准将汽油乙醇掺混比例提高至32%,增加乙醇需求;但玉米乙醇增产可以承接部分需求,不能把新增乙醇需求全部换算成甘蔗糖减产。最终仍要看糖、乙醇相对利润和实际制糖比例。
农业农村部9月CASDE对2026/27年度的预测为:食糖产量1293万吨、进口480万吨、消费1573万吨、出口18万吨,对应年度结余增加182万吨。这与全球供需趋紧形成了明显区别。需要注意,182万吨是整个市场年度的结余变化预测,不是目前库存,也不是2027年1月可交割仓单量。不过,它至少说明:按当前官方假设,国内还不能直接按照“明显缺糖”定价。报告同时给出新年度国内糖价5500—6000元/吨的预测范围,但那是年度价格预测,不是2701的目标价,更不是6000元必达的保证。
8月中国食糖进口量达到65万吨,为年内单月最高;但同比下降20.9%,不能把它误读为进口同比大增。1—8月累计进口225万吨,同比下降13.5%。与此同时,内蒙古新榨季甜菜糖已经开始报价销售。这意味着,即使未来采购的进口糖成本上升,已经订购并陆续到港的糖,加上国产新糖,仍可能对近期现货形成缓冲。进口替代成本上涨,不等于国内马上缺货。对2701尤其如此:它对应2027年1月交割,判断重点应放在那之前能够供应市场的糖量。如果天气损失主要发生在2027年春夏或更后的作物周期,对更远月份的影响可能更直接,不宜全部提前计入2701。
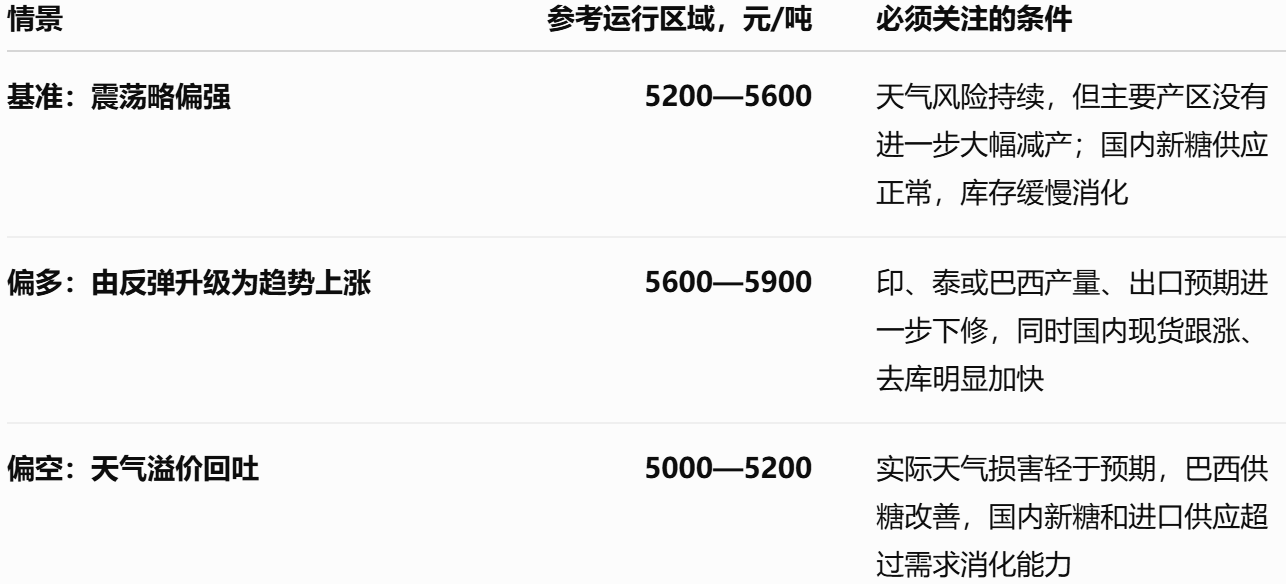
图:白糖期货价格情形分析 |
|
来源:中金公司、九方金融研究所 |
现在至10月,天气与海外供应消息提供支撑;进入11-12月,市场会更重视新榨季实际产量、出糖率、现货成交和仓单供应。如果届时期货涨、现货不跟,而且库存或仓单超预期增加,反弹就容易反复;如果期现同步走强、库存明显下降,才能提高对趋势性上涨的判断。
接下来关注几个信号:
第一,10月的两份报告。 NOAA下一次ENSO月度讨论安排在10月8日,CASDE下一次发布安排在10月9日。前者重点看强度、持续时间及区域影响,后者重点看国内产量、进口和结余预测有没有实质变化。重复确认强厄尔尼诺,其新增利多可能小于一次明确的产量下调。
第二,广西现货与库存,而不只是2701盘面。更有说服力的看多组合是:现货持续提价且成交跟上、工业库存下降快于预期、期货上涨时并非仅扩大对现货的升水。反过来,期货独涨而现货销售偏弱,需要警惕预期与现实脱节。
第三,海外实际出口供应。关注印度、泰国新榨季产量与出口安排,以及巴西压榨量、含糖率、制糖比例。观察外盘时应固定比较同一合约,避免把换月价差当成价格上涨:例如9月22日ICE原糖2026年10月合约为17.59美分,2027年3月合约为18.56美分,两者本来就有0.97美分的月间价差。
参考研报
20260913-华安证券-三机构8月生猪产能去化加速,预计全球糖市步入减产周期
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司投资顾问:吴清淳(登记编号:A0740622030004) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧