【国庆特刊·军工】地缘局势升温!军工产业链梳理
大变局加速演进,中式装备重塑格局。俄乌冲突将长期维持热战僵持与外交博弈并行的对抗格局,美以伊战争引发海湾地缘政治地震,中东正在形成一个碎片化、阵营化且充满不确定性的新格局,日本再军事化狂飙突进,亚太安全风险上升,全球已进入大国竞争与世界格局重构的时代。
日益加剧的不安全感推动全球军费支出增长,军备需求全面扩容,随着实战口碑持续积累、技术优势不断凸显、国际合作模式持续创新,中国军工正加速打破西方垄断,逐步重塑全球高端军贸市场格局,成为国际防务领域公平、可靠的新型合作力量。
行业中长期成长逻辑并未弱化,建军百年目标迫近背景下新域新质战斗力建设稳步推进,内需具备刚性支撑,下半年随着十五五装备采购方向逐步明晰、珠海航展召开以及后续军贸大额订单的披露,叠加商业航天产业的加速突破,军工板块迎来结构性配置窗口。
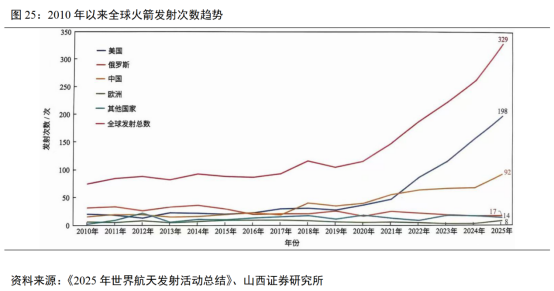
中国航天进入复用时代,太空新基建再提速。长征十号乙火箭首飞成功,并实现全球首次运载火箭海上网系回收,标志着我国重复使用运载火箭技术取得历史性突破,随后朱雀三号采用着陆支腿回收方式完成我国首次入轨火箭一子级陆地回收,我国在可重复使用火箭关键技术上接连取得重大突破,目前国内十余款新一代液体运载火箭集中冲刺可回收技术,回收方式多线并行,可回收技术将在26年加速突破。
随着适用于卫星互联网部署的多款中大型新型火箭密集首飞,我国以国家队为主力、民营火箭协同补充、轻重运力搭配、一次性与可复用并行的运力体系逐步成型,长期制约我国商业航天发展的运力瓶颈有望在近期破除,千帆星座和国网星座常态化部署有望持续提速。
一、军工核心标的估值处于历史低位,国际军贸订单可期
估值回调充分,把握修复窗口。2026年是十五五开局之年,处于十四五规划收官和十五五规划落地的政策过渡期,2026年上半年在市场对短期交付节奏与业绩压力的担忧中,军工板块从年初高位持续震荡下行。
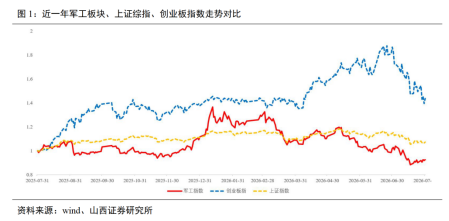
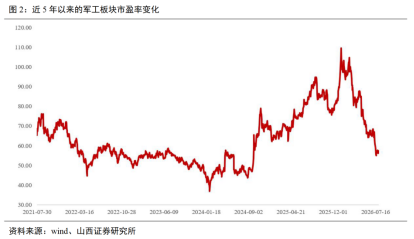
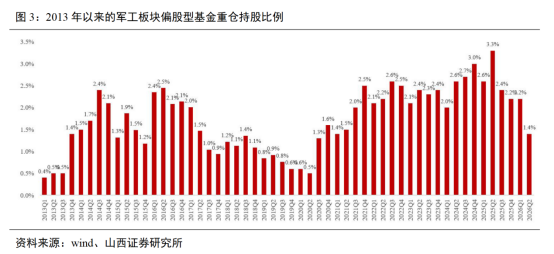
经过本轮回调,板块估值已充分消化前期情绪溢价,偏股型基金持仓已回落至近五年新低,估值性价比凸显。
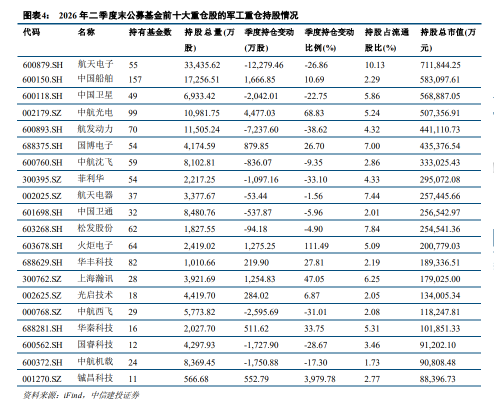
公募基金持仓集中度较一季度大幅回落,持仓结构呈现多元化趋势。2026年二季度末,公募基金前十大重仓持股的20家公司持股总市值合计583.80亿元,占公募基金军工持股总市值的34.70%,持仓集中度环比大幅下滑14.33个百分点。
其中,从持仓市值来看,航天电子、中国船舶、中国卫星、中航光电、航发动力位列重仓市值前五;从持仓变化角度来看,中航光电、中国船舶、天海防务、中兵红箭、火炬电子等季度持仓增幅较大。
国际军贸:核心标的估值处于历史低位,持续看好军贸标的订单落地及业绩提升:
1)中航西飞、中航沈飞等核心军贸标的当前PB估值已处于历史底部;
2)核心军贸标的在主动管理型基金中的重仓持股数量已至历史低位;
3)土耳其TB2在纳卡冲突后的次年迎来大量订单,中国军贸订单亦或将迎来订单集中落地期。
距2025年印巴冲突已经一年有余,中国核心主机厂或将迎来军贸订单集中落地时刻。 逐渐丰富的自主可控的武器装备体系是中国军贸最大底牌。供给端的约束是过去中国飞机军贸占比过低的核心原因,以歼-10为代表的自主研制武器装备的崛起是未来中国装备以更大规模走向世界的核心逻辑。受益于实战效果打开市场空间,主机厂业绩弹性大于营收弹性。
主机厂军贸核心逻辑:
①频繁冲突带来军贸需求变化:军贸需求与世界安全局势息息相关,在世界安全局势动荡的今天,军贸需求稳步提升;印巴冲突为中国第四代战机首次参与实战并取得骄人战绩,中国体系化装备在世界范围内作战性能认可度大幅提升,中国装备军贸订单空间打开;
②供给端问题改善:相比以往,中国装备处于供给端拐点右侧,J-10、J-35、Y-20、YY-20等装备打破过往供给瓶颈,未来中国不仅有装备可以出口,更有好装备可以出口;
③军贸受益环节:主机厂是军贸最为受益方向,相比中上游,主机厂不仅享受军贸带来的量的刺激,更能享受军贸带来的显著溢价,军贸溢价可以显著改善主机厂盈利能力,如中无人机2022年军贸毛利率达到27.03%,国内毛利率则仅为5.82%,数倍于内销的军贸毛利率可显著改善主机厂盈利能力。
④军贸受益方向:飞机、雷达、反无等装备未来空间更为可观,其中飞机是世界军贸占比最高装备,中国现存大量可出口但尚未出口的新型军机装备,且多数飞机主机厂净利率处于极低水平,军贸可以显著改善相应飞机主机厂净利率水平。雷达作为冲突中发现敌军、跟踪制导的核心系统,起到了至关重要作用,现代战争中无人机、隐形战机的占比正稳步提升,反无人机、反隐身装备雷达需求亦有望稳步提升,因此雷达主机厂亦为重要投资方向。无人机的大规模应用使得低成本反无人机装备部署越发迫切,未来有望成为军贸新贵装备。
二、国产商用航空发动机自主研制持续推进
8月12日,由国产大飞机C919执飞的CA723航班从北京起飞,前往乌兰巴托。当地机场以民航界最高礼遇“过水门”仪式为C919“接风洗尘”。这也标志着国产大飞机正式开启国际定期商业航线运营。
C919商运向规模化迈进并走向国际市场,引领国内民航制造业发展。国内航空制造企业积极参与国产大飞机配套,在国产大飞机需求引领下有望打开广阔发展空间,机体制造商有望直接受益于C919生产交付提速,材料、航发、机载设备相关配套厂商有望受益于国产化率提升。
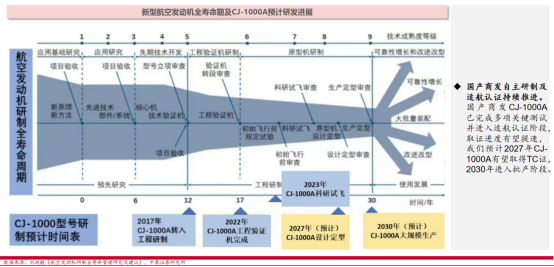
国产商用航空发动机自主研制持续推进,多次亮相展会或表征技术逐渐成熟。中国航发集团主要规划发展CJ1000A及CJ2000两个产品系列。
CJ1000A民用大涵道比涡扇发动机为双轴直驱发动机,能够满足150~180座级单通道飞机(配备双发)对动力的需求,具有低排放、低噪音、低油耗的特点。CJ2000是以配装双通道远程宽体客机为目标的大涵道比涡扇发动机,具有低燃油消耗、低排放、低噪音、高可靠性、长使用寿命、低维护成本的产品技术特点,耗油率低于现役同类型先进发动机产品。
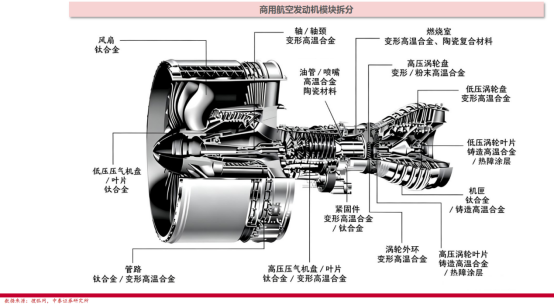
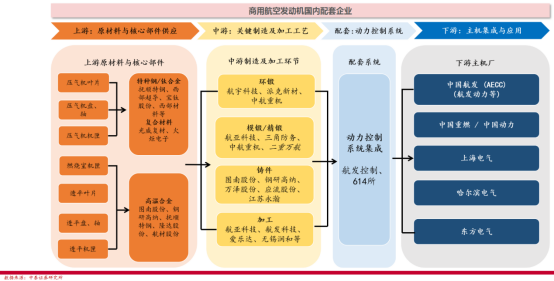
航发动力:国内军用航发龙头,全谱系研发制造领军者。公司是国内唯一能够研制全谱系军用航空发动机的企业,覆盖涡喷、涡扇、涡轴、涡桨、活塞等全部类型,承担国内绝大多数军用航空发动机的研制、批产与维修保障任务,是军用飞机和大型舰艇的核心动力供应商。
航发控制:航发控制系统龙头,稀缺性突出。公司是专注于航空发动机及燃气轮机控制系统研发、制造、维修与服务的国家级高新技术企业,实际控制人为中国航发集团。公司业务覆盖军用航空、民用航空、高端装备制造等多个领域,具备完整的航空发动机控制系统研制生产能力,尤其在燃油泵、调节器等核心部件方面拥有技术优势。公司是长江1000发动机控制系统产品唯一供应商。
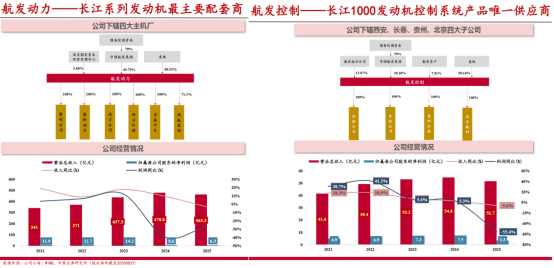
航发科技:航发集团下属核心零部件供应商。公司专注于航空发动机及燃气轮机零部件研发、制造、销售与服务,实控人为中国航发集团。公司主要业务分为两大板块:内贸航空及衍生产品、外贸转包产品。国内航空发动机短舱系统核心供应商。短舱是航发推进系统中的核心部件,其成本占到了整个发动机的25%,其中反推装置作为短舱核心子系统,价值量占比高达50%。
航宇科技:国内领先高端环锻供应商,海外业务加速发展。公司作为国内领先高端装备用环锻供应商,是国内首家GE航空认证的难变形金属环锻合格供应商。公司产品覆盖国内军民航发型号;公司取得GE航空、Honeywell、P&W、SAFRAN、MTU、RR等供应资质并签订长期协议,是亚洲最大的商发环锻供应商。2021年公司募投建设国内首家航空环锻件智能化产业基地,同时加强在精密加工、装配方向布局。
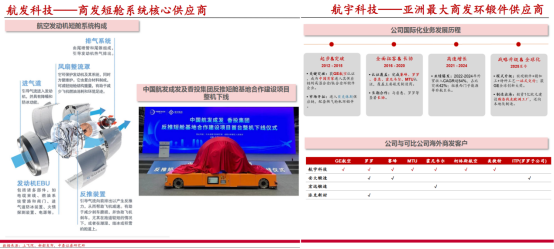
航亚科技:国内精锻叶片领军企业,专注于航空发动机和燃气轮机关键零部件及医疗骨科植入锻件工程化研发、专业化制造的高新技术企业,目前在无锡和贵阳共建有两个厂区。主要产品包括航空发动机压气机叶片、转动件及结构件、医疗骨科植入锻件等高性能零部件。
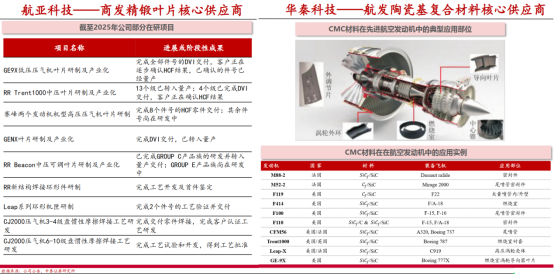
华秦科技:国内航空发动机隐身材料领军企业。公司从事特种功能材料研发生产,围绕航空航天产业链、先进新材料产业领域布局,开拓航空航天零部件加工、陶瓷基复合材料、声学超材料及声学仪器、超细晶零部件生产制造等业务或产品。
三、三轮驱动:内需筑基、外贸扩张、民用反哺
中国军工产业已从过去依赖国内单一需求的模式,演进为三轮驱动的新发展格局,增长动能更加多元和可持续。“内需筑基、外贸扩张、民用反哺”的格局正在深刻重塑我国军工产业的面貌和边界。行业从“周期成长”转向“全面成长”。
第一曲线:国内军工需求(基本盘):聚焦“备战打仗”和装备现代化,需求来自国防预算稳定增长及装备升级换代(如“十四五”期间重点型号批产)。强威慑高精尖+体系化无人化低成本是主要增长方向。
第二曲线:军贸出海(新引擎):凭借性价比优势、体系化作战能力和地缘战略合作(“一带一路”),中国军贸份额持续提升,成为全球重要供应方,实现战略影响力与经济效益双赢。
第三曲线:军用技术民用化(新边界):尖端军工技术向民用领域溢出,催生商业航天、低空经济、未来能源、深海科技、大飞机等万亿级新产业,拉动新工艺、新材料、新器件发展,形成“军技民用,反哺军工”的良性循环,部分军工技术(军工公司)已逐步在AI数据中心方面取得显著进展。
预计2026年第一增长曲线温和复苏,看好第二、第三增长曲线的加速成长,尤其看好商业航天和AI相关方向。
1、新一代智能化作战底座;
2、低成本精确制导弹药:
3、无人系统:无人装备智能化水平快速提高,应用场景扩大性价比凸显;
4、军贸出海;
5、商业航天;
6、低空经济;
7、军贸;
8、大飞机;
9、新材料、新工艺、新器件;
10、军工+AI;燃气轮机;地面兵装;红外探测。
参考资料:
20260909-中信建投-26H1公募基金军工持仓结构性分化,静候“十五五”订单落地节奏
20260803-中泰证券-商用航空发动机深度
20260902-国金证券-军工中报综述:业绩阶段性放缓,景气结构性分化
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧