日元多空激烈交锋! 警惕“套息交易”退潮放大股债波动
智通财经APP获悉,外汇交易市场对于日元汇率的上行逻辑似乎正在从短期避险买盘,加速转向对美日利差进一步收窄的押注。位列Bloomberg Intelligence (BI) 最新一期美元兑日元预测榜榜首的Moneycorp经济与市场投资策略主管Neil Parker预计,日元将在今年年底升至1美元兑换155日元,明年日元有望进一步升值走向147点位。
这位策略师的核心判断在于,日本央行仍有较大加息空间,而美联储可能在12月再加息一次后停止紧缩。不过,近期日元汇率经历了全球科技股暴跌态势之下的避险势力蜂拥而入、强非农后涨势有所回吐以及随后再次升值,尚不能将近期走势一致概括为持续单边走强。Parker的排名提升了这一汇率预测趋势的参考价值,但是其观点本身并不等同于推动汇率的决定性力量。
日元多空预期的激烈交锋,本质上是市场对美日加息节奏与套息收益可持续性的重新评估。日元下一轮行情的关键,正在转向美日货币政策路径的重新定价——彭博最新美元兑日元预测榜单排名榜首的这位Parker预计,日元将在今年年底升至155日元兑1美元,明年进一步走向147,与上一季度榜首预测的贬至170形成鲜明分歧。
支撑这位顶级预测者看涨日元判断的观点在于,日本央行可能将政策利率从1.25%提高至至少2%、甚至2.25%,而美联储可能在12月再加息一次后停在4.00%—4.25%,使美日利差进一步收窄。Parker强调,投资者无须全面转向超配日本资产,仅减少低配就可能形成支持日元的边际力量。
对于借入低息日元、配置高息海外资产的套息交易而言,这意味着利息收入优势减弱,同时日元升值会提高偿还融资的成本,汇兑损失甚至可能吞噬累积利息收益。在科技股剧烈波动加大持仓压力的背景下,这种收益与风险关系的变化,可能促使部分资金降低日元空头敞口。
日本央行加息步伐全面提速之下的日元升值态势,会显著抬高“借入低息日元、投资海外高收益债券与股票资产”的日元套息交易(Carry Trade)融资成本——而这种套息交易模式乃支撑近年来日本以外国际股票市场牛市轨迹的重要逻辑。日元借款成本上升,若伴随日元汇率快速升值,就可能促使部分套息交易减仓,放大全球风险资产波动。平仓时卖出海外股票等资产、买回日元偿债,进一步推升日元,形成汇率与资产抛售相互强化的反馈,放大全球股市波动。
顶级日元预测者预计,美日利差收窄将推动日元明年升至1美元兑147日元
Neil Parker跟踪日元走势已有近三十年,期间经历了金融危机和汇率剧烈波动。如今,这位在彭博Bloomberg Intelligence最新排名中位居榜首的美元兑日元预测者预计,随着日本与美国之间的利差收窄,日元明年将升向147日元兑1美元。
这一预测使他处于分歧严重的市场中较为看涨日元的一端。Parker预计,日元将在年底前升至155附近,随后进一步升值;而上一季度彭博排名第一的预测者则持有截然相反的观点,认为日元汇率明年可能加速贬至170。
外汇市场对于日元走势严重分歧的核心在于日本的利率前景。Parker预计,日本央行将把基准利率从1.25%提高至至少2%,甚至可能达到2.25%,这一紧缩预期比市场上许多人的判断更为激进。与此同时,按照Parker的预测,美联储可能在12月再加息一次,随后将利率维持在4.00%—4.25%左右的区间。
“在日本央行真正兑现承诺、使利率与通胀状况相匹配这件事上,日本可能成为一个例外。”外汇与支付公司TTT Moneycorp Limited的经济与市场策略主管Parker表示。
日本市场参与者对于通胀走强是否会促使央行加快紧缩存在分歧。日本9月剔除生鲜食品和能源的消费者价格指数同比上涨2.4%,这是日本央行密切关注、用于衡量基础通胀的指标。Parker表示,如果这一增幅升至2.6%或更高,可能促使央行作出更有力的回应,加快紧缩步伐。不过,他并不确信央行最快会在12月采取行动。
两国紧缩步伐的差异构成了他看涨日元的依据。他表示,美日利差进一步收窄约50个基点——大致相当于他预计明年年中至下半年会出现的幅度——就可能足以促使投资者重新调整预期。
“投资者不一定需要转向超配日本资产。”他在接受媒体采访时表示,“他们只需要减少低配程度。”
今年以来,日元汇率平均约为158日元兑1美元,并曾在7月贬至163.99,随后日本和美国当局进行了干预。市场的剧烈波动考验了Parker的预测,但除非支撑预测的经济基本面发生变化,否则他不愿轻易调整判断。
在进行预测时,Parker会将市场对利率和通胀的预期与自己的判断进行比较,寻找能够为汇率预测提供依据的差异。
“我会尽量屏蔽大量噪音。”他表示,“我关注的宏观因素不会超过几个,而不是日本以及其他主要经济体传出的所有讲话、评论或其他信息。”
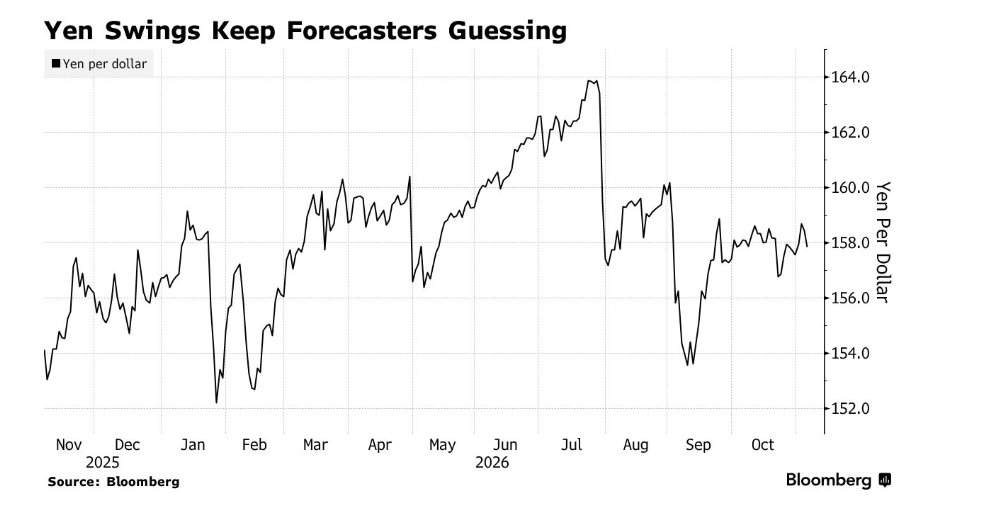
如上图所示的那样,日元自日本央行重返加息路径以来剧烈波动让预测者们不断更改预测点位。
凭借类似的基准预测模型方法,Parker还在彭博欧元兑日元预测排名中位居第一。不过,他表示,这一预测也受益于自己长期看空欧洲经济的观点,以及一些运气。
“在某些方面,欧元兑日元的预测比美元兑日元更带有运气成分。”他表示,并提及在欧洲大幅降息、经济缺乏韧性的背景下,自己一直看空欧元。“对于美元兑日元,我认为可以更多地依据宏观因素来判断。”
Parker于1995年开始金融市场职业生涯,数十年来持续跟踪日元及其他主要货币。根据其领英资料,他于2025年加入总部位于伦敦的TTT Moneycorp。这家外汇与支付公司还在彭博最新的欧元兑美元和美元兑瑞士法郎预测排名中位居第一。
Parker表示,在职业生涯早期,日元走势与宏观因素的联系更为紧密,因此预测起来也更容易。不过,他认为如今预测日元也并非特别困难,因为日本央行对数据的反应更加积极,尤其是通胀数据。
“汇率预测的框架,不只是判断事态将朝什么方向发展。”Parker表示,“而是判断你所预期的发展方向,与市场其他参与者的预期有何不同。”
科技股急跌唤醒日元买盘,美日利差重估仍有反复
美股科技股乃至全球科技股上周暴跌期间,日元可谓展现出强劲的避险资产韧性,但没有形成贯穿全周的强势行情。
11月5日,日元兑美元上涨约0.46%,美元兑日元降至157.63附近;11月6日亚洲交易时段进一步触及157.27。然而,美国新增16.5万个非农就业岗位的强劲数据重新强化加息预期,日元随后回吐涨幅,纽约交易时段跌至158.43附近,当周累计贬值接近0.6%。
到11月9日,美元兑日元又回落约0.41%,至157.89附近。因此,近期对于日元走势更准确的轨迹描述在于——全球科技股大幅下跌推动避险买盘涌入日元带动日元汇率反弹,强就业重振美元利差优势,随后美元走弱再次支持日元。
背后的传导机制在于,科技股波动加剧会降低借入低息日元、投资海外风险资产的吸引力;相关投资者降低杠杆时,可能买回日元偿还融资。同时,AI投资放缓的担忧与油价回落,会削弱美国增长和通胀预期,为美债收益率下行提供动力。
华尔街金融巨头高盛的分析师团队近日指出,当纳斯达克表现弱于标普500时,美元兑日元往往下跌,日元因此具有对冲AI交易回撤的潜在价值。不过,这种相关性并不意味着每次科技股下跌都会触发同等规模的日元套息交易平仓。
此外,美日国债收益率差存在收窄动力,却并非一直收窄。按两国同日期公布的日度收益率计算,10年期美日国债利差由11月5日约203.4个基点,扩大至11月6日约216.4个基点,反映两国债市对避险需求和就业数据的反应并不同步。日本央行10月维持政策利率在1.25%,同时保留继续加息的方向;因此,日元能否延续升势,关键在于未来日本加息能否超过市场当前定价,以及美国利率上行空间是否真正收敛。
147的支点是加息预期差,预测榜首提供判断而非最终定价
Parker的预测并不要求美联储立即降息。如果日本政策利率从1.25%升至2%,而美国仅再加息25个基点、随后停在4.00%—4.25%,美日政策利差就会净收窄50个基点;日本若进一步升至2.25%,净收窄幅度将达到75个基点。在他看来,这无疑会降低持有美元资产相对于日元资产的利息优势,并提高日元空头继续承担汇率风险的门槛。
Parker强调,投资者甚至不必转向超配日本资产,只需减少低配,就可能改变边际资金流向。这里的2%—2.25%日本央行货币政策路径属于他的政策展望预测,并非日本央行公布的终点利率。
Neil Parker被称为“顶级日元预测者”,有明确的排名依据——他在彭博最新一期美元兑日元预测排名中位居第一,同时获得欧元兑日元预测榜首。他1995年进入金融市场,长期跟踪主要货币,2025年加入总部位于伦敦的Moneycorp。其方法侧重比较自身与市场对利率、通胀的预期差,而非追逐每一次官员讲话。
他的汇率观点通常能够为机构配置和企业外汇套期保值提供情景参考,真正影响汇率的仍是央行政策、利差、资金流动和持仓调整。上一季度的榜首预测日元明年可能贬至170,与Parker的147日元预测点位可谓形成鲜明对照。因此,市场对于日元走势争论的核心,是日本央行最终会兑现多少加息,以及这些变化有多少已经进入汇率市场中长期定价。
免责声明:用户发布的内容仅代表其个人观点,与九方智投无关,不作为投资建议,据此操作风险自担。请勿相信任何免费荐股、代客理财等内容,请勿添加发布内容用户的任何联系方式,谨防上当受骗。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧