【行业洞察】一次性手套行业近况更新
一次性手套板块上市公司的股价相较年内高点大幅回落。当前一次性手套行业供需格局已有效改善,26年产品涨价有望显著增厚相关企业利润,综合考虑个股估值水平,可关注一次性手套板块投资机会。 |
【正文】
1、成本与价格趋势变化
1.1、价格:2026Q2丁腈手套价格加速上行
25Q3开始,随着产业调整基本完成,丁腈手套价格企稳上行。25H1,全球丁腈手套产业进入“去库存-降采购”周期,采购需求有所回落,价格呈现出逐月下行趋势,并于25年中达到近几年价格洼地,25Q3开始,随着产业调整基本完成,补库需求显现,丁腈手套价格企稳上行。
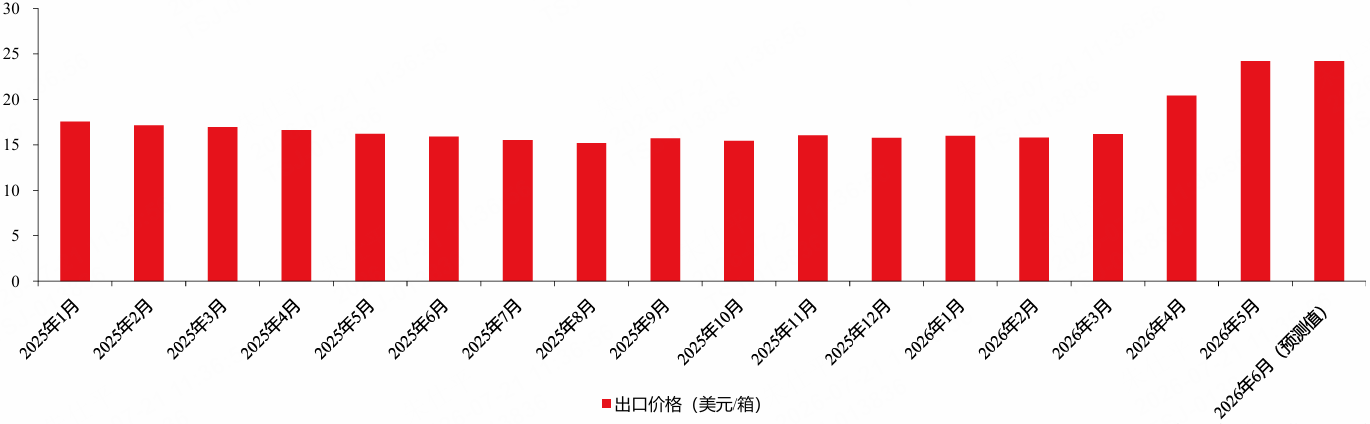
26Q2,成本上升驱动厂商提价,丁腈手套价格加速上行。从产业链结构来看,丁腈手套的主要原材料多来自石油化工体系,随着3月份国际油价震荡上行,丁腈手套生产成本上升,驱动丁腈手套厂商提价。26Q2,丁腈手套价格迅速上行,订单价格逐月上涨,高点时订单价格较年初水平接近翻倍。
图:国产医用硫化橡胶手套(包含丁腈手套)出口价格走势 |
|
来源:华创证券、九方金融研究所 |
1.2、成本:原材料价格先于丁腈手套价格回落
原材料成本占比较高,价格先于丁腈手套价格回落。随着丁腈手套产线自动化和智能化程度提升,人工成本和加工成本得以有效优化,原材料在相关企业总成本中的权重持续走高,以英科医疗为例,2025年原材料成本已占比公司总成本的61.75%,原材料价格显著影响相关企业整体成本水平。
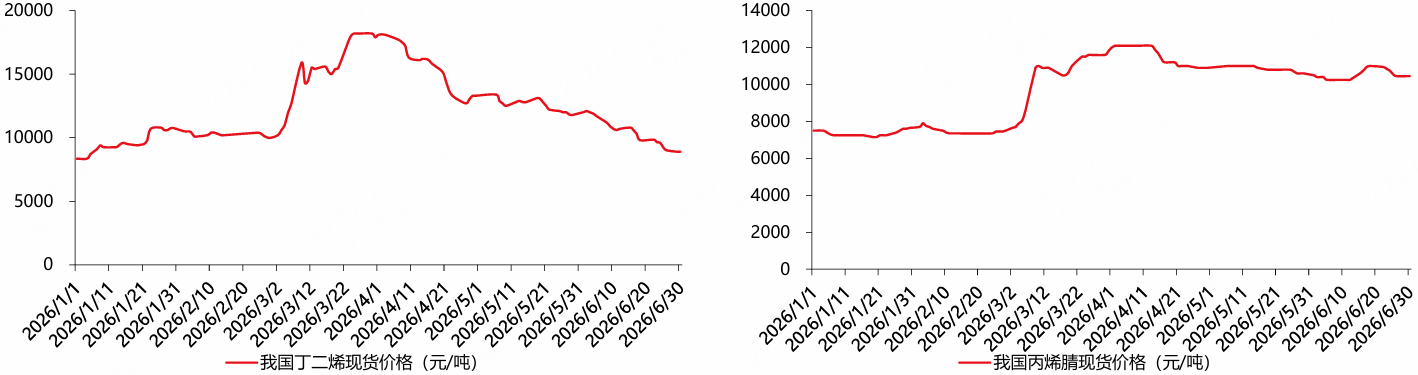
1)原材料价格:丁腈手套的核心原材料为丁腈胶乳,其主要由丁二烯和丙烯腈两种化工原料合成,26年3月,丁二烯和丙烯腈价格快速拉升,丁腈手套企业成本水平显著提升,但自26年4月起,丁二烯和丙烯腈价格便已同步开启下行通道,上游成本端压力得到释放。2)丁腈手套价格:26年4月,丁腈手套市场报价快速上涨,5月报价延续上涨态势,6月市场报价企稳,环比5月基本持平,与原材料价格的先行回落形成了时间错配。
图:26H1我国丁二烯现货价格走势 图:26H1我国丙烯腈现货价格走势 |
|
来源:华创证券、九方金融研究所 |
2、供给收紧下,需求在提升
2.1、需求:丁腈手套有望逐步得到普及,需求端稳定增长
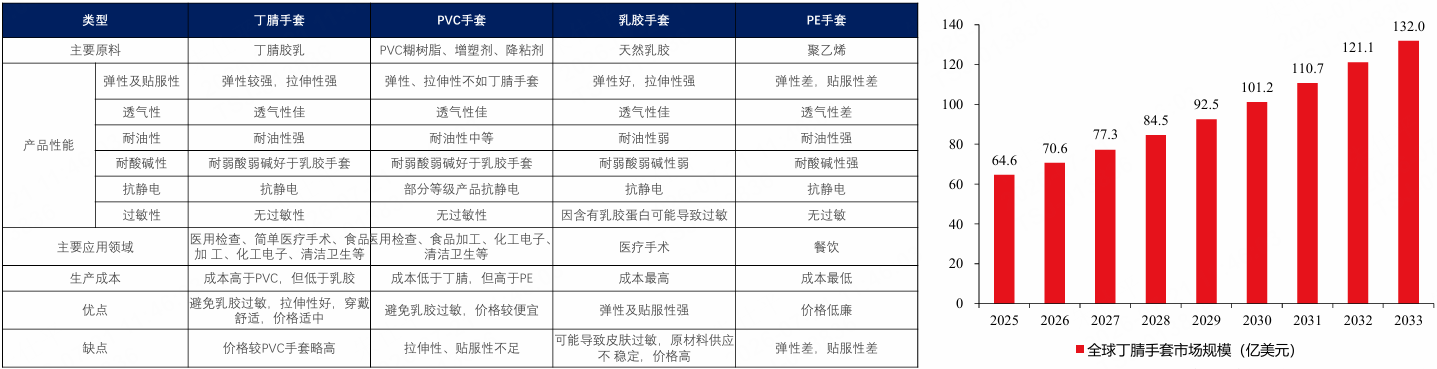
丁腈手套具备更好的化学性能(不致敏、耐油、无毒无味)和物理性能(高弹性、耐穿刺、防静电、轻巧),有望逐步得到普及。相较PVC手套,丁腈手套弹性&贴服性更好(丁腈手套弹性接近乳胶手套且贴合度高)、耐油性更好(PVC手套接触油脂易软化)、耐穿刺性更好(丁腈手套不易破损,更适合长时间作业);相较乳胶手套,丁腈手套在保证较好弹性&贴服性的同时,能够解决乳胶蛋白致敏的痛点(乳胶手套中的乳胶蛋白对于部分人群而言是过敏原,这类过敏反应多属于I型速发型过敏,在接触数分钟或数小时内发作)。
全球丁腈手套市场预计每年保持8-10%的增速。根据GVR,2025年全球丁腈手套市场规模估计为64.6亿美元,在发展中国家消费水平提升、疫后个人健康意识提升、工业安全重视度提升等因素驱动下,全球丁腈手套需求有望持续稳定增长,2033年全球一次性手套市场规模预计达到132.0亿美元,期间CAGR预计为9.4%。
表:丁腈手套综合优势更为明显 图:全球丁腈手套市场规模预测 |
|
来源:华创证券、九方金融研究所 |
2.2、供给:26Q2全球丁腈手套产能进一步出清,供给端有所收紧
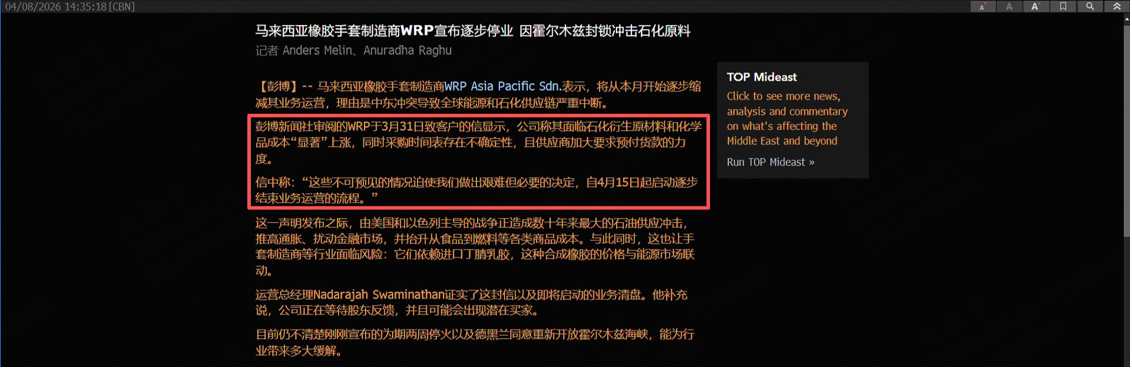
26Q2全球产能进一步出清,供给端有所收紧。1)我国中小厂商:随着原油供应受限导致的丁腈胶乳等关键原材料供应紧张,26Q2我国丁腈手套行业呈现出“有订单、无原料、难扩产”的特征,这种局面导致我国部分中小厂商因缺乏原料而被迫停产甚至直接退出市场,驱动订单进一步向拥有原材料保障、能源成本优势和规模效应的头部企业集中。2)马来西亚厂商:相较我国丁腈手套厂商,26Q2马来西亚厂商在成本端受到了更大冲击。马来西亚厂商核心原辅料此前依赖韩国等地进口,26Q2由于出现断供情况,曾转向中国上游企业高溢价采购原料,仅原辅料一项,马来西亚厂商26Q2成本预估相较26Q1已经翻倍。受制于成本压力,26Q2部分马来洗牙厂商选择退出市场,其中包括一些知名厂商,例如,成立于1985年的马来西亚老牌一次性手套厂商WRP在3月31日致客户的信中提出,由于面临石化衍生原材料和化学品成本显著上涨,同时采购时间表存在不确定性,且供应商加大要求预付货款的力度,决定自4月15日起逐步停业。
图:马来西亚老牌一次性手套厂商WRP宣布自4月15日起逐步停业 |
|
来源:华创证券、九方金融研究所 |
3、展望丁腈手套行业未来如何
3.1、全年维度看:丁腈手套产品价格及相关企业盈利水平仍具备较强支撑
26Q2提价带来超额利润,相关企业业绩弹性可期:26Q2丁腈手套企业业绩具备较强的向上驱动力,一方面,26Q2丁腈手套涨价除去原材料价格波动带来的顺价传导外,也包含了原料供应紧张导致的手套供需紧张带来的超额利润,26Q2相关企业的利润率水平有望显著上升。另一方面,从价格时间维度看,26年4月丁二烯、丙烯腈两大化工原材料的价格已快速回落,但丁腈手套报价4-5月持续大幅上行,6月价格维持5月高位水平,上游成本端拐点显著早于丁腈手套价格端拐点,形成了成本下行但产品售价坚挺的有利价差组合。
26Q3产品价格逐步回归稳态,但盈利水平仍将维持相对高位:结合上游化工原材料价格走势与本轮手套价格传导节奏,我们预计26Q3丁腈手套价格将逐步向稳态区间回归,至三季度末,丁腈手套价格及盈利水平有望完成稳态恢复。考虑到价格回落传导存在时滞效应,价格回归过程循序渐进,因此我们认为,26Q3全行业盈利中枢仍将维持在历史相对高位。
26Q4产品价格和盈利水平具备较强支撑,有望高于年初水平:26Q4丁腈手套产品价格及相关企业盈利水平仍具备较强支撑,有望高于年初水平。一方面,本身丁腈手套便处于涨价周期,本轮原材料价格提升加速了丁腈手套涨价落地,并非单纯成本导向。另一方面,本轮行情加速了国内中小产能及马来西亚低效产能出清,相较年初行业有效供给进一步收缩,供给端约束持续存在,而需求端医疗防护、电子制造、食品加工等下游领域刚需稳定扩容,丁腈手套供需处于紧平衡状态。此外,作为丁腈手套产业中间环节的代理商与经销商主要由大型跨国企业主导,其核心业务依托政府、医疗机构长期项目,对于这些企业而言,履行合约、保证持续稳定供应是经营底线,若出现断供将面临黑名单、丢失长期客户等重大经营风险。基于这一背景,相较产品价格,代理商和经销商更更重视供应稳定性,主观压价意愿较弱。因此综合来看,供需格局改善叠加渠道端供货强约束,26Q4丁腈手套产品价格与企业盈利水平具备较强支撑,有望高于年初水平。
3.2、五年维度如何展望丁腈手套行业?
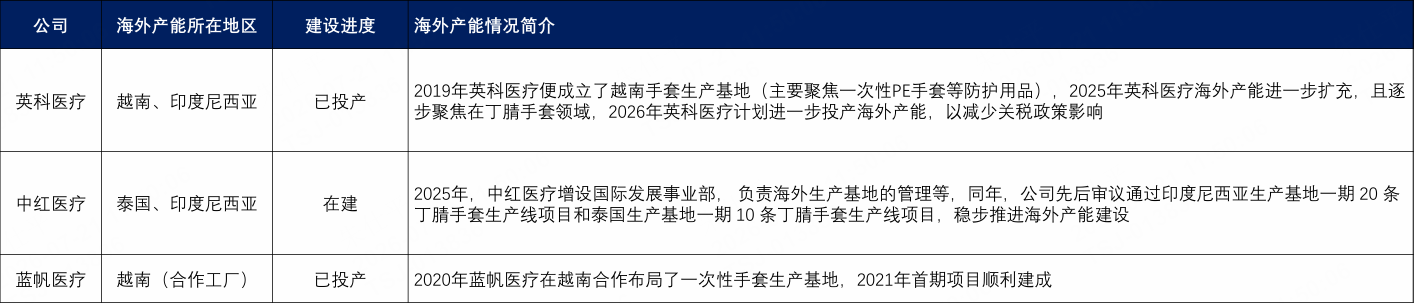
海外建厂持续推进,我国头部企业重返美国市场。在美国加征关税政策影响下,24年底我国企业已基本退出美国丁腈手套市场,目前国产丁腈手套直接出口美国受关税影响较大,且转口贸易渠道同样受限,东南亚地区针对医疗物资的转口核查持续收紧,贸易路径受阻压力加剧,因此海外建厂成为了唯一可行路径。目前我国一次性手套行业头部企业皆在东南亚地区完成了产能布局,计划依托海外产能战略性减少关税限制、畅通贸易通路,重新切入美国市场。美国市场丁腈手套售价显著高于非美市场,而东南亚基地生产成本与国内差距较小,具备价差优势。随着海外产能逐步释放,我国头部企业凭借海外产能出口美国,有望显著改善盈利能力并增厚利润,打开中长期增长空间。
全球市场份额进一步向我国头部企业集中。目前全球丁腈手套行业供给端格局分化显著,我国头部企业凭借良好运营基础和现金储备,正持续推动国内外产能扩充,马来西亚企业受制于现金储备,不具备大规模扩产的基础,而国内中小企业与头部企业在成本控制、规模效应、自动化水平、资金实力等方面差距显著,且难以在短期内快速收敛,即使实现产能扩张,也难以获取超额收益,扩产意愿和执行能力较弱。随着我国头部企业新增产能陆续落地,我们预计,未来全球市场份额进一步向我国头部企业集中。
表:我国头部企业海外建厂情况 |
|
来源:华创证券、九方金融研究所 |
3.3、PVC手套:26Q2提价同步带来利润弹性
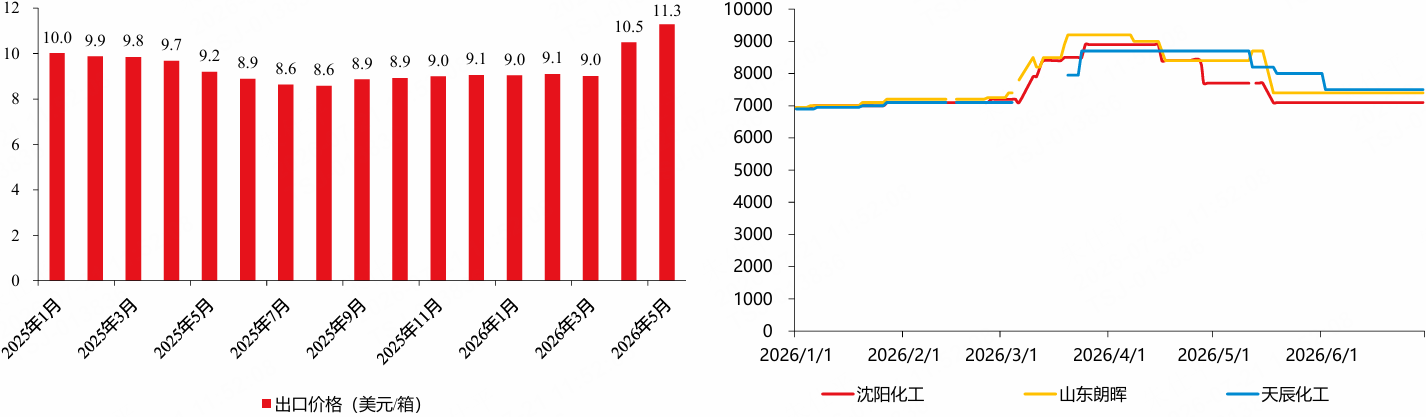
26Q2PVC手套提价,利润弹性同步显现。26Q2和丁腈手套行业相似,PVC手套行业同步迎来提价行情。从成本构成来看,PVC手套以PVC糊树脂为主要原材料,以增塑剂DOTP为关键辅料,其中DOTP的核心原料为石油化工链条下的辛醇(醇类有机化工品),因此原油价格、能源成本及石化品价格波动,将直接传导至PVC手套成本端。26年3月,在原油价格上行、能源成本抬升等多重因素影响下,PVC糊树脂、DOTP等PVC手套核心原辅料均出现不同幅度的涨价,带动PVC手套单位生产成本显著上移。在成本上行的刚性支撑下,PVC手套厂商的议价能力提升,推动26Q2PVC手套顺利提价并同步带来了超额利润,驱动行业盈利能力迎来修复。
图:国产PVC手套出口价格 图:26H1我国PVC糊树脂出厂价走势(元/吨) |
|
来源:华创证券、九方金融研究所 |
3、总结和投资建议
一次性手套板块核心标英科医疗、蓝帆医疗、中红医疗的股价相较年内高点大幅回落。当前一次性手套行业供需格局已有效改善,26年产品涨价有望显著增厚相关企业利润,综合考虑个股估值水平,可关注一次性手套板块投资机会。
风险提示
行业竞争加剧导致价格波动风险;行业需求不足风险;地缘政治风险;海外建厂不及预期风险等。
参考研报
20260711-华创证券-行业简评-华创医药投资观点&研究专题周周谈 · 第182期:一次性手套行业近况更新
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司-投资顾问:朱仕平 登记编号:A0740625120040 |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧