【行业洞察】AIDC电源:800V高压直流四大趋势与业绩兑现路径
【摘要】
|
英伟达已释放明确信号:800VDC是未来数据中心供配电架构的必选项。芯片与机柜的迭代放量节奏决定了升级紧迫性,工程化落地与产业化对齐亟需前置提速,当下布局正当其时。
2026年以来,英伟达、谷歌、微软通过OCP联合推进800VDC架构开发,已有80余家设备制造商及基础设施公司推出符合规格的产品。尽管阶段性存在CSP±400VDC与英伟达800VDC在电压等级上的和而不同,但三大巨头联合开发OCP架构或预示电压标准终将收敛至800VDC,供应链标准化水平有望进一步提升。
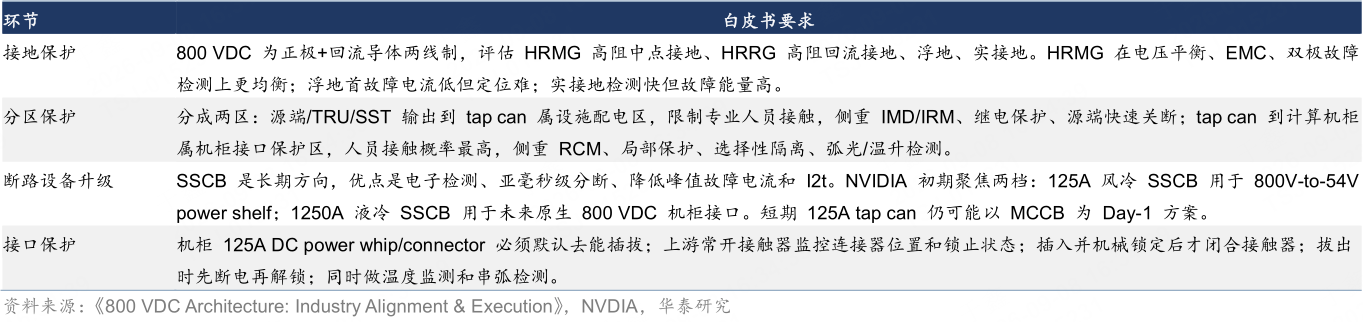
英伟达白皮书2.0首次明确直流配电安全和保护 |
|
产业逻辑
为什么800VDC是AI电源的确定性主线
大模型推动计算集群从向外扩展转向向内聚合的超节点范式,单机柜功率呈非线性跃升:从GB300 NVL72的120kW,到Rubin Ultra(Kyber)约600kW、字节AI Rack3.0达500kW。其底层驱动力在于经济性——超节点架构使MoE推理吞吐提升2.4-2.8倍,单位Token成本下降30%-50%。
英伟达800V白皮书2.0将800VDC导入节点从市场预期的27H2前置至Rubin(26H2),并与谷歌、微软经OCP联合开发;字节AIRack3.0明确采用800V HVDC,填补国内需求空白;Kimi K3推荐64卡以上超节点,印证推理侧同样存在800VDC刚需。需求端看,海外三大云厂商于年中再度上修全年资本开支,国内腾讯、阿里上半年资本开支已接近或超越去年全年——景气度具备真实订单支撑。
600kW机架在48V架构下电流高达12,500A,发热损耗达25倍,母线直径需近60mm,物理层面不可行。电压提升后,800VDC较48V母线可降低94%截面积与94%发热损耗(母线直径由54mm缩减至14mm);灰区相较交流方案可减少约50%铜缆占地、降低32%发热,设施功耗下降约5%(传统链路损耗6.4%vsSST仅1.5%)。
架构按三阶段演进,终局形态为Gridto Core:传统ACUPS→白区800VDC化(SideCar边柜PSU外置,做加法以解母线瓶颈)→灰区800VDC化(HVDC集中整流→巴拿马电源→SST终局,做减法以提效)。
由此衍生四大趋势:更高电压(白区刚需、灰区优选);多层备电(MLCC/超级电容/BBU/BESS分层缓冲,覆盖毫秒至分钟级波动);模块集成(撬装方案节省22%工期、63%人力,SST交付周期减半);升级前置(26-27年订单抢跑,27-28年迎装机高峰)。
中报验证:领先指标指向放量在即
分环节观察,PCB与三次电源芯片先行兑现。以收入同比中位数衡量,三次电源芯片+43.7%、PCB/覆铜板+38.0%领跑,AI需求已向收入端传导(如南亚新材、晶丰明源、思瑞浦高增);整机/HVDC/SST收入+19.8%、归母净利润+13.2%,呈现收入先行、利润后置特征(新品验证+海外产能投入前置);磁性元件则增收不增利(+10.8%/-7.0%),规格升级红利尚未充分反映至报表。
四大领先指标:验证放量的先行信号:
订单——最硬的领先指标
金盘科技在手订单106.97亿元创历史新高(+41.9%),其中AIDC在手订单50.92亿元、占比47.6%;麦格米特对北美大客户实现批量持续交付;欧陆通高功率服务器电源收入9.36亿元(+41.4%),占数据中心电源收入82%,已与Google达成GPU电源合作;伊戈尔数据中心收入2.2亿元(+310%);中恒电气HVDC/Panama多年批量交付,800V系列已进入产业化推进阶段。
备料与存货——订单转收入的隐形信号
麦格米特存货35.87亿元(+29.3%,系订单备货)、科士达+29.2%、伊戈尔提前备料5.3亿元。但需交叉验证:良信存货+58%主因原材料涨价;杰华特存货12.53亿元,计提跌价5.05亿元(占比28.7%)。
资本开支与海外产能——交付上限的前置布局
可立克资本开支+446.7%(投向AI磁性元件产线)、中恒电气+107.8%、杰华特+63.2%。麦格米特启动新一轮基建周期(泰国二期三期+AIDCPowerSystem专用测试实验室);中富电路泰国工厂已批量生产;欧陆通越南基地完成高功率产线建设;伊戈尔美国德州工厂投产爬坡——海外交付能力将决定中期天花板高度。
费用率与经营杠杆——投入期向收获期切换的信号
同比口径下费用率尚未下行,但Q2单季已有11/14家公司环比回落(中位数约-1.0pct),研发费用率率先回落;麦格米特、中恒电气收入增速已快于费用增速。Q2经营杠杆开始显现:麦格米特归母净利润1.37亿元(同比+107%)、金盘科技环比+70%、欧陆通环比扭亏。
核心环节:SST与多尺度备电
SST,可视为AIDC电力大脑,其必要性源于机柜功率攀升带来电压升级敞口。并网资源紧缺下,1GW提效1pct即可多挤出10MW装机;AI高频脉冲负荷需能量路由器实现双向多端潮流管理。单台SST集成变压器、UPS、开关柜、PDU功能:交付周期由46周缩短至24周、人工成本由0.73降至0.08美元/W、损耗由6.4%降至1.5%。壁垒在于电网设备、高压电力电子与系统控制三类能力的融合,当前卡点为SiC耐压(商用650-2300V,10kV级刚起步)。2025年商业化加速(约15家厂商发布产品),海外SST预计2028年达12GW、2030年达66GW。
固态断路器:800VDC无自然过零点,电弧无法自熄,SSCB以微秒级主动关断实现局部故障隔离。外资领先(ABB/伊顿/西门子),国内良信股份进展居前。
多尺度备电:分钟级BESS北美先行,如燃机+储能,典型4小时配置模式,并从备用电源升级为可调度资产,如Google已签1GW需求响应;秒级BBU直挂800VDC母线,支撑90秒-4分钟,采用小圆柱电芯、15C高倍率,低压UPS呈现BBU化或中压化趋势;毫秒级超级电容渐成机柜标配,海外以LIC为主、国内以EDLC为主。
小结
全球AIDC新增+改造装机由2025年22GW增至2030年116GW;800VDC渗透率预计2027/28/30年分别达40%/76%/93%。
设备端,全球AI柜外电源及配电TAM由2025年542亿美元增至2030年2,567亿美元(CAGR36%),其中SST由2026年0.7亿美元增至2030年274亿美元。架构升级的直接含义在于:Rubin平台供电由48V转向800V直流,电源模块功率由5.5kW级跃升至18.5kW级,单机柜电源价值量成倍抬升。
短期看订单兑现:优选已进入英伟达/北美CSP供应链、具备批量交付能力的公司——麦格米特、欧陆通、中富电路,以及中恒电气、科士达等HVDC批量供货方;
中期看800V HVDC与机架级供电:机柜功率提升带动系统端价值量上行,科士达、新雷能、奥海科技等验证要点在于新品由认证阶段走向框架订单;
长期看SST+三次电源+元器件扩散:SST为灰区终局方案,兼具电网与电力电子双基因的公司卡位领先,包括金盘科技、四方股份、特锐德、中国西电、国电南瑞等;价值量向板级扩散利好三次电源芯片、高频磁件与超容/电容。
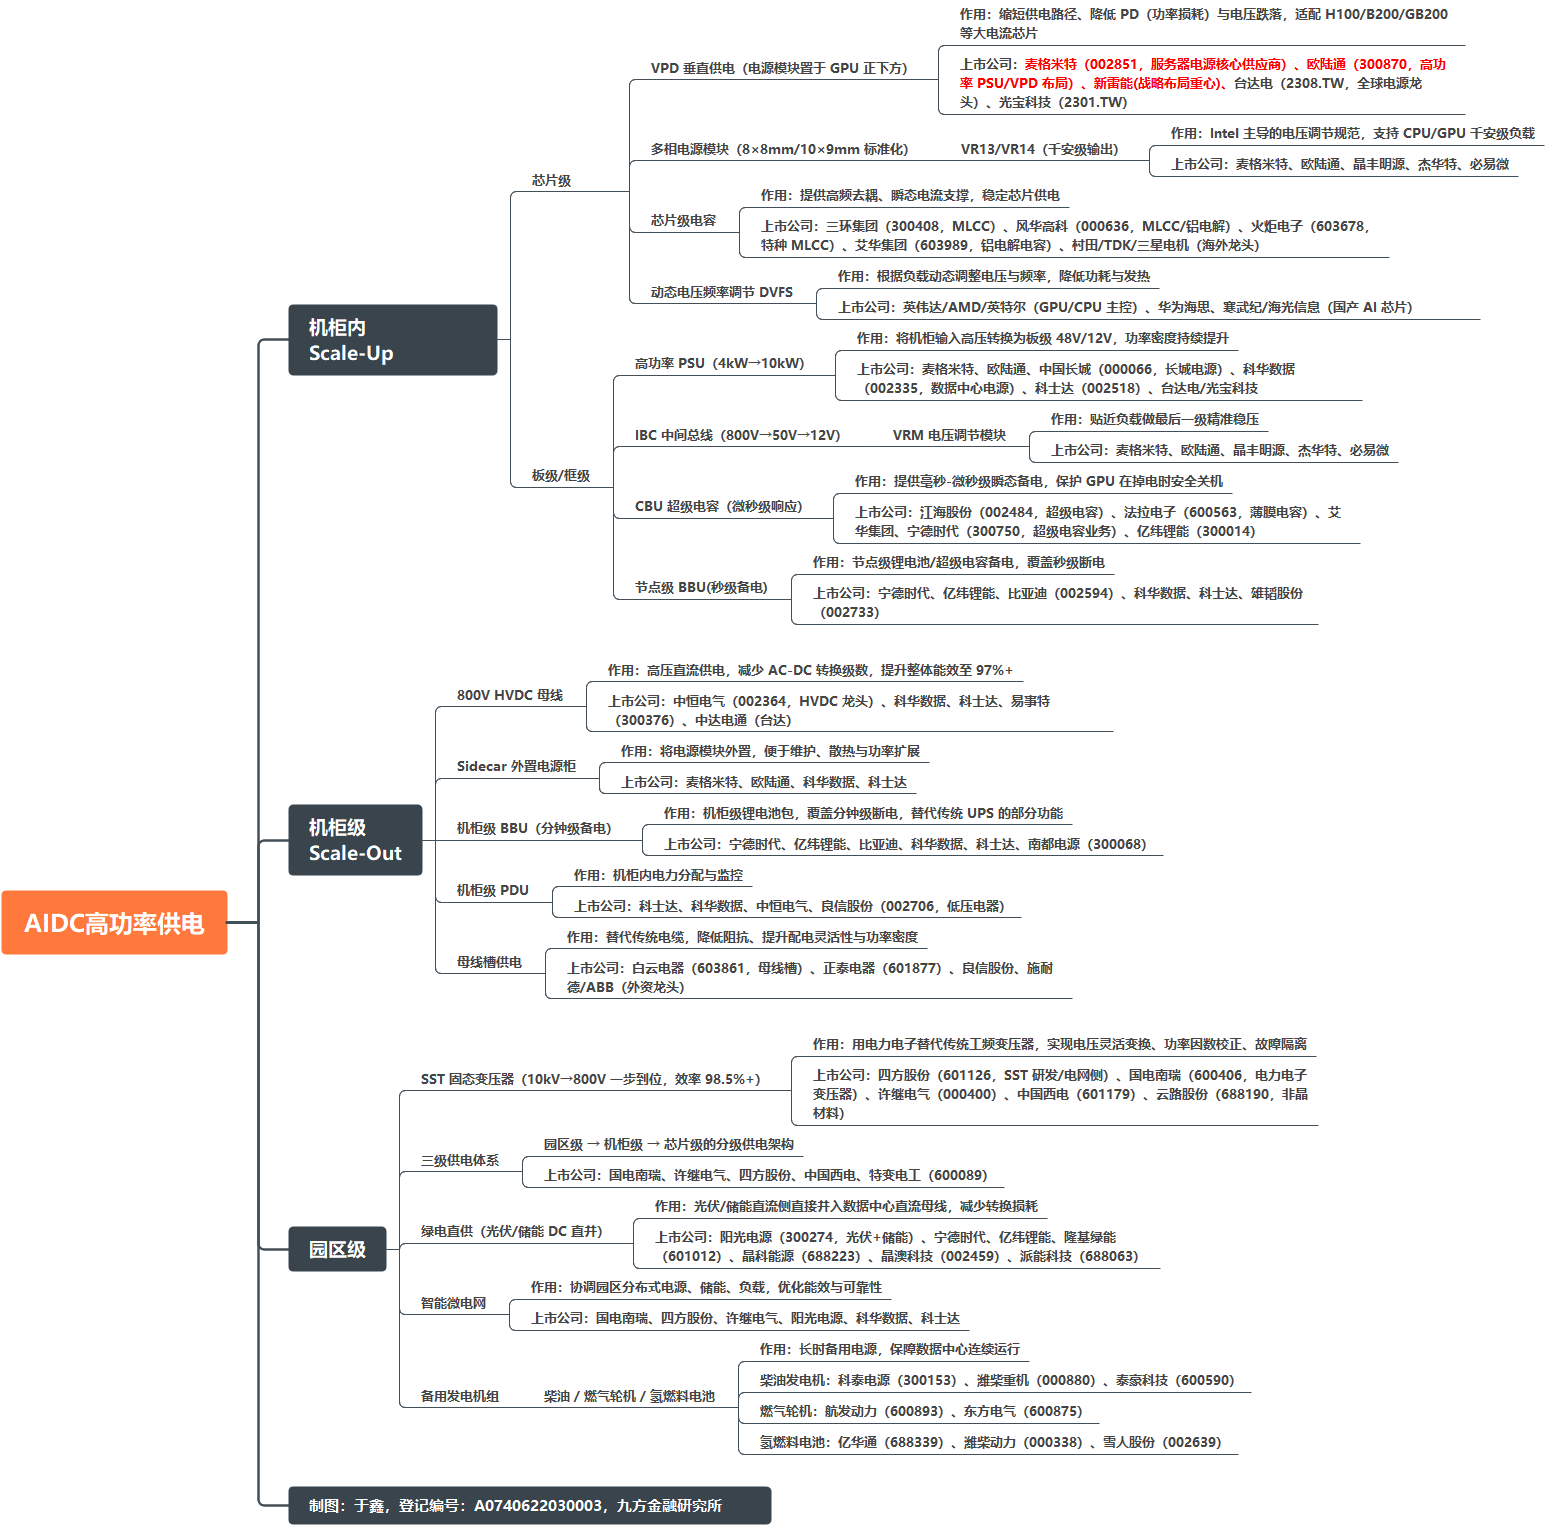
AIDC电源主线梳理 |
|
来源:九方金融研究所整理 |
参考研报
20260903-国金证券-AIDC电源&液冷板块2026中报业绩总结:供电散热架构升级打开空间,领先财务指标指向放量在即
20260813-华泰证券-工业行业深度研究:AI电源第一性原理800VDC篇,下一轮算力升级引领AI电源四大趋势
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司投资顾问:于鑫(登记编号:A0740622030003) |
免责声明:以上内容由上海九方云智能科技有限公司于鑫(A0740622030003)编辑整理,仅供参考学习使用,不作为投资建议,据此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧