不要和盈利周期对抗!美股今年破8000点?
华尔街可能严重低估了当前盈利周期的爆发力。
据追风交易台消息,杰富瑞(Jefferies)在9月14日的最新研报中发出明确警告:不要与盈利周期对抗。在AI投资狂潮和企业盈利超预期上行的双重引擎驱动下,标普500指数预计将在今年(2026年)底飙升至8000点,并在2027年进一步触及9000点。
报告认为,尽管面临10年期美债收益率上升、通胀粘性以及中期选举等宏观逆风,但是企业基本面仍将是决定回报的核心驱动力。
杰富瑞的核心逻辑清晰而有力:在一个盈利增长超过历史平均两倍以上的周期中,与盈利趋势对抗是危险的。
此外,杰富瑞认为,AI驱动的盈利扩张正在从七巨头向更广泛的市场蔓延,这为市场提供了更坚实的基础,应将目光锁定在科技、金融、医疗保健和材料等具备强劲盈利修正和宏观支撑的超配行业,在估值收缩的担忧中把握这场罕见的盈利超级周期。
与此同时,然而,杰富瑞也在报告中特别指出两大核心风险:一是AI相关公司盈利增长的实质性放缓,这将直接动摇整个牛市逻辑的根基;二是10年期美债收益率的持续上行,这将通过估值压缩渠道对股市形成系统性压力。
盈利预期被严重低估,标普500剑指8000点
杰富瑞的基准预测极具攻击性,且完全由盈利驱动。
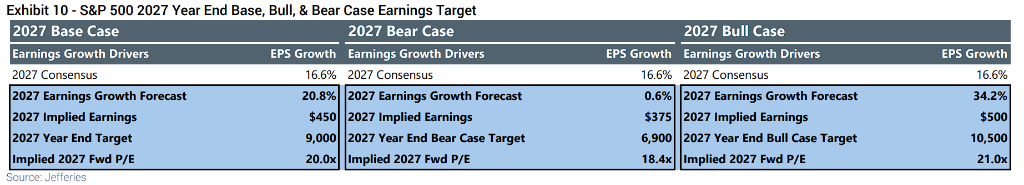
报告指出,2026年底标普500指数的目标价为8000点,这一预测基于每股收益(EPS)达到373美元(同比增长35%,远高于市场共识的29%)以及21.5倍的市盈率。展望2027年,基准情形下指数将达到9000点,基于450美元的EPS(增长20.8%)和20.0倍的市盈率。
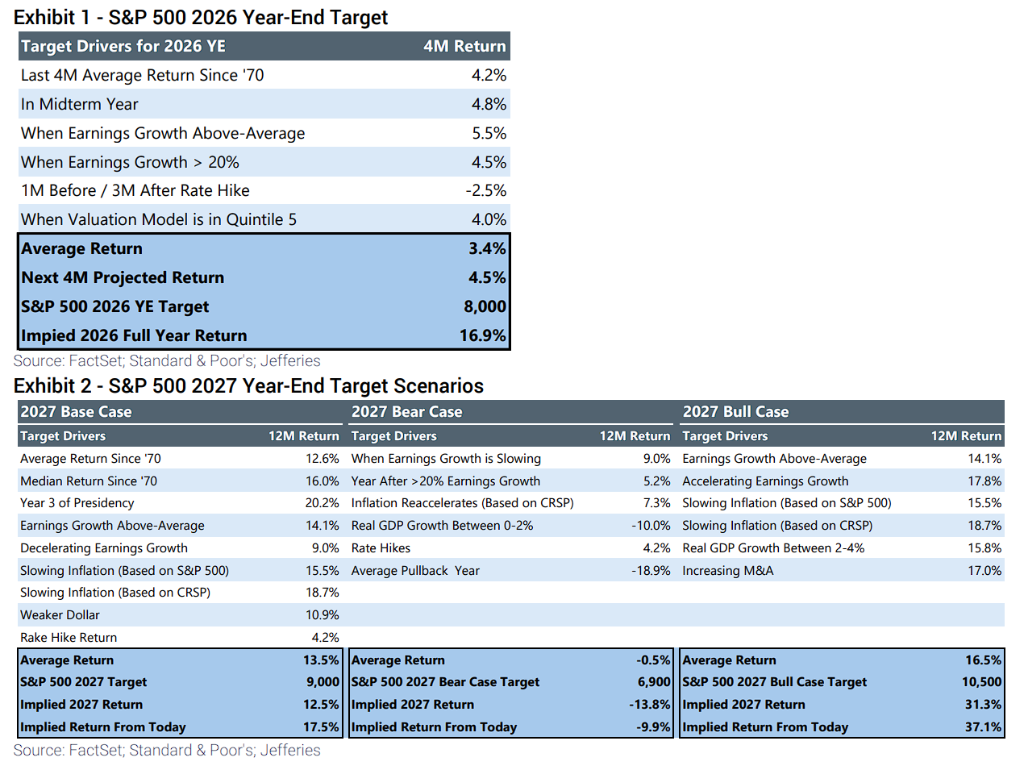
在最乐观的“牛市”情境下,2027年标普500甚至可能突破10500点(EPS达500美元,增长34.2%);而在盈利大幅放缓的“熊市”情境下,指数可能回落至6900点。
该行的核心逻辑在于:市场正在定价标普500指数连续五年实现两位数、高于平均水平的回报,这在自1970年以来的历史上,仅在1995-1999年科技繁荣后期出现过。
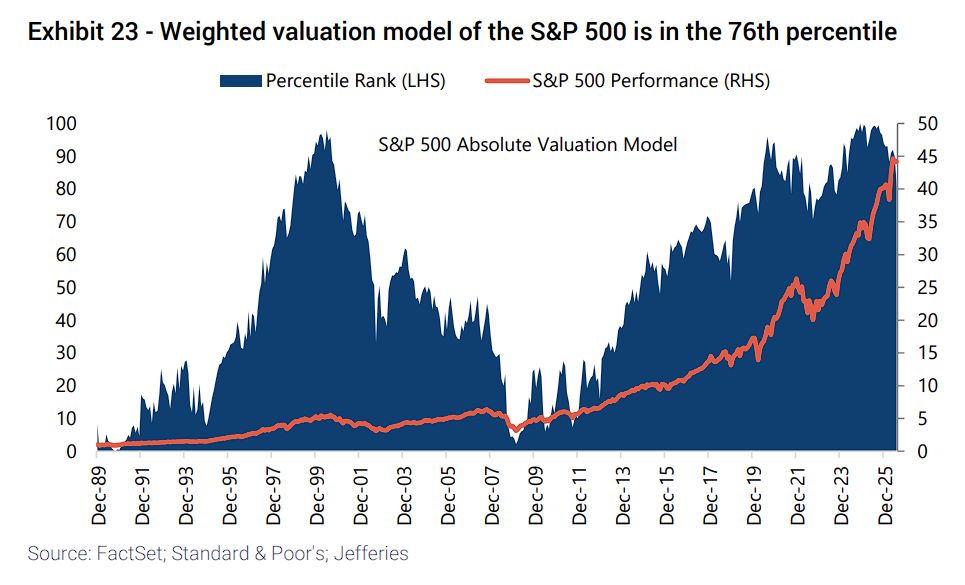
只要盈利预期保持强劲,当前的估值水平(加权模型处于第76百分位)就是可控的。
AI仍是核心引擎,但市场广度正在实质性扩大
报告最核心的论点是:市场对盈利周期的力量存在系统性低估,上调空间仍然显著。
杰富瑞认为,盈利故事的核心依然是人工智能(AI),但它已不再是少数巨头的专属。数据显示,标普500指数中约46%的权重对AI和数据中心支出有直接或间接敞口,这些AI关联公司今年的盈利预计将飙升60%,并在2027年放缓至24%。
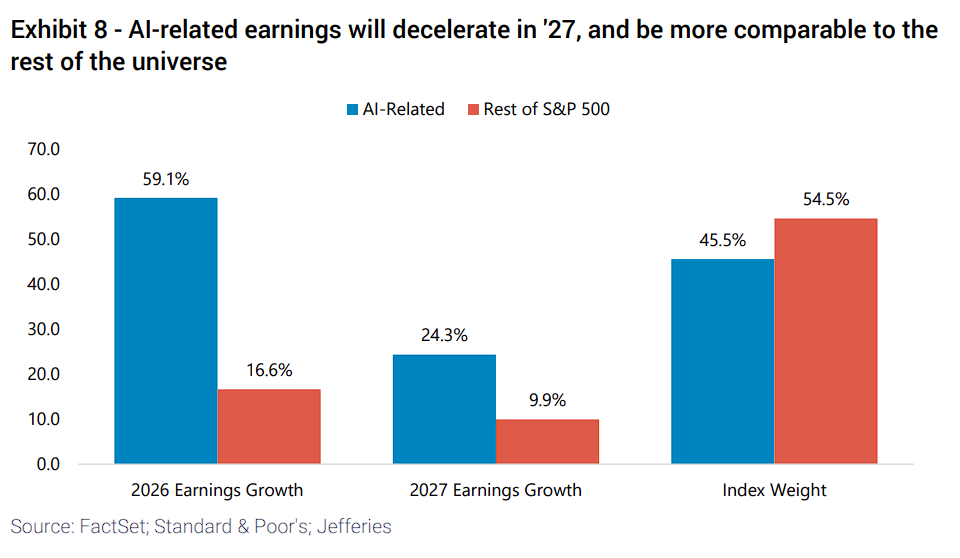
与此同时,市场广度正在显著改善。虽然“七巨头”2026年的盈利预期高达45%,但标普500指数其余成分股的盈利预期也已大幅改善至约24%。到2027年,预计超过40%的标普500成分股将迎来盈利加速。
杰富瑞认为,这种跨行业的盈利和销售预期上调,表明基本面正在变得更加健康和多元化。
“七巨头”面临换防压力,但估值已降至数年低点
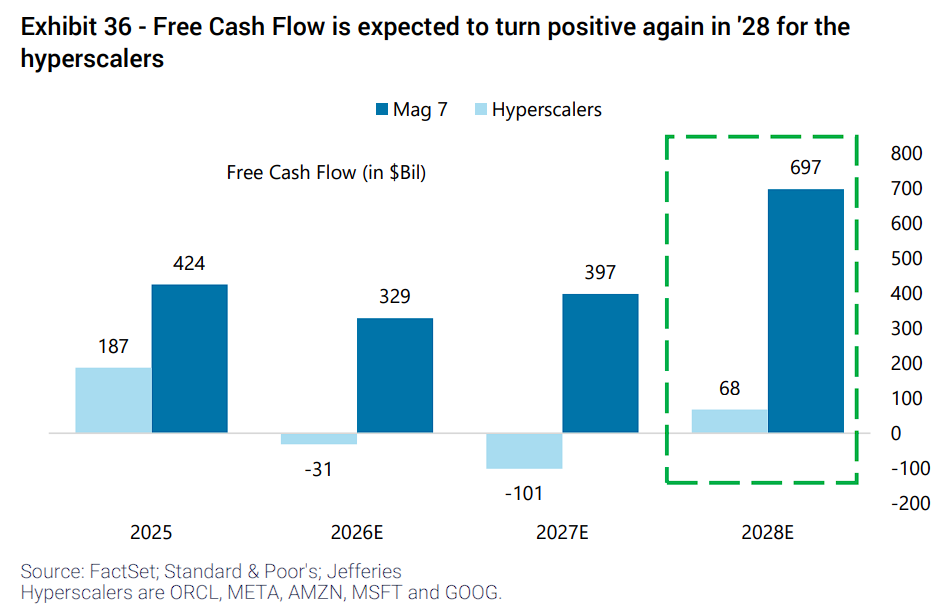
尽管“七巨头”仍占标普500指数约33%的权重,但推动其跑赢大盘的环境正变得复杂。由于创纪录的AI投资,“七巨头”目前占标普500总资本支出的约40%(2023年6月仅为16%),这导致超大规模云服务商(Hyperscalers)的自由现金流(FCF)转负,且预计到2028年才会恢复。此外,该群体的盈利增速预计将从2026年的45%放缓至2027年的17%。
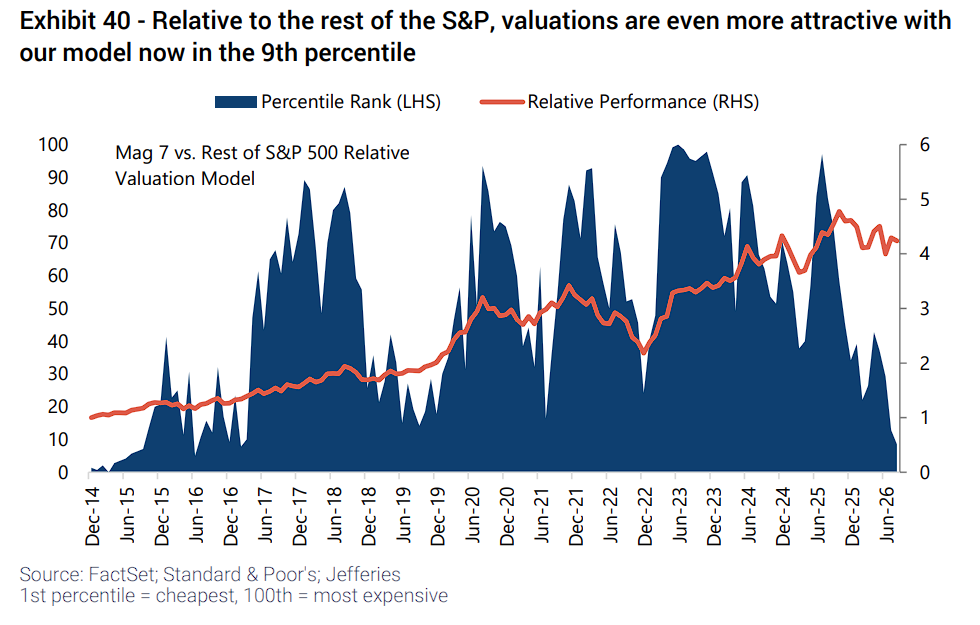
然而,对于逆向投资者而言,好消息是“七巨头”的估值已大幅重置。从绝对估值来看,该群体目前处于第43百分位,为2023年1月以来的最低水平;相对于标普500指数其余部分,其相对估值更是从一年前的第98百分位暴跌至如今的第9百分位。
宏观逆风:10年期美债收益率与财政赤字是最大尾部风险
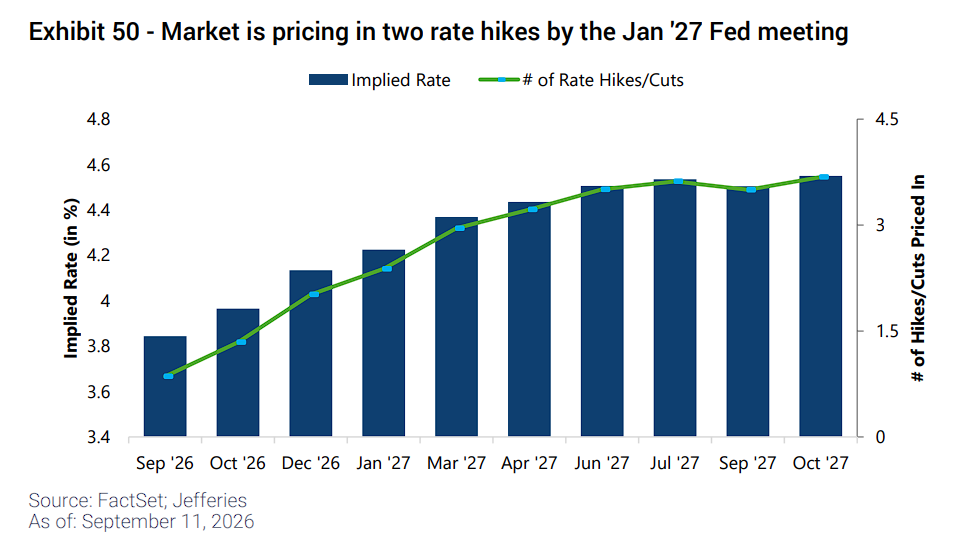
美联储方面,市场当前定价9月加息概率约为85%,2027年1月前再加息一次的概率约为83%,但终端利率仅比当前水平高约50-75个基点。杰富瑞经济学家Tom Simons持反向观点,认为美联储今年可能无需加息,并预计政策预期将在年内转向降息。
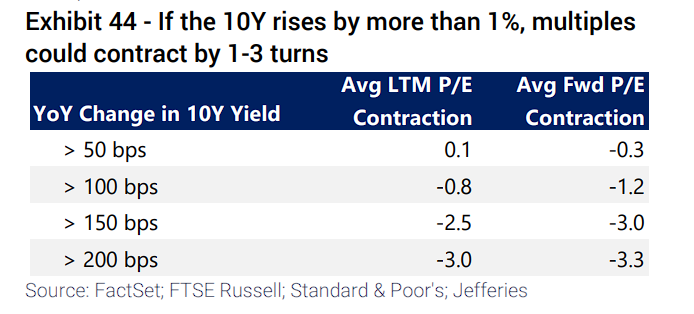
该行认为,宏观层面的真正威胁并非美联储的短期动作,而是长期借贷成本。历史表明,当10年期美债收益率在12个月内上升超过100个基点时,市盈率通常会收缩至少1个倍数(今年以来收益率已上升超60个基点)。
更深层次的危机在于不断恶化的财政状况:美国国债已突破40万亿美元,过去五年总债务偿还成本从约3500亿美元激增至超过1.1万亿美元,已与年度国防开支相当。
国会预算办公室预计,联邦赤字将在2026年达到约1.9万亿美元,到2036年将增至约3.1万亿美元。这种持续的赤字支出和巨额科技债发行将对长期收益率构成上行压力,可能迫使估值进一步收缩。
应对通胀与选举:历史数据揭示的“避风港”
面对粘性通胀和即将到来的中期选举,无需过度恐慌。
通胀方面,报告认为当前环境更类似于1980年代末/1990年代初以及2000年代中期,而非1970年代的"大通胀"时代。历史数据显示,在这两个类似时期,标普500年均回报率分别约为17%和15%,投资者在通胀高于目标的环境下依然获得了丰厚回报。
政治层面,预测市场显示中期选举后极有可能出现“分裂的国会”(民主党控制众议院概率为87.5%,共和党保留参议院概率为47.5%),最可能的结果是分裂政府。
杰富瑞认为,历史数据表明,立法僵局往往能减少政策不确定性,这对风险资产是利好。在中期选举后的一年里,标普500指数的平均回报率高达13%。
历史数据:自1978年以来,中期选举后12个月,标普500平均回报率为13.1%,中位数同样为13.1%,均显著高于历史平均水平。选举后表现最强的板块通常是科技、可选消费和材料。
免责声明:用户发布的内容仅代表其个人观点,与九方智投无关,不作为投资建议,据此操作风险自担。请勿相信任何免费荐股、代客理财等内容,请勿添加发布内容用户的任何联系方式,谨防上当受骗。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧