【行业洞察】地缘冲突再起:油价高位博弈与情形推演
【摘要】 当前市场定价已从“全面战争恐慌”转为“有限军事摩擦”,双方进入60天和谈期,但前期缓冲库存耗尽使供需缺口扩大至550-600万桶/天,油价短期仍有上行空间,中金维持三季度布油中枢90美元/桶的判断。中长期看,即便地缘缓和,受损产能恢复需4-6个月,油价也难以快速回落。极端情景下,花旗警告若冲突持续多年,油价可能飙升至200美元/桶以上。报告复盘历史规律,指出油价冲击通常2-4个月见顶,并对美债、美元、黄金等资产给出了交易逻辑推演。 |
【正文】
尽管当前溢价重回高位,但GPR指数显示“全面战争恐慌”已消退,当前定价锚定的是“有限军事摩擦。双方都承受着巨大压力(美国受制于低库存与中期选举,伊朗受困于经济),均难以承受全面长期战争。美伊目前已进入60天和谈期,机构预测乐观情形下海峡完全放开,油价将大幅回落;中性情形则维持现状、动态调整。7月“有限军事摩擦”的现实——美军空袭与伊朗反击的烈度,尚未导致产能的实质性、不可逆破坏。市场在用真金白银定价:不认为中东会爆发全面战争了。
即使在“海峡无限期关闭”声明下,亚洲实货市场也未出现恐慌性抢购,与3月危机峰值−28.2形成鲜明对照——这是否定“全面战争”定价的最强信号;Score=53处于“警戒”而非“极端”(3月峰值84),综合风险有边界。
关于油价,核心分歧在于“高溢价何时消退”,但存在罕见的极端风险预警:
短期:高位运行,冲击未消。霍尔木兹海峡“二次封锁”的杀伤力可能更大,前期积累的库存等缓冲已大幅弱化,供需缺口从350万桶/天放大至550-600万桶/天,油价脆弱性上升。叠加红海封锁与炼能受损,油价仍有上行空间。中金维持三季度布油中枢90美元/桶的判断。
中长期:大概率向基本面回归。若维持现状,四季度油价中枢将回落至75美元/桶。核心逻辑是停产易、复产难,受损产能恢复需4-6个月甚至更久,这意味着即便地缘缓和,油价也难以快速跌回战前。
极端“黑天鹅”情景:花旗警告,若冲突演变为持续多年的供应危机,全球面临500-1000万桶/天的缺口,油价可能飙升至200美元/桶以上。虽然概率低,但一旦发生冲击极大。
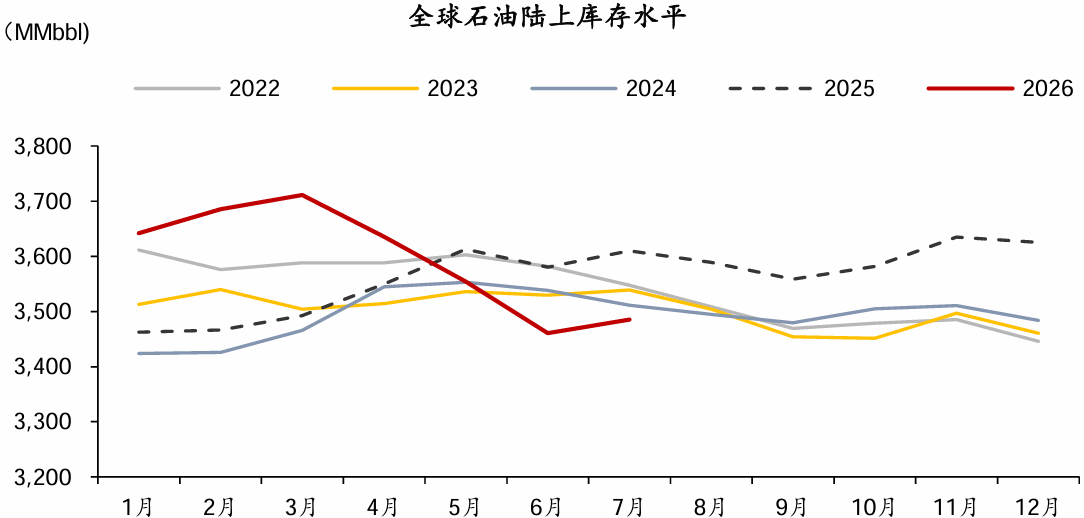
图:7月全球石油陆上库存边际回升,但仍低于22-24年水平(截止7/20) |
|
来源:华泰证券、九方金融研究所 |
油价冲击不可怕,而是:当供给替代与政策工具能快速落地时,油价很难单枪匹马把宏观拖进长期失衡。
复盘历史上的历次中东战争和油价走向,供给冲击通常1—3个月左右见底,油价通常2—4个月左右见顶;油价在3—6个月左右见顶的几轮(第三次石油危机、伊拉克战争、俄乌冲突),美国通胀也往往在3—6个月左右见顶;油价见顶超过6个月且高位横盘的几轮(第一次、第二次石油危机以及利比亚内战),通胀见顶会拖到12—18个月。制造业PMI的见底更“看政策脸色”:当油价冲高时间短且货币政策偏宽松稳经济时,PMI大约5—6个月见底;当油价上涨时间长或政策偏紧时,PMI见底会拉长到16—20个月。
复盘几次典型的原油价格冲击,总结如下资产交易规律:
1)美债利率:一般来说,市场倾向于先进行通胀交易,后随着经济放缓信号出现转为衰退交易。但若存在明显的经济下行压力,美债利率可能不会有明显的通胀交易。2)期限利差:取决于市场对美联储的货币政策预期和财政预期。一般来说,若美联储具备加息环境和加息意愿,期限利差往往压缩。若美联储引导市场产生进一步宽松预期,那么期限利差会走阔,短期利率宽松可能让长端定价更多通胀风险和长期加息预期。此外,若原油冲击伴随财政不确定性,期限利差也更容易走阔。3)信用利差:初期多走阔,后随着美联储转向宽松而修复。4)美元:初期常受地缘避险情绪与美国独立能源结构支撑,中后期回归基本面与利差定价。5)黄金:初期受到地缘避险+抗通胀属性支撑,此后取决于实际利率走势。
与其他周期不同,预计本次原油价格冲击下,由于关税通胀效应消退、住房通胀下行和工资增速下行的对冲,核心CPI 同比或难有明显的上行,或是横盘震荡的状态。在这种状态下,美联储加息的门槛较高,基准情形或是维持利率不变,并等待通胀的进展。就业市场存在不确定性,预计在偏鸽情景下,若原油冲击下,下半年就业市场出现明显走弱压力,美联储仍有概率降息;在小概率的鹰派情境下,若美国科技行业和传统的如非耐用品行业同时出现周期上行,就业明显回暖、薪资增速停止回落,在此情境下美联储可能考虑加息。
资产价格方面,向后看,预计年内美债利率先上后下,等待看到原油冲击的负面效应显现和地缘方面的降温,预计原油价格上涨对居民实际消费构成拖累,下半年经济活动或有放缓;但考虑到今年企业资本支出周期的持续上行,若就业市场不发生明显走弱,那么美债利率的整体回落空间可能有限。期限利差短期或维持低位,中期或随着经济走弱信号出现、货币预期边际宽松而走阔;在美联储加息门槛较高的背景下,信用利差或维持低位震荡。美元指数预计在95-102区间震荡,美元表现整体受压制,一是欧元区紧缩预期强于美联;二是美国AI 资本支出周期产生全球外溢效应,带动新兴市场股市与美股共同繁荣;下半年仍需关注全球经济的表现和紧缩预期是否有所修正。黄金价格当前仍受到实际利率上行和紧缩预期的压制,此后若通胀上行不及预期或经济出现压力迹象,黄金或有所修复。
参考研报
20260724-华泰证券-霍尔木兹尔茨封锁的杀伤力或许更大
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司投资顾问:吴清淳(登记编号:A0740622030004) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧