海外存储巨头盈利预期上修 澜起科技公布三季报后股价大涨超9%
财联社10月21日讯:受海外科技巨头股价强劲反弹、外资大行上调半导体行业预期,以及核心标的亮眼三季度预增报告的多重催化,港股人工智能相关个股集体走强。
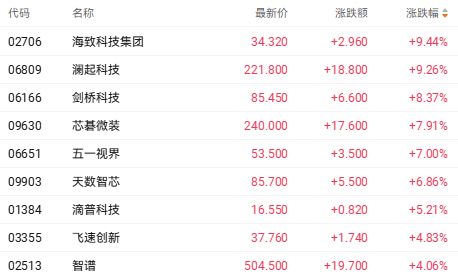
截至发稿,澜起科技(06809.HK)涨9.26%,剑桥科技(06166.HK)涨8.37%,芯碁微装(09630.HK)涨7.91%,五一视界(06651.HK)涨7%,天数智芯(09903.HK)涨6.86%。
消息方面,亚太半导体供应链今日全线回暖。韩国综合指数盘中大涨近4%,其中权重股三星电子和SK海力士股价均涨超7%。
此前市场因宏观担忧导致三星电子与SK海力士股价深度回调,但进入10月以来,两家巨头的未来盈利预期不仅未被下修,反而持续获得机构上调。除存储芯片外,全球工业、金融及医疗健康板块对高阶算力的配套预期同样呈现上调趋势,二级市场悲观情绪与向上基本面之间的错配逐步得到估值修正。
针对前期市场对算力过剩及商业回报率ROI的恐慌,野村证券在最新研报中明确指出,市场过度放大了短期风险,普遍低估了AI需求的广泛渗透性及对产业链盈利的实质拉动:
模型商业化维持超高速扩张:野村测算显示,OpenAI与Anthropic今年前三季度合计收入同比分别激增约320%、492%及507%,尽管按季增速有所平缓,但绝对体量仍处于陡峭扩张轨道。
新型算力云融资风险无碍大局:针对市场对CoreWeave等算力云运营商资本开支与偿债能力的担忧,野村认为个别企业的再融资压力演变为系统性风险并拖累全行业周期的可能性极低。
重申存储大厂“买入”评级:野村判断存储器物理供应约束至少将持续至2028年,当前厂商估值远未充分反映未来的现金流创造力,在AI硬件链中维持对三星电子与SK海力士的“买入”评级。
澜起科技受Q3业绩提振 五一视界延续冲高
从行情表现来看,澜起科技表现居前,根据公司在昨日晚间发布三季度业绩预告,各项财务指标均实现超预期爆发式增长:
经财务部门初步测算,澜起科技2026年第三季度预计实现营业收入约20.79亿元,较上年同期增长约46.0%。
澜起科技预计,第三季度实现归母净利润12.00亿元至13.00亿元,同比增长153.6%至174.7%;扣除非经常性损益后的净利润达9.50亿元至10.50亿元,同比增长152.6%至179.2%,盈利弹性充分释放。
澜起科技指出,今年以来,随着AI推理及Agent应用快速发展,服务器CPU需求持续增长,并进一步带动内存模组及内存互连芯片整体需求量上行。2026年第三季度,公司依托行业龙头地位,DDR5内存接口及模组配套芯片出货量大幅增长,DDR5第三、第四、第五子代RCD芯片出货占比进一步提升,推动公司经营业绩同比大幅增长。
五一视觉今日盘中也再度走强,周内累计涨幅超30%。消息面上,英伟达GTC柏林大会于10月20日至22日正式举行,大会将物理AI、工业数字孪生与具身机器人列为核心研讨方向,进一步引导全球资本审视能够承载数字大模型落地物理现实的软硬件基础设施。
中信证券近期大幅上调五一视界评级至“买入”,并将目标价提升至82港元。他们指出,公司Aper系列物理AI产品在手订单已突破2亿元,且其中超过90%的订单预计将在年内完成交付,业绩兑现度高。
免责声明:用户发布的内容仅代表其个人观点,与九方智投无关,不作为投资建议,据此操作风险自担。请勿相信任何免费荐股、代客理财等内容,请勿添加发布内容用户的任何联系方式,谨防上当受骗。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧