【公司研究】芯碁微装:PCB与半导体双轮前行
芯碁微装:PCB与半导体双轮前行
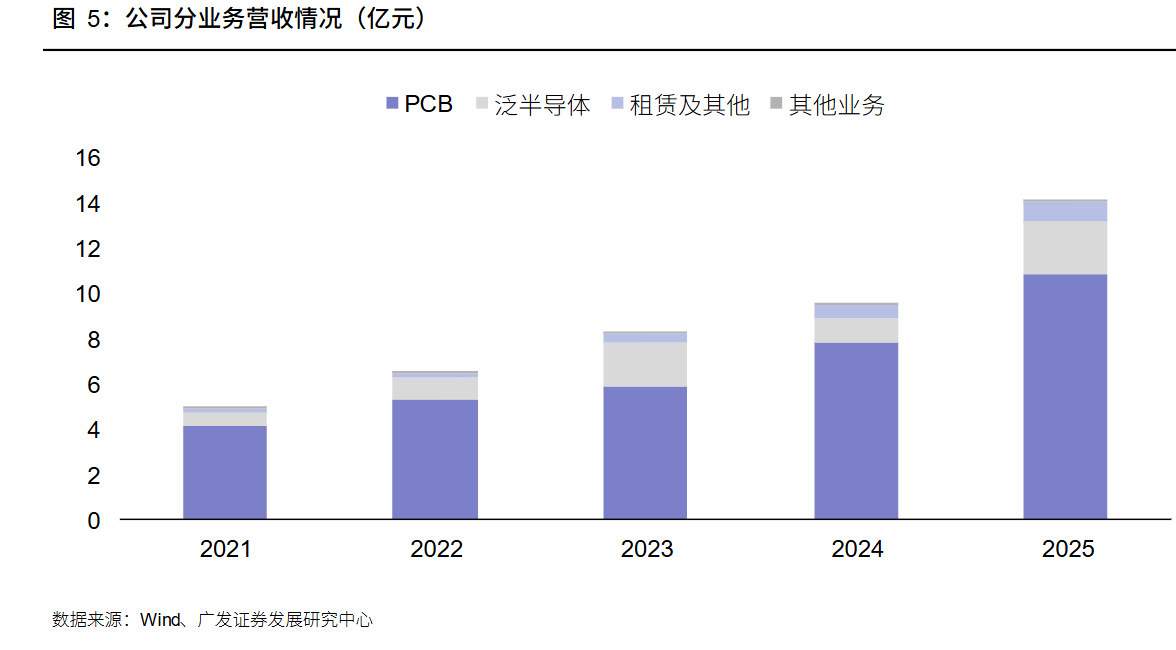
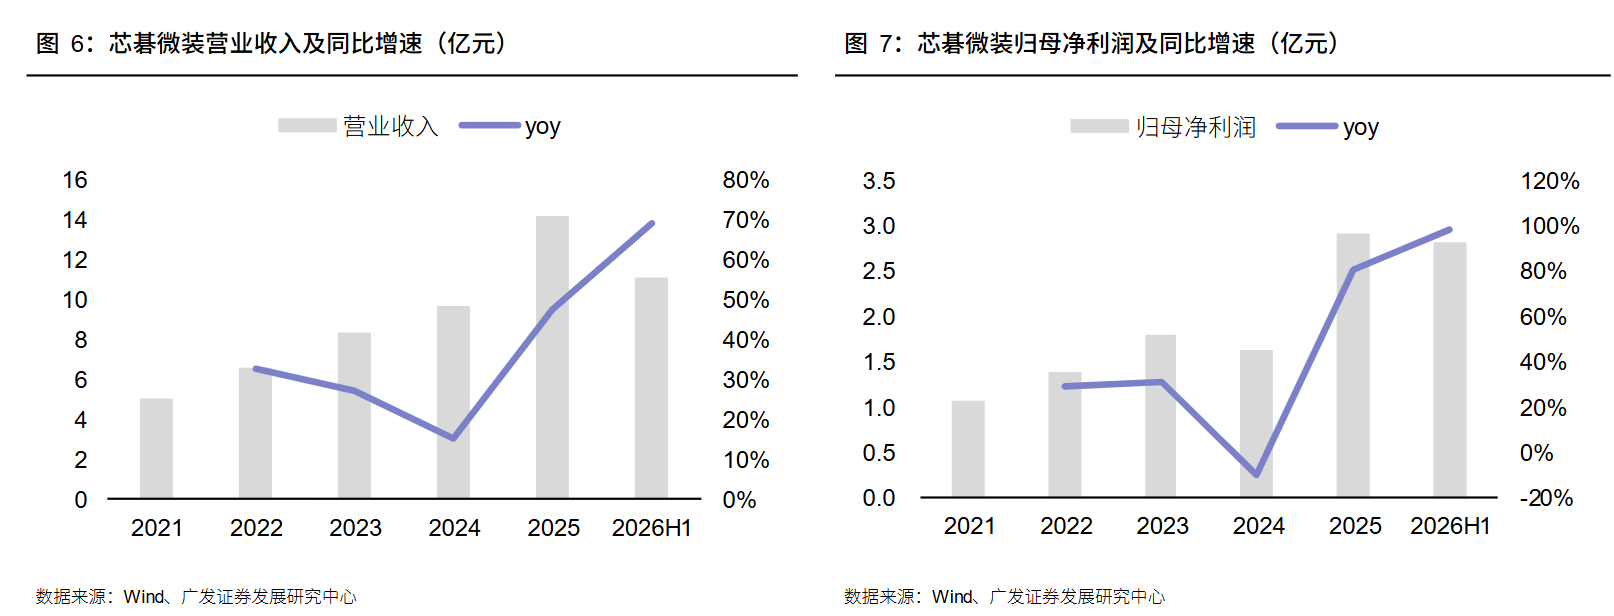
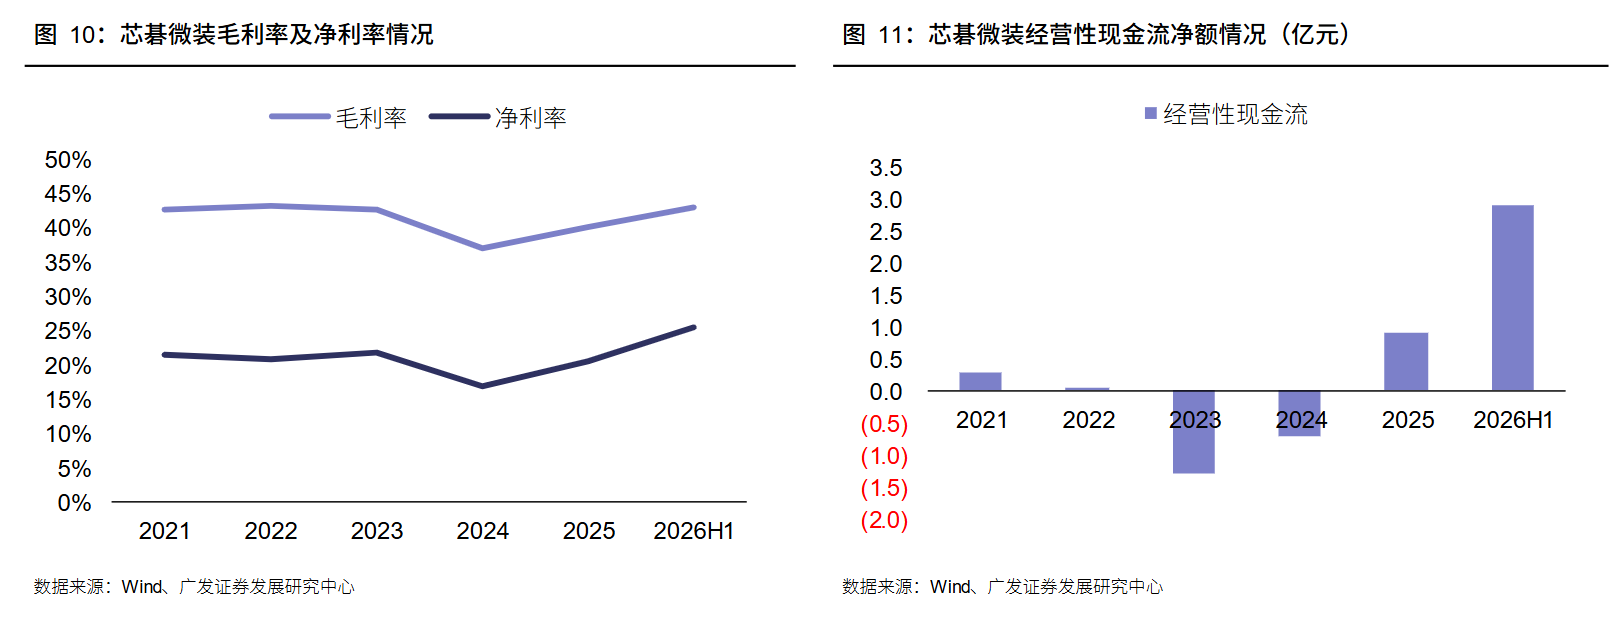
公司中报业绩略超预期,盈利能力同环比提升显著。根据Wind,26H1公司实现营业收入11.06亿元,同比+68.95%,归母净利润实现2.81亿元,同比+98.13%,公司经营活动产生的现金流量净额由25年的0.92亿元改善至26H1的2.92亿元,现金流改善显著;单Q2实现营业收入5.91亿元,同比+43.36%,归母净利润实现1.73亿元,同比+91.89%,毛利率为44.87%,同环比分别+2.32/+3.93pct,净利率为29.29%,同环比分别+7.41/+8.23pct。
芯碁微装两大核心业务PCB系列设备和泛半导体系列设备本质都依靠直写光刻技术。
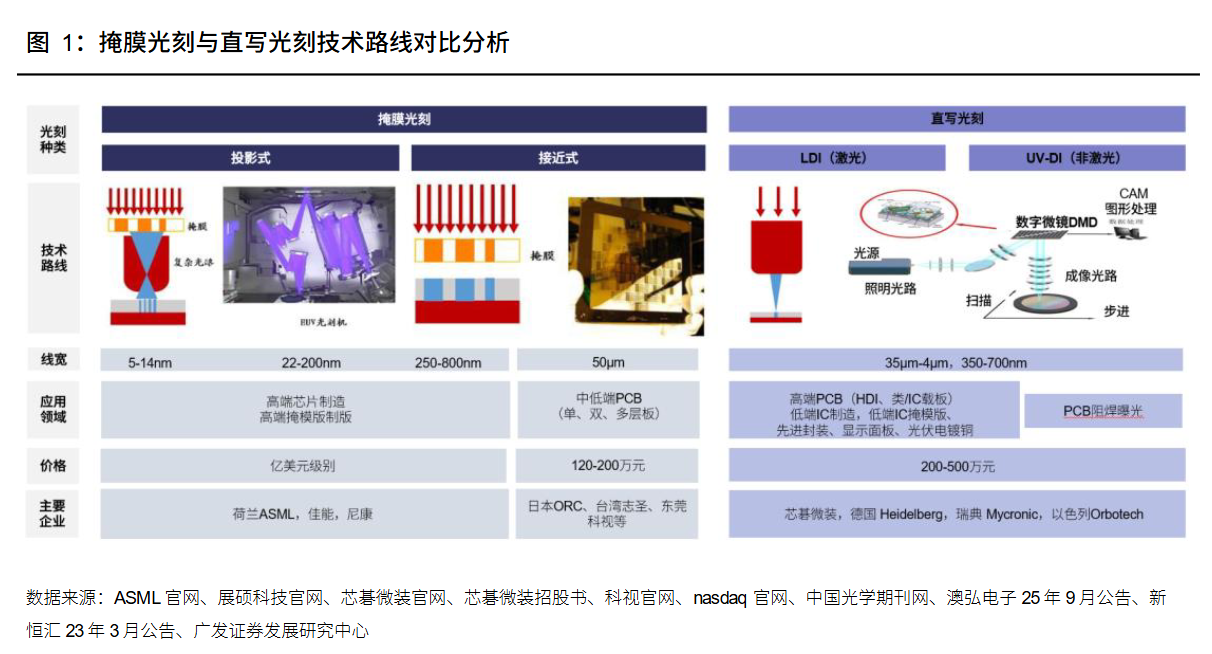
LDI激光直写光刻为公司核心底层技术,区别于传统掩膜光刻路线。
直写光刻:芯碁微装的底层核心技术。光刻是通过光学曝光将设计图案转移至晶圆或基板表面的工艺,是半导体、PCB、载板与先进封装的关键工序。根据是否使用实体掩膜版光刻技术可以分成掩膜光刻和直写光刻,掩膜光刻需要预先制作掩膜版,光线透过掩膜一次性完成整片曝光,适合大规模量产;直写光刻则无需掩膜版,利用光束直接聚焦在基板上实现曝光过程。
直写光刻的核心优势在于可加工多物料类型基板和柔性曲面基板,但精度较低。根据芯碁微装港股招股书,直写光刻具备强兼容和高灵活性的特殊优势,直写光刻的光束可以通过软件算法实施控制和调整,因此可以适配多种材料的基板和曲面基板,在基板出现物料变形或者制造误差后也有更高的容忍性和灵活度;但从精度来看,直写光刻量产线宽主要范围为50-100μm,而掩膜光刻量产主要范围主要为0.5μm-2nm,直写光刻的精度显著低于掩膜光刻。
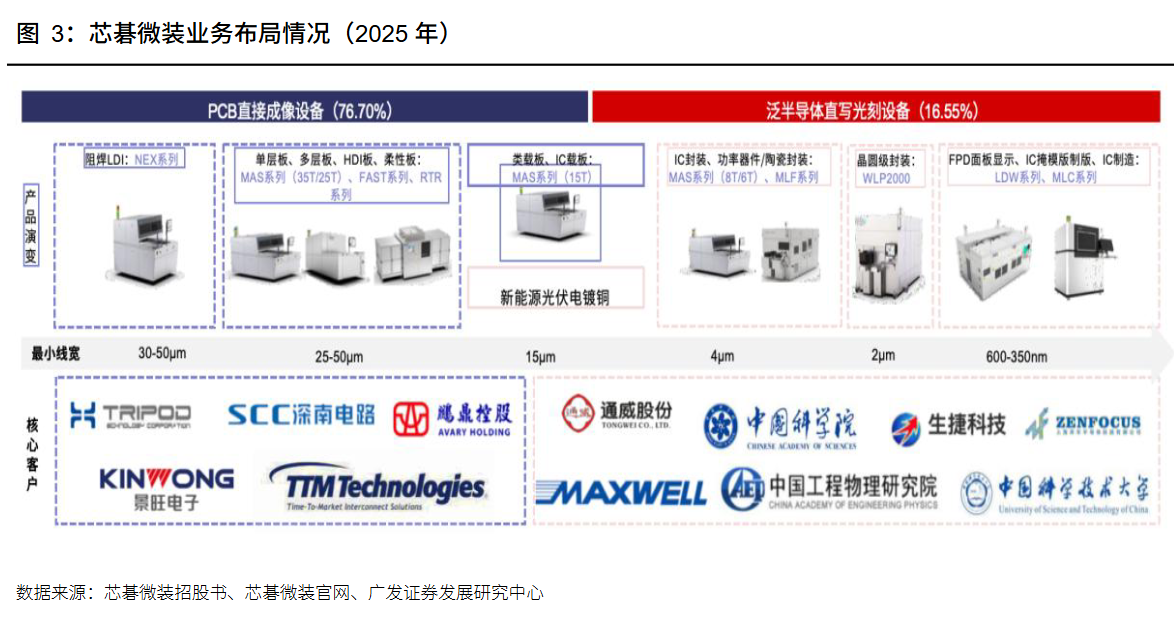
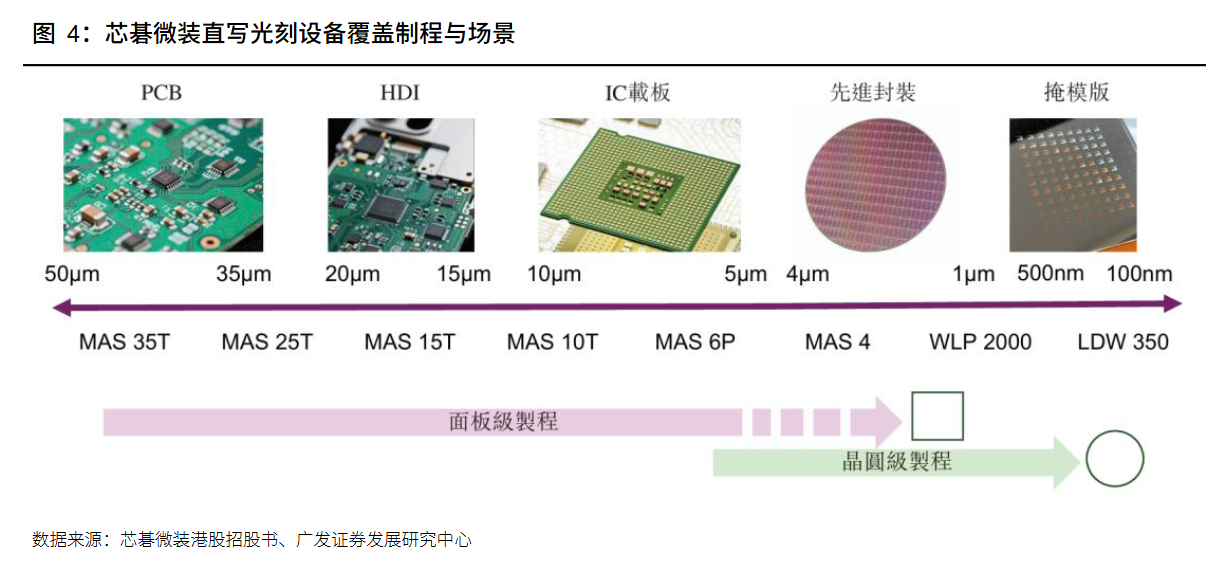
PCB直接成像设备业务:公司设备产品主要分为阻焊层和图形层光刻,阻焊层以NEX系列为主,最小线宽30至50μm;图形层形成MAS与FAST系列高低搭配,覆盖单面板、多层板、HDI及柔性板,其中MAS系列最高支持4μm最小线宽,FAST系列最小线宽35μm。在硬板线路成像基础上,公司强化布局柔性板连续曝光,推出RTR系列,最小线宽25μm,适配FPC卷对卷生产。
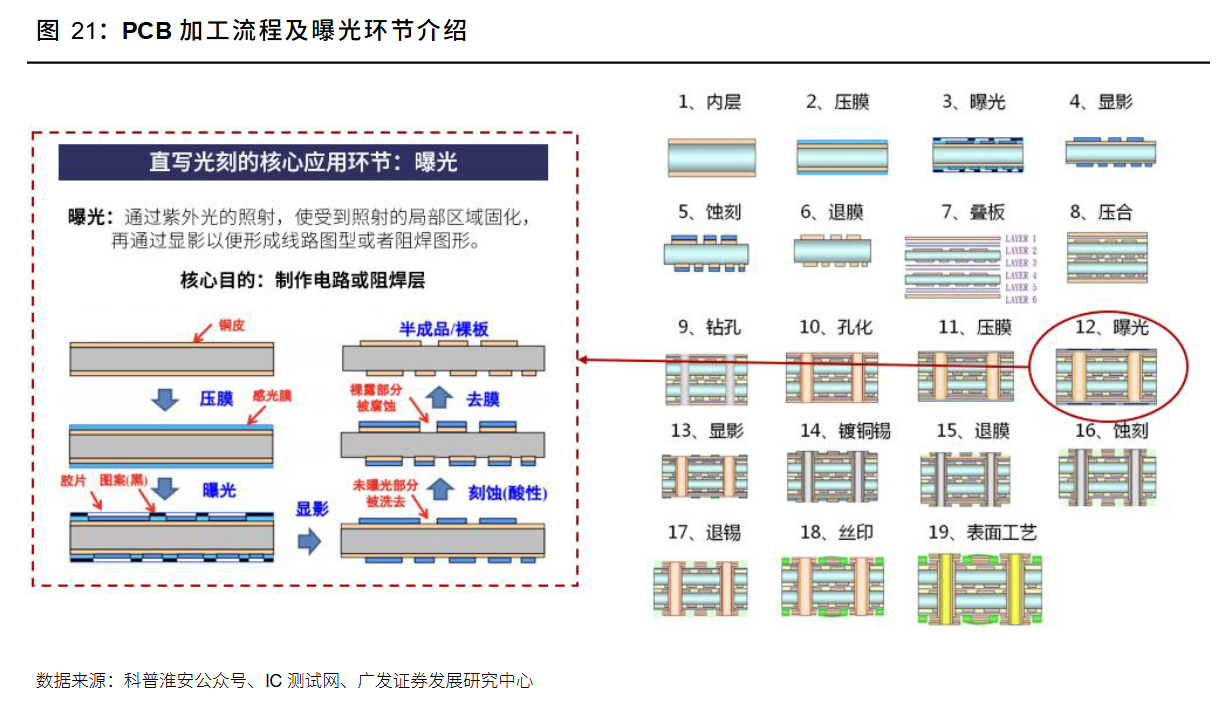
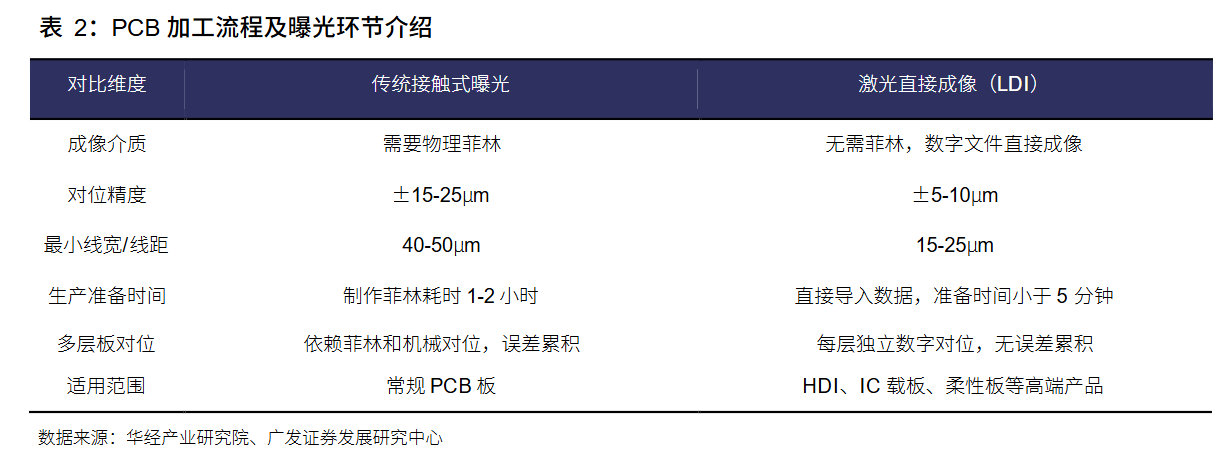
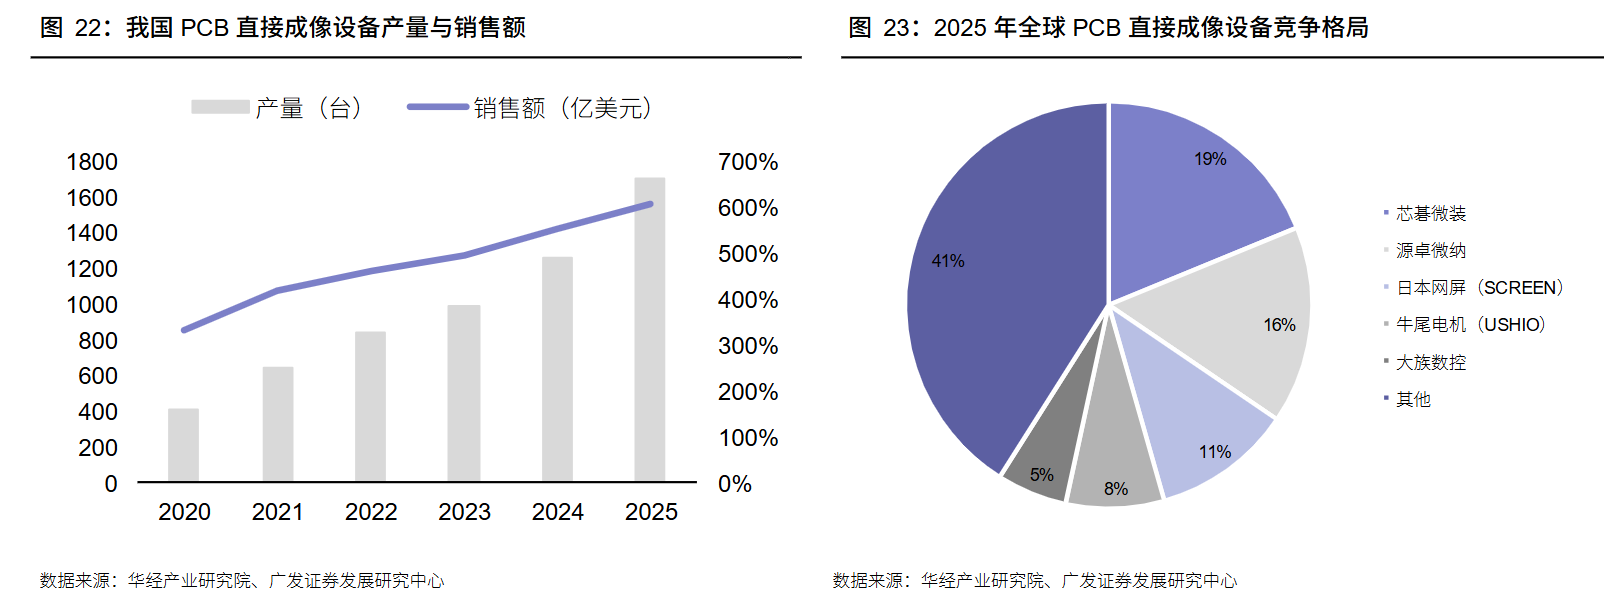
1.PCB系列设备:已进入业绩兑现期,后续核心关注下游PCB行业扩产力度与持续性,以及PCB技术升级带来的设备价值量提升。
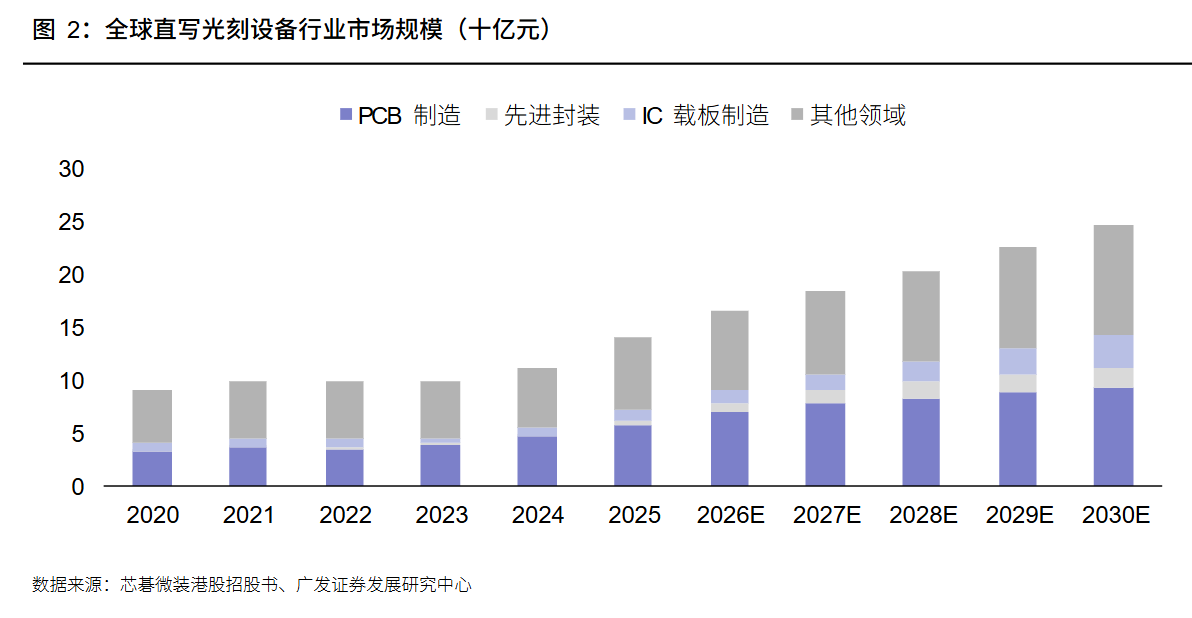
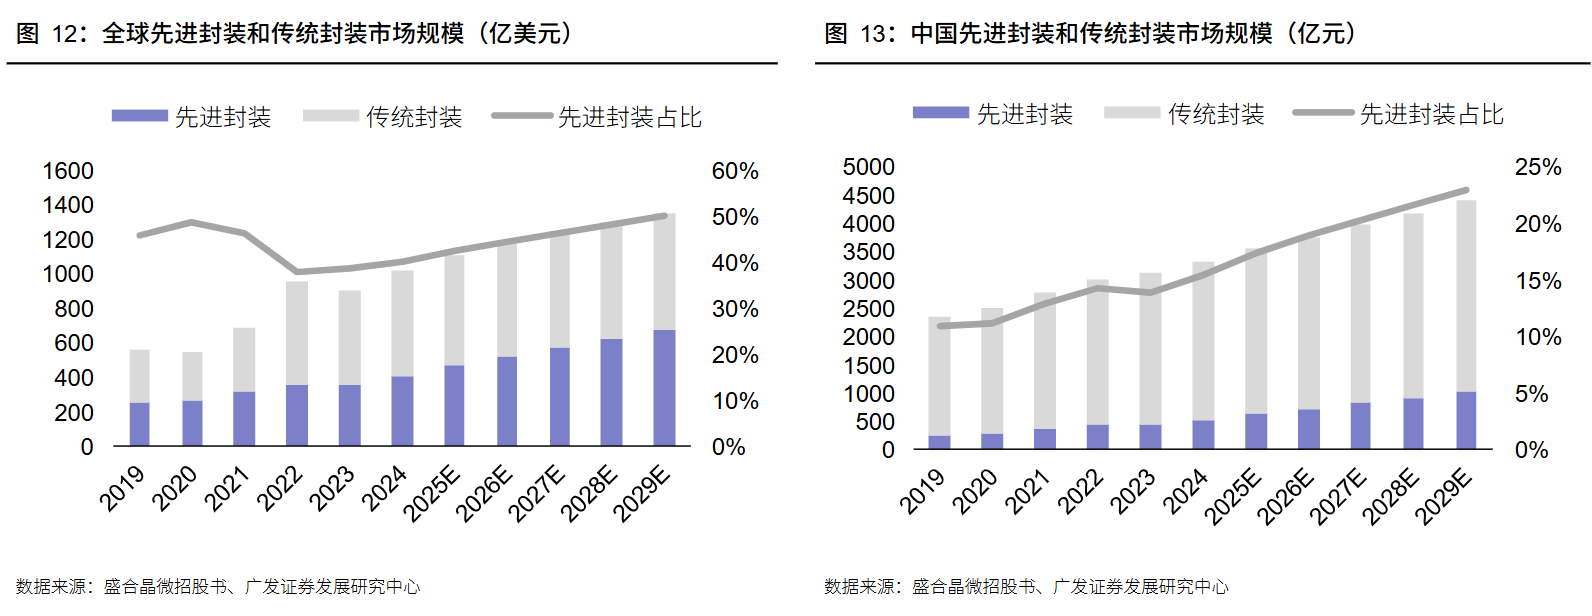
PCB制造为直写光刻当前核心应用场景且维持较高增速,先进封装已迈过0-1产业节点。PCB制造为当前直写光刻的核心应用领域,受益于AIPCB高资本开支,近年维持较高增速;先进封装当前应用规模较小,但已迈过技术应用的0-1节点,后续应用场景将快速渗透和扩张。根据芯碁微装港股招股书,25年全球直写光刻设备在PCB制造的销售规模为57亿元,25-30年预计将维持年化10.1%的增速;25年先进封装领域销售规模仅为5亿元,但25-30年预计将维持年化44.8%的增速。
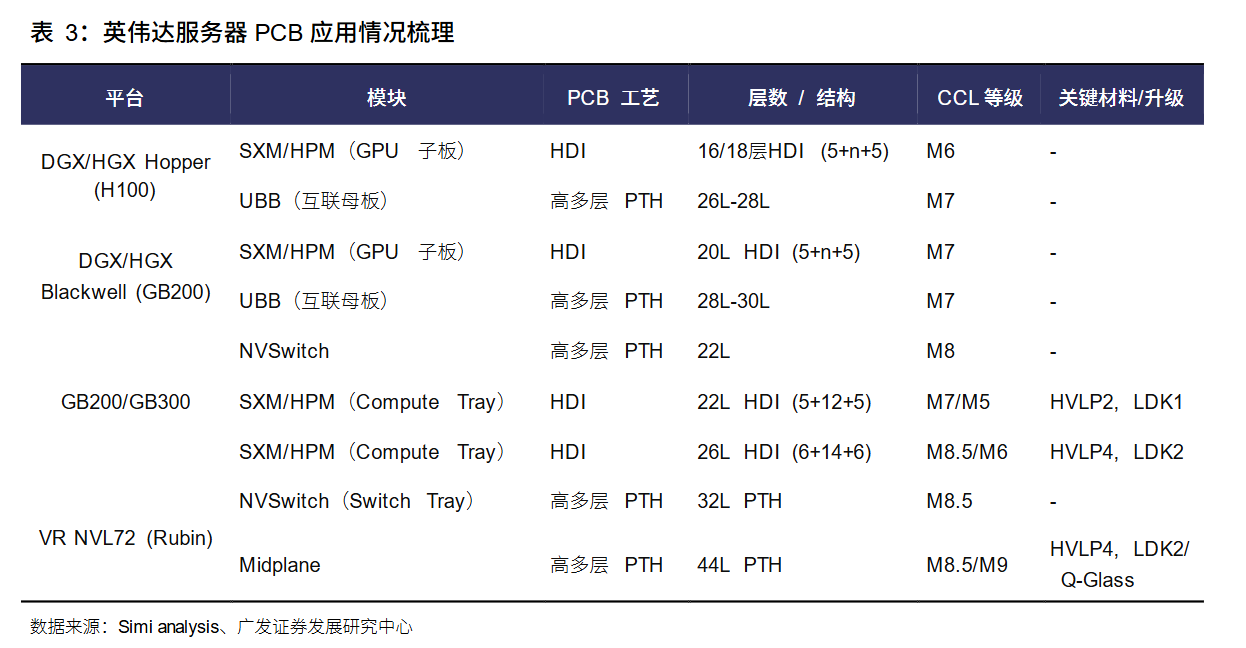
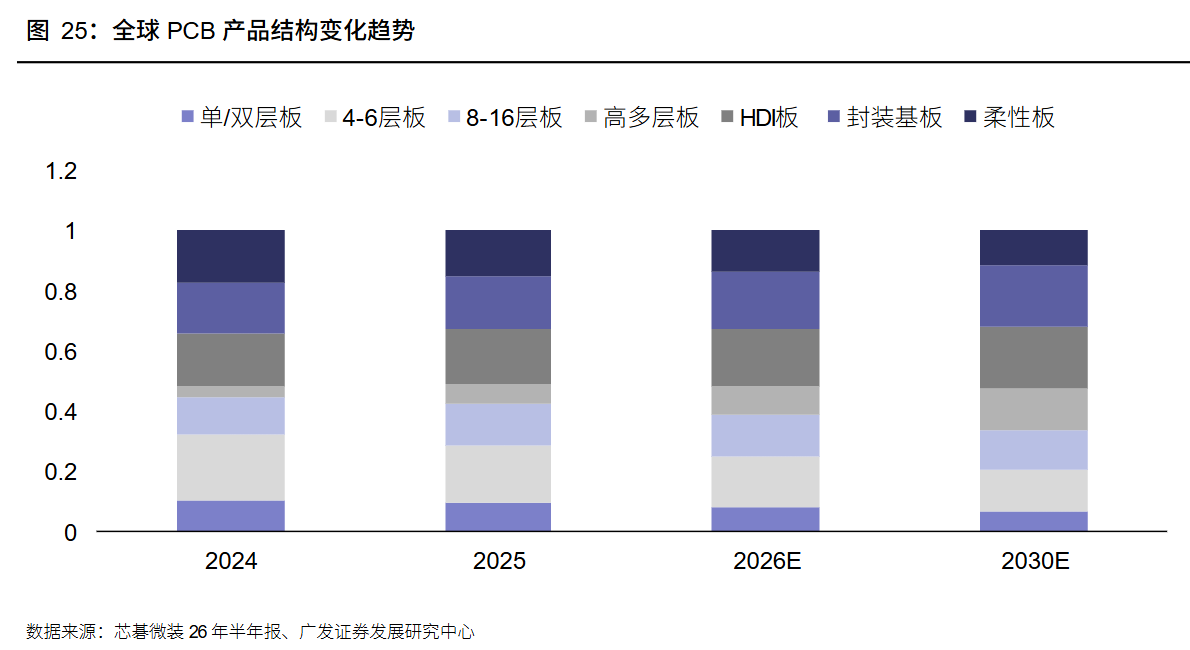
AI算力基础设施的高速迭代推动PCB持续朝高层数、高密集、高阻抗传输速度等方向演化。根据芯碁微装26年半年报,分产品看,收AI浪潮推动影响,高多层板、HDI板和封装基板在PCB领域的结构占比持续提升,预计2026年三者分别同比增长79%、23%和29%达到94、199和192亿美元,占比分别从25年的6.12%、18.87%、17.35%提升至26年的9.23%、19.54%和18.81%,30年将进一步达到13.66%、20.75%和20.48%。
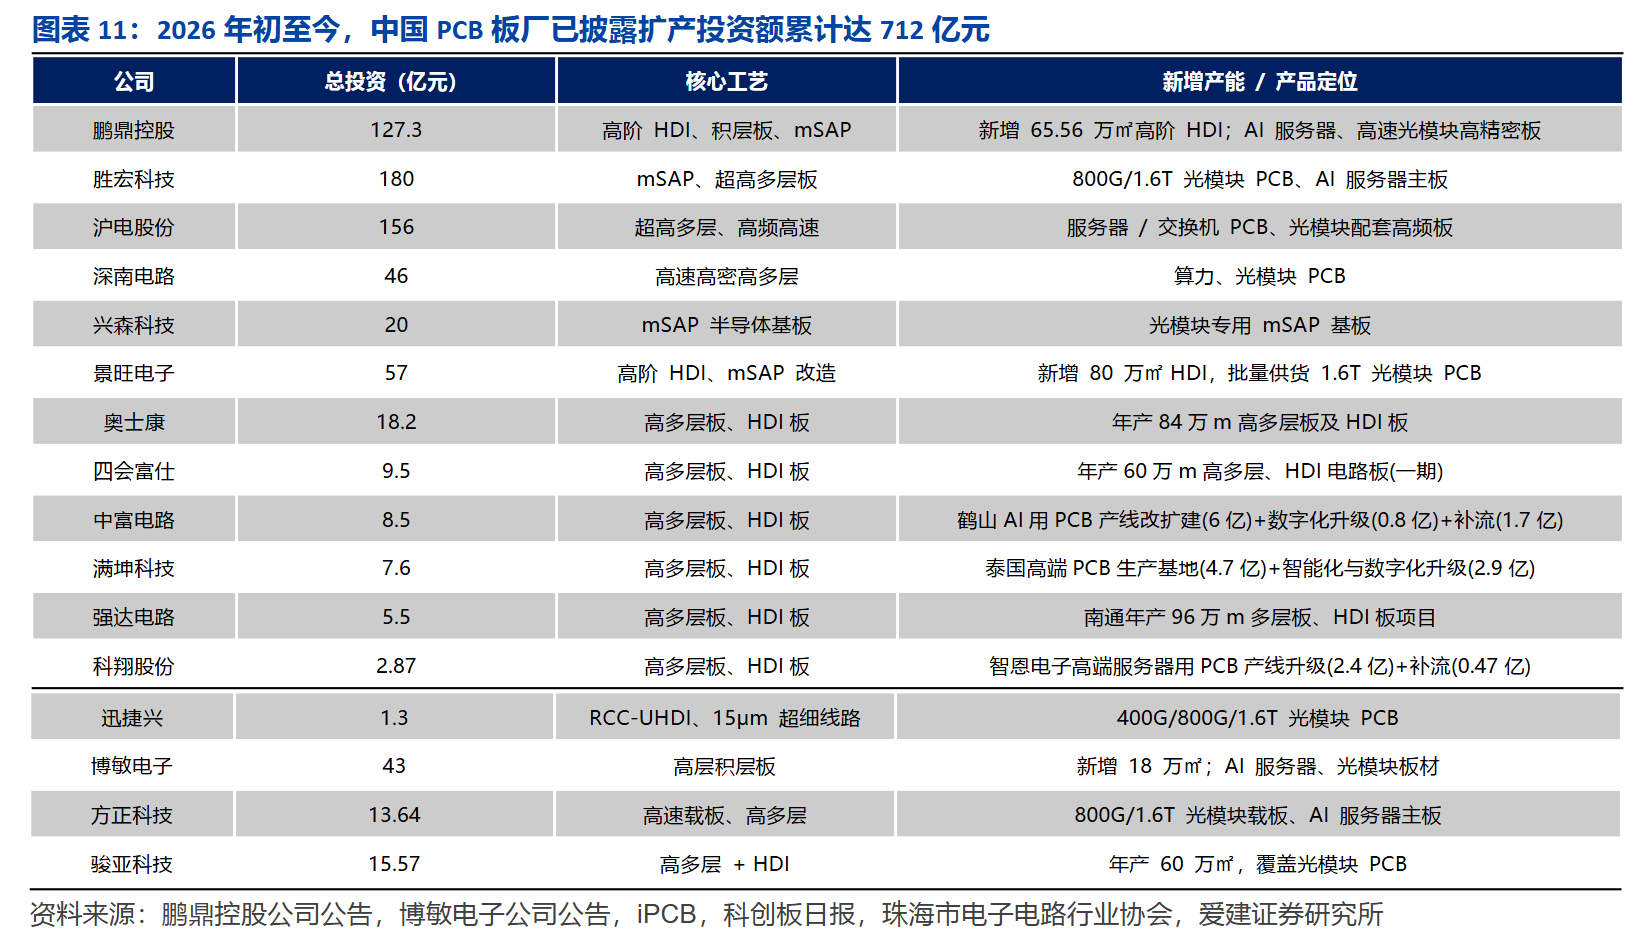
1)扩产带来的需求总量维度:AI浪潮带动PCB行业已维持一定时间的高景气度,因此过往的高Capex对设备的需求已经在当下芯碁微装的报表中有所体现,公司业绩持续高增。当前的业绩增长动能并未削弱,核心在于下游的扩产力度及趋势,从26H1核心PCB企业最新Capex数据及最新扩产项目来看,下游扩产力度并未减弱反而有所强化,26H1核心PCB企业的Capex量级已经超过了25年全年,PCB设备需求仍然持续向上。
2)技术升级带来的设备价值量提升维度:AI硬件的技术升级为长期主线,PCB设备需求将维持高端化趋势。当前PCB线宽持续缩减,叠加CoPoS等技术应用,mSAP工艺应用比例持续提升,一代工艺一代设备,在此背景下PCB设备也将更加高端,进而单台价值量有所提升。
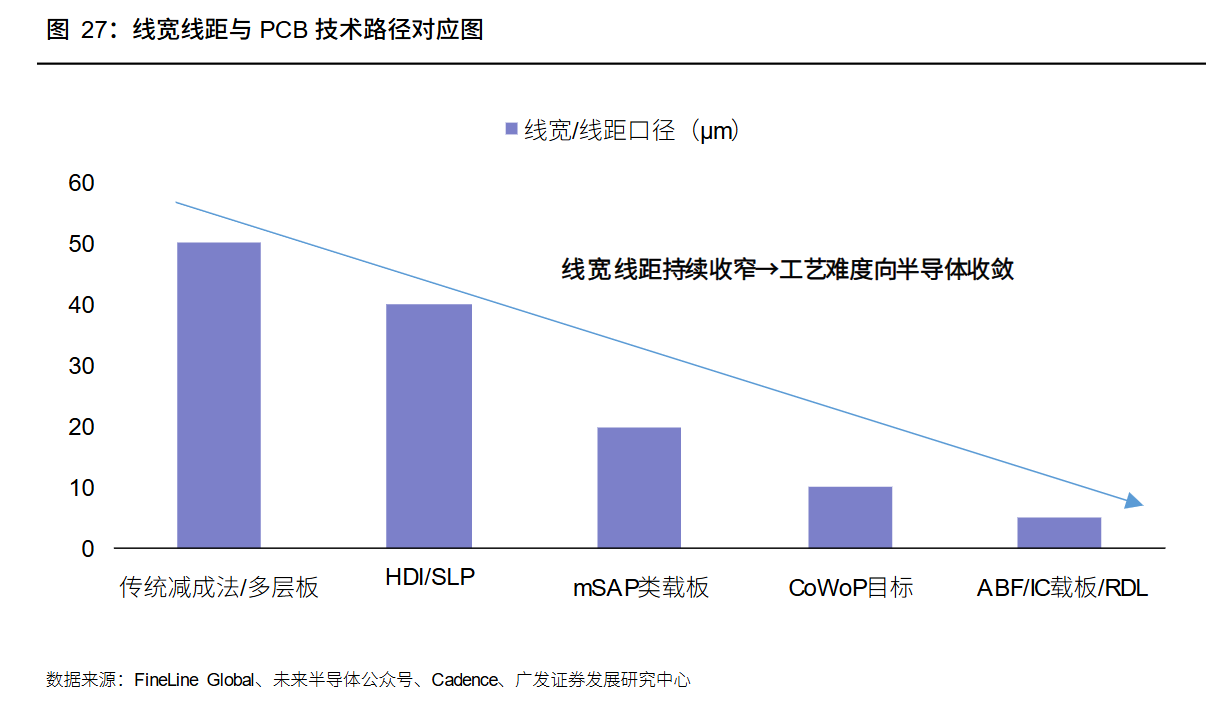
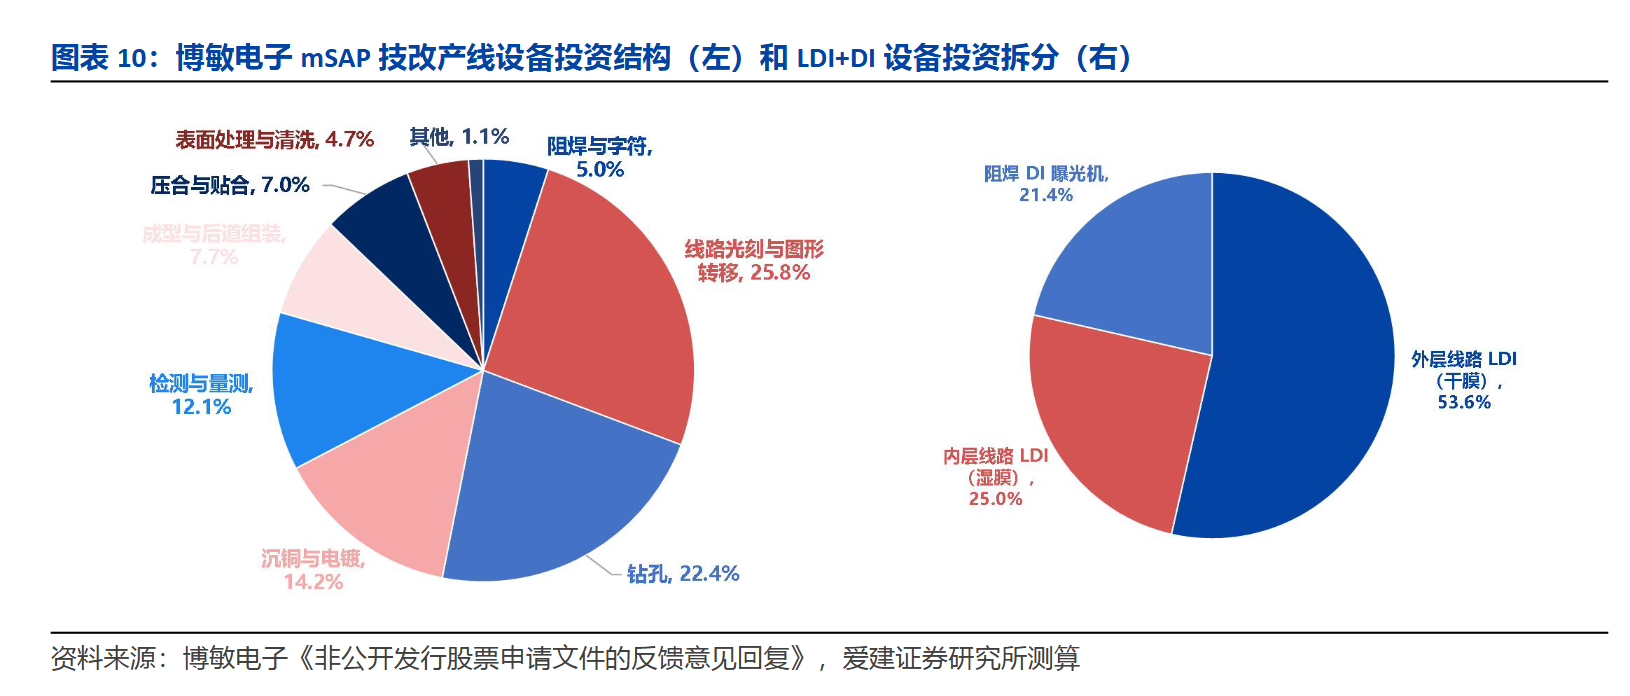
AI驱动高速光模块升级,mSAP成为高端PCB主流工艺。PCB向高密度、细线路方向演进,mSAP逐步成为800G及以上光模块PCB主流工艺。mSAP升级驱动高精度LDI需求加速释放。mSAP扩产有新建产线和存量产线升级改造两种方案,LDI成为产线升级的核心增量设备。根据博敏电子高端PCB技改项目测算,LDIDI设备投资占整线设备投资20.35%,为价值量最高的核心设备环节。芯碁微装产品布局完善,有望充分受益于mSAP扩产。公司为全球PCBLDI龙头,2025年全球市场份额18.8%,产品覆盖线路层、阻焊层及激光钻孔等PCB核心工艺,可覆盖HDI、mSAP及类载板等PCB制造需求,凭借领先的市场地位及成熟的客户基础,有望充分受益于本轮高端PCB升级带来的设备需求释放。
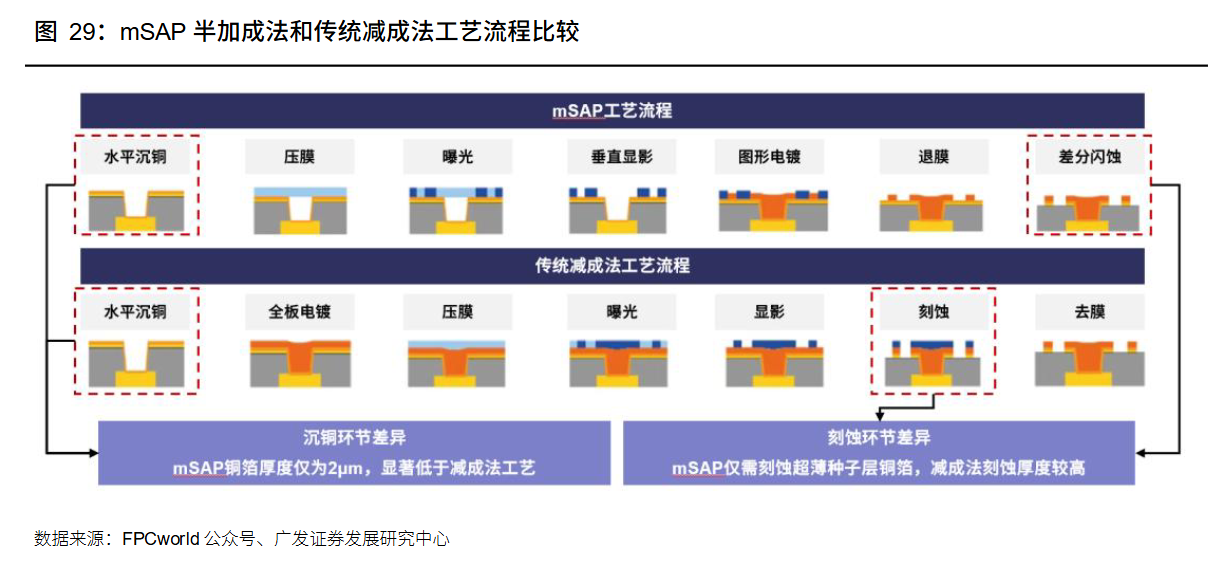
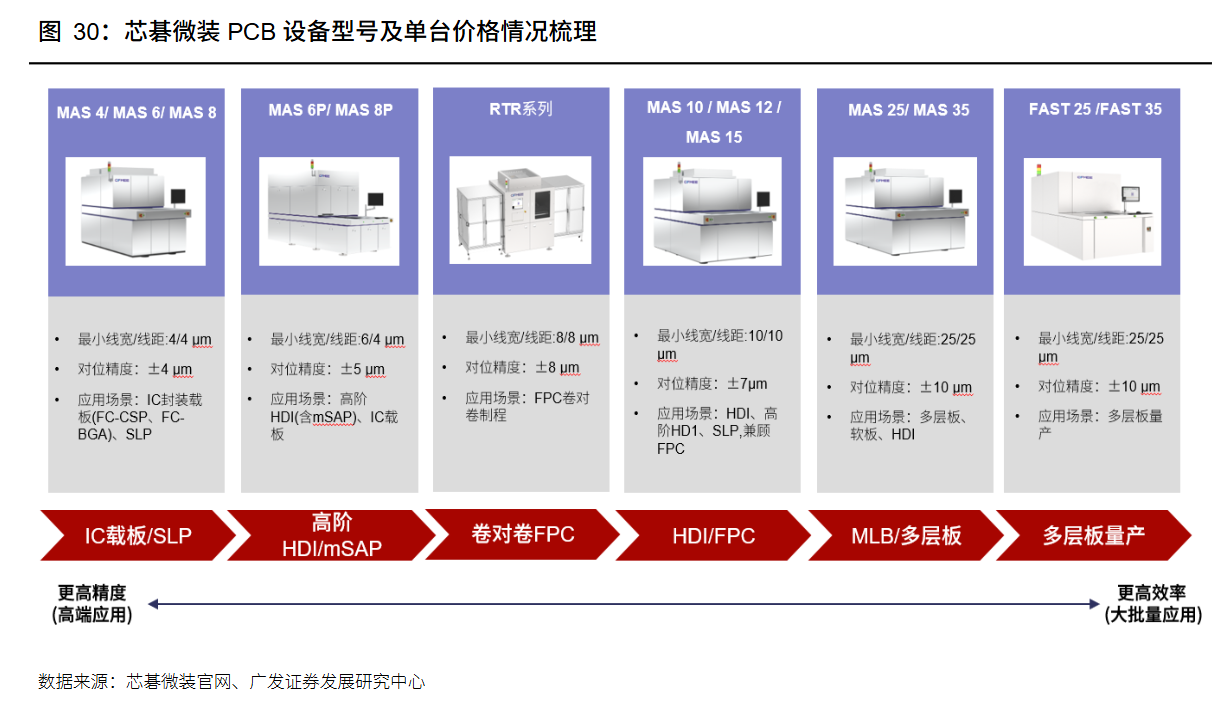
PCB设备业务同时受益于下游扩产与技术升级,为当前核心增长动能。
1)下游扩产:PCB设备业务的增长核心依靠下游PCB企业扩产力度,当前扩产力度持续增强,根据Wind,最新26H1核心PCB企业Capex力度已超过25年全年达254.65亿元,同比+154.24%;
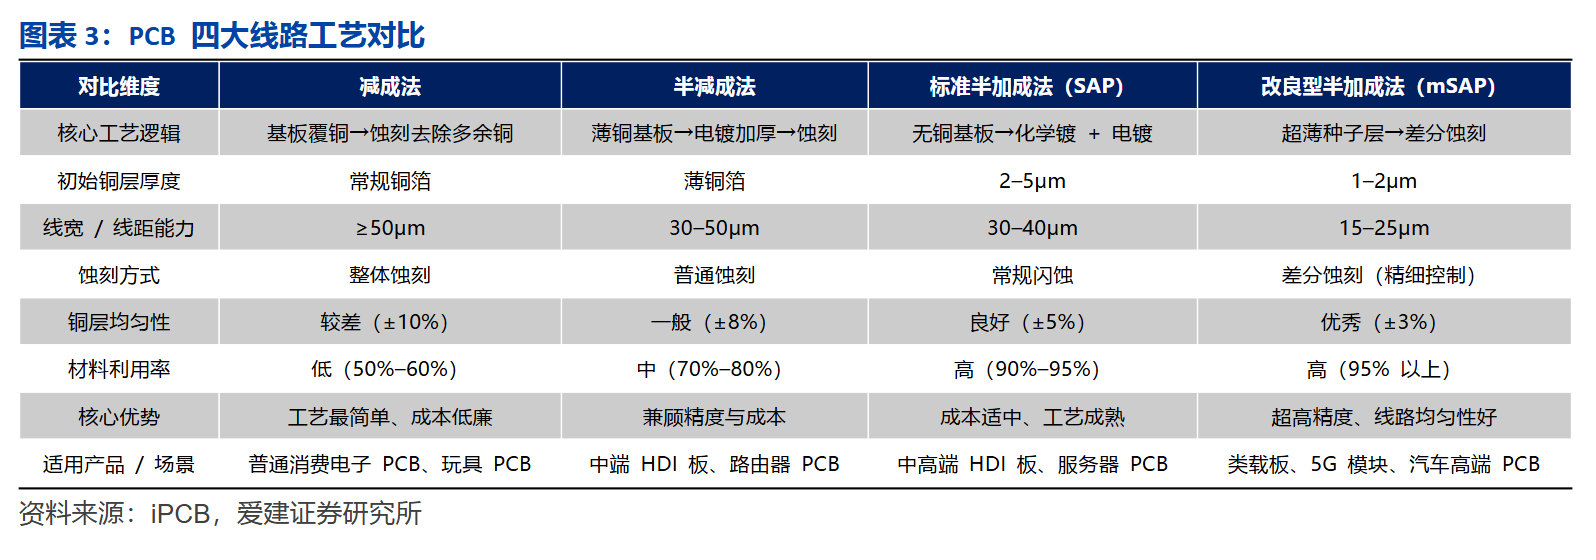
2)PCB产品技术升级:AI服务器持续迭代,AIPCB线宽线距持续缩小,根据iPCB官网,工艺已逐步从50μm以上精度的传统的减成法切换至15μm以下的mSAP工艺,需采用解析能力更强的LDI设备。
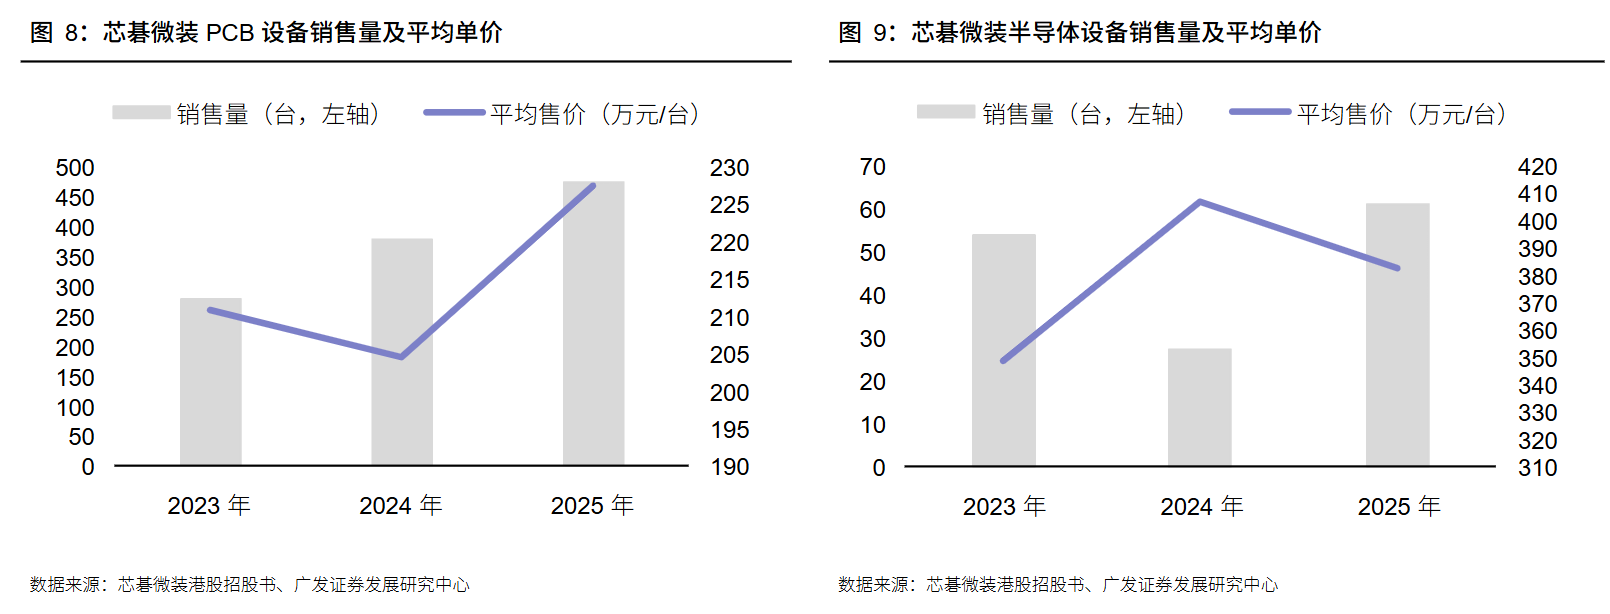
2.泛半导体系列设备:处于业务增长初期,先进封装领域持续取得订单突破,直写光刻设备长期应用空间广阔。
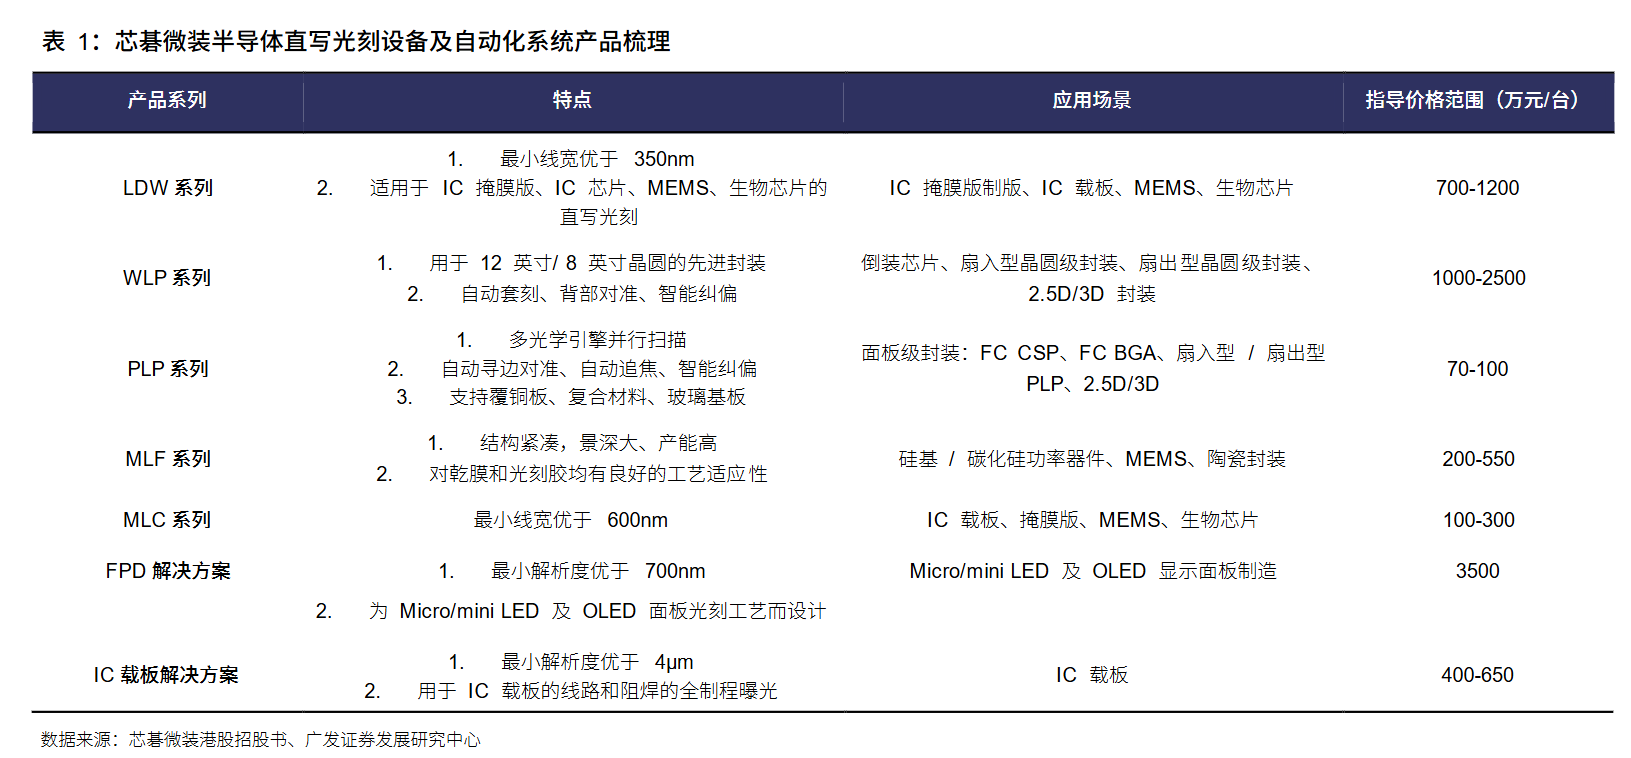
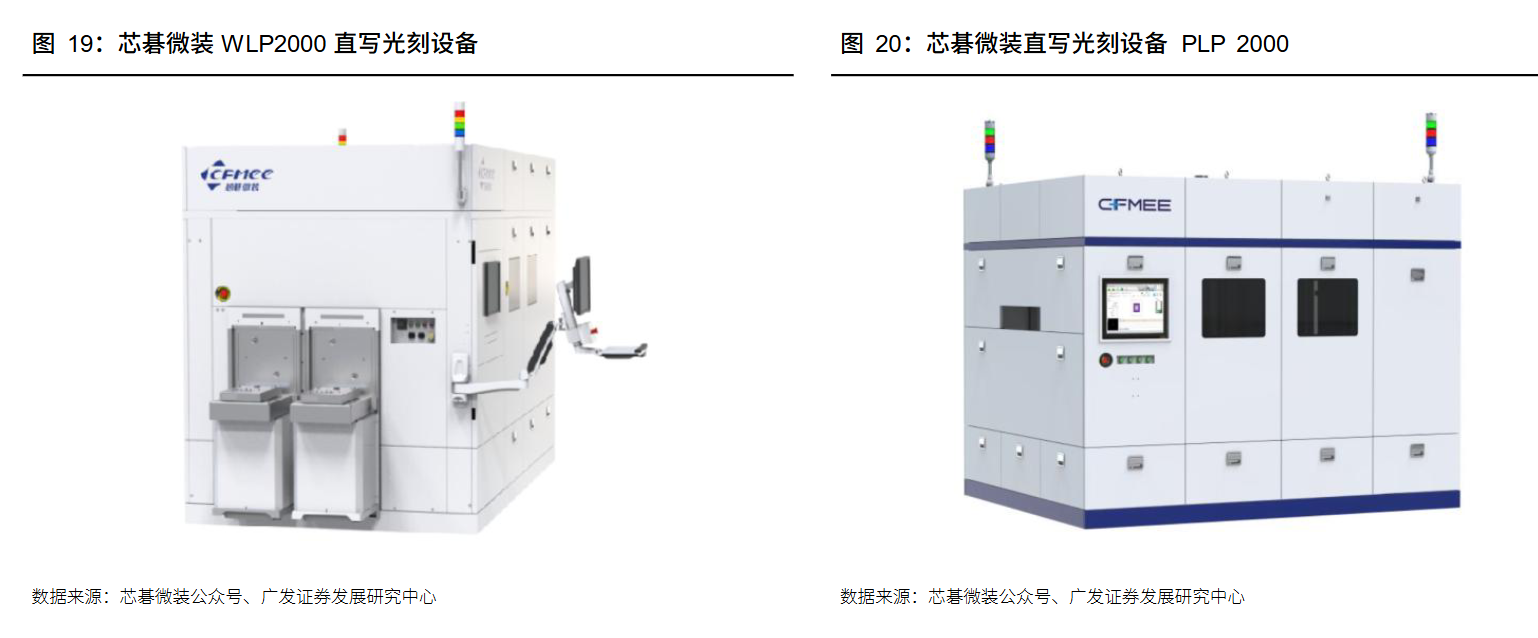
半导体直写光刻设备:公司半导体直写光刻设备型号较多,通产按照基板尺寸和精度来匹配。具体来看,MLF系列最小线宽6μm,应用于IC封装、功率器件及陶瓷封装;WLP2000晶圆级封装设备最小线宽达2μm,套刻精度±0.6μm,面向晶圆级先进封装;LDW与MLC系列,最小线宽分别优于350nm和600nm,客户已覆盖通威股份、中国科学院、生捷科技等科研院所与产业客户。
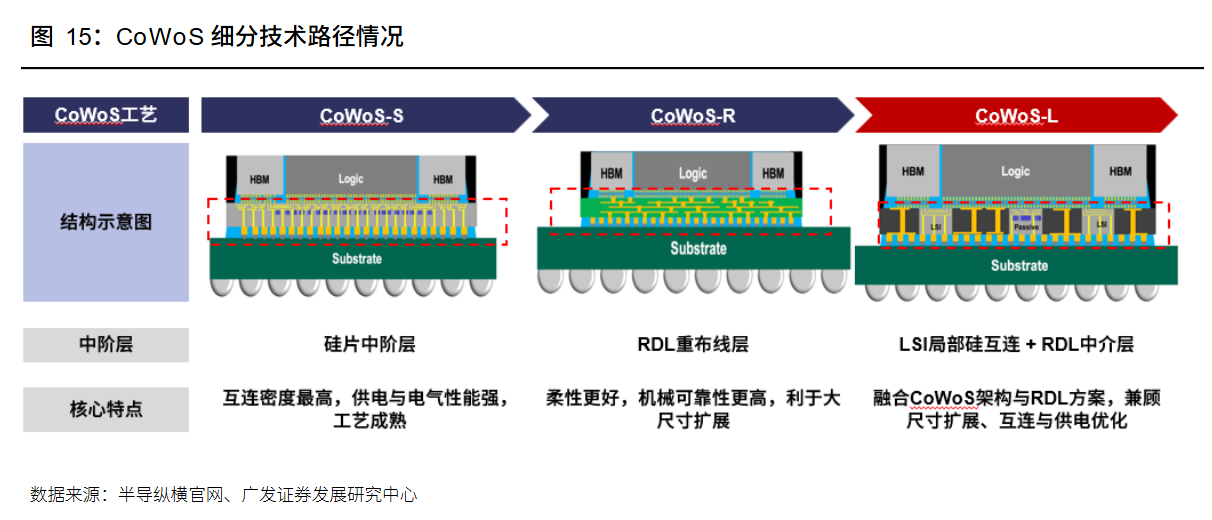
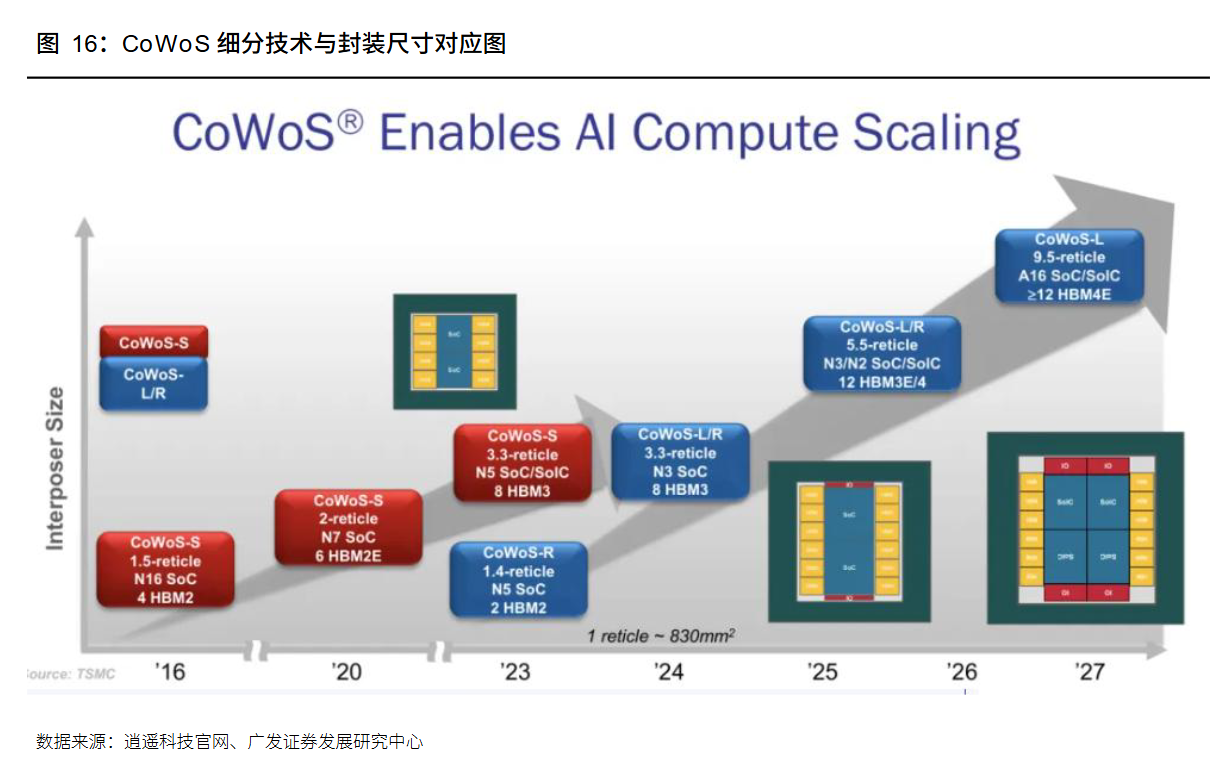
先进封装领域基板尺寸持续扩大下大尺寸光刻需求以及CoWoS-L的精度补偿需求为当下直写光刻设备应用增长的核心逻辑,公司半导体直写光刻设备持续取得先进封装领域客户的订单突破,处于业务增长的初期。
先进封装持续向大尺寸、高密度互连方向演进,推动高精度直写光刻设备需求快速增长。CoWoS-L、CoPoS、PLP及玻璃基板等技术路线均围绕更大封装尺寸、更细RDL线路持续升级,对曝光尺寸、解析精度及套刻精度提出更高要求,直写光刻凭借大面积曝光、高精度对位及数字化补偿等优势,渗透率有望持续提升。芯碁微装在封装领域验证持续突破,高价值量泛半导体业务迎成长机遇。公司已形成覆盖IC载板、WLP及PLP的先进封装直写光刻产品体系,2025年泛半导体业务毛利率达54.5%,显著高于PCB系列业务。根据公司2025年报,WLP系列已完成多家先进封装头部客户验收并实现量产,获得重复订单;2026年7月,芯碁微装510×515mm板级封装直写光刻设备PLP2000获得重要客户订单,产品导入持续突破。
泛半导体业务持续推进,先进封装为核心增长引擎。公司泛半导体设备覆盖IC封装和先进封装等多个领域,近年来公司在多个细分领域取得进展,持续打开业务增长空间。根据公司年报,25年公司晶圆级和板级直写光刻设备取得重大市场突破,客户覆盖国内多家头部封装厂商;根据芯碁微装公众号,26年公司板级封装直写光刻设备获得先进封装客户订单。
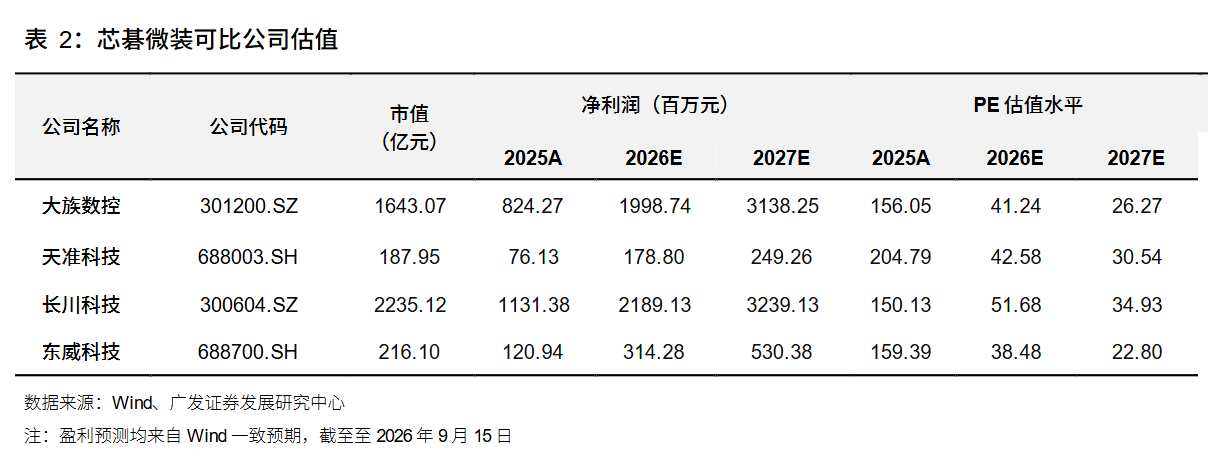
公司目前业务横跨PCB专用设备、半导体先进封装光刻设备两大高景气赛道,产品兼具成熟放量主力机型与高技术壁垒新品,选取业务赛道具备可比性的大族数控、天准科技、长川科技、东威科技作为可比公司开展估值对标分析。
大族数控:根据公司25年年报,公司主营PCB专用设备,产品覆盖PCB钻孔、曝光、成型、电镀等全流程设备,下游面向通信服务器PCB、IC载板、高端消费电子基板制造领域,是国内PCB设备核心企业。公司主营PCB曝光机、激光钻机等核心设备,与芯碁微装PCB系列产品高度重合,因此公司和芯碁微装具备可比性。
天准科技:根据公司25年年报,公司是我国先进工业数字化智能化设备企业,业务主要面向消费电子、PCB、半导体、新能源、智能工厂和智能网联六大行业,提供工业视觉装备和产业智能方案。其中视觉制程设备主要产品包括LDl激光直接成像设备,应用于消费电子、PCB、新能源等领域。公司与天准科技皆经营LDI直接成像设备,在PCB、泛半导体和光伏领域属于可比公司。
长川科技:根据公司25年年报,公司主营半导体测试、分选及光学检测设备,产品覆盖存储、逻辑芯片全流程封装测试环节,持续布局CoWoS等高端先进封装配套设备,深度受益AI算力先进封装扩产。公司聚焦半导体先进封装设备赛道,与芯碁微装CoWoS、玻璃基板LDI业务形成对标,在先进封装设备领域和芯碁微装具备可比性。
东威科技:根据公司25年年报,公司核心产品为PCB电镀设备、IC载板专用镀膜设备,覆盖高端服务器PCB、AI载板、先进封装基板生产流程,同步布局载板、面板配套专用工艺设备,深耕PCB与半导体基板制造设备赛道。公司下游客户群体、PCB与IC载板设备业务布局维度和芯碁微装具备可比性。
参考资料:
20260920-广发证券-芯碁微装:PCB半导体双轮前行,迎下游扩产与技术升级双重盛宴
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司 投资顾问:王德慧(登记编号:A0740621120003) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧