【行业洞察】AI加速趋势下 PCB行业量价景气飞升
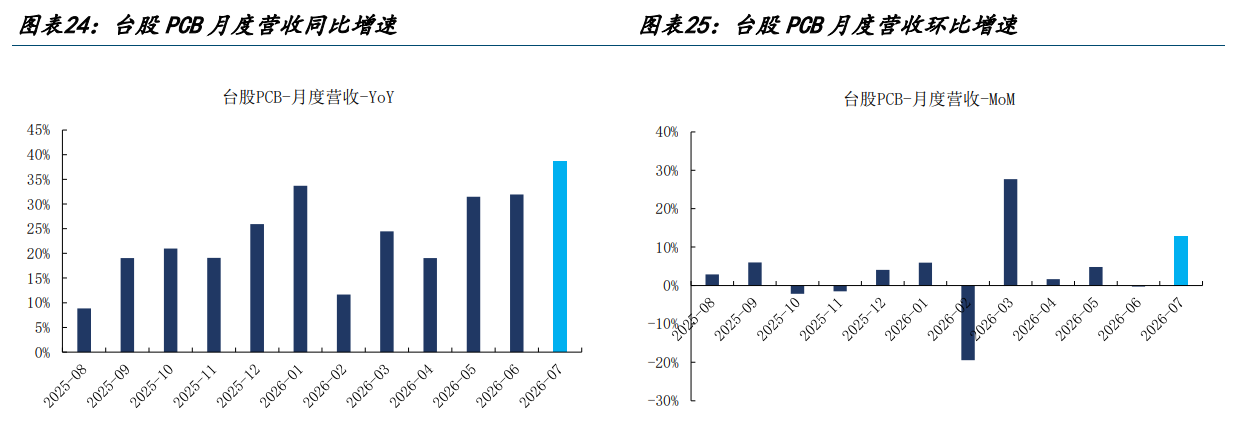
我们认为从三季度开始PCB的业绩斜率有望启动加速,PCB有望成为最亮眼的板块,核心原因在于:1)AI高端新品已经开始出货。根据产业链跟踪,AI高端新品部分已经在7月底实现出货,最晚的料号也在8月中旬实现大规模量产,至今年年底都将保持爆满状态,PCB作为AI敞口最大的环节,将显著受益;2)PCB价格开始传导。上半年中上游涨价到PCB端后,PCB未完全将涨价的部分向客户传导,但我们观察到这一情况正在积极改善,从产业链跟踪角度下半年PCB盈利水平有望进一步提升,推高环节的加速斜率。数据上,我们观察到台股PCB厂商的月度营收同环比已经出现显著的变化,2026年7月台股PCB月度营收同比增速达到39%,达到今年以来的最高增长斜率,环比增速达到13%、变化启动信号已出现。技术创新仍在持续,支撑PCB行业增势。
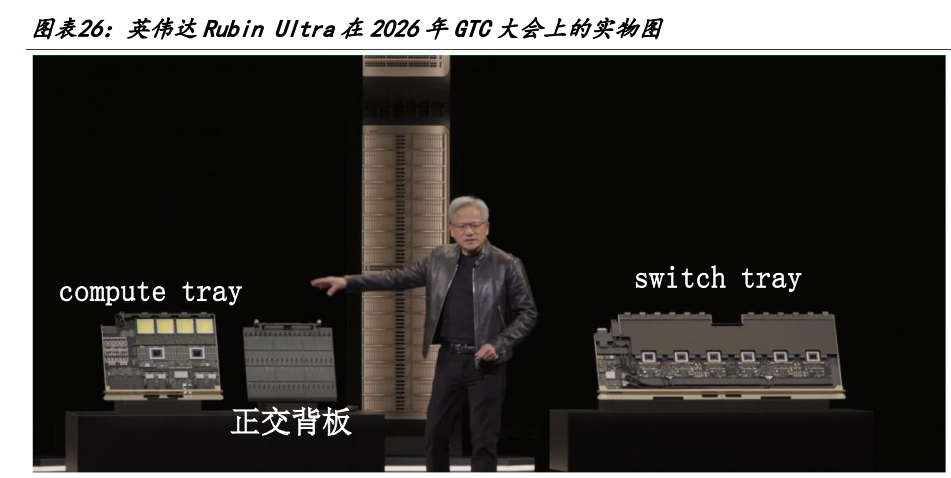
当技术创新仍然在继续的情况下,即使AI存在波动,PCB行业的价值量增长也能够保证行业的业绩可持续性,因此技术迭代是否持续将成为重要的判断锚点。AI1PCB的技术迭代仍在持续:1)PCB正交背板。当前英伟达Rack架构下,ComputeTray和NVLinkSwitchTray之间的互联是通过铜缆完成的,但目前铜缆存在散热不畅、组装难度极大的问题,行业中也在研发新的方案以期达到更好的量产效果。我们观察到以往通信领域所用的PCB正交背板或是解决这一问题的重要方向之一,一旦采用这一方案,PCB价值量有望迎来进一步升级,这一技术迭代就能够成为PCB行业中长期成长的支撑。2)CoWoP将载板价值量向PCB转移。CoWWoP设计方案省掉封装基板环节、直接与PCB相连,导致PCB的暗度提升。3)目前M10的PCB材料也会在NVLinkSwitchTray中应用,PFTE方案或者Q布方案都在加速验证和量产中,2027年将大规模使用。
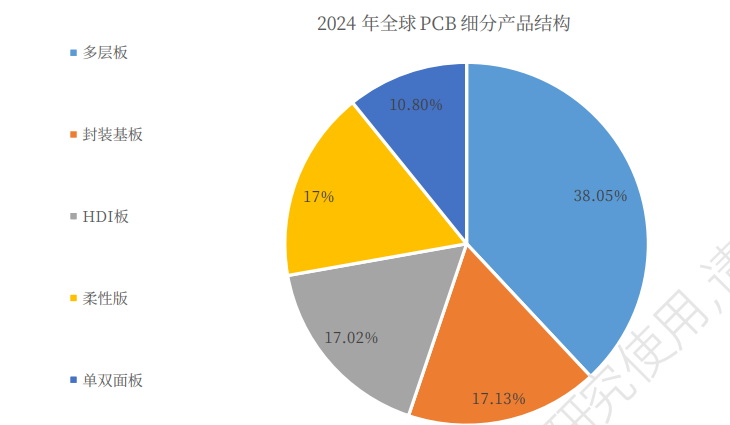
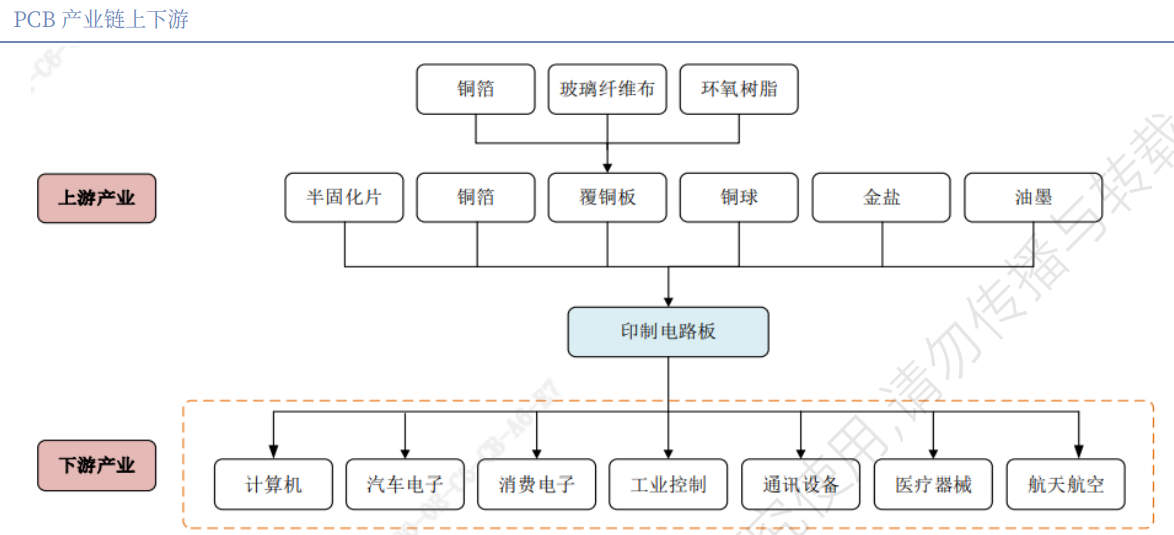
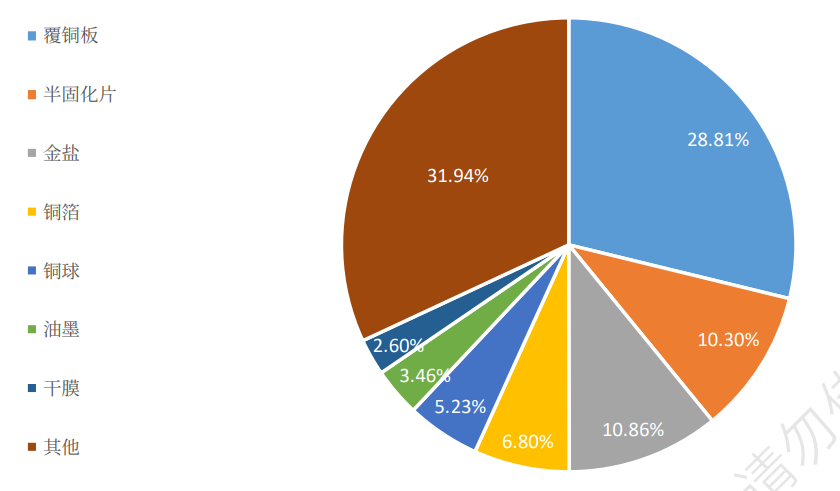
PCB是电子工业的基石。PCB(PrintedCircuitBoard)称为印制电路板,又称印刷电路板,是电子元器件电气连接的载体。PCB广泛应用于大数据中心、人工智能、新一代通信技术、新能源、汽车电子(新能源)、医疗仪器、计算机、航空航天等领域,被誉为“电子产品之母”。PCB按结构层数可分为一般可分为刚性电路板、柔性电路板、刚柔结合板、金属基电路板、HDI板、类载板和IC载板、特殊版等。 根据Prismark,2024年刚性板市场合计占比48.85%。其中多层板占比38.05%,单/双面板占比10.80%;其次是封装基板,占比达17.13%;HDI板和柔性板分别占比为17.02%和17.00%。2025年,预计多层板占比38.9%,单/双面板占比9.9%;封装基板占比17.5%;HDI板和柔性板分别占比为18.5%和15.2%。 PCB行业上游为生产所需的原材料,主要包括覆铜板、半固化片、铜球、铜箔、金盐、油墨等。上游包括的上市公司主要有生益科技、南亚新材、建滔积层板、金安国纪、华正新材、建滔集团、逸豪新材、海星股份等。中游主要是PCB制造,主要包括东山精密、胜宏科技、深南电路、沪电股份、鹏鼎控股、景旺电子、生益电子、广合科技、兴森科技、红板科技等公司。 原材料成本占PCB生产成本的一半以上。生产PCB的主要原材料是覆铜板、半固化片、金盐、铜箔、铜球、油墨、干膜等,其他原材料包括化学药水、零件、钻针、铣刀、槽刀、周转材料、金属材料等。根据超颖电子2024年主要原材料占原材料采购总额的比重情况,覆铜板占比28.81%,半固化片占比10.3%,金盐占比10.86%,铜箔占比6.8%,铜球占比5.23%,油墨占比3.46%,干膜占比2.6%,其他占比31.94%。覆铜板主要担负着PCB导电、绝缘、支撑三大功能,其性能直接决定PCB的性能,是生产PCB的关键基础材料,占直接材料成本比重最高。除了覆铜板以外,铜球和铜箔也是PCB生产的重要原材料。覆铜板、铜球和铜箔等原材料均是以铜作为基础材料,其价格受铜价影响较大。 |
PCB行业结构分化 |
|
PCB产业链
|
PCB成本构成 |
|
AI趋势下,msap工艺介绍
PCB行业简介
封装基板工艺流程包括减成法工艺流程、改进半加成法工艺流程。减成法(Tenting)工艺制程一般是在覆铜板上先整板电镀一层铜,将线路及导通孔保护起来,将不需要的铜箔蚀刻掉,只留下线路及导通孔中的铜。半加成法(SAP)工艺制程的主要原理是用干膜将不需要的图形覆盖,利用图形电镀加厚所需要即未被干膜覆盖的电路图形,再将不需要的部分快速蚀刻掉即可获得最后的电路图形。改良型半加成法(MSAP,全称ModifiedSemi-AdditiveProcess)工艺制程是在半加成法的工艺基础上进行改良而得的一种制作精细线路的线路制作技术。其主要制作原理与半加成法相似,均是对所需要的电路图形进行电镀加厚,再将不需要的部分通过差分蚀刻快速蚀刻获得所需要的电路图形。MSAP工艺能实现高精度、高密度线路(如0.018mm线宽)且保持量产可行性,已被用于制造类载板PCB。MSAP难点在于保障亚毫米级线路的一致性和可靠率,需要极高的工艺管控水平。
AI需求下,PCB向高层发展
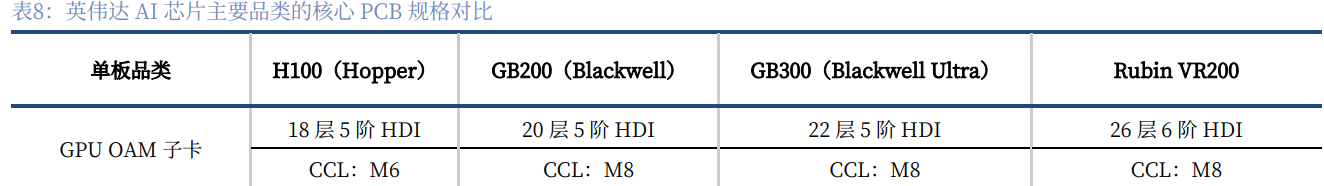
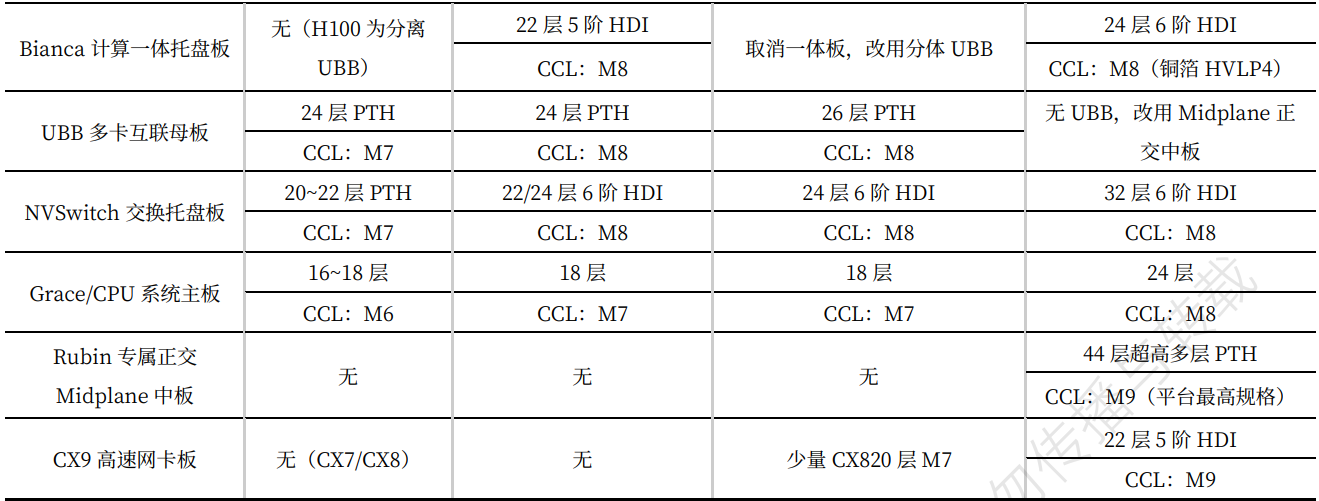
英伟达Rubin芯片使用的核心PCB超过20层,CCL升级至M9。根据Trendforce,Rubin平台为达成低损耗与低延迟,全面升级使用材料,包括SwitchTray采用M8U等级(Low-Dk2+HVLP4)和24层HDI板设计,Midplane与CX9/CPX则导入M9(Q-glass+HVLP4),Midplane的超高多层PCB为44层。单台服务器的PCB价值比上一代提升逾两倍。Rubin的设计逻辑成为了产业共识,GoogleTPUV7和AWSTrainium3等ASICAI服务器同样导入高层HDI、低Dk材料与极低粗糙度铜箔。随着AI算力芯片的升级,CCL随之升级,核心PCB层数跟着提升。
AI相关的18层及以上多层板未来增速快。AI工业革命推动算力相关下游领域高速发展。服务器/数据储存、网络通信、汽车电子等下游行业需求将在AI的推动下持续增长,从而带动高多层板、HDI板保持较高增长。2025年,全球HDI产值为157.17亿美元,同比增长25.6%;全球多层板产值为330.91亿美元,同比增长18.2%。AI服务器相关PCB市场2024-2029年年均复合增速将达到18.7%;其中,AI服务器相关HDI的年均复合增速为29.6%,AI相关18层及以上多层板年均复合增速为33.8%,远超过PCB行业平均8.2%的增速。
英伟达Rubin系列PCB普遍都是高层HDI |
|
高频高速低损耗性能推动PCB材料体系升级
高频高速PCB指的是在较高频率下(比如说在1GHz以上)传输高速信号的印制电路板,需要使用高频高速材料,其特点为对材料的Dk要求保持相对稳定,通常情况下Dk≤4.0(10GHz),要求Df<0.015。PCB材料主要包括铜箔、电子布、树脂等。信号传输具有趋肤效应。信号传输频率越高,越趋向于覆铜板表面即铜箔表面传导。如果铜箔的表面粗糙度(Rz)过大,则会导致传输路径变长,加剧信号损耗程度。因此高端的铜箔粗糙度较低。目前铜箔行业正从HVLP2/3向HVLP4/5及无轮廓铜箔演进。HVLP4的Rz为0.5um,能实现更低损耗、更加完整的高频信号传输,目前是AI覆铜板的核心材料。根据观研天下,AI服务器对HVLP铜箔需求激增,单台用量为传统服务器的8倍,英伟达新一代Rubin平台明确采用HVLP5代铜箔配套PTFE基板,推动价值量提升。目前A股主要的铜箔公司有铜冠铜箔、德福科技、中一科技、海星股份、诺德股份等。
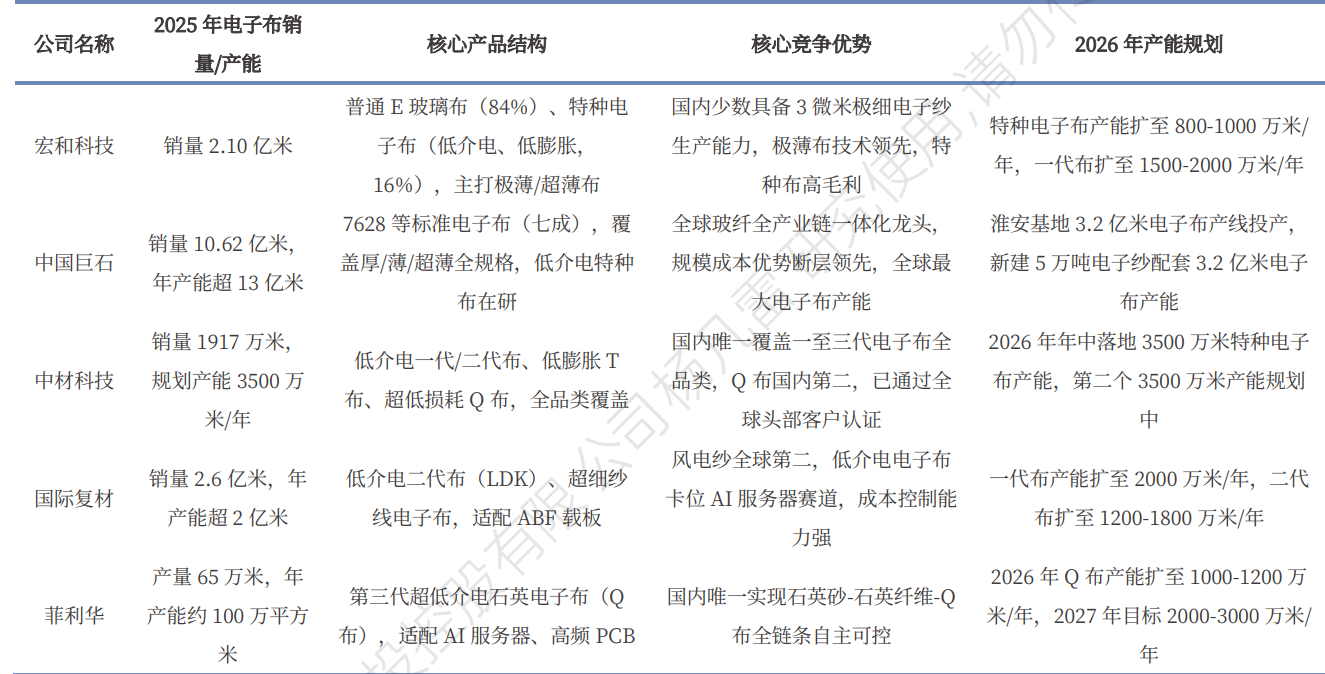
为降低高频信号传输损耗,降低热膨胀系数,低介电电子布近年来在AI服务器、数据中心交换机、光模块、5G/6G通信设备等高频高速通信领域得到了大规模应用。低热膨胀系数电子布开始在AI芯片封装基板、高端手机芯片封装基板中推广应用。Dk是衡量材料存储电性能能力的指标,Dk越低,信号在介质中传送速度越快、能力越强。Df是衡量介电材料能量耗损大小的指标,Df越低,则信号在介质中传送的完整性越好。热膨胀系数(CTE)是指材料在温度变化时尺寸变化的比率。热膨胀系数越低,越容易解决芯片与基板因热膨胀系数失配而产生的应力问题。石英纤维布由高纯石英玻璃纤维纱织造而成,其介电性能与热稳定性表现优秀,主要应用于卫星通信、航天工程等对性能要求极高的特定尖端领域,未来可能在AI基础建设领域推广应用。第二代LowDk/Df电子布和LowCTE电子布及Q布前景广阔。国内电子布相关主要上市公司有宏和科技、中材科技、中国巨石、国际复材、菲利华等。
电子级树脂是制造PCB的三大主材之一,它在覆铜板成本中约占20%–30%,间接占PCB总成本的8%–12%。随着AI技术爆发推动高频高速PCB需求激增,传统环氧树脂因介电损耗较高(Df>0.01)已难以满足要求,而如PPO、碳氢树脂、PTFE等新型树脂凭借低介电常数(Dk<3.0)和超低损耗特性(Df<0.002)成为主流迭代方向。Rubin芯片采用M8/M9级别覆铜板,对树脂纯度、稳定性、低损耗性能要求严苛,特种树脂价值量大幅提升。中国电子级树脂行业呈现出“高端依赖进口,中低端本土竞争,国产替代加速”的典型特点。高端应用的高频高速树脂、LCP(液晶聚合物)、PTFE(聚四氟乙烯)等高度依赖进口。杜邦、巴斯夫、三菱化学、日本化药等凭借先进技术和全球化布局,在高端市场占据主导地位。国内企业如圣泉集团、东材科技、同宇新材、巨化股份等通过技术突破和产能扩张加速追赶。
PCB中电子布材料国内主要公司进展 |
|
当技术创新仍然在继续的情况下,即使AI存在波动,PCB行业的价值量增长也能够保证行业的业绩可持续性,因此技术迭代是否持续将成为重要的判断锚点。目之所及的AIPCB的技术迭代仍在持续:PCB正交背板。当前英伟达Rack架构下,ComputeTray和NVLinkSwitchTray之间的互联是通过铜缆完成的,但目前铜缆存在散热不畅、组装难度极大的问题,行业中也在研发新的方案以期达到更好的量产效果。我们观察到以往通信领域所用的PCB正交背板或是解决这一问题的重要方向之一,一旦采用这一方案,PCB价值量有望迎来进一步升级,这一技术迭代就能够成为PCB行业中长期成长的支撑。
目前AI行业,主要争论在各大云厂商的资本开始二阶导问题,资本开始放缓是时间问题,但是整体投资量还是增长的,我们认为未来3-5年,AI行业的资本开支整体依旧是增长的。在大逻辑上,短期分歧,长期一致性下,回归基本面和估值本身是解决矛盾的最佳方式。下半年PCB的景气度因新品拉货、盈利修复等原因将实现基本面斜率加速,数据上,我们观察到台股PCB厂商的月度营收同环比已经出现显著的变化,2026年7月台股PCB月度营收同比增速达到39%,达到今年以来的最高增长斜率,环比增速达到13%,启动信号已出现。我们认为下半年,PCB行业企业有望量价齐升,PCB企业业绩也将继续保持高增。
Rubin ultra 正交背板 |
|
台湾PCB企业业绩7月业绩情况 |
|
参考研报
20260817-中国银河:PCB深度行业篇:AI推动PCB升级,HDI和高多层增速快
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司 投资顾问:杨凡雷(登记编号:A0740625080012) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧