【行业研究】生猪行业景气有望修复,行业龙头受益
展望四季度,生猪价格有望企稳回升,逐步开始新的上涨周期。 2026 年 10 月 4 日,全国外三元生猪均价约 10.2~10.3 元 / 公斤(约 5.1 元 / 斤),处于磨底阶段,国庆假期中止涨回落,同比约降 15%~17%。2026 年二季度末,全国能繁母猪存栏 3780 万头,同比减少 263 万头(-6.5%)。主要生猪龙头企业,有望在今年四季度开开始到明年业绩得到修复,进入业绩扩张期。建议关注:牧原股份,温氏股份。
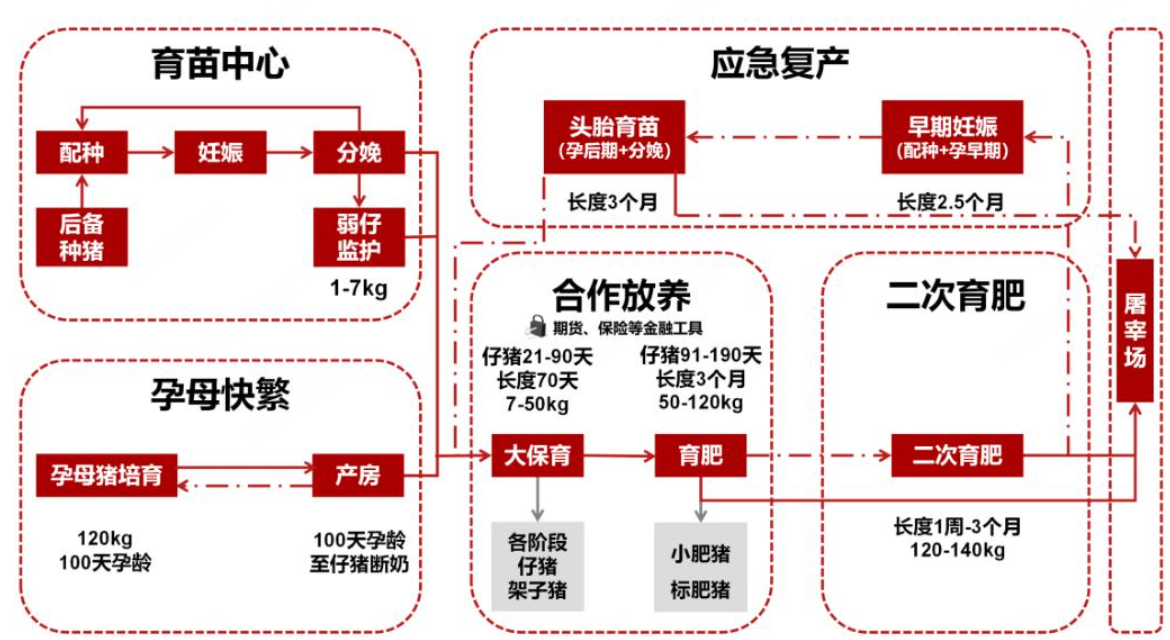
生猪产业链分为上游饲料与种猪繁育、中游生猪养殖、下游屠宰加工、肉制品深加工、冷链流通与终端消费五大环节。产业链价值重心集中在养殖端,同时上下游联动性极强,玉米、豆粕价格、种猪健康、生物安全、消费需求变化都会快速传导至全链条。上游是生猪养殖的基础投入,核心分为饲料原料、种猪繁育、兽药疫苗三大板块,其中饲料占生猪养殖成本 60%-70%,是影响养殖成本的第一变量。
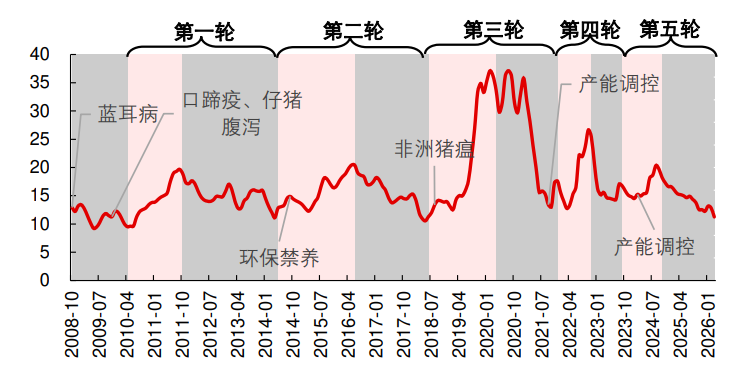
我国大约经历了五轮猪周期,通常为 2-4 年一周期。(1)第一轮,2010- 2014 年,主要源于 2010 年爆发的疫病导致生猪大批死亡;(2)第二轮,2014-2018 年,主要系《畜禽规模养殖污染防治条例》等环保政策的严格执行,大量不合规猪场被清退,供给显著收缩;(3)第三轮,2018-2022 年,主因非洲猪瘟爆发,大量生猪被扑 杀,造成历史性供给缺口;(4)第四轮,2022-2024 年,主要受压栏惜售和二次育肥等 市场情绪影响;(5)第五轮,2024 年至今,在产能去化效果显现后,新一轮周期开启。上涨持续时间平均 19 个月,下跌持续时间平均 21 个月,2024 年开始,本轮周期上涨约持续了 13 个月,截至 2026 年 9月末, 下跌已持续了 23 个月。
生猪产业链 |
|
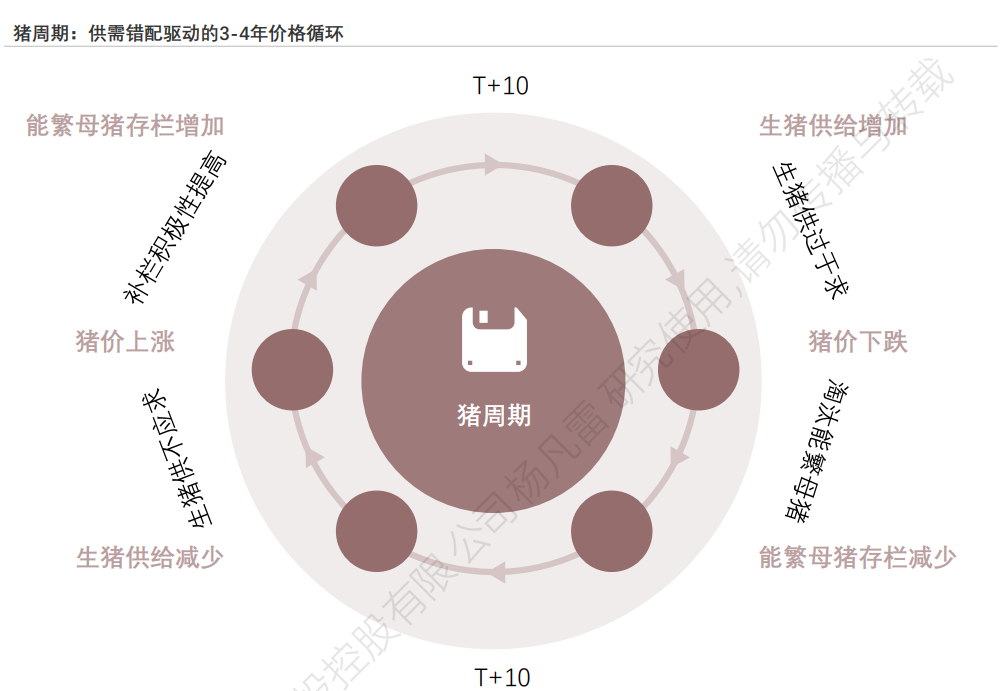
猪周期由供给波动驱动,遵循"母猪存栏-生猪供应-价格"的3-4年循环,因10-11个月生产周期导致供需错配,呈现传统自然循环、外部冲击型(疫情/灾害)、政策调控型三种形态。猪肉需求相对稳定,供给端波动主导价格周期。猪周期遵循“能繁母猪存栏增加→生猪供应增多→猪价下跌→能繁母猪淘汰→生猪供应减少→猪价上涨”的循环规律。由于生猪生产周期较长(从母猪配种到商品猪出栏约10-11个月),市场供需难以快速匹配,导致价格、利润、产能呈现周期性波动,单个周期通常持续3-4年。 来源:头豹研究院 周期运行实例:2022年猪价跌至8元/公斤,养殖户亏损导致能繁母猪淘汰;2023年母猪存栏下降引发供给不足,猪价涨至16元/公斤;价格回升刺激养殖户补栏,2024年生猪供应增加推动价格回落,形成完整的周期闭环。 猪周期的三种类型:传统猪周期由养殖户逐利行为与生产滞后性驱动,在无重大外部冲击下呈现3-4年的自然循环;外部冲击型猪周期因动物疫情或自然灾害打破供需平衡,导致周期拉长、价格波幅扩大;政策调控型猪周期通过产能预警、补贴、禁养限养等措施主动干预供需,旨在熨平价格波动,已成为近年猪周期的新常态。
猪周期分析 |
|
复盘猪周期价格 |
|
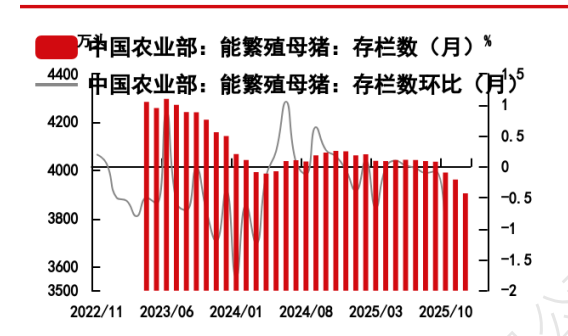
2026 年一季度末(3 月):3904 万头 环比 2025 年末 3961 万头,环比 - 1.44%;同比 - 3.3%;为正常保有量 100.1%,略高于合理线,处于黄色区间,缓慢去化阶段国家统计局。 2026 年二季度末(6 月):3780 万头 环比 Q1 -3.18%,去化明显加速;同比 - 6.5%;为正常保有量的 100.8%,进入绿色合理区间,距离 3750 万目标仅差 30 万头。截至2026年第三季度末,有消息称能繁母猪存栏量约在3,640万头左右,已完成产能去化的第一阶段目标。预计第四季度能繁母猪的去化趋势将持续,主要受三大因素驱动:第一,猪病影响。第三季度南方产区猪病多发,若第四季度气温下降并伴有降雨,北方地区的猪病有进一步扩散的态势,可能影响到母猪产能。第二,政策驱动。有消息称相关部门要求2027年的生猪出栏量和新生仔猪数量需减少4%-6%。为实现此目标,企业需通过环保排查、检疫及穿透式监管等方式严格减量。2026年第四季度将是企业削减母猪产能以完成明年出栏目标的最后时间窗口。第三,持续亏损。自2025年8月起,生猪养殖已连续亏损14个月。在此期间,存栏200头母猪以下的小散户产能已去化40%-50%。目前压力主要集中在集团和腰部企业(能繁母猪存栏500-1,000头)。如果第四季度猪价长期维持在5元/斤的水平,这些企业为缓解资金压力和减轻明年亏损,可能会加速淘汰母猪。
能繁母猪数量 |
|
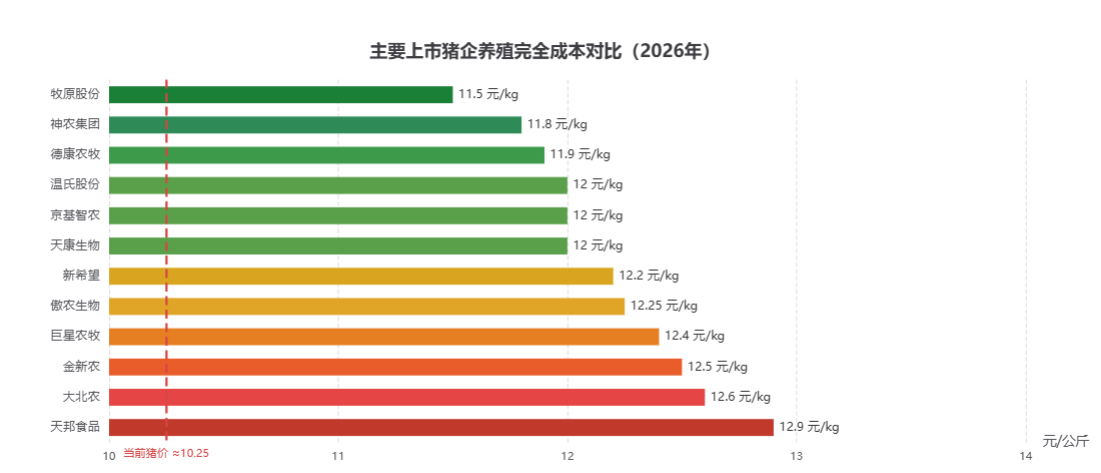
目前生猪价格5.1元/斤,已经跌破所有企业的生产成本价格,展望四季度,生猪价格有望企稳回升,逐步修复到正常盈利范围。
生猪企业生产成本 |
|
参考研报
20260709-天风证券:生猪板块:“今胜于昔” 在差异中寻找预期差!
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司 投资顾问:杨凡雷(登记编号:A0740625080012) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧