【行业研究】村田停产部分消费级MLCC,行业有望景气修复
事件:村田停产消费级、车用特定MLCC料号级常规系列、车用规格特定料号),并扩充其他产能。
村田近期官宣停产在2026年启动产品线优化,停产部分MLCC产品(含消费),MLCC行业目前基本面现状:涨价持续、库存减少、交期拉长、26Q4供需缺口扩大。26Q4三星电机对OEM/ODM消费级X5R涨25%-30%、高端X6S涨10%-20%;其他厂商受订单外溢带动Q4平均涨10%-20%。8月,4家龙头主流尺寸型号,库存进一步减少、交期拉长。需缺口扩大、价格走升的态势。
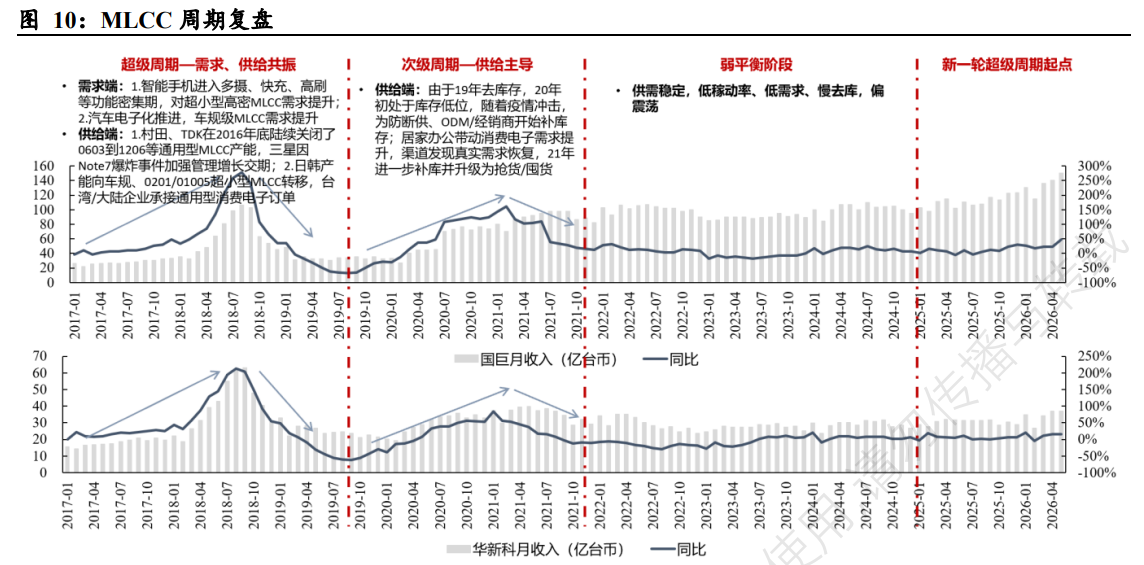
我们认为此时此刻(2026年)恰如彼时彼刻(2017年)。上一轮2017年MLCC大周期的诱发因素亦为村田缩减家电领域供给(30%-40%),一方面直接开启一年维度全行业超级景气上行(贡献EPS上行),另一方面亦给予国内厂商宝贵市场发展窗口期(中期高端突破),本轮AI超级周期中看好国内厂商加速高端突破。预计Q3-Q4有望新一轮再迎产业链集中涨价催化,行业头部公司业绩将继续保持景气高增。
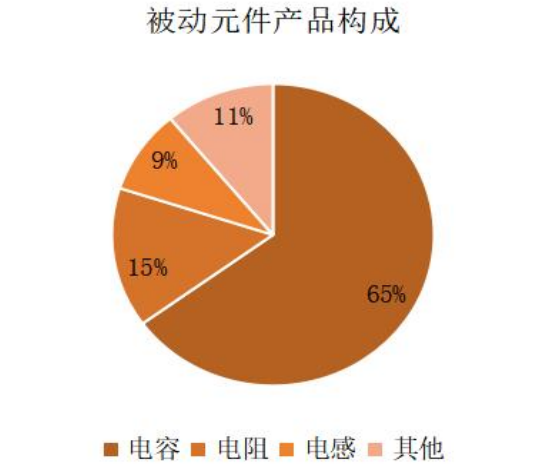
被动元件以电容为主,MLCC占主要份额。RCL器件中电感主要具有滤波、稳流、抗电磁干扰等功能,电阻主要起到分压、分流、滤波和抗阻匹配等作用;而电容具有旁路、去耦、滤波和储能等功能,是被动元件最主要构成部分,2023年占比达到65%。根据介质不同,可分为陶瓷电容、铝电解电容、钽电解电容、薄膜电容等。相较于其他电容,陶瓷电容具有体积小、电压范围大、价格较低等特点,占据电容市场接近60%的市场份额。
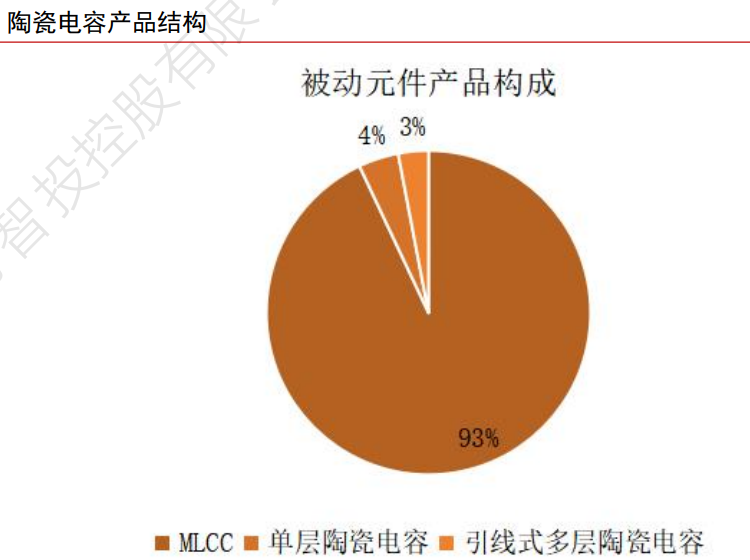
陶瓷电容可进一步划分为单层陶瓷电容、片式多层陶瓷电容(MLCC)、引线式多层陶瓷电容。其中MLCC包括内电极、陶瓷层、端电极三部分,由印好电极的陶瓷介质膜片以错位的方式堆叠起来,经过高温烧结形成陶瓷芯片,再在芯片两端封上金属层,从而形成类似于独石的结构体。相较于单层陶瓷电容、引线式多层陶瓷电容,MLCC具有温度范围宽、电容范围宽、介质损耗小、体积小、价格低等特点,因此也被广泛应用,占据陶瓷电容超过90%的市场份额。从下游应用来看,MLCC广泛应用于移动终端、高端装备、汽车、计算机、通信、家电等多个重要领域。
电容占比整个被动元器件份额最大 |
|
MLCC是目前最常用的电容器 |
|
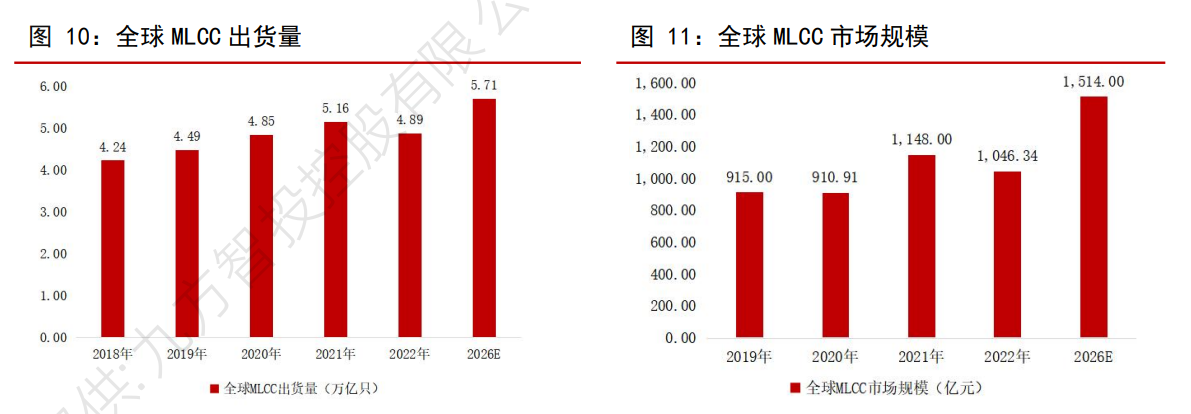
MLCC朝向小型化、高容化趋势发展。智能手机、PC/平板电脑、可穿戴设备等消费电子产品走向轻薄化,对电子元件的重量、尺寸提出更高要求,MLCC从早期1206、0805规格逐步缩小至0402、0201、01005等规格,近期村田发布更小的006003(0.16mmx0.08mm)规格产品,已经达到人眼无法辨别的尺寸,相较于008004体积缩小约75%。同时MLCC呈现高容化趋势,能够对部分电解电容实现替代。太阳诱电推出4532尺寸MLCC容量高达1000μf;据村田披露的数据,MLCC容量体积比从1996年的1μf/立方毫米增加至2020年的40μf/立方毫米。MLCC市场规模有望稳增,国内已成为主要市场。随着消费电子、汽车电子、网络设备、家电等领域终端产品不断更新迭代,MLCC需求量平稳增加,同时终端产品小型化、高容趋势也提升了产品价值量。2022年全球MLCC出货量为4.89万亿只,2019-2022年复合增速为2.89%;2022年全球MLCC市场规模约为1046.34亿元,2019-2022年复合增速为4.57%。后续在AI浪潮驱动下,AI服务器、AI手机、AIPC等终端产品出货量有望不断拉高,对MLCC需求及规格也将进一步提升,预计到2026年全球MLCC出货量有望达到5.71万亿只,2022-2026年复合增速为3.95%。分市场来看,凭借政策支持、成本优势以及庞大的下游终端市场,我国已经成为全球重要的MLCC生产和消费基地,2022年国内MLCC市场规模约为537亿元,占全球51%的份额。
MLCC全球出货和市场规模 |
|
AI服务器有望拉动MLCC数量及规格。相较于传统服务器,AI服务器配备图形处理器,能够并行处理大量数据、复杂计算任务,适合深度学习应用场景。据村田FY25Q1业绩说明会,普通服务器所需MLCC数量约为2,000颗,AI服务器由于配备加速卡,所需MLCC数量将达到1-2万颗,相较于普通服务器增加4-9倍。同时,普通服务器一般使用的MLCC最大容量为47μf,而AI服务器所需的MLCC正逐渐朝100μf、220μf等大容量方向提升,价值量也将进一步增加。而对于搭载GB200超级芯片的NVL机柜,所需的MLCC量级则更大,据日电贸数据,NVL36需要23.4万颗高阶MLCC,是一般AI服务器用量的10倍以上,而NVL72则需要44.1万颗高阶MLCC,是一般AI服务器用量的21倍以上。
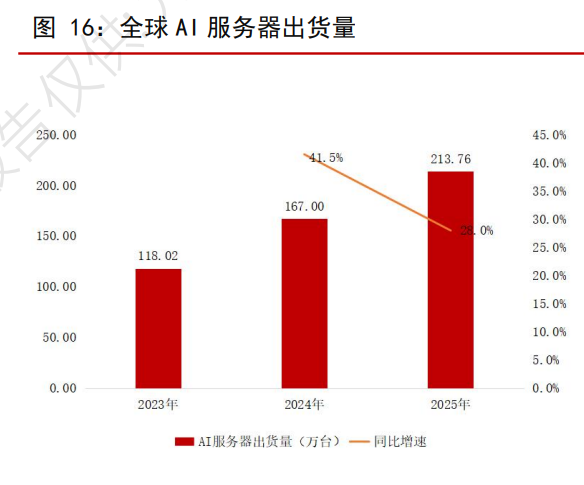
AI服务器出货量有望快增。AI服务器作为主要算力基础设施,2023年全球出货量约为118万台。在下游客户旺盛需求驱动下,Trendforce预计2024年出货量有望达到167万台,同比增长41.5%,2025年将进一步增长28%至214万台。从价值量来看,相较于传统服务器,AI服务器由于搭载多个AI芯片,价值量出现较大幅度提升,其中H100服务器售价约为30万美元,而搭载GB200超级芯片的NVL36、NVL72售价则分别高达180万和300万美元。
AI服务器市场出货量大增 |
|
陶瓷材料由于制备工艺复杂、研发周期长、下游客户验证壁垒等,全球竞争格局较为集中,CR5达到81%,且主要被日本、美国公司所垄断,其中日本堺化学、美国Ferro公司的市场份额分别达到28%和20%。随着技术水平不断提升、国产替代进程加速,国内生产陶瓷材料的企业逐渐增多、产量不断提升,包括国瓷、风华、三环等企业,其中国瓷材料凭借多年的技术积累,实现了所有类型的基础粉和配方粉的全面覆盖,下游客户包括三星电机、国巨、风华等。在高端领域,我国高端陶瓷粉体的技术仍有待进一步突破,目前日本企业钛酸钡的平均粒径能够做到80-100nm,而国内企业能够做到的钛酸钡平均粒径为120-150nm。
叠层技术难度高,壁垒最高:MLCC要提升电容量,除了可以改良陶瓷材料外,还可以通过降低介质厚度、增加MLCC内部叠层数实现。目前日本企业能够在单层0.5-0.6μm的薄膜介质实现1,200层叠层,其中日本村田最高能够达到1,600层,而内资企业平均能够在单层介质厚度为1-2μm的薄膜实现800层叠层,相较于海外仍然存在相当的技术差距,在同样尺寸下,内资企业所生产的MLCC电容要低于日系厂商。目前内资领军企业风华、三环MLCC产品的堆叠层数已经达到1,000层以上。
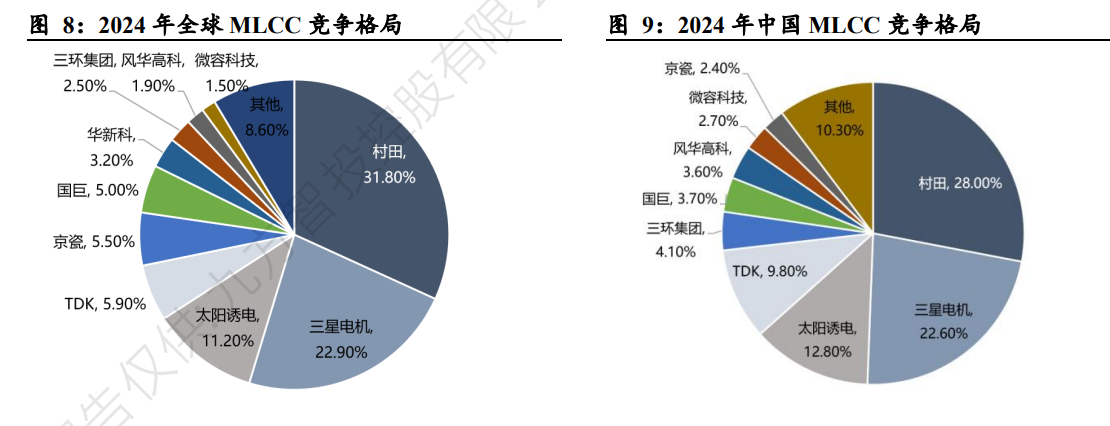
从全球竞争格局来看,第一梯队以日本、韩国厂商为主,在行业深耕多年,具备深厚的技术、产品、客户积累,以小尺寸、高容、高压的高附加值产品为主,聚焦于汽车、高端智能手机、AI服务器等领域,代表厂商包括日本村田、韩国三星电机等。第二梯队以中国台湾厂商为主,产品矩阵较为丰富,主要集中在中低端领域,近年积极往汽车等高价值量领域发展,产能规模持续扩充,代表厂商包括国巨、华新科等。第三梯队则以中国大陆厂商为主,技术水平相较于日系、韩系厂商仍有差距,以中大尺寸、低容产品为主,但近年通过技术突破推出多款小尺寸、高容量产品,并且进一步突破汽车、通信、工控等领域,代表厂商如风华高科、三环集团等。
MLCC行业竞争格局 |
|
本轮MLCC周期源于AI驱动 |
|
参考研报
20260825-广发证券-国瓷材料(300285.SZ):国瓷材料:陶瓷粉体平台型公司,MLCC与氧化锆驱动量价齐升
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司 投资顾问:杨凡雷(登记编号:A0740625080012) |
免责声明:以上内容由上海九方云智能科技有限公司杨凡雷(A0740625080012)编辑整理,仅供参考学习使用,不作为投资建议,据此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn





















暂无评论
赶快抢个沙发吧