【公司研究】染料龙头公司—闰土股份
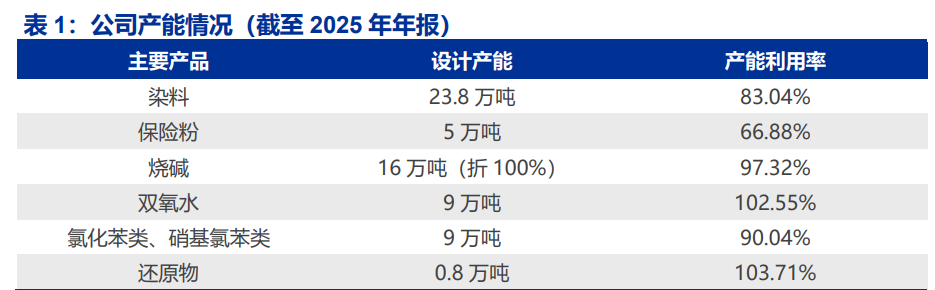
闰土股份起源于1986年创办的上虞县印染助剂厂,1998年完成股份制改造。1999-2009年公司聚焦染料主业拓展品类,并配套基础化工产品布局;2010年成功上市,持续扩产染料产能,同时布局关键中间体还原物、H酸等,完善一体化产业链。2017-2022年推动产能向杭州湾开发区集聚,同时升级生产工艺。2023年以来公司减少大规模资本开支,重心转向主业的高端化和自动化升级,推进参股企业资本化,延伸产业协同。国内染料份额前二,自备稀缺的分散染料核心中间体还原物产能。公司染料年总产能近23.8万吨,其中分散染料产能11.8万吨,活性染料产能10万吨。其他染料产能近2万吨,产品销售市场占有率继续稳居国内染料市场份额前二位,同时兼具还原物产能0.8万吨。公司规模化的优势,降低了产品单位成本,并推进了企业的资源综合利用。
闰土股份产能情况 |
|
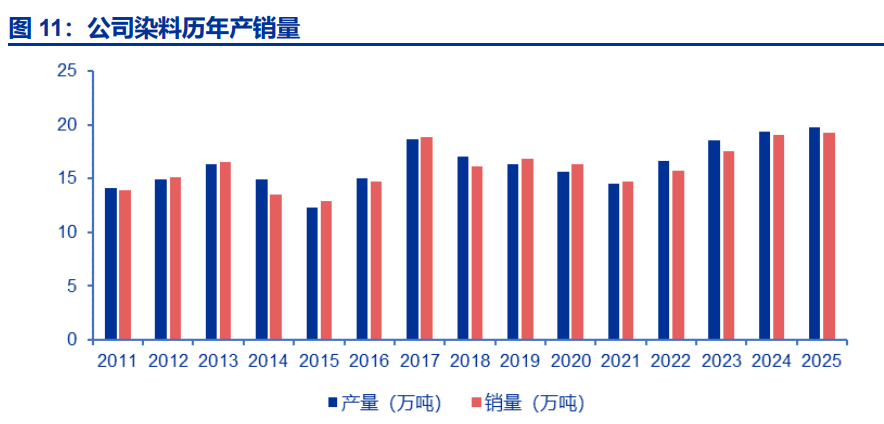
公司近年来染料产销量逐步提升,销量由2021年的14.76万吨攀升至2025年的19.27,万吨,凭借产业链配套优势及客户优势,产能利用率行业领先。
公司染料产能产量情况 | |
| |
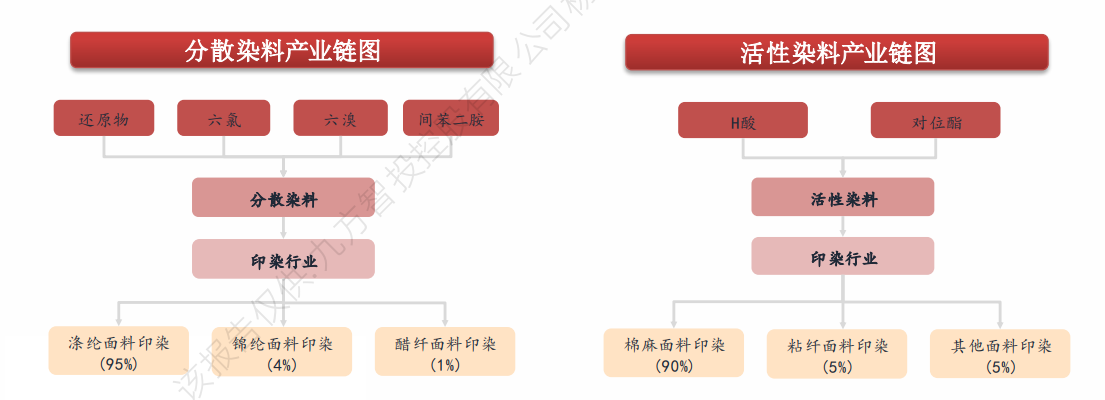
染料是能使纤维或其他物质牢固着色的化学物质,主要应用于纺织纤维的着色,同时广泛用于皮革、造纸、塑料、油墨、食品等领域。按来源可分为天然染料和合成染料两大类,当前以合成染料为主。根据染料性质及应用方法,可分为分散染料、活性染料、硫化染料、还原染料、酸性染料、直接染料等,其中分散染料和活性染料是我国产销量最大的品种。 染料产业链可分为上游中间体、中游染料制造、下游印染及应用三大环节。上游:H酸、对位酯、还原物等关键染料中间体;中游:中游产品以分散染料和活性染料为主导;下游:以印染为主,终端广泛渗透至皮革、造纸、食品、塑料、化妆品等多个领域。 | |
染料产品图 | |
| |
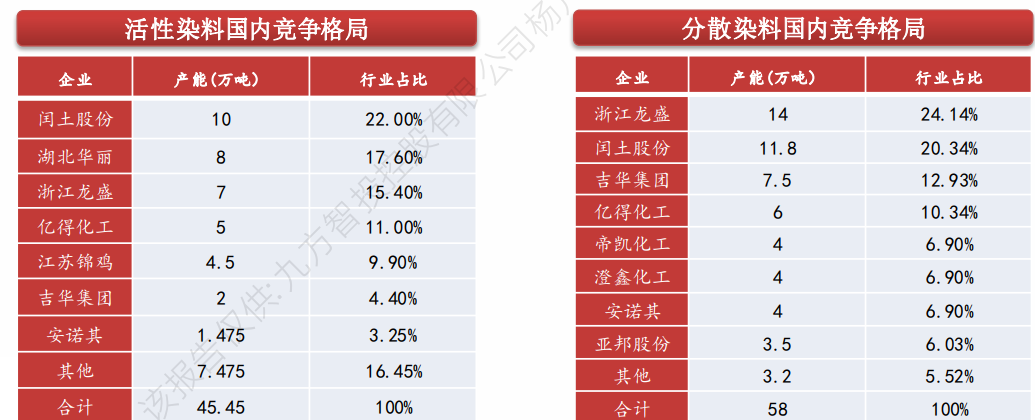
环保政策趋严,行业集中度提升。染料属典型高污染行业,生产原料多为有毒芳香烃,工艺复杂、三废排放量大,系环保安监重点整治领域。近年严苛的环保政策持续倒逼中小产能出清,行业洗牌趋于尾声。据百川盈孚和各公司公告统计,当前活性与分散染料CR4分别达66%和67.8%,行业集中度有望进一步提升。供给刚性收缩,一体化企业优势凸显。行业扩产停滞叠加落后产能出清,供给刚性已确立。随着还原物、H酸等核心中间体供应持续向头部集中,具备全产业链配套优势的龙头企业将主导行业定价权,竞争格局已然固化。
染料行业竞争格局
| |
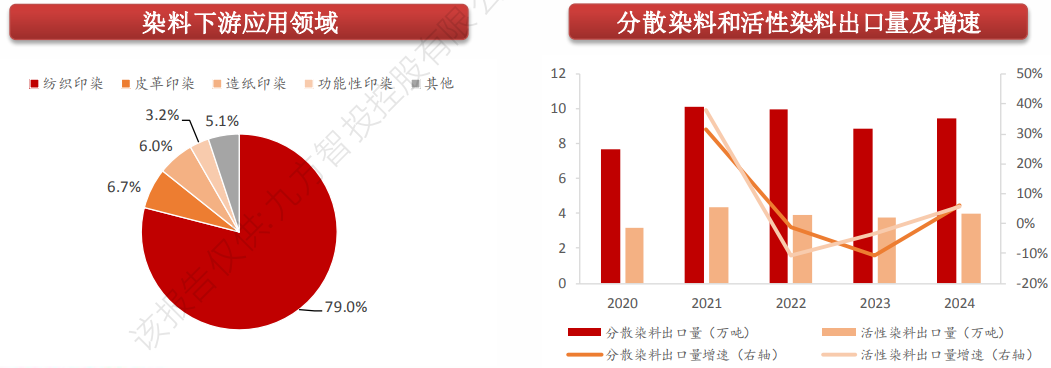
纺织印染主导需求格局,龙头企业定价权突出。染料的下游需求较为稳定,主要用于纺织印染领域。据产业信息网数据,2025年,染料下游79.0%用于纺织印染,其主要用于服装面料、家纺、产业用纺织品和数码印花等;其次用于皮革印染、造纸印染、功能性印染等非纺织印染领域,分别占比6.7%、6.0%、3.2%。由于染料在终端成衣成本中占比极低,下游接受度较高,进一步巩固了头部企业在价格博弈中的主导地位。
内外需双向提振,染料行业景气上行。据百川盈孚数据,分散染料和活性染料出口量在2021年均达到最高点后持续回落,2024年起开始回升;分散染料是中国染料出口的第一大品种。一方面,伴随织机开工率逐步回升,叠加下游纺织印染三季度传统旺季补库预期,染料需求将迎来进一步增长;另一方面,国外受高温影响减产,国产染料迎来出海窗口期,出口替代逻辑增强。
纺织印染主导需求格局,龙头企业定价权突出。染料的下游需求较为稳定,主要用于纺织印染领域。据产业信息网数据,2025年,染料下游79.0%用于纺织印染,其主要用于服装面料、家纺、产业用纺织品和数码印花等;其次用于皮革印染、造纸印染、功能性印染等非纺织印染领域,分别占比6.7%、6.0%、3.2%。由于染料在终端成衣成本中占比极低,下游接受度较高,进一步巩固了头部企业在价格博弈中的主导地位。内外需双向提振,染料行业景气上行。据百川盈孚数据,分散染料和活性染料出口量在2021年均达到最高点后持续回落,2024年起开始回升;分散染料是中国染料出口的第一大品种。一方面,伴随织机开工率逐步回升,叠加下游纺织印染三季度传统旺季补库预期,染料需求将迎来进一步增长;另一方面,国外受高温影响减产,国产染料迎来出海窗口期,出口替代逻辑增强。
染料下游情况 |
|
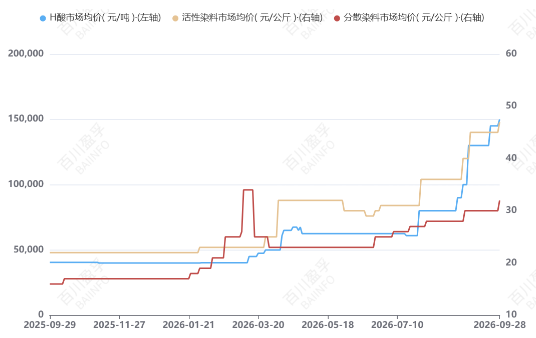
供给端刚性约束,核心中间体价格上涨。根据卓创资讯,还原物(分散染料核心中间体)价格自2025年末2.5万元/吨飙升至2026年8月12万元/吨;国内合规产能仅5-6万吨且高度集中于龙盛、闰土、中盛新三家。H酸(活性染料核心中间体)国内有效产能不足6万吨,长期存在供给缺口,内蒙古亚东工厂爆炸,叠加中东局势影响印度进口,加剧供给偏紧,价格从2025年末4万元/吨上涨至2026年8月8万元/吨。
受中间体成本驱动,染料年内历经多轮提价。中间体自给能力已成为染料企业的核心竞争壁垒,兼具成本与供应链优势。拥有还原物/H酸/间苯二胺一体化配套的细分龙头是本轮周期最具确定性的受益标的。中间体供给短缺叠加下游需求回暖,染料价格有望持续上涨。
染料价格涨价图 |
|
参考研报
20260805-申万宏源-闰土股份(002440.SZ):闰土股份(002440)深度:核心中间体一体化配套,染料景气反转弹性可期
免责声明 本报告仅提供给九方金融研究所的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。 未经九方金融研究所事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为九方金融研究所,且不得对本报告进行有悖于原意的引用、删节和修改。 本报告由研究助理协助资料整理,由投资顾问撰写。本报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易品种的买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任。 上海九方云智能科技有限公司 投资顾问:杨凡雷(登记编号:A0740625080012) |
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

推荐阅读
相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn






















暂无评论
赶快抢个沙发吧