“救市底牌”引发新一轮抛售 美财政部将回购60亿美元长债
9月10日讯(编辑 史正丞)北京时间周三晚间23点,美国财长贝森特的“救市底牌”如期揭开:美国财政部将于周四回购至多60亿美元的10年期至20年期国债。
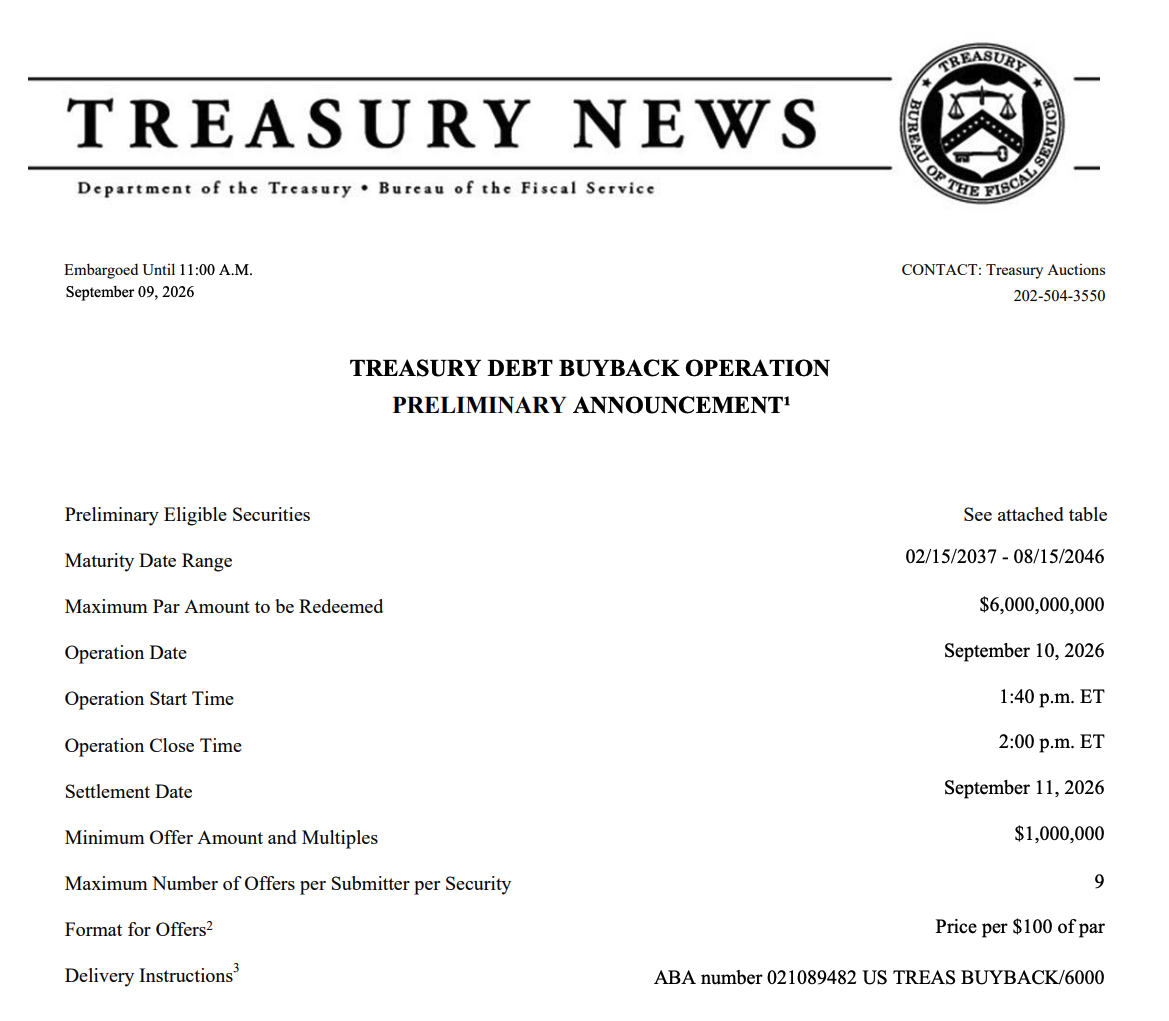
作为背景,这是美国财政部上个月宣布“至少翻倍偿长债回购规模”(即单次操作上限从20亿美元提高至“至少40亿美元”)后的首次操作。
回购操作的最大规模并不意味着美国财政部一定会购买相应金额的证券。不过,在针对期限较长的国债回购中,财政部往往会买足全额规模。自2024年重启回购以来的52次此类操作中,仅有两次未达到宣布的上限。
尽管这类操作表面上旨在维持美债市场的流动性,但周三数据发布后,市场却呈现出负面反应。
截至发稿,美国十年期国债收益率日内拉升超6个基点,续创2023年11月以来新高;美国20年期和30年期国债收益率均上涨超5个基点,重回此前被视为重要关口的5.3%。债券收益率上涨,意味着债券本身遭到抛售。
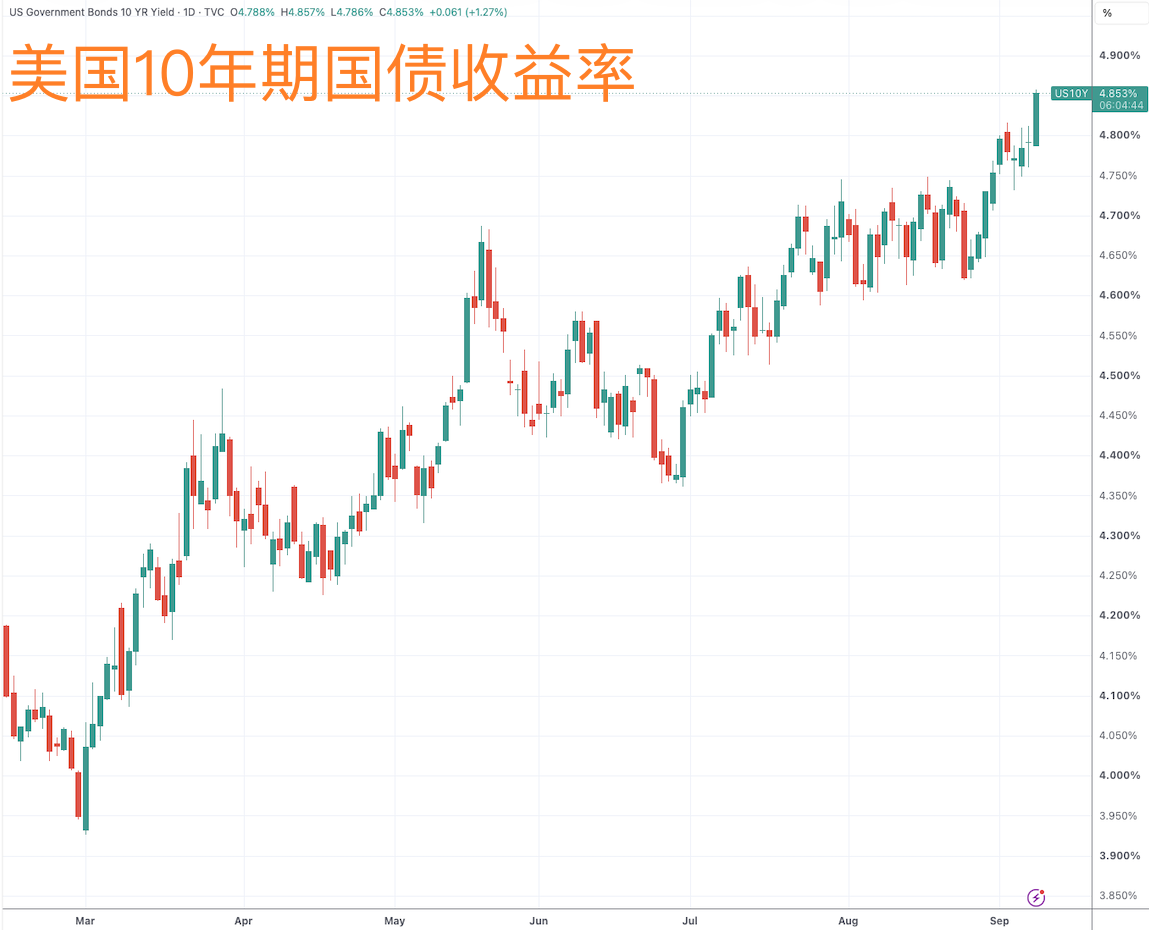
受到美债收益率拉升影响,美股基准指数均在数据公布后扩大跌幅。
市场反应显示,至少有相当一部分的美国国债投资者期待会出现更高的金额。
法巴银行美国利率策略主管Guneet Dhingra早些时候预测,只有最高达70亿美元的回购规模才能令市场感到意外,低于这一规模的任何结果都可能引发抛售压力。
当然,更深层次的问题是:仅通过扩大金额有限的回购操作,是否足以改变全球最大债券市场的抛售趋势。
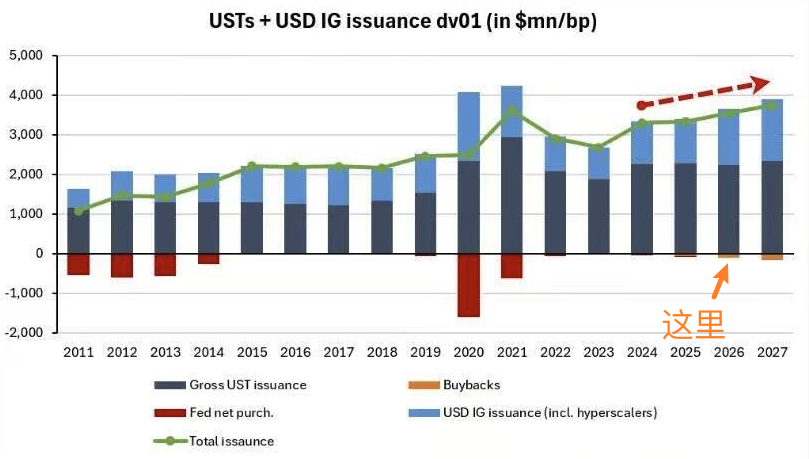
背后的原因很简单,面对每年超过2万亿美元的美国国债发行总额,以及每年数千亿美元的久期风险(DV01)供给,40亿美元、60亿美元,甚至部分市场人士预期的100亿美元都只是杯水车薪。
高盛分析师曾画过一张图,清楚地展示了这种规模差距。各位恐怕得拿放大镜,才能在图中看清美国财政部国债回购所占的比重。
贝森特本人也曾在周二重申,他无法改变美国国债的“均衡”价格,但扩大回购操作的目标是放缓价格波动,防止破坏性叙事在市场中蔓延。
免责声明:用户发布的内容仅代表其个人观点,与九方智投无关,不作为投资建议,据此操作风险自担。请勿相信任何免费荐股、代客理财等内容,请勿添加发布内容用户的任何联系方式,谨防上当受骗。

相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧