


本文作者 |哥吉拉
数据支持 | 勾股大数据(www.gogudata.com)

9月26日,山西省召开全省煤炭安全稳产稳供工作推进会。会议强调,要在严守安全底线前提下,全力推动复工复产、稳产稳供,加速扭转产量下滑趋势。
另一方面,7月以来,煤炭板块整体走出震荡上行走势,累计已上涨约30%。
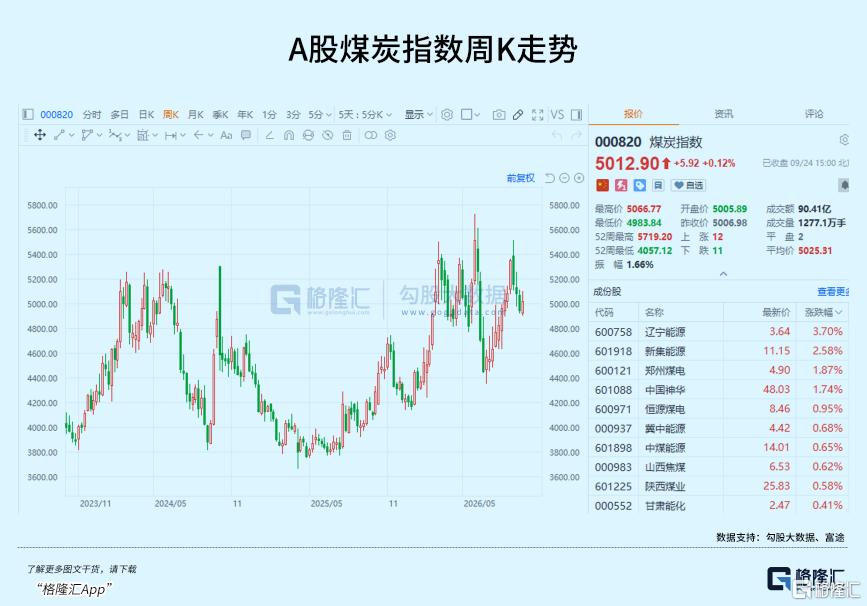
有分析认为,此次山西复产推进后,煤炭产量有望快速回升,煤价见顶,这轮板块行情或就此走完了。
然而,这个判断只盯住了短期复产的增量,忽略了行业供给逻辑已经发生的底层变化。
2025年下半年以来的监管收紧,从制度体系层面系统性拆除了行业长期存在的超产缓冲。此次复工复产只是修复合规产能的阶段性缺口,恢复不了过去几十年形成的超额供给空间。
再叠加如今美伊局势动荡,国际原油价格持续高位,煤价同样维持相对高的时间可能比市场预想的要长。
那么,这种背景下,现在的煤炭板块,值不值得关注?
01
要回答这个问题,我们要先回顾去年以来煤炭行业发生了什么。
过去煤炭行业的周期弹性,来自大量未纳入核定产能的超产产量。
超产,在中国煤炭行业里是一个公开的秘密。核定产能是一回事,实际产量是另一回事。
过去多年,煤矿实际产量能跑到核定能力的120%甚至130%,超出部分不体现在任何官方统计里,但它实实在在地流入了市场。
这部分隐形产能是平抑煤价、熨平周期波动的核心缓冲力量。行业多数产能弹性,也都来自合规产能之外的违规增量。
而当前政策做的事情,恰好精准地堵住了超产的每一条路径。
新版《煤矿重大事故隐患判定标准》今年7月1日施行,把超产认定从“定性模糊”变成了“定量卡死”。
全年产量超过核定能力的110%,或者井工煤矿季度产量超过核定能力的30%,直接认定为重大事故隐患。
同时,这一次,更严限制超产的配套措施也跟上了。
矿安〔2026〕77号文明确禁止上级公司超能力下达生产计划或经营指标,从“谁来下指标”这个源头切断了超产的组织动机。
新版《煤矿企业安全生产许可证实施办法》把开采技术条件变化纳入许可变更,矿井的瓦斯等级、水文地质类型一旦变化,许可证需要重新核查,满负荷生产的合法性本身就成了问题。
内蒙古“十条”和山西“十七条”则在地方层面堵住了隐蔽工作面、外包队伍变相超产、监控数据造假这些操作层面的漏洞。
在这套政策组合拳下,“超产”这件事在制度上已几乎变得不可能、不划算、不敢做。
据机构分析,稳产保供的大前提是“确保安全的前提下”,此次山西的复产复工只是正常推进,而安全红线并未发生更改,超产约束仍在。
当前产地开工率数据,可以直观体现供给收缩的持续性。晋陕蒙综合开工率78.77%,较矿难前下降3.5个百分点。其中山西开工率仅63%,较前期下滑8.3个百分点,走势持续低位徘徊。
行业呈现明确的复产不复量状态,整改复工的矿井无法恢复过往的超额生产水平。
接下来一两年,地方换届、重要会议比较多,安全这块的权重只会更高。地方上宁肯稳一点,也不会冒风险抢产量。
这种大环境下,供给收缩不是短期的事。
再看新增产能,一个新矿从审批到投产,少说三五年。现在规划的几个大矿,基本要到2028年之后才能陆续出煤。这两三年没有大量新产能顶上来,超产退出去的缺口,就一直补不上。
头部上市企业的生产数据也可以印证这一点。
中国神华公开表态,旗下所有矿井均已按最大合规产能组织生产,保供政策无法带来新增产量增量。行业合规产能利用率已经触及天花板,现有产能没有进一步增产的空间。
02
现在煤炭行业的局面是,供给端刚性收缩的同时,需求端人保持稳定的韧性。
需求方面,9至10月国内煤化工、水泥、冶金行业开工回暖,非电煤需求形成有效支撑。10月末北方供暖季开启,电煤补库需求接力入场,四季度煤炭需求具备双重支撑。
需求端有支撑,火电企业对煤价的承受能力,也比往年强了不少。
市场通常用三条价格线,来判断煤价的位置和火电的承受力:860元/吨是火电报表盈亏平衡线,1000元/吨是火电现金成本平衡线,1155元/吨则是政策调控的敏感线。
今年煤价两次跌到860附近都撑住了,突破之后也没出现电厂大面积停采的情况。
核心原因是火电的考核标准变了,现在更看重现金流,不是单纯盯报表利润,对煤价的容忍度自然就高了。
这波涨到1002才回调,跌到971就止跌,底部比之前扎实很多。
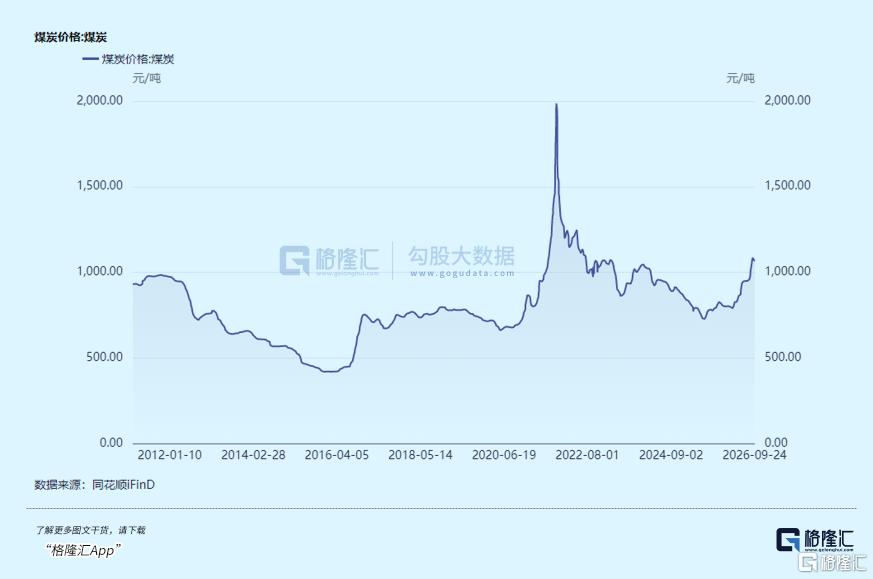
同时,海外油价也在给国内煤价托底。
国际油价在高位,石油做的化工品成本就高,煤制化工的优势就显出来了,化工用煤的需求也就稳。
加上地缘局势的不确定性,全球能源价格都下不来,国内煤价自然也难有深跌。
这里还要区分动力煤和焦煤,两者走势不一样。
动力煤有长协、有保供调控,价格波动会温和一些,整体是慢慢往上抬。焦煤弹性更大,一方面国内炼焦矿本身安全约束更严,增产难;
另一方面蒙古煤进口收窄,边际供给少了一大块。现在蒙煤通关每天只有500多车,就算后面谈判有进展,回到1000车就不错了,想回到以前1500车的水平很难。
所以焦煤价格大概率会一直在高位震荡。
03
回到投资,经过这一轮上涨又回调,煤炭板块现在的性价比又出来了。
7月到9月初涨30%,9月以来吐回去10%,泡沫也挤得差不多了。
资金面上,二季度末公募基金对煤炭的持仓只有0.3%,比一季度的0.75%降了很多。七八月板块的大涨,推动力量主要来自少量资金的边际买入,机构层面的系统性配置并没有发生。9月至今板块回调了约10%,符合煤炭“进三退一”的节奏。
同时,当前煤炭等权指数市盈率约为18.53倍,股息率约5.02%。头部公司的股息率普遍在4%—5%的水平,在无风险利率下行的背景下,配置价值凸显。
分红方面,中国神华2026年中期股息每股0.98元,分红总额约212.6亿元,占上半年归母净利润的74%,高于承诺下限。公司自A股上市以来累计派现超过5000亿元。
这是整个煤炭板块的特征——头部煤炭公司的现金流生成能力很强,资本开支高峰已过,分红比例在持续提升。
那么,当一个板块同时具备“供给端有制度性约束、需求端有韧性、估值低、持仓低、分红高”这几个特征时,它不需要一个宏大的叙事来推动上涨。
只需要一个催化剂——比如煤价在淡季站上1000元——就能触发资金的再配置。
当然风险方面也需要注意。如果保供力度超预期,产量一下放出来;或者宏观需求不行,用煤量上不去;又或者地缘局势缓和,油价大跌,这些都会让行情出现波动。
但这些都是短期扰动,改不了供给收缩的大方向,也改不了板块的长期价值。
04
结语
拉长周期看,煤矿合规产能利用率已经摸到天花板,新建产能建设周期又长,供给紧平衡大概率是中长期常态,行业会逐步回到2023—2024 年那种供需基本平衡的紧平衡状态。
过去煤炭行业大起大落的强周期属性,正在慢慢弱化。很多人还在用老眼光看问题,觉得涨一波就会跌回去,但行业的底层逻辑已经变了。
煤炭正在从纯粹的周期博弈品种,逐步变成制度约束下的现金流类资产。这个转变不会一蹴而就,但方向是确定的。
对愿意用中期视角布局的投资者来说,这轮回调,其实是一个偏左侧的配置窗口。(全文完)








 沪公网安备31011802005267号











