


上证报中国证券网讯在煤炭与尿素售价上升、销量增加的带动下,兰花科创迎来业绩爆发。
公司10月26日晚披露的2026年第三季度报告显示,前三季度实现营业收入73.80亿元,同比增长25.39%;利润总额3.45亿元,同比大增409.93%;归母净利润1.44亿元,同比大增1268.84%。
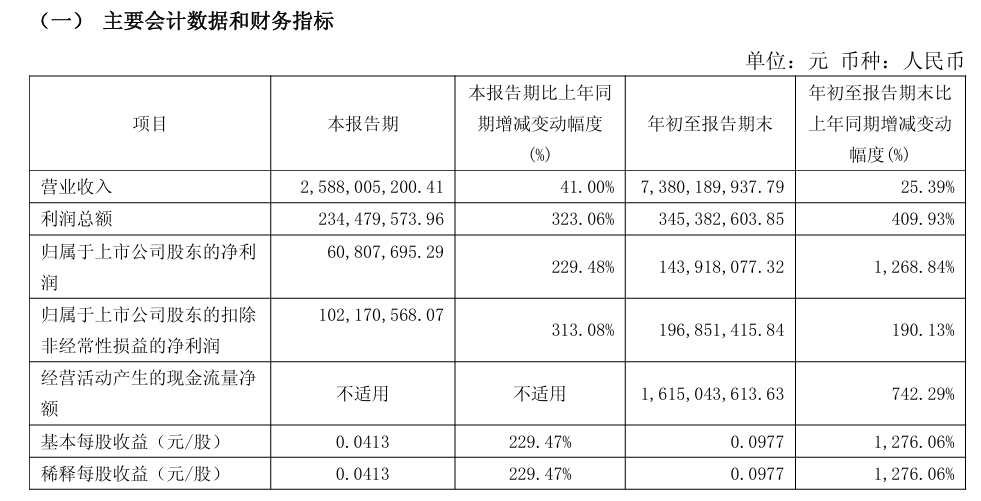
从单季度来看,公司第三季度实现营业收入25.88亿元,同比增长41.00%;归母净利润6080.77万元,同比增长229.48%;扣非净利润1.02亿元,同比增长313.08%。
根据公司披露,业绩爆发的主要原因得益于主产品煤炭、尿素售价上升,及煤炭销量增加导致的收入规模上升。前三季度,公司经营活动现金流净额达16.15亿元,同比大增742.29%,销售商品、提供劳务收到的现金高达70.34亿元。
其中,煤炭板块成为推动业绩增长的主引擎。数据显示,前三季度公司煤炭销量956.38万吨,同比增长5.88%;销售收入达62.21亿元,同比增长41.77%;毛利高达24.73亿元,同比大增82.91%。
地处全国最大无烟煤基地沁水煤田腹地的兰花科创,主产“兰花牌”无烟煤,具有“三高两低一适中”的清洁煤特质。中信证券研报数据显示,2026年第三季度无烟煤均价环比上涨36%,同比上涨59%,涨幅在各类煤种中最为突出。
山西省商务厅监测显示,由于化工企业刚性采购及民用、供暖前置备煤需求的持续释放,同时晋城、阳泉主产区部分矿井设备检修、安全整改交错进行导致供给偏紧,优质无烟煤货源紧张局面加剧,主产区煤企多次上调市场报价。9月,山西无烟煤2号洗选块煤均价为1495元/吨,环比上涨23.2%。
财报披露的合同负债也从侧面印证了下游需求的持续走高。数据显示,截至9月30日,兰花科创合同负债即预收货款达6.95亿元,较年初增长49.41%。同时,公司在建工程达30.65亿元,较年初大增45.92%,主要是兰花煤化工节能环保升级改造项目建设投入增加。
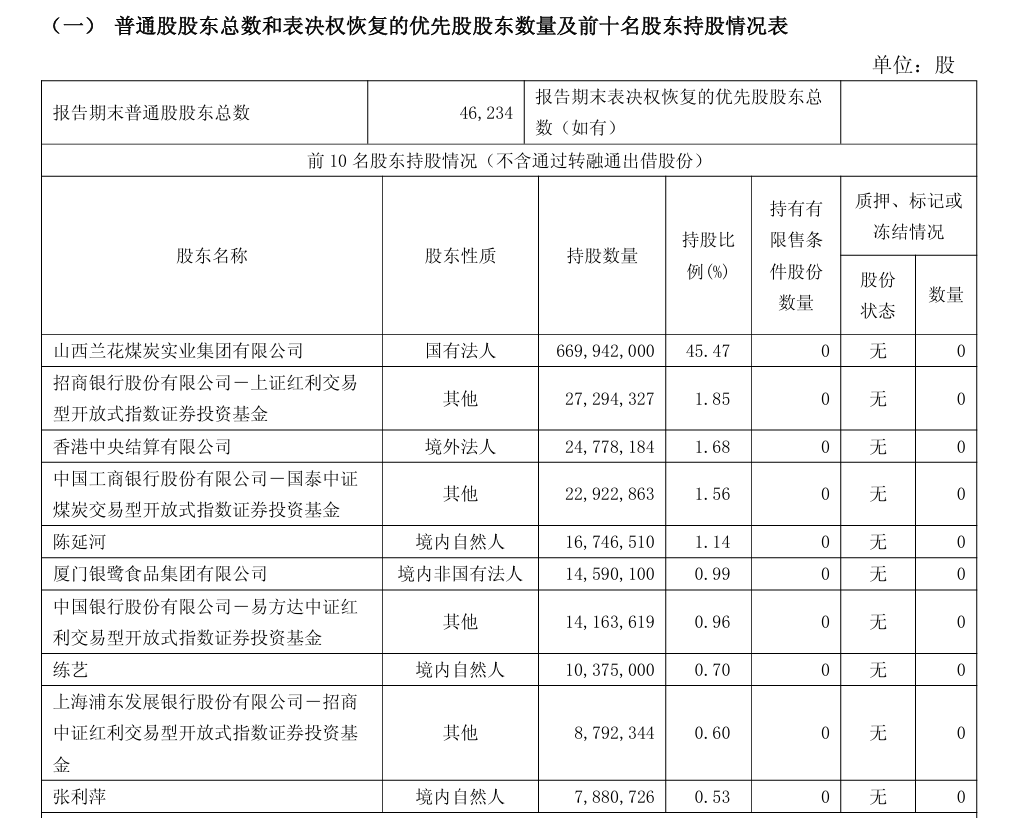
股东方面,截至报告期末,公司前十大股东中出现了上证红利交易型开放式指数基金、香港中央结算有限公司、国泰中证煤炭ETF、易方达中证红利ETF、招商中证红利ETF等多只红利策略基金和煤炭行业ETF身影。








 沪公网安备31011802005267号











