


10月27日,A股再度调整,上证指数冲高回落,3700点得而复失,科创综指、北证50、创业板指等均跌超3%,深证成指、沪深300等亦下跌。超4900只个股下跌,成交进一步萎缩至1.47万亿元。
盘面上,银行、一般零售、航运港口、电机制造等板块涨幅居前,军贸概念、电子商务、工业软件、数字货币等板块跌幅居前。
Wind实时监测数据显示,申万银行业获得逾42亿元主力资金净流入,汽车获得逾34亿元净流入,机械设备、基础化工等均获得超10亿元净流入,食品饮料、交通运输、商贸零售等亦获得超亿元净流入。电子净流出逾124亿元,医药生物净流出逾39亿元,计算机、国防军工、非银金融、通信均净流出超20亿元。
概念板块方面,跨境支付板块获得逾29亿元主力资金净流入,人形机器人获得逾24亿元净流入,大金融、顺周期、资源股、工业金属等板块均获得超10亿元净流入。人工智能、半导体、AI算力等板块均遭主力资金净流出逾60亿元,5G应用、新基建、芯片、华为概念等板块亦净流出超50亿元。
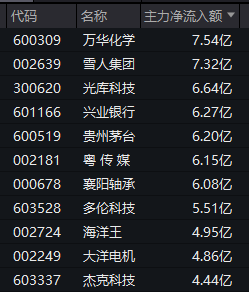
万华化学、雪人集团均获得超7亿元主力资金净流入,贵州茅台、兴业银行、光库科技、粤传媒等获得超6亿元净流入,多伦科技获得逾5亿元净流入,海洋王、大洋电机、杰克科技获得超4亿元净流入。
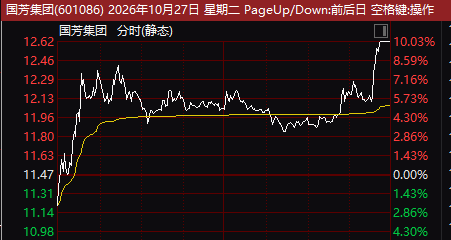
一般零售概念股尾盘放量走强,板块指数逆市放量涨逾2%,连续第3日上攻。上海九百连续5日涨停,国芳集团(601086)临近收盘约8分钟强势涨停,新华百货、百大集团也均在临近收盘最后约10分钟直线涨停,茂业商业、广百股份等亦逆市封板。
消息面,商务部数据显示,前三季度服务零售额同比增长5%,比商品零售额高出4个百分点,预计未来服务消费增速仍将快于商品消费。
银行股也逆市上涨,42只A股上市银行仅渝农商行一股微幅下跌,沪农商行大涨逾4%,创年内新高,建设银行、工商银行等创历史新高(复权)。
展望后市,中泰证券指出,当前位置政策和资金底部信号相对明确,进攻仓位可围绕科技逐步布局,但是否演绎为月度级别的中期行情,仍需等待未来1—2周国内买盘和海外局势共同确认。市场反弹阶段可重点关注前期跌幅较大、资金承接更明确的存储、科创相关方向,以及中证1000等科技成长指数。就细分方向弹性而言,活跃资金可关注机器人、创新药和传媒等AI应用。
华宝证券表示,A股近期仍受制于资金面、情绪面走弱,风险偏好整体偏弱。短期来看,尽管稳定资金加快入市托举节奏,但能否有效对冲资金面及情绪面压力、托举市场情绪有效企稳仍需观察,且中期来看外部风险扰动较多,即使市场迎来反弹,空间或也将受限。阶段性仍以防御思维为主,侧重红利资产或适度降低仓位。








 沪公网安备31011802005267号











