


上证报中国证券网讯9月17日,航运板块整体上涨,其中招商轮船领涨。截至当天收盘,招商轮船上涨10.02%,中远海能上涨6.61%,海通发展上涨6.51%,宁波海运上涨4.42%。
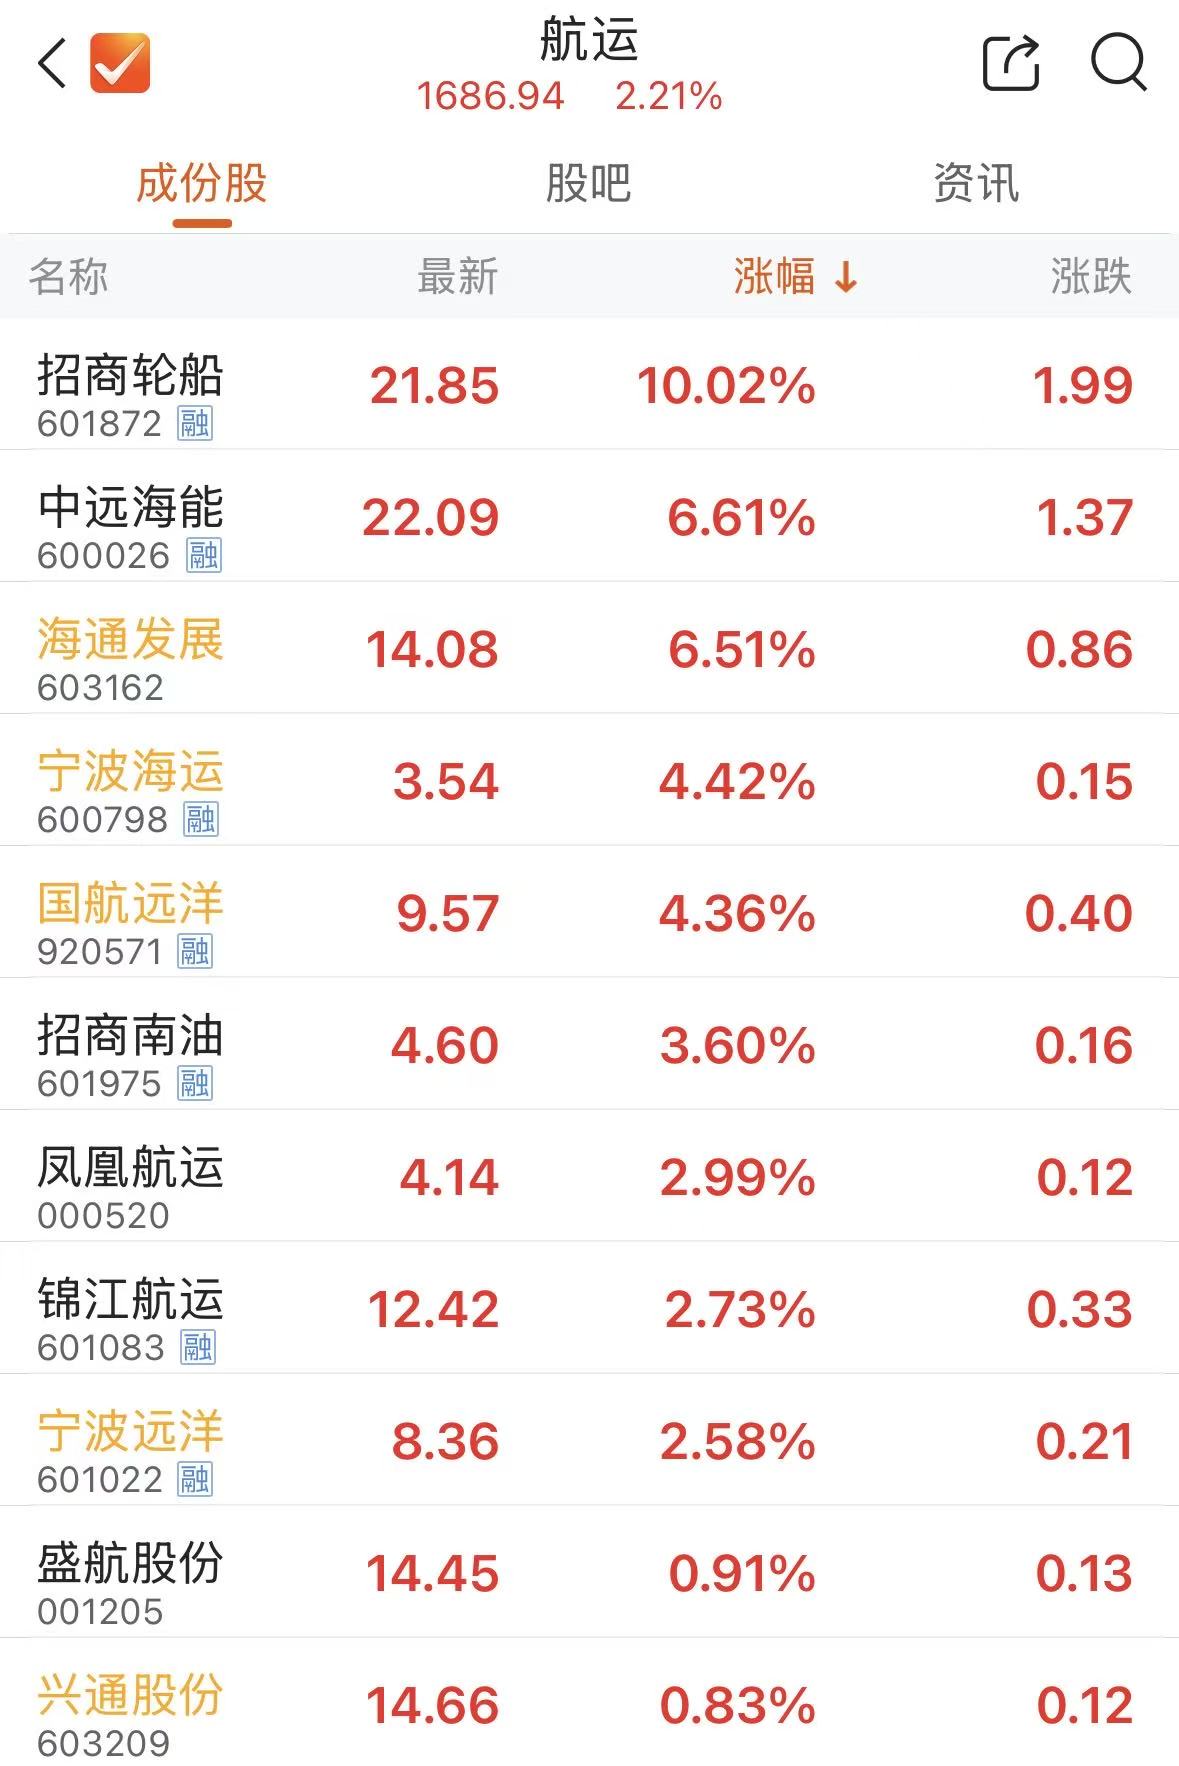
消息面上,受地缘不确定性、极端气候扰动等因素叠加影响,近期,油轮、干散货两大细分赛道景气度走高。而今年9月以来,由于干散货运价指数持续上行,航运港口板块多只个股同步走强,形成板块联动效应。
Choice数据显示,近20日,招商轮船涨幅为18.36%,海通发展涨幅为19.12%,中远海能上涨20.64%。
油轮、干散货市场景气度上行
市场分析人士认为,在需求端结构性增量持续释放、供给端有效运力刚性收紧和船队老龄化、外部扰动常态化的多重支撑下,油轮、干散货市场传统季节性波动规律已被打破,行业高景气具备更强持续性。
从主要行业指标来看,截至9月16日,BDI(波罗的海干散货指数)报3327点?,近5日虽然呈现小幅下跌,但年初至今涨幅仍有约85%,整体处于近5年来高位。分析认为,这意味着干散货市场景气度仍将处于上行阶段。
与此同时,9月11日发布的最新一期SCFI(上海出口集装箱运价指数)综合指数也处于近期高点,报3662.18点,较前一周上涨72.13点,周涨幅为2%,已连续第7周上涨。分航线看,北美线延续涨势,东南亚近洋线涨幅更为明显,欧洲、地中海航线则走弱,集运市场分化进一步加剧。
招商证券在最新研报中表示,在集装箱市场方面,受中东地缘不确定性持续、旺季备货需求及供应链紊乱等影响,有望推动8月至9月美线、东南亚及中东线运价环比上行,中长期港口拥堵及供应链碎片化对干线运价形成支撑,中小船型供需格局相对更优,支线集运景气持续性或更强。
招商证券指出,当前,VLCC(超大型油轮)运价已重新回升至16万至17万美元/天,全球库存较低,预计今年9月至明年补库需求将逐步释放。
对于干散货航运市场的前景,招商证券认为,受厄尔尼诺现象及巴拿马运河拥堵影响,预计今年三季度干散货市场景气度维持高位。如果今年四季度至明年,厄尔尼诺现象加剧并导致巴拿马运河干旱,运价或进一步上行。
航运企业扩充运力
在行业景气度上行背景下,相关航运企业也在积极扩充运力。
海通发展近期宣布,拟向不超过35名符合监管要求的特定投资者定向发行股票,募集资金总额不超过20亿元,募资净额将全部用于船舶购置项目。公司计划新增购置16艘干散货船舶及多用途重吊船,总投资约22.52亿元。
通过定增募资购买船舶,是海通发展稳步推进“百船计划”的重要一步。公司在近期的业绩发布会上表示,计划目标是在2028年至2029年间将自有船队规模扩大至100艘,通过紧盯细分船型的周期变化,择机在船价相对低位进行资产配置,以超灵便型船舶为核心。
除了海通发展外,宁波海运也在今年8月底宣布,为扩大船队规模,提升竞争力,拟投资新建4艘6.5万吨级散货船项目,旗下子公司拟投资新建1艘8.2万吨级散货船项目,总投资金额约12.25亿元。
一位航运业内人士告诉记者,海通发展与宁波海运本轮集中购船扩运力,本质都是欲抓住2026年干散货行业的结构性红利窗口,依托自身业绩增长的现金流支撑,完成船队结构与规模升级。
“今年前三季度,BDI均值同比大幅上涨,国内沿海干散货运价指数也同步大幅走高,两家企业扩充产能都精准踩中了当前干散货市场的上行周期。”上述人士认为。
华创证券、国海证券在近日的研报中也提到,两家企业2026年上半年业绩均实现数倍级增长,经营现金流大幅改善,自有现金流完全覆盖本轮大额购船的资本开支,无需过度依赖高成本外部融资。
海通证券认为,当前船价虽较前两年有所回升,但仍处于行业周期的相对低位,此时逆周期购置现代化新船,相比2021年行业景气顶峰时的高价下单,资产成本优势十分显著,能大幅压低未来的单位折旧成本,为后续长周期盈利打下基础。








 沪公网安备31011802005267号











