


上证报中国证券网讯10月28日,国产直写光刻龙头芯碁微装披露2026年第三季度报告。前三季度,公司实现营业收入17.81亿元,同比增长90.84%;归母净利润4.61亿元,同比增长131.98%;扣非净利润4.55亿元,同比增长135.93%;基本每股收益3.39元,同比增长124.50%。
单季度来看,公司第三季度实现营收6.76亿元,同比增长142.13%,环比增长约14.4%;归母净利润1.80亿元,同比增长216.66%,环比增长约4.0%;扣非净利润1.77亿元,同比增长212.29%。
公司表示,业绩增长主要源于持续开拓市场、加大产品投入,综合实力提升带动产品销量增加。
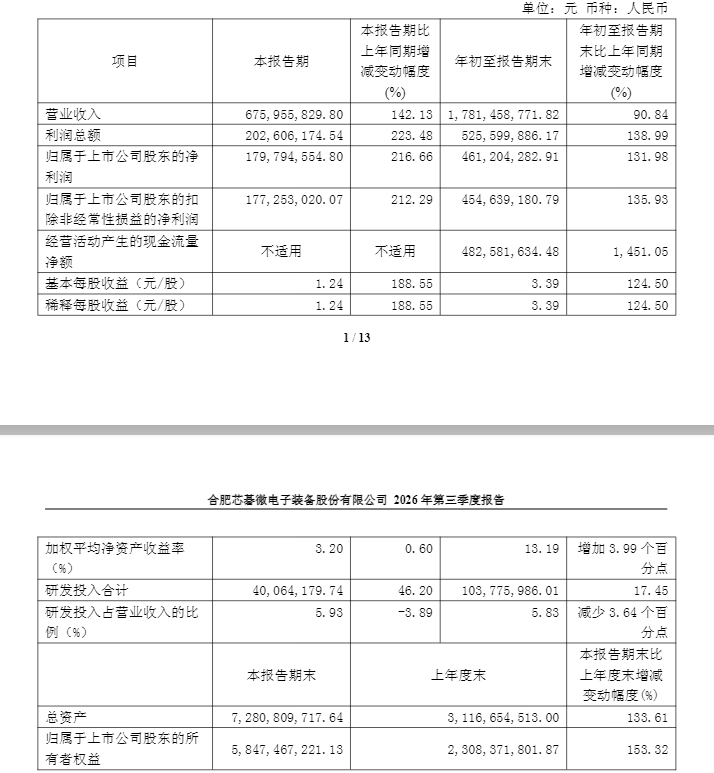
前三季度,公司经营活动产生的现金流量净额达4.83亿元,同比大幅增长1451.05%,主要系销售回款大幅增加所致,现金流与利润增长形成正向匹配。研发投入保持稳步增长,前三季度研发投入合计1.04亿元,同比增长17.45%,持续支撑技术迭代与新品开发。
2026年以来,公司资本运作与业务布局稳步推进。6月26日,公司H股正式在香港联交所主板挂牌上市,完成A+H双重资本平台布局。本次H股发行募集资金净额约30.73亿港元,资金将主要投向研发能力强化、产能规模扩充、产业投资并购及海外市场拓展四大方向。7月,公司2023年定向增发的全部募投项目完成结项,直写光刻设备产业应用深化拓展、IC载板直写光刻设备产业化等项目均已达到可使用状态并投产,前期产能与技术布局逐步落地。
作为国内直写光刻设备龙头企业,芯碁微装的成长依托于行业整体景气上行。直写光刻设备是PCB制造、半导体先进封装、IC载板、掩膜版等领域的核心制程装备,下游应用覆盖通信、消费电子、汽车电子、AI服务器等多个领域。据灼识咨询(CIC)数据,全球直写光刻设备市场规模预计从2025年的约140亿元增至2030年的约246亿元,复合年增长率为11.9%。
行业增长的核心动力来自下游需求结构升级。AI服务器、高速光模块、汽车电子等领域快速扩张,带动高端PCB产线持续扩产,叠加先进封装、IC载板等半导体细分领域的高精度设备需求提升,直写光刻设备行业处于明确的景气上行通道。CIC数据显示,2024年至2027年全球PCB直接成像设备市场复合年增长率预计达19.3%,主要受AI基础设施驱动下的PCB产能扩张与集中设备采购驱动。国内市场方面,国产直写光刻设备在技术突破与客户验证推进下替代进程持续加快。
中信证券研报判断,AI已成为本轮全球半导体产业周期的核心驱动力,带动全球晶圆厂资本开支进入新一轮上行周期,先进逻辑与先进存储形成扩产共振,半导体设备行业景气度已由周期修复转向结构性成长阶段。该机构预计,2028年全球半导体设备市场规模将超过2900亿美元,中国市场受益于AI产业落地与国产替代双重催化,2028年市场规模有望接近1000亿美元。
二级市场方面,截至10月28日收盘,芯碁微装股价报251.59元/股,涨幅6.11%,总市值约368.6亿元。








 沪公网安备31011802005267号











