


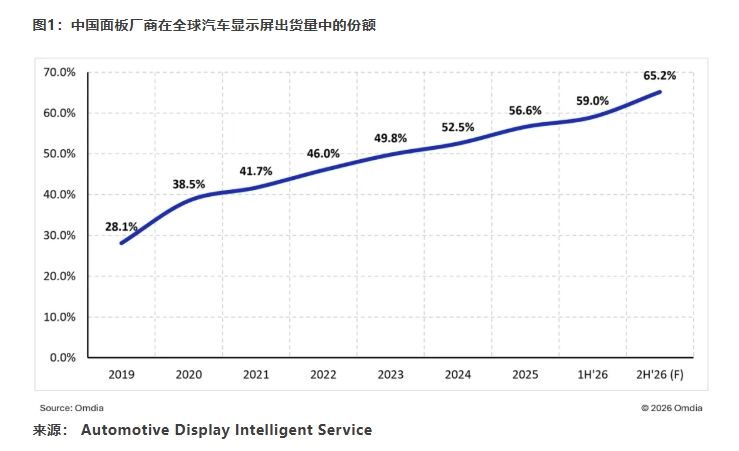
上证报中国证券网讯全球车载显示产业正经历一场深刻的结构性调整。市场调研机构Omdia9月7日发布的最新报告显示,中国大陆面板厂商在该领域的市场主导地位持续巩固,预计2026年下半年将供应全球车载显示面板出货量的65.2%,较上半年59%的占比进一步提升。回溯历史数据,这一份额已从2019年的28.1%翻倍提升至2025年的56.6%,增长势头强劲。
产业格局变化的背后,是海内外厂商在产能布局和技术路线上的战略分化。在传统LCD领域,受成熟产线回报率偏低影响,海外面板厂商普遍转向轻资产运营模式,将资本重新配置至高附加值业务。Omdia预测,2028年中国大陆以外可商业化供货的a-Si/Oxide产线将从2026年的7条缩减至3条,而中国大陆相关产能主要布局在G8.x高世代产线,储备更为充裕。LTPS LCD方面,海外产线多已于2015年前完成量产,单线月产能普遍低于3万片,已进入存量稳定阶段。中国大陆则仍保有规模可观的LTPS产能,且2028年前国内不会有大规模新增LTPS LCD产线投产,供需格局相对稳健。
在OLED车载显示领域,技术迭代正为产业注入新的增长动能。京东方B16、TCL华星T8、维信诺V5等G8.x OLED产线将优先满足智能手机及IT显示需求,后续逐步释放G6 OLED产能用于车载领域。Omdia预测,2020年前后开始爬坡的一批G6 OLED产能将在2028年前后完成折旧,届时成本基础将显著降低,有望大幅提升OLED在车载领域的竞争力。
Omdia高级首席分析师吴宥缃表示,中国大陆在车载显示领域的领先已不仅是出货份额的体现。海外厂商的轻资产转型进一步收窄了市场可用传统LCD产能范围,车企和Tier1供应商在车型全生命周期内锁定稳定产能的重要性日益提升。
从上市公司业绩表现看,主要面板企业今年上半年呈现明显分化态势。京东方A、TCL科技受益于大尺寸面板价格回暖,上半年归母净利润分别同比增长61.6%和102.19%,营收均实现稳健增长;惠科股份营收同比增长8%,但净利同比下降14%。深天马A与维信诺则受消费电子需求疲软拖累,净利润出现亏损。不过值得关注的是,深天马A车载及专业显示业务营收和盈利水平同比提升,LTPS车载产品出货量增长超30%,成为公司业绩中的结构性亮点。整体来看,车载显示等细分赛道需求韧性较强,已逐步成为部分面板企业的重要业绩支撑。
业内人士分析认为,随着折旧完成的G6 OLED产能逐步释放,OLED在车载领域的应用可行性将进一步提升,为车企和Tier1供应商提供更丰富的技术选择,推动全球车载显示产业迈入结构升级的新阶段。








 沪公网安备31011802005267号











